Blog

Mujer revisa en su celular la diferencia entre interés y mora en un préstamo junto a sus documentos

Interés, mora y cargos: la diferencia que casi nadie te explica

Interés, mora y cargos son tres conceptos que aparecen en cualquier contrato de crédito en Guatemala, pero que casi nadie distingue claramente hasta que llega el primer cobro inesperado.

Acá vas a ver la diferencia entre interés y mora en un préstamo, qué son los cargos y cómo se calcula cada uno, con ejemplos hipotéticos en quetzales para que hagas tus propias cuentas.

Lo que nadie explica al firmar un crédito

Imaginá que pedís Q1,000 y al final terminás devolviendo Q1,180. ¿De dónde salieron esos Q180 extra? Arranquemos por las piezas básicas.

Cuando recibís un crédito, el monto que te depositan se llama capital. Si pedís Q1,000, ese es tu capital, el dinero real que usás.

El interés es lo que la entidad financiera te cobra por haberte prestado ese capital durante un tiempo determinado. Pensalo como el alquiler del dinero, igual que pagás por usar un local en el mercado aunque el local no sea tuyo.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Términos clave que todo solicitante debería conocer

  • Capital: el monto real que recibís al momento del desembolso, por ejemplo Q1,000, que es el dinero que efectivamente usás.
  • Interés: el costo que la entidad financiera te cobra por haberte prestado ese capital durante un plazo determinado, calculado como un porcentaje sobre el monto prestado.
  • Cuota: cada pago parcial que realizás de forma periódica para ir devolviendo el capital más los intereses acordados.
  • Plazo: el tiempo total que tenés para completar todos los pagos, que puede estar expresado en semanas o meses según el tipo de crédito.

Hasta acá, todo es predecible. Podés hacer la cuenta antes de aceptar el crédito y saber exactamente cuánto va a salir de tu bolsillo.

La diferencia entre interés y mora

Volvamos al ejemplo del local en el mercado. Si pagás el alquiler el día que corresponde, pagás Q500 al mes y listo.

El interés es el costo que aceptaste pagar desde el momento en que firmaste. Está pactado, lo conocés de entrada y forma parte de cada cuota. La mora, en cambio, aparece solo cuando no pagás a tiempo.

Formas en que la mora genera costos adicionales

  • El interés moratorio es un porcentaje adicional que se calcula sobre el monto vencido por cada día o semana de retraso, y se acumula mientras la cuota siga sin pagarse.
  • El cargo administrativo es una penalidad fija que la entidad cobra por gestionar la cobranza del pago atrasado, independientemente de cuántos días lleves en mora.

Veamos cómo cambia la cuenta con un ejemplo hipotético. Supongamos un crédito de Q2,000 con un interés del 12%, pagadero en cuatro cuotas mensuales de Q560. Si pagás todo a tiempo, devolvés Q2,240 en total.

Comparación: cuota sin atraso vs. cuota con mora

Concepto

Pago a tiempo

Pago con 15 días de atraso

Cuota base

Q560.00

Q560.00

Interés moratorio (3% mensual sobre Q560, quincena)

Q0.00

Q8.40

Cargo administrativo fijo

Q0.00

Q25.00

Total a pagar

Q560.00

Q593.40

Los números de la tabla son ilustrativos y no corresponden a ninguna entidad en particular. Las tasas y cargos reales aparecen en tu contrato.

El riesgo real de la mora va más allá del dinero extra que pagás.

Saldo, refinanciación y el efecto del atraso

Cada vez que pagás una cuota, el saldo de tu crédito baja. Para alguien que vende comida en un puesto o que trabaja por su cuenta haciendo fletes, el ingreso no siempre cae el mismo día de la semana.

Un atraso sostenido también puede quedar registrado en tu historial crediticio, y ese registro pesa cuando después pedís un monto mayor o mejores condiciones.

Cuando un atraso se acumula y resulta difícil ponerte al día, algunas entidades ofrecen refinanciación: renegociar los plazos o las cuotas del crédito para que el pago sea más llevadero.

Qué preguntarte antes de aceptar un crédito

Todo lo anterior forma parte de un glosario de crédito que en Guatemala la mayoría de la gente aprende a la fuerza, pagando de más. Hay una forma de evitarlo.

Las tres preguntas que debés hacerte antes de firmar

  1. ¿Cuánto vas a devolver en total, no cuánto es la cuota? Si te dicen que la cuota es de Q150 semanales por ocho semanas, multiplicá y fijate que vas a pagar Q1,200. Si el capital era de Q1,000, estás pagando Q200 de interés.
  2. ¿Qué pasa si te atrasás un pago? Preguntá explícitamente cuánto es el interés moratorio y si hay cargo administrativo fijo. Esos dos números te dicen cuánto te va a costar un tropezón.
  3. ¿La cuota cabe cómodamente en tu peor semana de ingresos, no en la mejor? Si solo podés pagarla cuando todo sale bien, el riesgo de caer en mora es alto.

Saber qué es el capital de un préstamo, cómo se calcula el interés y qué dispara la mora te pone en una posición completamente distinta frente a cualquier entidad financiera.

Parte de esa posición se construye con hábitos. La guía de educación financiera para jóvenes explica por dónde empezar.

Y si hoy estás pagando un crédito informal, acá te contamos cómo dejar atrás el gota a gota y pasarte al sistema formal.

Si querés comparar opciones antes de decidir, esta comparativa de billeteras digitales en Guatemala es un buen punto de partida: varios de esos servicios incluyen acceso a crédito.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre interés, mora y cargos

¿Desde qué día empieza a correr la mora en un crédito?

La mora empieza a partir del día siguiente al vencimiento de la cuota que no fue pagada. Cada entidad financiera puede tener políticas distintas sobre si aplican un período de gracia, así que conviene preguntarlo antes de firmar.

¿El interés moratorio se cobra sobre el total del crédito o solo sobre la cuota atrasada?

Generalmente se calcula sobre el monto vencido, es decir, la cuota o las cuotas que no pagaste a tiempo. Atrasarte al inicio del crédito puede ser más costoso porque el saldo pendiente todavía es alto.

¿Refinanciar un crédito daña el historial crediticio?

Depende de cómo lo reporte la entidad. En muchos casos, refinanciar antes de acumular atrasos significativos afecta menos el historial que seguir sin pagar. Conviene consultarlo directamente con la institución que otorgó el crédito.

¿Cuál es la diferencia entre interés corriente e interés moratorio?

El interés corriente es el costo pactado desde el inicio por usar el dinero prestado, y se aplica siempre durante el plazo del crédito. El interés moratorio es una penalidad adicional que aparece solo cuando una cuota no se paga a tiempo.

¿Qué tan rápido puede afectar la mora mis posibilidades de acceder a un nuevo crédito?

Un atraso moderado no suele cerrar todas las puertas, pero los registros negativos en el historial crediticio pueden permanecer visibles durante meses o años. Las entidades los consultan antes de aprobar montos mayores o mejores condiciones.
Personas consultando en una agencia financiera cuánto dinero pueden recibir de remesas en Guatemala

¿Cuánto dinero podés recibir de remesas en Guatemala? Límites y reportes

¿Cuánto dinero puedo recibir de remesas en Guatemala? Es una de las dudas más repetidas entre quienes cobran envíos desde Estados Unidos, y suele venir mezclada con miedo a impuestos y reportes.

La respuesta corta trae calma: recibir una remesa familiar no paga impuestos y no hay un tope único igual para todos. Acá te explicamos de dónde salen los límites que ves al cobrar y cómo funcionan las remesas con Zigi.

Por qué existen límites al recibir remesas

Tu familiar te manda $500 desde Houston y, al intentar cobrarlos, el sistema te pide datos adicionales o te avisa que superaste un tope.

La reacción natural es pensar que algo anda mal, que te van a cobrar un impuesto o que la SAT ya abrió un expediente con tu nombre.

Nada de eso. Los topes no salen de un impuesto ni de una ley que limite cuánto te pueden mandar. Las entidades supervisadas por la Superintendencia de Bancos (SIB) aplican controles de prevención de lavado de dinero.

Parte de esos controles es conocer a sus clientes y el origen de los fondos que se mueven en cada cuenta. Por eso, a mayor información verificada sobre vos, montos más altos habilitados.

Sobre la parte fiscal, la duda ya la respondimos completa en ¿existe un impuesto a las remesas en Guatemala?: recibir remesas familiares no genera impuestos para quien las cobra.

¿Todavía no tenés tu cuenta Zigi? Abrila gratis en menos de 3 minutos, solo con tu DPI y con el respaldo de Banco Industrial.

Cuánto podés recibir según tu perfil

Cuánto dinero podés recibir de remesas en Guatemala depende de qué tan completa esté tu información ante la entidad donde cobrás.

Pensá en dos situaciones concretas. Una persona que recibe $200 semanales desde Los Ángeles para gastos del hogar puede cobrarlos sin complicaciones con un perfil básico verificado.

Pero si esos montos crecen porque ampliaste tu negocio y ahora te llegan pagos más grandes, el sistema va a necesitar más información antes de habilitarte volúmenes mayores.

El límite de remesas en Guatemala no es un número fijo. Funciona como un rango que se ajusta al nivel de información que la entidad tiene sobre vos.

Cómo funciona la verificación por niveles

  • Con un perfil básico solo necesitás tu DPI y datos personales confirmados. Eso ya te habilita para recibir montos regulares sin complicaciones.
  • Si los montos crecen, la entidad puede pedirte documentación adicional, como constancias de ingresos del remitente o facturas de tu negocio.
  • Abrir o vincular una cuenta en un banco formal suma información verificada sobre tu actividad económica, y eso ayuda a ampliar tus topes.
  • Actualizar a tiempo tu dirección, tu actividad económica o la fuente de los fondos evita bloqueos temporales que pueden demorar el cobro.

Límites operativos de Zigi para mover tu dinero

Una cosa es cuánto podés recibir y otra son los límites operativos de la app para mover ese dinero después de acreditado. En Zigi, los topes publicados son estos.

  • Transferencias a otros bancos: Q5.000 diarios y Q15.000 mensuales. Son ajustables, y si vinculás tu cuenta de Banco Industrial aplican los límites de BI en Línea.
  • Retiros en cajero, propios y a terceros: Q6.000 diarios y Q20.000 mensuales.
  • Las transferencias a otros bancos de hasta Q20.000 entre 7:00 y 21:00 se acreditan de forma inmediata.

Ojo con la diferencia: estos montos son límites de la app para transferencias y retiros. No son un tope regulatorio sobre cuántas remesas podés recibir.

Qué se reporta y qué te pueden preguntar

¿Te pueden preguntar de dónde viene tu remesa? Sí. Las entidades supervisadas están obligadas a conocer el origen de los fondos que manejan sus clientes. Eso no significa que te estén investigando.

Cuando una operación se sale del patrón habitual por monto o frecuencia, la entidad puede pedirte respaldo antes de liberar el dinero. Es un control estándar del sistema financiero, no una acusación.

Ese monitoreo tampoco implica una obligación tributaria: cumplir un paso de verificación no te convierte en pagador de un impuesto por la remesa recibida.

Cómo revisar y aumentar tus límites

Si querés saber cuáles son tus topes actuales, el camino más directo es revisar tu perfil dentro de la app y completar los pasos de verificación que aparezcan pendientes.

Cada acreditación queda registrada en el historial con fecha, hora y monto. Te contamos el detalle en cómo saber si ya llegó tu remesa en Guatemala.

Al comparar plataformas, conviene revisar los límites y también las tarifas de cada una. En esta guía sobre la mejor app para recibir remesas en Guatemala tenés el detalle.

Si tenés dudas sobre los topes de tu cuenta, el soporte de Zigi atiende por WhatsApp al +502 2215 6002 y por correo a zigidudas@zigi.app, de 8:00 a 23:00. También podés revisar la sección de ayuda de Zigi.

Descargá Zigi hoy y empezá a recibir tus remesas fácil, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre límites de remesas

¿Hay un límite para recibir remesas en Guatemala?

No hay un tope único que aplique a todas las personas. Cada entidad habilita montos según el nivel de verificación de tu perfil, como parte de los controles de prevención de lavado de dinero.

¿Me pueden bloquear la cuenta si recibo remesas con frecuencia?

Recibir remesas con frecuencia no es motivo de bloqueo por sí solo. Lo que puede generar una pausa es superar los topes habilitados por tu nivel de verificación.

Eso se resuelve completando los pasos de perfil que la plataforma te indique.

¿La SAT me cobra impuestos por las remesas que recibo?

No. Las remesas familiares que llegan del exterior no están gravadas en Guatemala, así que no pagás impuestos por recibirlas.

Los controles que existen son de prevención de lavado de dinero, no tributarios, y no generan obligaciones fiscales para quien recibe.

¿Puedo recibir remesas de varias personas sin problemas?

Sí, podés recibir envíos de distintas personas. El sistema suma esos montos como un solo volumen sobre tu perfil.

Si el acumulado supera el techo habilitado, la plataforma te va a pedir completar un nivel adicional de verificación antes de continuar.

¿Qué hago si me piden verificación adicional al cobrar?

No perdiste el dinero. La remesa queda en espera hasta que completés el paso de perfil que el sistema requiere.

Los tiempos dependen de la documentación pedida, así que conviene responder apenas llega el aviso y mantener tus datos actualizados.

Hombre usando smartphone y calculadora para pagar cuota de préstamo Zigi

Cómo pagar tu crédito en Zigi paso a paso

El pago de tu crédito Zigi se debita de forma automática de tu cuenta, según el plan y la cuota que elegiste al solicitarlo. Tu única tarea es mantener saldo disponible antes de cada fecha de pago.

Si te preguntás cómo pagar mi préstamo Zigi, la respuesta corta es que no tenés que hacer ningún trámite. El sistema descuenta cada cuota de tu cuenta Zigi en la fecha acordada.

Lo que sí conviene tener claro es dónde consultar tu cuota, cómo cargar saldo a tiempo si te falta y de qué forma confirmar que el pago quedó acreditado.

Dónde ver tu cuota y cuándo vence

Al solicitar tu crédito Zigi elegiste el monto (desde Q70 hasta Q3,500), la cantidad de cuotas y la frecuencia de pago: semanal, quincenal o mensual. Esa elección define todo tu calendario de pagos.

Anotá las fechas cuando confirmás la solicitud. Si después te queda alguna duda del plan, revisá el apartado de «Préstamos» en la app, el mismo desde donde pediste el crédito, o consultá al soporte.

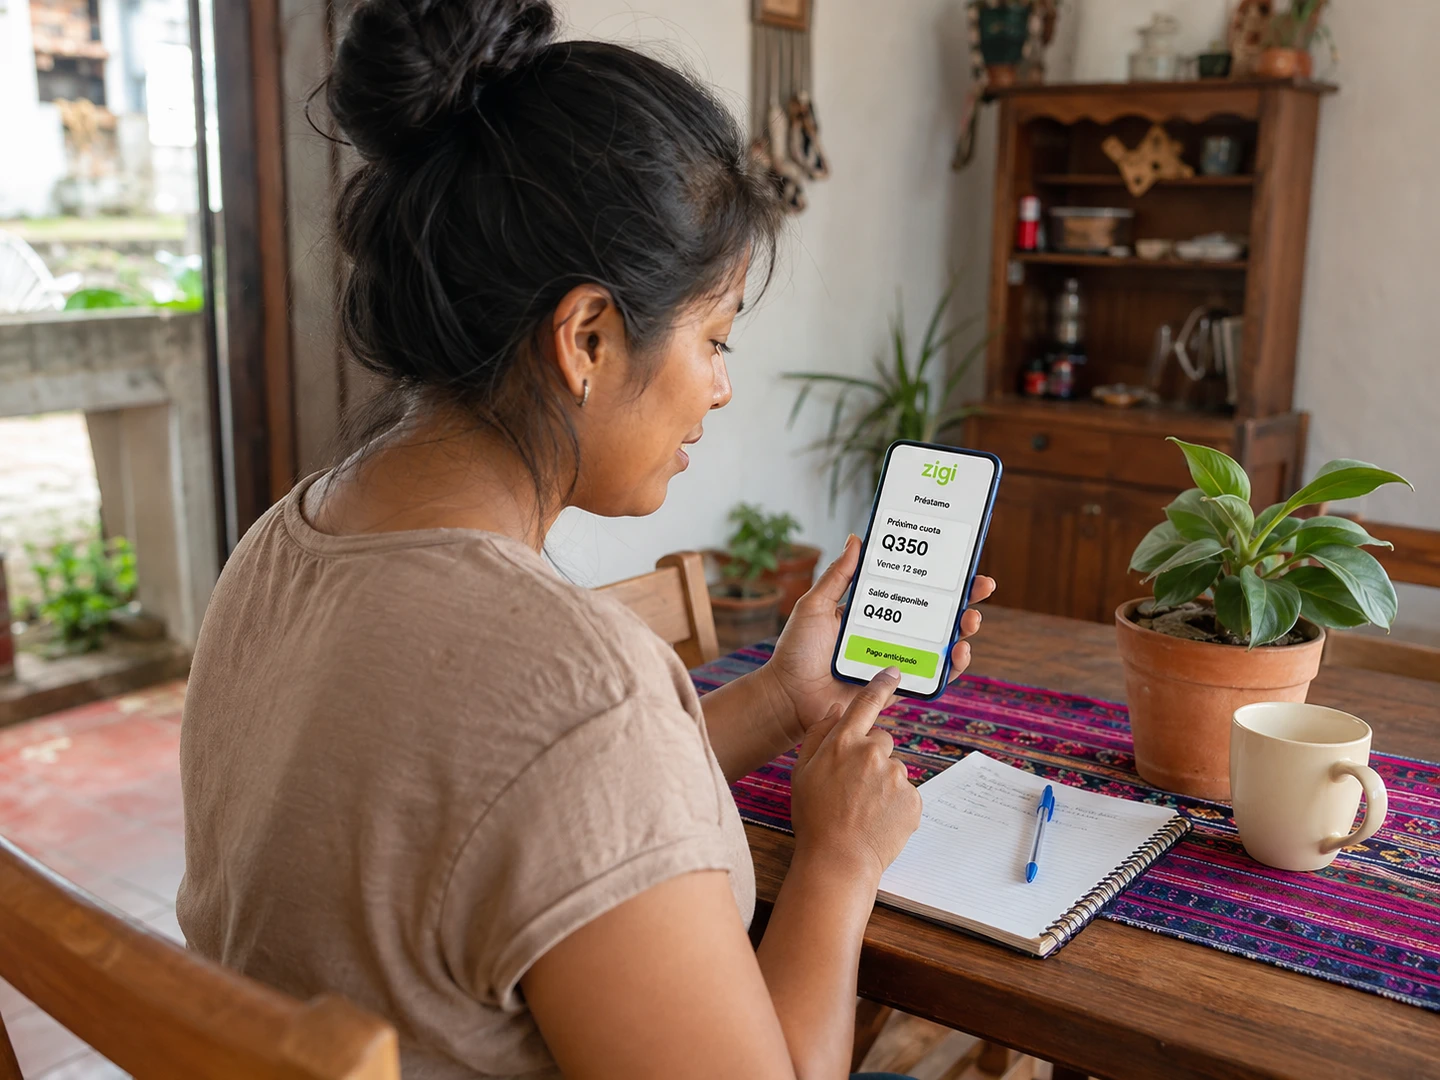
Un ejemplo ilustrativo: si tu cuota es de Q350 y vence el viernes, ese monto tiene que estar disponible en tu cuenta antes de esa fecha, porque el débito se hace de forma automática el día del vencimiento.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis y abrila en menos de 3 minutos solo con tu DPI, con el respaldo de Banco Industrial.

Débito automático y pago anticipado

Zigi te da dos formas de pagar tu crédito. La principal es el débito automático: el sistema descuenta cada cuota de tu cuenta en la fecha de pago, sin que tengas que hacer nada más que mantener saldo suficiente.

La segunda es el pago anticipado directo desde la app, que te permite cancelar la totalidad de tu crédito antes de que venzan las cuotas restantes.

Si recibiste una remesa o un ingreso extra, adelantar el pago te deja el crédito liquidado. Tené en cuenta que con un crédito activo sin pagar no podés solicitar uno nuevo, así que liquidarlo te habilita a pedir otro si lo necesitás.

Qué hacer si te falta saldo

Supongamos que tu cuota vence mañana y el saldo de tu cuenta no alcanza. Si no cargás dinero antes, el débito automático no va a poder completarse. La clave es actuar antes de la fecha de pago.

  • Recargá en efectivo en agentes, cajeros o agencias de Banco Industrial: es la vía que Zigi indica para mantener saldo en tu cuenta.
  • Pedí que te transfieran. Otro usuario Zigi puede enviarte dinero directamente desde la app y el saldo queda disponible para el débito.
  • Si el dinero viene de otro banco, hacé la transferencia con anticipación: el tiempo de acreditación depende del banco de origen y del horario de la operación.
  • Cobrá una remesa pendiente en tu cuenta. Con SukuPay el dinero llega desde Estados Unidos en menos de 20 segundos, y con Intermex y su app Amigo Paisano alcanza tu número de teléfono para recibirla.

Si la cuota ya venció y no llegaste a cubrirla, cargá saldo lo antes posible para que el sistema pueda procesar el débito. El soporte atiende por WhatsApp al +502 2215 6002, de 8:00 a 23:00, si necesitás confirmar el estado.

Cómo confirmar que el pago se acreditó

Después de cada fecha de pago, revisá los movimientos de tu cuenta: el débito de la cuota tiene que figurar ahí. Una captura de pantalla del movimiento te sirve como respaldo para cualquier consulta posterior.

Para no depender de tu memoria, configurá recordatorios en el calendario de tu celular dos o tres días antes de cada vencimiento. Algo tan simple como «revisar saldo, la cuota vence el viernes» evita débitos fallidos.

Pagar cada cuota a tiempo también construye tu historial crediticio, y ese récord es el que define el monto de tu próximo crédito: Zigi lo toma en cuenta en cada nueva solicitud.

Todo el proceso ocurre dentro de una plataforma respaldada por Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica.

Descargá Zigi hoy y manejá tu crédito desde el celular: zigi.app, sin papelería y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre el pago del crédito

¿Puedo pagar mi cuota desde otro banco?

El pago en sí no se hace desde otro banco: el débito sale siempre de tu cuenta Zigi. Lo que podés hacer es transferirte dinero desde otra entidad para tener saldo antes de la fecha, con la anticipación que requiera tu banco.

¿Qué pasa si el débito automático falla por falta de saldo?

Cargá saldo lo antes posible, con una recarga en agentes, cajeros o agencias de Banco Industrial o con una transferencia. Mientras tengas un crédito activo sin pagar, no vas a poder solicitar uno nuevo.

Si querés confirmar que la cuota pendiente ya se procesó, el equipo de soporte atiende por WhatsApp al +502 2215 6002 y por correo a zigidudas@zigi.app.

¿Puedo adelantar el pago de mi crédito?

Sí. Desde la app podés pagar la totalidad de tu crédito de forma anticipada, sin esperar al vencimiento de las cuotas restantes. Al quedar liquidado, podés solicitar un crédito nuevo cuando lo necesités.

¿Pagar a tiempo mejora mis próximos créditos?

El monto que Zigi te ofrece depende de tu récord crediticio, así que un historial de cuotas pagadas en fecha juega a tu favor en cada nueva solicitud, que se aprueba en segundos y sin papelería.

¡Estamos para ayudarte!

Contáctanos por nuestras redes oficiales o escribiéndonos al WhatsApp 2215-6002

¡Estamos para Ayudarte!

Contactános por nuestras redes oficiales o escribiéndonos a WhatsApp 2215-6002