Blog

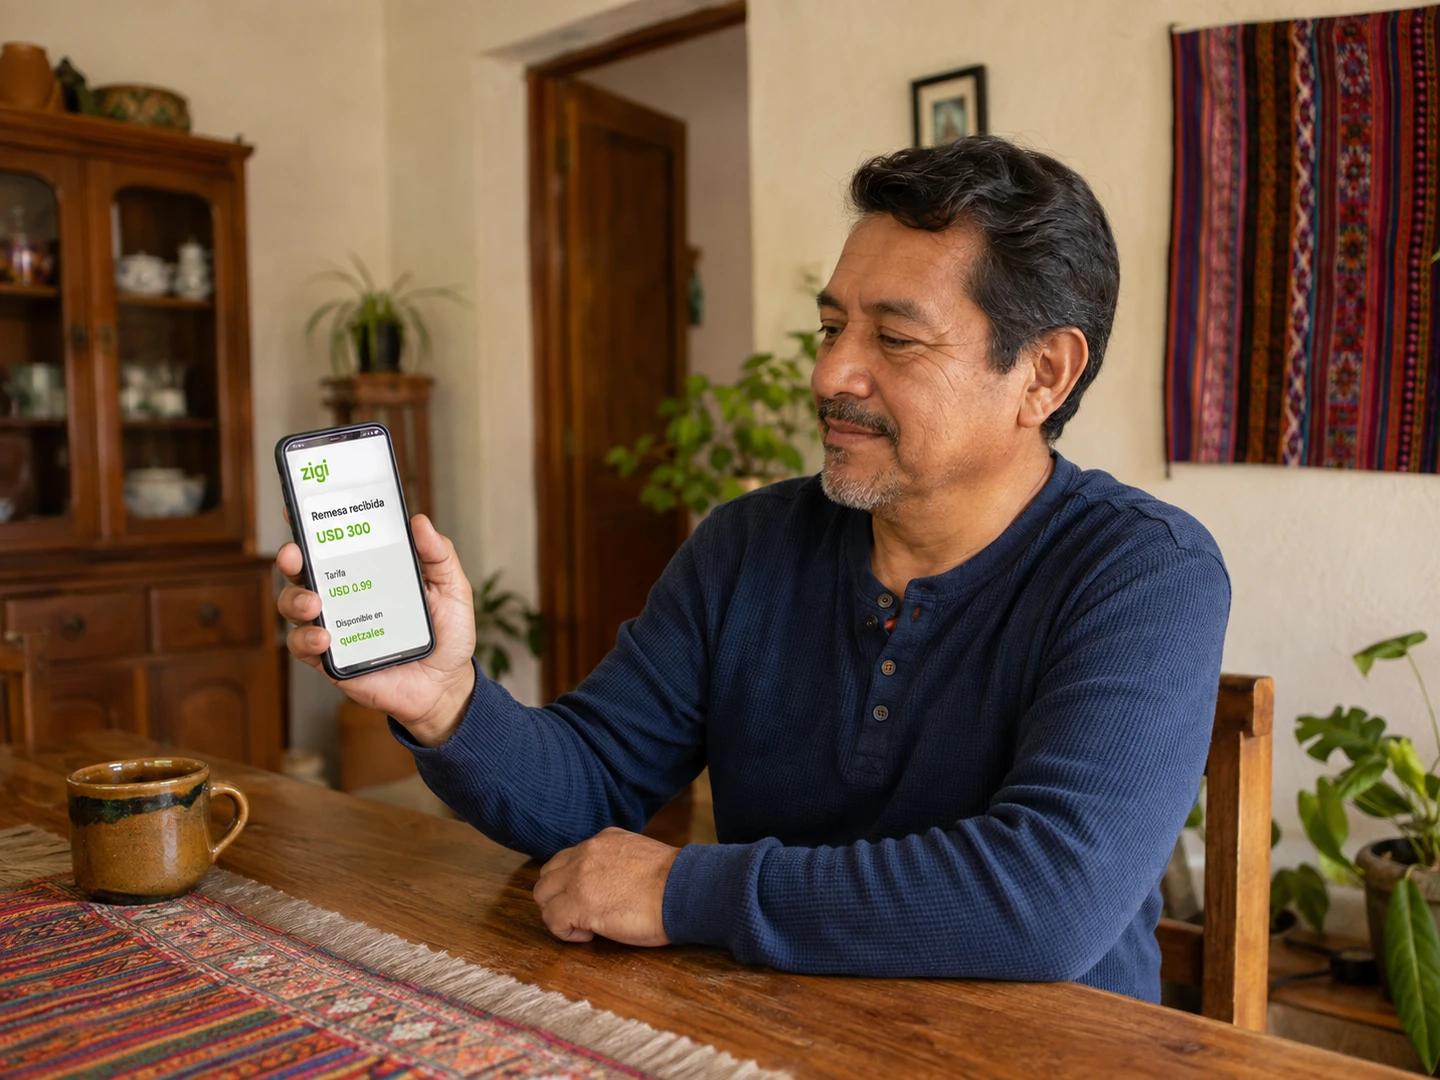
Persona consultando en su celular si existe un impuesto a las remesas en Guatemala.

¿Existe un impuesto a las remesas en Guatemala? Lo que debés saber

Cada mes, millones de dólares llegan a Guatemala desde Estados Unidos en forma de remesas familiares. Y cada mes, miles de receptores se preguntan si el gobierno les está quitando una parte de ese dinero.

La duda sobre si un impuesto a las remesas Guatemala existe circula en grupos de WhatsApp, en llamadas entre familiares y en búsquedas rápidas que rara vez llevan a una respuesta clara.

Esa confusión tiene un costo real, porque mientras la gente se preocupa por un impuesto que no aplica, deja pasar los cobros que sí reducen lo que recibe.

La SAT (Superintendencia de Administración Tributaria) no aplica un impuesto específico a la recepción de remesas familiares en Guatemala.

Si alguien envía 200 dólares desde Houston, el gobierno guatemalteco no retiene un porcentaje de ese monto al momento de la entrega.

El ISR tampoco entra en juego para las remesas en Guatemala cuando son envíos familiares. La Ley de Actualización Tributaria (Decreto 10-2012) grava rentas de fuente guatemalteca: actividades lucrativas, rentas del trabajo y rentas de capital.

Una remesa que un familiar envía desde el exterior no encaja en ninguna de esas categorías, así que no genera impuestos para quien la recibe.

¿Y el impuesto a las remesas de Estados Unidos?

Parte de la confusión viene del otro lado de la frontera. Desde el 1 de enero de 2026, Estados Unidos aplica un impuesto federal del 1% a las remesas enviadas con efectivo, giro postal o cheque de caja, según el IRS.

Ese impuesto lo paga el remitente en Estados Unidos, no el receptor en Guatemala. Los envíos fondeados desde cuentas bancarias o con tarjeta de débito quedan fuera de ese gravamen.

En la práctica, las remesas digitales evitan ese 1%, y del lado guatemalteco recibirlas sigue sin generar impuestos.

Lo que parece impuesto pero es negocio

Si no hay impuesto, entonces por qué el receptor siente que le llega menos de lo que le enviaron. Esa percepción tiene una explicación que no pasa por la autoridad fiscal.

Cuando un proveedor de remesas cobra una tarifa de envío por transacción, ese cargo lo paga el remitente en Estados Unidos. Pero existe un segundo costo que casi nadie ve y que afecta directamente al receptor.

Se trata del margen en el tipo de cambio en remesas a Guatemala, la diferencia entre la cotización oficial del quetzal frente al dólar y la cotización que el proveedor aplica internamente para convertir el monto.

Si la tasa de referencia del Banco de Guatemala marca 7.60 quetzales por dólar y el proveedor convierte a 7.40, esa diferencia puede representar un descuento en remesas Guatemala de entre el 2% y el 3% del monto total.

Sobre un envío de 300 dólares, eso significa recibir entre 45 y 70 quetzales menos, sin que aparezca un solo renglón que diga «cobro» o «comisión».

Ese margen cambiario funciona como ingreso para el proveedor, y es una práctica comercial, no un cobro estatal.

Pero al receptor le llega como si alguien le hubiera descontado algo, lo que alimenta la idea de que se cobra impuesto a remesas Guatemala de alguna forma encubierta. No hay tal cobro gubernamental.

Lo que hay es un modelo de negocio donde la ganancia se incorpora dentro del tipo de cambio.

¿Cómo verificar el costo real de una remesa?

La pregunta de cuánto cobran por enviar remesas a Guatemala tiene dos partes que conviene separar para comparar bien. La primera es la tarifa visible que paga el remitente al momento de enviar.

La segunda es la cotización del tipo de cambio que aplica el proveedor para convertir dólares a quetzales.

Pasos para comparar proveedores antes de cada envío

  • El remitente consulta la tasa de referencia del Banco de Guatemala, publicada cada día hábil en su sitio oficial, y la usa como punto de comparación antes de enviar.
  • Con esa cifra en mano, revisa la cotización que ofrece cada proveedor dentro de su app o plataforma para identificar la diferencia real.
  • Si la tasa de referencia es 7.60 y el proveedor ofrece 7.35, la diferencia de 0.25 por dólar ya es un costo que suma, especialmente en envíos recurrentes.

Entender cómo funciona el tipo de cambio en remesas Guatemala permite tomar decisiones que, acumuladas en un año de envíos mensuales, pueden representar el equivalente a una o dos remesas adicionales.

Un envío mensual de 400 dólares con un margen cambiario del 2.5% implica perder alrededor de 10 dólares cada vez. En doce meses son 120 dólares, y con una tarifa de envío fija por transacción el costo anual supera los 200 dólares.

Cuánto puede costar un margen cambiario alto en un año

Concepto

Costo por envío

Costo anual (12 envíos)

Margen cambiario del 2.5% sobre $400

~$10

~$120

Tarifa de envío fija

$8

$96

Costo total combinado

~$18

más de $200

Proveedores con tarifas fijas y márgenes cambiarios bajos cambian esa ecuación por completo.

Zigi, respaldada por Banco Industrial, permite recibir remesas vía SukuPay con una tarifa de $0.99 que paga el remitente en Estados Unidos y sin cargo al receptor, con el dinero disponible en menos de 20 segundos.

También funciona con Intermex a través de Amigo Paisano: el receptor solo necesita su número de teléfono para cobrar. Eso hace que transferir dinero en Guatemala sin el número de cuenta bancaria sea una opción real para muchas familias.

Tres pasos que protegen cada envío

Evitar sorpresas en el monto recibido requiere una rutina simple. Antes del envío, el remitente consulta la tasa del día en el Banco de Guatemala y la compara con la cotización del proveedor que piensa usar.

Como referencia práctica, si la diferencia supera los 15 centavos por dólar, vale la pena revisar al menos una alternativa.

Después del envío, el receptor verifica en su cuenta o recibo que el monto en quetzales corresponda al cálculo esperado según la tasa acordada, porque cualquier discrepancia se puede reclamar con el comprobante en mano.

La rutina recomendada para cada remesa

  • Consultar la tasa de referencia del Banco de Guatemala el mismo día del envío y anotarla para comparar.
  • Revisar la cotización del proveedor y descartar cualquier opción donde la diferencia supere los 15 centavos por dólar.
  • Verificar después del envío que el monto recibido en quetzales coincida con el cálculo esperado según la tasa acordada.
  • Guardar el comprobante de envío para poder reclamar cualquier discrepancia cuanto antes.

Ningún descuento en remesas Guatemala proviene de un impuesto estatal. Todo lo que reduce el monto final es una decisión comercial del proveedor, y como tal, el receptor tiene el poder de elegir otro.

Quienes quieran saber cómo enviar dinero a otra persona en Guatemala desde el celular pueden encontrar opciones con costos más bajos que los canales tradicionales.

La diferencia entre un proveedor con costos altos y uno eficiente puede significar que la familia reciba el equivalente a un mes extra de remesas cada año, sin necesidad de enviar más dinero, solo enviarlo mejor.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre impuesto a las remesas en Guatemala

¿La SAT puede gravar mis remesas en el futuro si la ley cambia?

En Guatemala, crear o modificar un impuesto solo puede hacerse mediante una ley aprobada por el Congreso de la República. La SAT administra y cobra los impuestos existentes, pero no puede crear uno nuevo por su cuenta.

Si algún día se propusiera gravar las remesas, el cambio tendría que pasar por el proceso legislativo completo y publicarse oficialmente antes de aplicarse, así que no ocurriría de un día para otro.

¿Cómo sé si el proveedor me está aplicando un margen cambiario alto?

Basta comparar la tasa de referencia publicada por el Banco de Guatemala con la cotización que el proveedor muestra en su app o plataforma antes de confirmar el envío.

Una diferencia mayor a 15 centavos por dólar ya es una señal de que conviene buscar otra opción. Repetir esa comparación en cada envío toma un minuto y protege el monto que recibe la familia.

¿Las tarifas de envío las paga el remitente o el receptor?

En la mayoría de los casos, la tarifa de envío la paga el remitente en Estados Unidos al iniciar la transferencia. El impuesto estadounidense del 1% a los envíos en efectivo también corre por cuenta del remitente.

El margen cambiario, en cambio, sí afecta directamente al receptor, ya que reduce el monto en quetzales que finalmente recibe.

¿Qué diferencia hay entre una tarifa fija y un margen cambiario?

Una tarifa fija es un cobro visible que aparece en el recibo de envío, mientras que el margen cambiario es una diferencia entre la tasa oficial y la tasa interna del proveedor que no siempre queda explícita.

Los dos reducen el monto que llega, pero el margen cambiario es más difícil de detectar sin comparar tasas antes de confirmar la operación.

¿Cuánto tiempo tarda en llegar una remesa enviada por plataformas digitales?

Depende del proveedor, pero plataformas digitales como Zigi a través de SukuPay pueden acreditar el dinero en menos de 20 segundos, con una tarifa de $0.99 que paga el remitente.

Los canales tradicionales, como agencias físicas, pueden tardar desde horas hasta un día hábil completo, además de requerir que el receptor se acerque a cobrar.
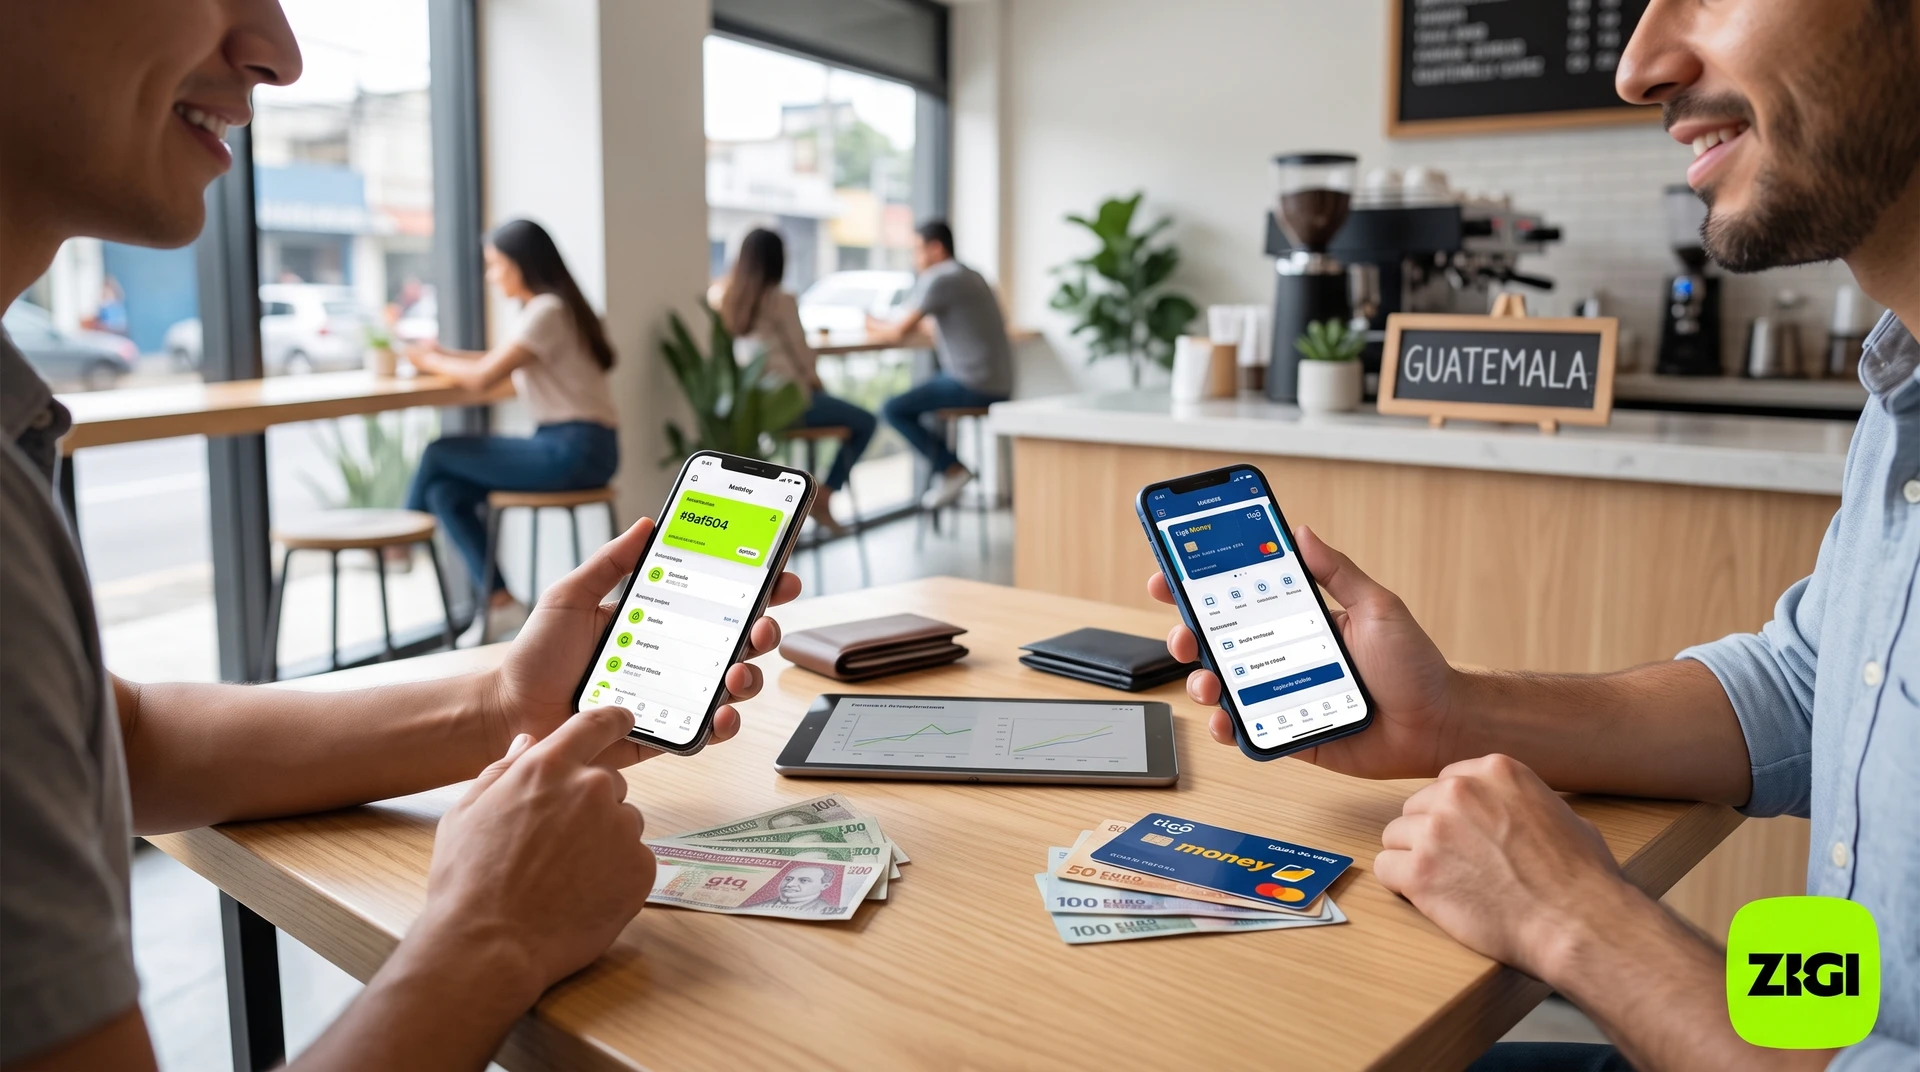
Comparativa entre Zigi y Tigo Money en Guatemala tras el cierre de operaciones de Tigo Money.

Zigi vs Tigo Money: ¿cuál es mejor para vos en Guatemala?

Zigi y Tigo Money fueron dos de las plataformas de pagos digitales más usadas en Guatemala, pero la comparación cambió por completo en 2026: Tigo Money cerró sus operaciones el 30 de junio de 2026.

Esta guía repasa qué ofrecía cada plataforma, qué significa el cierre si todavía tenés saldo pendiente y cómo podés seguir moviendo tu dinero desde el celular.

Dos billeteras, dos lógicas distintas

Durante años, la búsqueda Zigi vs Tigo Money Guatemala cuál es mejor tuvo sentido: las dos competían por el mismo celular, aunque con modelos muy distintos.

Tigo Money nació como extensión del operador móvil Tigo (Millicom) y, como recordó su propio aviso de despedida, acompañó a millones de guatemaltecos durante 16 años con una red de agentes físicos para cargas, retiros y envíos de dinero.

Zigi funciona con otra lógica: es la plataforma 100% digital de Banco Industrial, con cuenta monetaria, créditos, remesas y tarjeta de débito Mastercard integrados en una sola app.

Tigo Money cerró: fechas clave y saldos

Según el aviso oficial de Tigo Guatemala, la app y el acceso web de Tigo Money dejaron de estar disponibles el 1 de abril de 2026, y el servicio finalizó sus operaciones el 30 de junio de 2026.

Si te quedó saldo en la billetera, el reintegro se gestiona con el Centro de Atención al Cliente de Tigo, en el *611, el 2428-0000 o por WhatsApp al mismo número.

Antes del cierre, la empresa invitó a usar el saldo o retirarlo sin costo en Agentes Tigo Money y Cajeros 5B. Ese plazo ya venció, por eso hoy el trámite pasa por el proceso de reintegro.

¿Qué ofrece cada plataforma hoy?

Función

Zigi (activa)

Tigo Money (cerró el 30 de junio de 2026)

Apertura de cuenta

Solo DPI, correo y celular, sin costo

Ya no admite registros

Transferencias a otros bancos

Hasta Q5,000 diarios y Q15,000 mensuales

No disponible

Pagos con QR

Interoperable con códigos Zigi, CUIK y Bi

No disponible

Tarjeta de débito

Mastercard gratuita incluida

No disponible

Créditos

De Q70 a Q3,500, en menos de tres minutos

No disponible

Créditos y remesas: lo que Zigi resuelve hoy

Para quienes usaban Tigo Money para recibir dinero o cubrir un gasto urgente, las funciones que más pesan al migrar son el acceso a crédito y el cobro de remesas.

Zigi ofrece créditos de Q70 a Q3,500, aprobados en menos de tres minutos con una selfie biométrica como verificación, sin fiadores ni formularios.

El dinero llega directo a la cuenta y el pago se debita automáticamente según el plan elegido, así que conviene mantener saldo disponible en la fecha de cada cuota.

En remesas, Zigi integra SukuPay para recibir envíos desde Estados Unidos directo en la cuenta, y suma la alianza con Intermex para cobrarlas con solo el número de teléfono.

Entender el tipo de cambio en remesas a Guatemala también ayuda a calcular cuánto dinero llega realmente al destinatario en cada envío.

Ventajas de Zigi para ex usuarios de Tigo Money

  • La cuenta se abre solo con DPI, correo y celular, sin cobros por apertura, manejo, saldo mínimo ni anualidad.
  • La tarjeta de débito Mastercard viene incluida gratis y sirve para pagar en comercios físicos y en compras en línea.
  • El efectivo no queda afuera: podés recargar y retirar en cajeros, agencias y agentes Bi en todo el país.
  • Funciona con cualquier operador de telefonía, y si tenés línea Claro la app no consume los datos móviles de tu plan.
  • Los pagos con QR son interoperables con códigos Zigi, CUIK y Bi, así que sirven en más comercios.

¿Qué opción te queda tras el cierre?

La pregunta de si conviene Zigi o Tigo Money quedó respondida por los hechos: hoy solo una de las dos sigue operando. Lo que vale evaluar es si Zigi cubre lo que resolvías con Tigo Money.

Quien recibía remesas encuentra en Zigi una cuenta respaldada por Banco Industrial, lista para usar el dinero con tarjeta Mastercard, QR o transferencia.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Quien operaba casi todo en efectivo puede apoyarse en la red física de Banco Industrial para cargar y retirar, y dejar la app para los pagos, envíos y cobros del día a día.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre Zigi y Tigo Money

¿Tigo Money sigue funcionando en Guatemala?

No. La app y el acceso web dejaron de estar disponibles el 1 de abril de 2026, y el servicio cerró operaciones el 30 de junio de 2026, según el aviso oficial publicado por Tigo Guatemala.

El cierre aplica a todo el servicio en el país. Las cuentas ya no admiten pagos, envíos ni recargas, y la atención quedó enfocada en resolver los saldos pendientes de los usuarios.

¿Qué pasa con el saldo que quedó en Tigo Money?

Los saldos remanentes se gestionan mediante un proceso de reintegro a través del Centro de Atención al Cliente de Tigo: *611, teléfono 2428-0000 o WhatsApp al mismo número.

Conviene iniciar el trámite cuanto antes y conservar cualquier comprobante de la cuenta, porque la gestión ya no se hace desde la app sino directamente con el centro de atención.

¿Puedo usar Zigi si tengo línea de otro operador?

Sí. Zigi funciona con cualquier número de celular sin importar el operador, porque es una plataforma de Banco Industrial y no depende de ninguna compañía de telefonía.

Si tenés línea Claro hay un beneficio extra: usar la app no consume los datos móviles de tu plan, así que podés entrar aunque te quedes sin saldo de navegación.

¿Cómo recibo remesas ahora que Tigo Money cerró?

Con Zigi cobrás la remesa desde la app ingresando el código que te comparte quien la envía, y el dinero se acredita de inmediato en tu cuenta.

Para envíos desde Estados Unidos, Zigi trabaja con SukuPay e Intermex, así el remitente puede mandar el dinero directo a tu cuenta o con solo tu número de teléfono.

¿La tarjeta Mastercard de Zigi tiene costo anual?

La tarjeta de débito Mastercard de Zigi es gratuita y no tiene cobros por apertura, manejo, saldo mínimo ni anualidad. Se activa junto con la cuenta desde la app, sin necesidad de visitar una agencia.

Sirve para pagar en comercios de Guatemala y también en compras internacionales en línea, usando el saldo disponible de la cuenta.

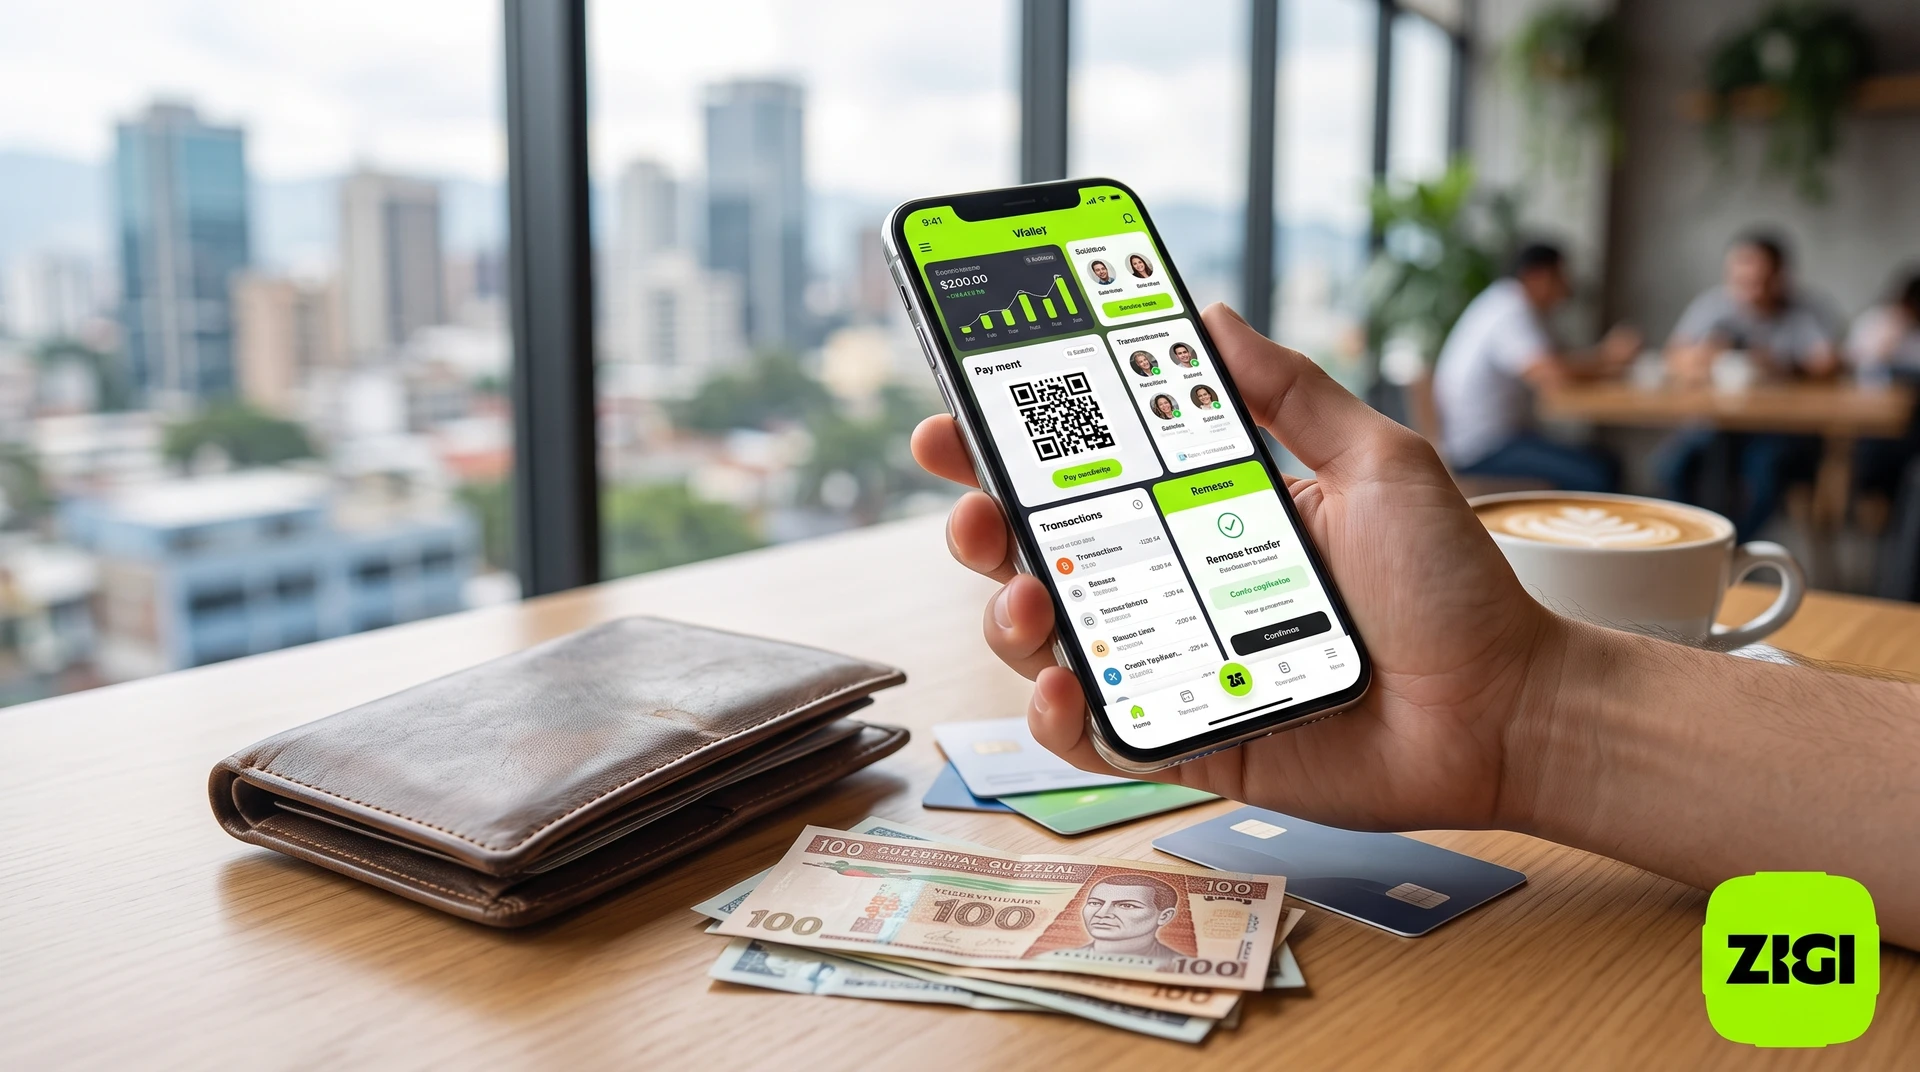
Billeteras digitales en Guatemala 2026, comparativa completa de opciones y ventajas.

Billeteras digitales en Guatemala: comparativa completa 2026

En 2026, Guatemala tiene varias opciones de billeteras digitales, pero no todas ofrecen lo mismo en acceso, costos y funciones.

Esta guía compara las principales características que debés evaluar antes de elegir, con Zigi como referencia de lo que ofrece una billetera respaldada por un banco regulado.

Elegir mal la billetera digital puede salir caro

En Guatemala operan varias billeteras digitales con propuestas que, vistas de lejos, parecen idénticas. Todas prometen pagos rápidos, cero filas y una cuenta desde el celular.

El mapa además cambió este año: Tigo Money cerró operaciones el 30 de junio de 2026, según el aviso oficial de Tigo, después de 16 años en el país. Sus usuarios ahora buscan a dónde migrar su dinero digital.

Conviene separar dos categorías que suelen mezclarse. Una billetera independiente, como Akisí, funciona como plataforma de pagos sin efectivo en Guatemala y transferencias, apoyada en su propia red de agentes y comercios.

Una plataforma como Zigi, en cambio, opera como brazo digital de Banco Industrial: la cuenta que se abre es una cuenta monetaria regulada dentro del grupo financiero más grande de Guatemala y Centroamérica.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Variables clave para elegir billetera digital

La comparativa billeteras Guatemala empieza por seguridad y respaldo institucional. Zigi y las apps financieras de bancos tienen detrás entidades reguladas por la Superintendencia de Bancos, lo que les permite ofrecer cuentas monetarias reales.

Comisiones y costos por plataforma

  • Zigi no cobra apertura, manejo de cuenta, saldo mínimo ni anualidad, y la tarjeta de débito Mastercard que viene con la cuenta tampoco tiene costo de emisión ni mantenimiento.
  • Tigo Money dejó de ser una opción: cerró operaciones el 30 de junio de 2026 y los saldos remanentes se gestionan mediante reintegro a través de su centro de atención al cliente.
  • Otras billeteras que llegaron hace poco al mercado guatemalteco apuestan por la experiencia de uso, aunque su ecosistema de aceptación en comercios todavía está en construcción.

Límites de transferencia y retiro

En Zigi no hay límite mínimo ni máximo para el saldo de la cuenta. Los únicos límites aplican a las transferencias hacia otros bancos, y los montos vigentes se consultan en la app antes de confirmar cada operación.

En otras billeteras, los límites de transferencia y retiro suelen depender del nivel de verificación de identidad que el usuario haya completado.

Remesas y crédito cambian la ecuación

Donde la comparativa se vuelve más reveladora es en dos variables que afectan a millones de guatemaltecos.

Guatemala recibió más de 20,000 millones de dólares en remesas en 2024, según cifras del Banco de Guatemala, y enviarlas por canales tradicionales suele costar un porcentaje del monto que se acumula envío tras envío.

Zigi integró SukuPay como motor de remesas, lo que permite recibir transferencias desde Estados Unidos en menos de 20 segundos con una tarifa plana de USD 0.99 por transacción, sin pasos técnicos adicionales para el usuario.

El acceso a crédito formal separa aún más las opciones.

Zigi ofrece créditos desde Q70 hasta Q3,500, aprobados en menos de 3 minutos mediante verificación biométrica con selfie, sin fiadores ni formularios.

La interoperabilidad de pagos QR agrega otra capa.

Zigi acepta y genera códigos QR compatibles con la red CUIK (VisaNet) y con QR Bi, lo que amplía la cobertura a miles de comercios en todo el país, algo que conviene entender antes de pagar con tu celular en tiendas físicas en Guatemala.

¿Qué billetera conviene según el perfil?

Perfiles y recomendaciones por necesidad

  • Un usuario de 18 a 35 años que busca su primera cuenta digital, crédito sin historial y una tarjeta de débito Mastercard gratuita encuentra en Zigi todo en una sola app, con el respaldo de Banco Industrial.
  • Quien recibe remesas desde Estados Unidos con frecuencia debería comparar el costo por transacción y el tiempo de acreditación, ya que la diferencia entre una tarifa plana y un porcentaje variable se acumula cada mes.
  • Para usuarios en zonas rurales donde los puntos físicos importan más que la app, Akisí destaca una red de más de 12,000 puntos de atención para pagos y retiros, según su propio sitio.
  • Quienes usaban Tigo Money necesitan un nuevo destino para su dinero: tras el cierre de operaciones, una cuenta respaldada por un banco regulado permite migrar sin perder funciones.

La billetera adecuada depende de si la prioridad es pagar en comercios, recibir remesas, acceder a crédito o tener una cuenta digital sin costos.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre billeteras digitales en Guatemala

¿Las billeteras digitales en Guatemala están reguladas por alguna autoridad?

Depende del tipo de plataforma. Zigi y las apps financieras de bancos están respaldadas por entidades supervisadas por la Superintendencia de Bancos, por lo que ofrecen cuentas monetarias reguladas.

Otras billeteras operan bajo modelos distintos al bancario. Antes de depositar, conviene revisar quién respalda el saldo y qué entidad responde si algo sale mal.

¿Cuánto cuesta recibir remesas desde Estados Unidos con estas apps?

El costo varía de forma significativa según la plataforma. Zigi cobra una tarifa plana de USD 0.99 por transacción a través de SukuPay, con acreditación en menos de 20 segundos.

Otras plataformas aplican porcentajes variables o requieren retiro en puntos físicos, lo que eleva el costo real del envío y suma tiempo de traslado.

¿Es posible acceder a crédito sin historial bancario desde una billetera digital?

Zigi ofrece créditos desde Q70 hasta Q3,500 aprobados en menos de 3 minutos mediante verificación biométrica con selfie, sin necesidad de fiadores ni historial crediticio previo.

El monto disponible se ajusta al perfil de cada usuario dentro de la app, y pagar a tiempo ayuda a construir un historial crediticio formal desde cero.

¿Qué billetera digital conviene si vivo en una zona rural con poca conectividad?

Akisí publica en su sitio una red de más de 12,000 puntos físicos de atención para pagos y retiros, útil donde la conectividad es limitada y el efectivo sigue siendo protagonista.

Para quien combina zona rural con remesas o crédito, conviene revisar si la billetera elegida cubre esas funciones o si necesita complementarla con una cuenta respaldada por un banco.

¿Puedo usar la misma billetera para pagar en tiendas y recibir mi sueldo o remesas?

Algunas plataformas permiten hacer todo desde una sola app. Zigi combina pagos QR en comercios afiliados, recepción de remesas y acceso a crédito dentro de la misma cuenta monetaria respaldada por Banco Industrial.

La cobertura de comercios que aceptan cada plataforma varía, por lo que vale revisar qué red QR usa cada billetera antes de decidir.

¡Estamos para ayudarte!

Contáctanos por nuestras redes oficiales o escribiéndonos al WhatsApp 2215-6002

¡Estamos para Ayudarte!

Contactános por nuestras redes oficiales o escribiéndonos a WhatsApp 2215-6002