Blog

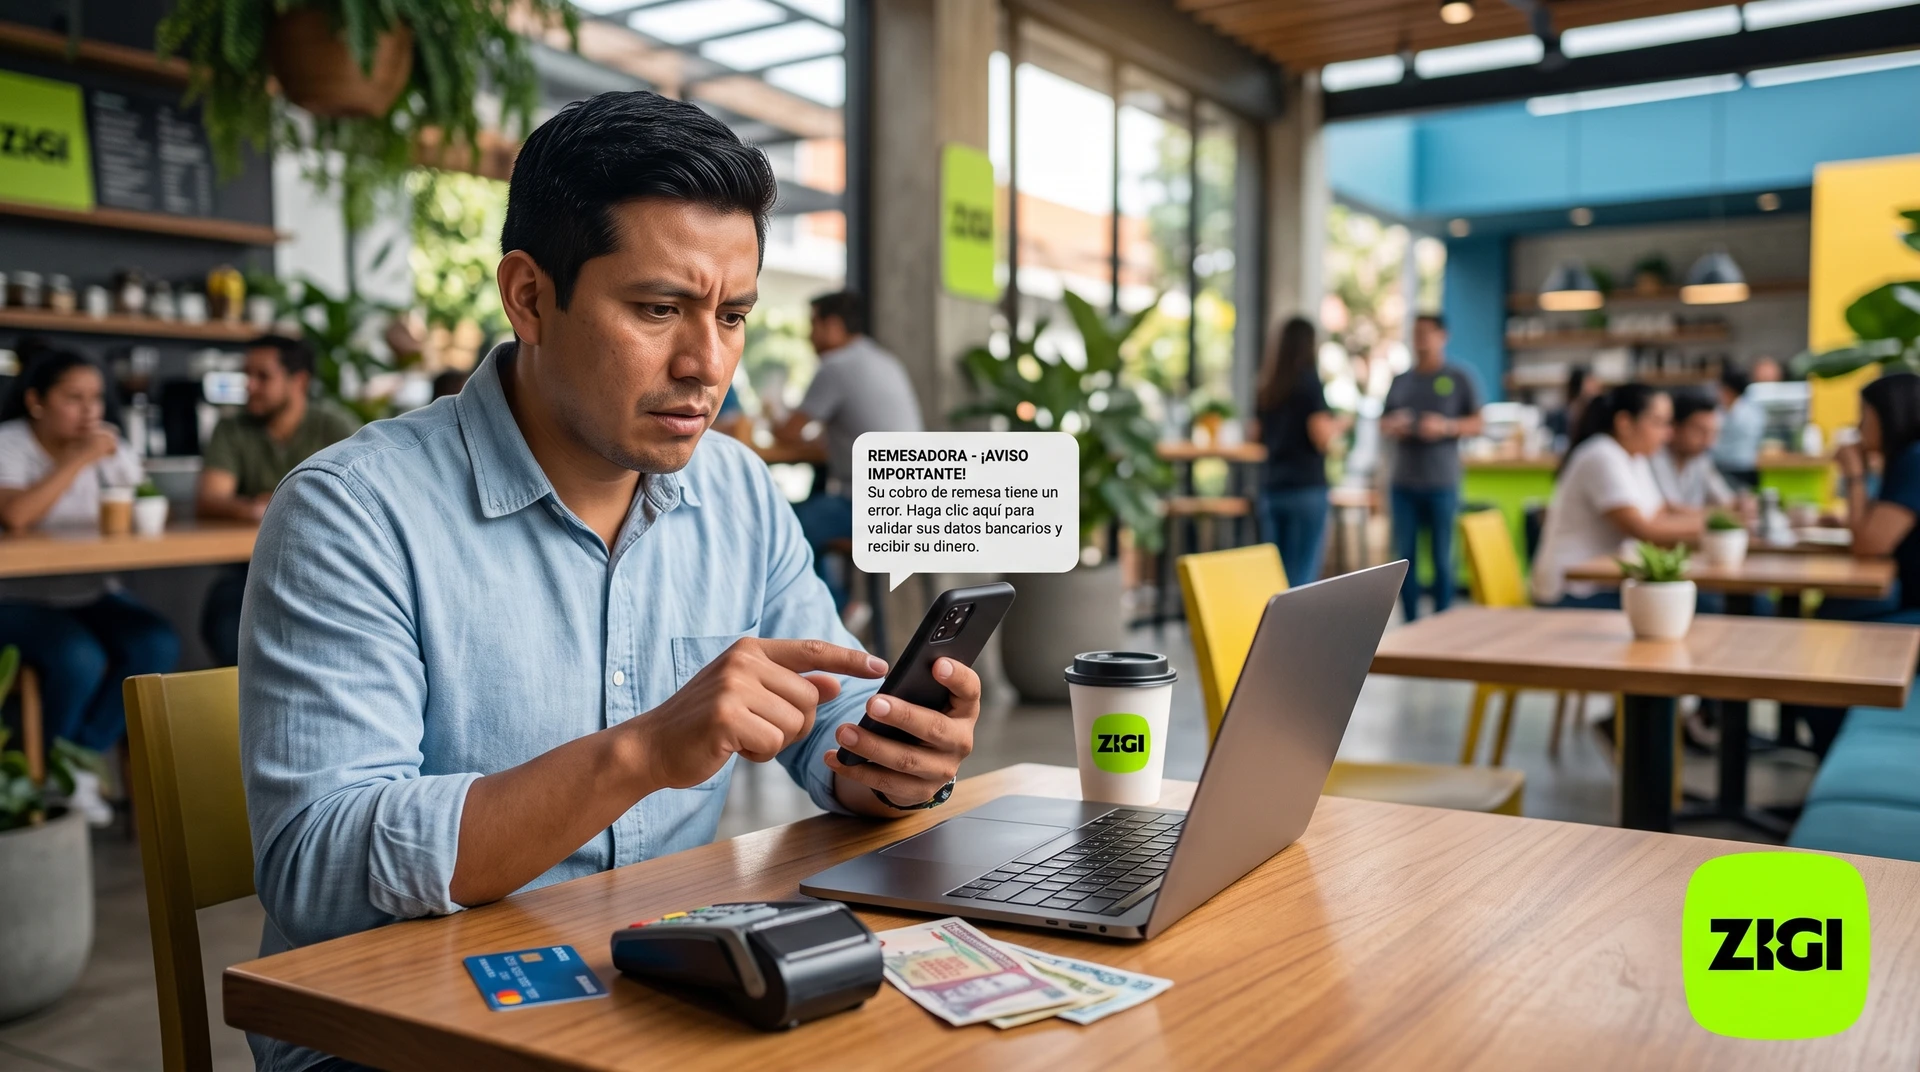
Señales de alerta de un intento de fraude con remesas en Guatemala, en la pantalla del celular.

Fraudes con remesas en Guatemala: cómo identificarlos y protegerte

Las remesas sostienen la economía de buena parte de los hogares guatemaltecos, y ese volumen de dinero atrae a redes de estafadores cada vez más organizadas.

Los fraudes con remesas funcionan porque replican con precisión el lenguaje y los procesos de instituciones reales. Por eso conviene conocer los tres mecanismos que se repiten.

¿Cómo operan los fraudes con remesas?

La llamada falsa del banco o la remesadora

Alguien se identifica como empleado del banco o de la empresa remesadora y menciona el nombre completo de la persona, dato que suele salir de bases filtradas o de redes sociales.

Después cita un monto aproximado de remesa y genera urgencia, con frases del tipo «si no confirmamos sus datos en cinco minutos, el envío será devuelto al remitente».

Lo que piden siempre termina siendo lo mismo: número de DPI, contraseña, PIN o el código de verificación que llega por SMS. Ninguna institución financiera regulada solicita esos datos por teléfono.

El mensaje de phishing

Llega por SMS o WhatsApp con un enlace que imita la página de un banco o de una remesadora. El detalle que los delata es el dominio.

La dirección legítima de una entidad financiera guatemalteca usa su nombre oficial, mientras que las falsas agregan guiones, palabras de más o terminaciones poco habituales.

Conviene escribir la dirección a mano en el navegador en vez de tocar el enlace.

El mensaje típico dice algo como «su remesa requiere verificación, ingrese aquí para liberar el depósito» y redirige a un formulario donde la víctima entrega sus credenciales sin darse cuenta.

La agencia que opera sin autorización

Son locales que ofrecen cobro de remesas con «comisiones más bajas» o «sin requisitos» sin estar autorizados por la Superintendencia de Bancos.

Suelen instalarse cerca de mercados o terminales de buses e imprimir recibos con logos copiados. El riesgo no es solo el cobro de una vez: también aparecen documentos que autorizan redirigir envíos futuros a otra cuenta.

Señales que distinguen un fraude de una gestión real

Si alguien pide contraseñas, PIN o códigos de verificación por teléfono, SMS o WhatsApp, la conversación termina ahí. Un banco o una remesadora no pide esa información por esos canales.

Las frases como «tiene cinco minutos» o «su dinero será devuelto» buscan que actúes sin pensar. Los procesos bancarios reales tienen ventanas de tiempo amplias, así que la urgencia extrema es en sí misma una señal.

Cualquier trámite legítimo se hace dentro de la app oficial, en una agencia autorizada o llamando al número que figura en el sitio verificado de la institución.

También conviene entender cómo funciona el tipo de cambio en remesas a Guatemala, porque permite detectar cuando el monto que cita un supuesto agente no cierra.

La Superintendencia de Bancos publica el listado de entidades autorizadas para operar en Guatemala, y se puede consultar antes de confiarle dinero a un intermediario.

Si una agencia de cobro de remesas no aparece en ese listado, no hay a quién reclamarle si algo sale mal.

Los préstamos falsos por WhatsApp

Otro esquema frecuente ofrece créditos instantáneos «sin requisitos» y pide un depósito previo como «garantía» o «seguro de desembolso».

Esos mensajes circulan con logotipos de bancos guatemaltecos y números que cambian todo el tiempo. Ninguna institución regulada cobra un depósito antes de otorgar un crédito.

Si te piden dinero por adelantado para «liberar» un préstamo, es una estafa.

Cómo proteger una cuenta bancaria digital

Acciones concretas para reducir la exposición

  • Activá la verificación en dos pasos en la app bancaria, que agrega una capa que no se puede eludir solo con el número de DPI.
  • Desactivá la vista previa de mensajes en la pantalla de bloqueo, así nadie puede leer un código de verificación sin desbloquear el celular.
  • Revisá cada tanto los dispositivos vinculados a tu cuenta y eliminá los que no reconozcas, para cerrar accesos olvidados.
  • No compartas capturas de transacciones ni de saldos en redes sociales, porque esos datos son los que hacen creíble una llamada falsa.

Hay un factor estructural que suele pasarse por alto. Gran parte de los fraudes con remesas explota el momento en que el dinero pasa por un intermediario físico, sea una agencia, un local de cobro o alguien que «ayuda» con el trámite.

Cada eslabón humano fuera del canal digital oficial es una oportunidad para desviar fondos o capturar datos.

Zigi, la app respaldada por Banco Industrial, permite cobrar la remesa en tu cuenta digital ingresando el código desde el celular, sin ir a un punto físico ni entregar documentos a terceros.

Cerrar el proceso dentro de la app saca del medio el vector de la agencia falsa y reduce la exposición a quienes se hacen pasar por gestores de cobro.

Desde la misma plataforma también podés enviarle dinero a otra persona en Guatemala desde el celular, sin depender de intermediarios.

¿Qué hacer si sospechás un fraude?

Pasos inmediatos

  1. Cambiá todas las contraseñas de la app bancaria desde un dispositivo seguro.
  2. Llamá al número oficial del banco para reportar la situación y pedir el bloqueo temporal de la cuenta.
  3. Guardá capturas de los mensajes o el registro de las llamadas recibidas, porque son la evidencia del caso.
  4. Presentá la denuncia ante el Ministerio Público, y ante la Superintendencia de Bancos si hubo una entidad involucrada.

Reportar rápido no garantiza recuperar el dinero, pero es lo único que abre esa posibilidad, además de frenar movimientos posteriores sobre la misma cuenta.

Para quien gestiona pagos seguido, conocer cómo enviar un link de pago y cobrar desde el celular también ayuda a mantener todo dentro de canales verificables.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre fraudes con remesas en Guatemala

Ya di mis datos por teléfono a alguien que decía ser del banco. ¿Qué hago?

Cambiá de inmediato todas las contraseñas de tu app bancaria desde un dispositivo seguro y llamá al número oficial del banco para pedir el bloqueo temporal de la cuenta.

Cuanto antes lo reportes, más margen hay para frenar movimientos que todavía no se hayan procesado. Guardá la evidencia de la llamada para la denuncia.

¿Cómo verifico si una agencia de cobro de remesas está autorizada?

La Superintendencia de Bancos publica el listado de entidades autorizadas en su sitio oficial, y es la única fuente que conviene usar para confirmarlo.

Si la agencia no aparece en ese listado, evitá hacer cualquier trámite ahí. Un recibo con logo impreso no prueba nada sobre la autorización del local.

¿Un enlace que llegó por WhatsApp con el logo de mi banco es siempre una estafa?

No necesariamente, pero es una señal de alerta que exige verificar antes de tocar el enlace.

Revisá el dominio completo de la dirección. Lo más seguro es no usar el enlace y entrar escribiendo a mano la dirección oficial en el navegador, o directamente desde la app.

¿Los préstamos falsos por WhatsApp afectan también a quienes reciben remesas?

Sí, porque los estafadores combinan esquemas y suelen apuntar a quienes ya reciben remesas con regularidad, usando ese dato para volver creíble la oferta.

La señal más clara sigue siendo la misma: el pedido de un depósito previo para «liberar» el crédito, algo que ninguna institución regulada hace.

¿Cobrar la remesa desde una app es más seguro que ir a una agencia?

Cobrarla desde una app oficial reduce los puntos de exposición, porque no hay que entregar documentos a terceros ni depender de un local cuya autorización es difícil de verificar en el momento.

Cada intermediario físico fuera del canal digital es un punto más donde los datos o el dinero pueden desviarse.
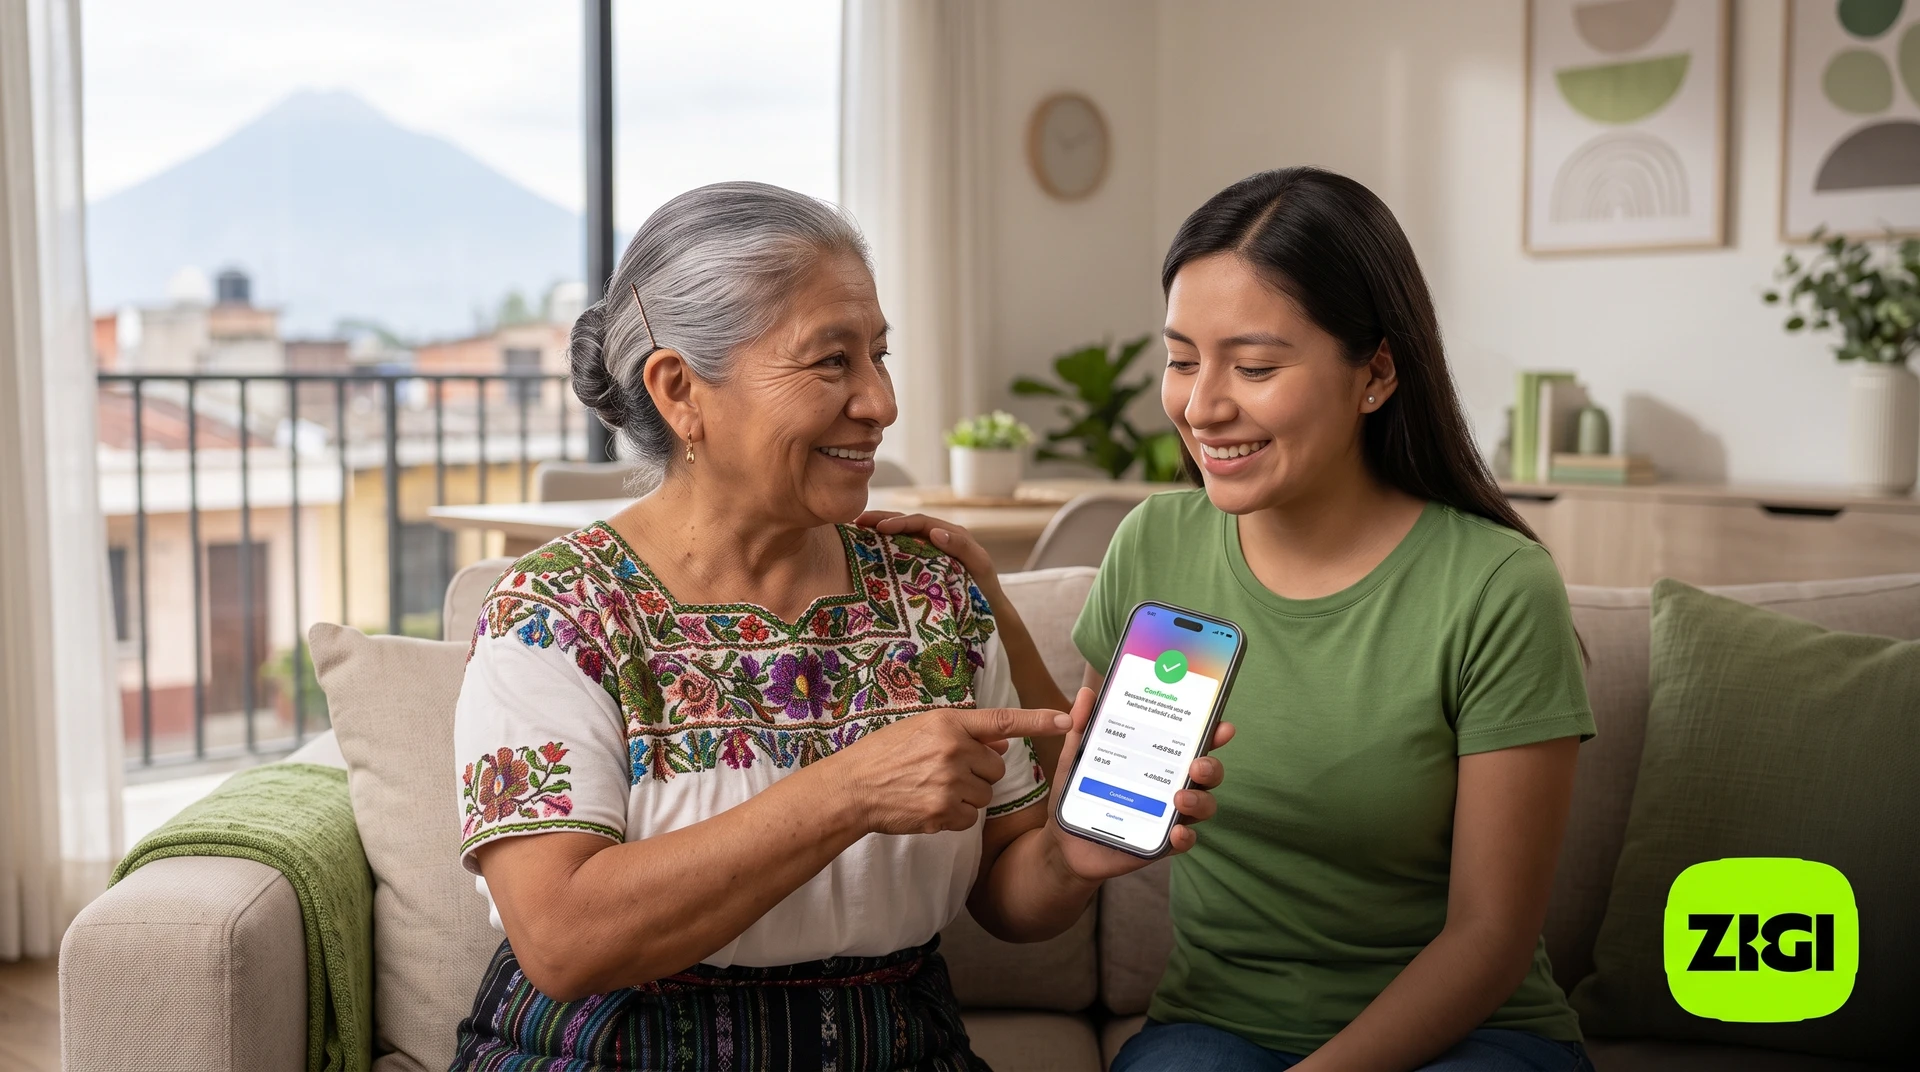
Notificación en el celular que confirma la acreditación de una remesa en la cuenta Zigi.

¿Cómo saber si ya llegó tu remesa en Guatemala?

Muchas familias guatemaltecas pasan por el mismo proceso después de que un familiar envía dinero desde Estados Unidos.

Llaman a la agencia para preguntar si llegó, esperan en línea, reciben un «todavía no aparece en el sistema» y vuelven a llamar más tarde.

Cuando por fin confirman que el dinero está disponible, todavía tienen que trasladarse a recogerlo, muchas veces perdiendo horas de trabajo.

Saber si llegó mi remesa en Guatemala solía depender de ese ciclo de llamadas y desplazamientos, que consume tiempo y genera una ansiedad innecesaria.

¿Por qué el problema nunca fue la velocidad?

El envío en sí suele resolverse rápido. Lo que fallaba era la capa de información entre el envío y quien lo recibe.

Sin una notificación en tiempo real, la persona que espera el dinero queda en un limbo donde la única salida es verificar a mano, marcando un número o presentándose en ventanilla con el DPI.

Ese vacío informativo produce viajes a agencias donde a veces el dinero todavía no fue acreditado, con el costo del pasaje y el tiempo perdido que eso implica.

Cómo saber si llegó tu remesa desde la app

La diferencia más concreta entre el proceso tradicional y el digital está en la velocidad de la información.

Cuando alguien envía una remesa por SukuPay hacia una cuenta Zigi, la notificación de acreditación llega al celular en menos de 20 segundos.

O sea que antes de que quien envió desde Estados Unidos guarde el teléfono, quien recibe en Guatemala ya sabe que el dinero está disponible.

¿Cómo funciona el flujo dentro de la app?

  • Quien envía usa SukuPay desde Estados Unidos, con una tarifa fija por transacción.
  • El dinero viaja sobre rieles digitales que procesan la conversión y la acreditación de forma automática, sin que ninguna de las dos partes toque tecnología compleja.
  • Del lado guatemalteco, la app muestra una notificación con el monto acreditado y una marca de tiempo exacta, así que se puede rastrear la remesa sin hacer una sola llamada.
  • La alianza con Intermex y su app Amigo Paisano amplía las opciones de envío, y permite que el dinero llegue a la cuenta Zigi con solo el número de teléfono del receptor.

Para consultar el historial completo alcanza con abrir la app y revisar los movimientos de la cuenta monetaria.

Cada remesa recibida aparece con fecha, hora, monto en quetzales y origen de la transacción, datos que sirven de comprobante si alguien necesita verificar el depósito.

Esa misma pantalla es la que resuelve las discrepancias entre lo que el familiar dice haber enviado y lo que efectivamente llegó.

Si querés entender cuánto llega después de la conversión, conviene revisar cómo funciona el tipo de cambio en remesas a Guatemala antes de cada envío.

Recibir remesas sin salir de casa

Confirmar que el dinero llegó resuelve la mitad del problema. La otra mitad es cobrarlo sin ir a una agencia, hacer fila y presentar documentación.

Con una cuenta digital, el dinero acreditado queda disponible desde el celular: pagar en comercios con QR, transferir a otra cuenta o retirar en un cajero Bi.

La diferencia práctica es el horario. El dinero está disponible cuando lo necesitás, no cuando la agencia abre, y no depende de tener un punto de cobro cerca.

Para quien trabaja en jornada completa, eso cambia el cálculo: confirmar la llegada pasa a ser mirar una notificación, en lugar de coordinar un viaje.

La cuenta Zigi se abre en menos de 3 minutos desde el celular con solo el DPI, sin costo de apertura, manejo ni saldo mínimo.

Eso saca del camino la barrera de entrada que históricamente alejó a muchos receptores de remesas del sistema financiero formal.

Una vez activa la cuenta, cada envío futuro se acredita automáticamente y queda registrado en el historial con todos los datos de trazabilidad.

Podés ver el resto de las funciones en la guía sobre cómo enviarle dinero a otra persona en Guatemala desde el celular.

Dudas frecuentes del proceso digital

Quien pasa del cobro en ventanilla al cobro digital suele traer dos dudas concretas, y las dos tienen respuesta operativa.

¿Qué pasa si la remesa no aparece en la app?

Lo primero es verificar que el código de remesa coincida exactamente con el que compartió el familiar que envió el dinero.

Dentro de la app hay que tocar «Remesas» en la pantalla principal, ingresar el código y confirmar que los datos personales coincidan con la información de la transferencia.

Si el monto no se refleja, el soporte atiende de 8:00 a 23:00 por WhatsApp al +502 2215 6002 y por correo a zigidudas@zigi.app, donde pueden rastrear el estado de la transacción.

¿Puedo usar el dinero de inmediato o hay período de espera?

Una vez acreditada la remesa, el saldo queda disponible al instante para cualquier operación.

Eso incluye pagos con QR en comercios afiliados, transferencias a contactos por número de teléfono, envíos a cuentas de otros bancos y retiros en cajeros Bi.

Si además tenés la tarjeta de débito Mastercard de Zigi, podés usar ese dinero para comprar en cualquier punto que acepte Mastercard, en Guatemala o en línea.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre la llegada de una remesa

¿Cuánto tarda en llegar una remesa a una cuenta Zigi?

Cuando el envío se hace por SukuPay, la acreditación ocurre en menos de 20 segundos y llega una notificación al celular en el momento.

Los tiempos pueden variar según la plataforma de envío que se use desde Estados Unidos, así que conviene confirmar con quien manda el dinero por dónde lo está enviando.

¿Necesito ir a una agencia para cobrar si tengo cuenta Zigi?

No hace falta ir a ningún punto físico, porque el dinero queda en la cuenta digital desde el momento en que se acredita.

Podés usarlo con QR, transferirlo o retirarlo en un cajero Bi cuando lo necesités, sin depender del horario de una ventanilla.

¿Es seguro recibir remesas en una cuenta Zigi?

La cuenta está respaldada por Banco Industrial, una institución financiera regulada en Guatemala.

Cada transacción queda registrada con fecha, hora y monto, así que cualquier movimiento se puede verificar desde el historial de la app.

¿Qué necesito para abrir la cuenta y empezar a recibir remesas?

Solo el DPI, y el proceso lleva menos de 3 minutos desde el celular, sin costo de apertura, manejo ni saldo mínimo.

Una vez activa, la cuenta ya queda lista para recibir remesas de forma automática, sin ningún trámite extra por cada envío.

El código de remesa no funciona en la app. ¿Qué hago?

Verificá que el código coincida exactamente con el que compartió quien hizo el envío, incluyendo mayúsculas y números.

Si el problema sigue, escribile al soporte por WhatsApp al +502 2215 6002 o a zigidudas@zigi.app, de 8:00 a 23:00.

Comerciante calculando el costo de aceptar pagos con QR frente a un POS bancario en Guatemala.

¿Cuánto cuesta aceptar pagos con QR en tu negocio en Guatemala?

Cuánto cuesta aceptar pagos digitales con QR en Guatemala depende enteramente de la plataforma que elijas.

Con Zigi, respaldada por Banco Industrial, el costo es cero: sin alquiler de equipo, sin comisión por transacción y sin costo de afiliación. Esta guía te ayuda a calcular lo que pagás hoy.

¿Qué paga realmente un negocio por cobrar digital?

El costo de un POS tradicional tiene tres capas que se acumulan mes a mes. Entender cómo funciona el pago con QR deja ver por qué su estructura es distinta.

Las tres capas de costo del POS

  • El alquiler del equipo, un monto fijo mensual que cambia según el banco y el modelo de terminal.
  • La comisión por transacción, un porcentaje del monto cobrado que varía según el tipo de tarjeta y el rubro del comercio.
  • Los costos menos visibles: la afiliación inicial, el mantenimiento técnico y la papelería de los vouchers.

Los montos exactos están en tu contrato y en el tarifario vigente de tu banco, así que ese es el papel que conviene tener a mano antes de comparar.

El cobro con QR saca el hardware de la ecuación: no hay terminal que alquilar ni mantenimiento físico, y en el caso de Zigi tampoco hay comisión por transacción.

Esa diferencia de estructura, costos fijos altos frente a costos fijos en cero, se siente con más fuerza en los primeros meses, cuando el volumen todavía es bajo.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo calcular lo que te cuesta hoy

La cuenta es corta y sirve para cualquier negocio. Sumá el alquiler mensual de la terminal más el porcentaje por venta aplicado a tu facturación digital del mes.

Ese resultado, dividido por tu facturación digital, te dice qué porcentaje de cada venta digital se va en costos de cobro.

Un ejemplo con números supuestos

Supongamos, solo para ilustrar la mecánica, un alquiler de Q200 y una comisión del 3.5%. Poné en su lugar los valores reales de tu contrato.

Facturación digital del mes

Comisión (3.5% supuesto)

Más alquiler (Q200 supuesto)

Con QR de Zigi

Q8,000

Q280

Q480

Q0

Q25,000

Q875

Q1,075

Q0

Q60,000

Q2,100

Q2,300

Q0

Lo que muestra la mecánica es que el alquiler fijo pesa proporcionalmente más cuanto menor es la facturación. En el primer escenario, el costo se acerca al 6% de lo cobrado.

Para un negocio con márgenes ajustados, esa diferencia compite directamente con la ganancia de cada venta.

El POS tradicional sigue teniendo sentido cuando el negocio necesita aceptar tarjetas físicas con chip y no hay alternativa digital para ese segmento de clientes.

¿Cómo habilitar el cobro con QR?

Habilitar cobros con QR pide elegir una plataforma y completar un registro que cambia según el proveedor.

CUIK, operada por NeoNet y vinculada a VisaNet, funciona como red de aceptación QR para comercios MIPYME. Su afiliación implica registro, validación de datos y en algunos casos visita presencial.

Zigi ofrece una ruta enteramente digital. El comercio que quiere habilitar su QR escribe a quierozigi@zigi.app con los datos del negocio.

La cuenta se abre en menos de 3 minutos con el DPI, sin ir a una agencia, y desde ahí se solicita el código.

La interoperabilidad es el punto que muchos comercios pasan por alto al elegir. Un QR que solo acepta una app limita cuántos clientes pueden usarlo.

La compatibilidad entre Zigi, CUIK y la red Bi amplía la base de clientes sin que el comercio gestione varios códigos.

La ecuación que define el margen real

Cada quetzal que se va en comisiones o alquiler de terminal sale directo del margen operativo.

Para un negocio chico, esa fuga puede ser la diferencia entre cerrar el mes en positivo o en negativo, y es una fuga que se puede medir con el tarifario en la mano.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre el costo del cobro con QR

¿Un negocio muy chico puede cobrar con QR sin cuenta empresarial?

Sí. La cuenta Zigi se abre con solo el DPI, sin cuenta empresarial ni visita a una agencia.

El proceso es enteramente digital y está pensado para comercios de cualquier tamaño, incluidos los que venden desde un puesto o de forma ambulante.

¿Qué pasa si el cliente no tiene la app del proveedor del negocio?

Por la interoperabilidad entre Zigi, CUIK y Bi, el cliente puede pagar desde cualquiera de esas apps al mismo código.

Eso reduce bastante la posibilidad de perder una venta por incompatibilidad de plataformas, que es la traba clásica del cobro digital.

¿Las comisiones del QR pueden subir aunque hoy sean cero?

Las tarifas pueden cambiar según las políticas de cada proveedor, así que conviene revisar los términos antes de afiliarse.

Incluso si en el futuro apareciera una comisión, la ausencia de alquiler de equipo mantiene la diferencia estructural frente al POS.

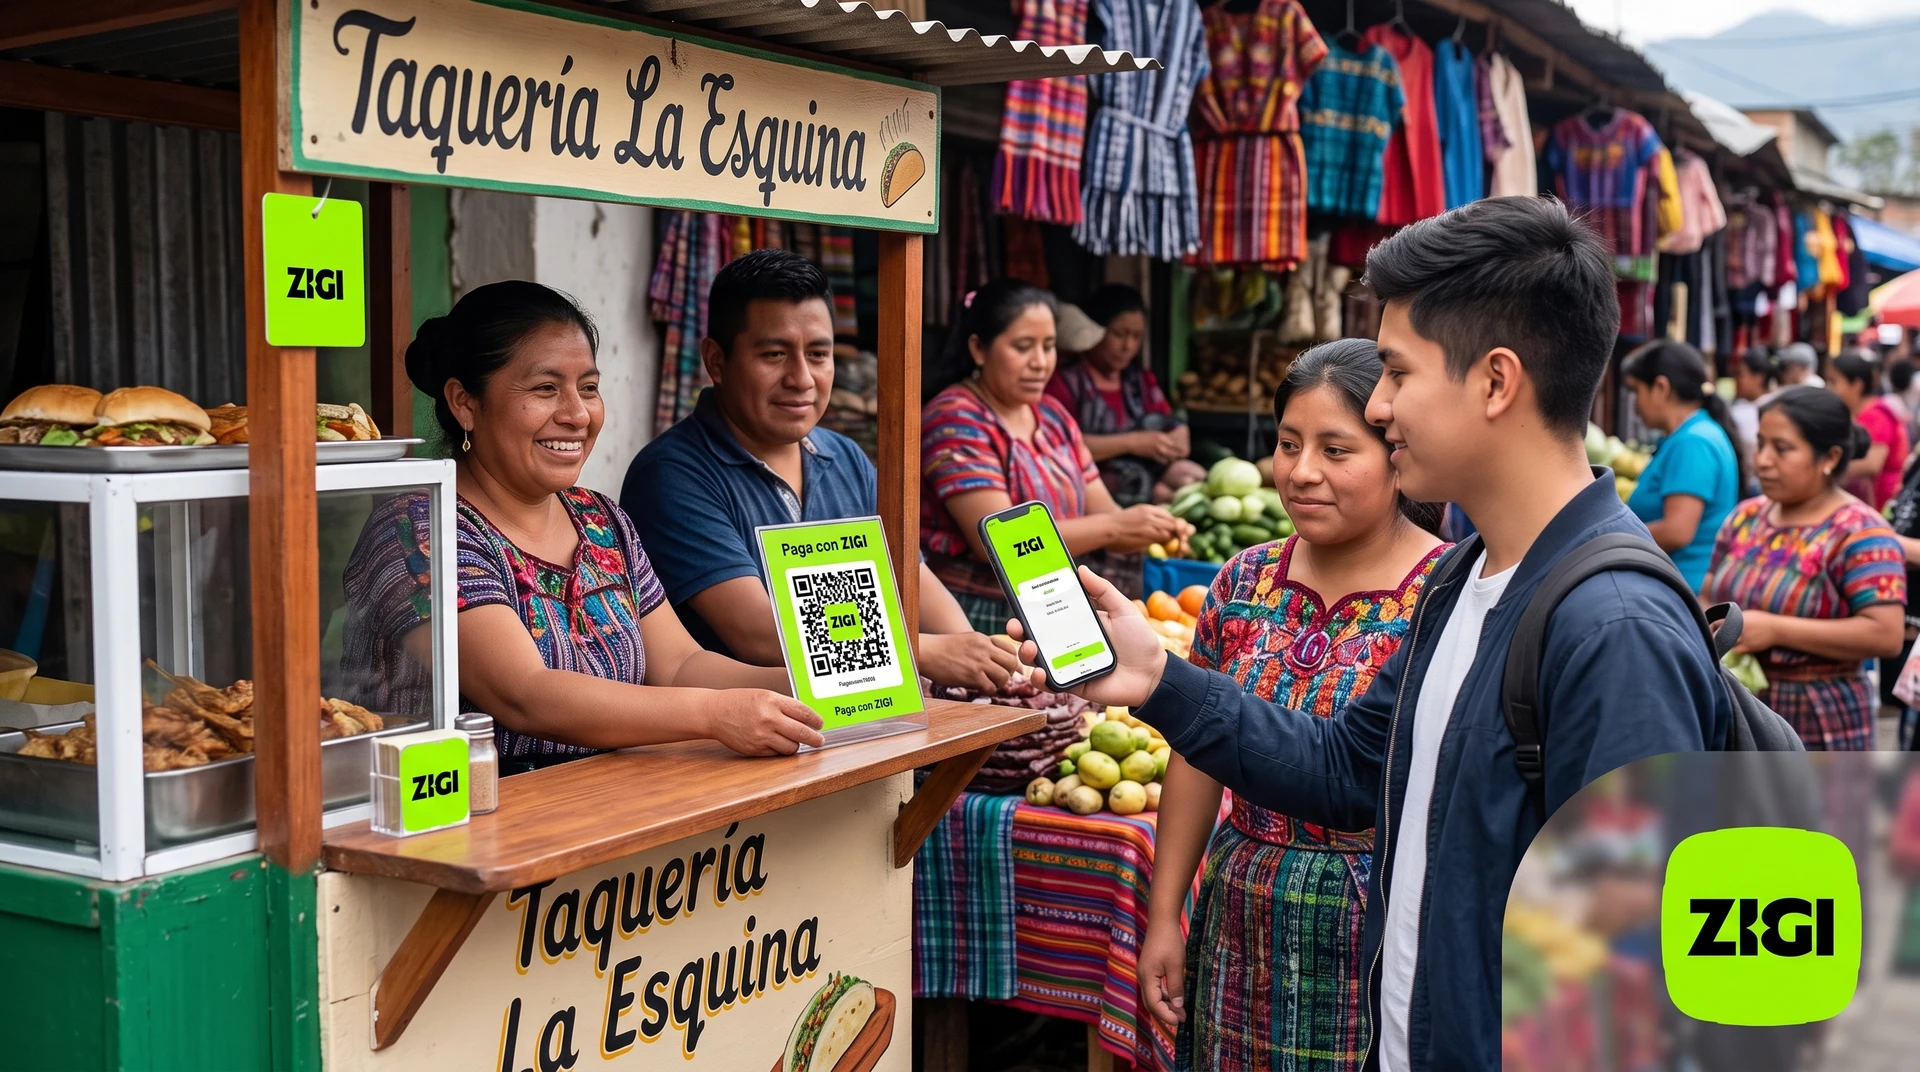
¿Funciona para quien vende en ferias o mercados?

Sí, y es una de sus ventajas frente al POS. El código se puede imprimir o mostrar desde la pantalla del celular.

Eso permite cobrar donde sea, sin depender de un equipo físico ni de una conexión dedicada para la terminal.

¿Cuánto tarda en quedar operativo un comercio?

El registro y la apertura de cuenta toman menos de 3 minutos.

Después queda pedir el código a quierozigi@zigi.app, e imprimirlo para colocarlo en el mostrador, sin esperar visitas presenciales ni aprobaciones largas.

¡Estamos para ayudarte!

Contáctanos por nuestras redes oficiales o escribiéndonos al WhatsApp 2215-6002

¡Estamos para Ayudarte!

Contactános por nuestras redes oficiales o escribiéndonos a WhatsApp 2215-6002