Blog

Se puede sacar dinero a crédito con una tarjeta prepago

¿Se puede sacar dinero a crédito con una tarjeta prepago? Prepago, débito y crédito explicadas

Las tarjetas prepago, débito y crédito funcionan de formas distintas y no todas permiten sacar dinero a crédito.

Esta guía explica las diferencias entre los tres tipos, qué podés hacer con cada una y por qué la tarjeta de débito Mastercard de Zigi es una opción práctica para manejar tu dinero en Guatemala sin complicaciones.

La tarjeta prepago Guatemala y sus límites

Buscás sacar dinero a crédito con una tarjeta prepago y la respuesta es que no se puede.

Entender qué es una tarjeta prepago y por qué existe esa restricción cambia la forma en que elegís tu próximo producto financiero, porque muchas veces el problema real es que estás usando la herramienta equivocada para lo que necesitás.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Tres tarjetas que funcionan distinto

Imaginá tres formas de llevar dinero. La tarjeta prepago es un sobre con billetes adentro : si metiste Q500, podés gastar hasta Q500 y ni un centavo más.

Esa diferencia explica por qué sacar dinero con tarjeta prepago en un cajero automático solo te entrega fondos que ya son tuyos (si la tarjeta lo permite), mientras que con una tarjeta de crédito podés pedir un adelanto de efectivo que el banco te presta.

El término «tarjeta de crédito prepagada» aparece mucho en búsquedas, pero es contradictorio. Si es prepago, por definición no hay crédito involucrado.

La tarjeta de débito ocupa un lugar intermedio que vale la pena entender. A diferencia de la prepago, sí está vinculada a una cuenta bancaria real donde podés recibir depósitos, salarios, remesas o incluso un adelanto de efectivo si tu banco lo ofrece.

Cómo se comparan los tres tipos de tarjeta

Tipo de tarjeta

Fuente del dinero

Permite adelanto de efectivo

Prepago

Saldo cargado previamente por el usuario

No

Débito

Cuenta bancaria vinculada (depósitos, remesas, salarios)

Solo si el banco lo habilita

Crédito

Préstamo autorizado por el banco

Sí, con intereses

Para quién funciona cada opción

Guatemala tiene un mercado donde las tres conviven porque resuelven necesidades distintas. Pero cuando el perfil cambia, la prepagada se queda corta.

Un vendedor de un microcomercio que necesita recibir pagos con QR de sus clientes, cobrar remesas desde Estados Unidos y eventualmente acceder a crédito formal necesita una cuenta bancaria con tarjeta de débito.

La diferencia se siente con montos reales. Si recibís remesas cada mes y usás una tarjeta prepagada, tenés que cobrarlas en efectivo y después cargar la tarjeta, con el tiempo y el costo que eso implica.

Perfiles de usuario y la tarjeta que mejor les conviene

  • Los trabajadores independientes que cobran por proyecto y quieren un techo de gasto claro encuentran en la tarjeta prepagada una herramienta práctica para controlar sus finanzas del día a día.
  • Los padres que asignan mesada digital a sus hijos se benefician del límite fijo que impone la prepagada, porque elimina el riesgo de gastar más de lo planeado.
  • Los vendedores de microcomercio que necesitan recibir pagos de clientes, cobrar remesas y acceder a crédito formal requieren una cuenta bancaria con tarjeta de débito vinculada.
  • Los receptores frecuentes de remesas desde el exterior ganan tiempo y evitan costos cuando el dinero llega directamente a una cuenta, sin el paso manual de cargar una tarjeta prepago.

Qué hacer si necesitás un adelanto de efectivo

Si llegaste hasta acá buscando cómo sacar dinero a crédito, la tarjeta prepago Guatemala no es el camino para obtener un adelanto de efectivo.

Para quienes no tienen historial o no califican para una tarjeta de crédito, existe una ruta más accesible.

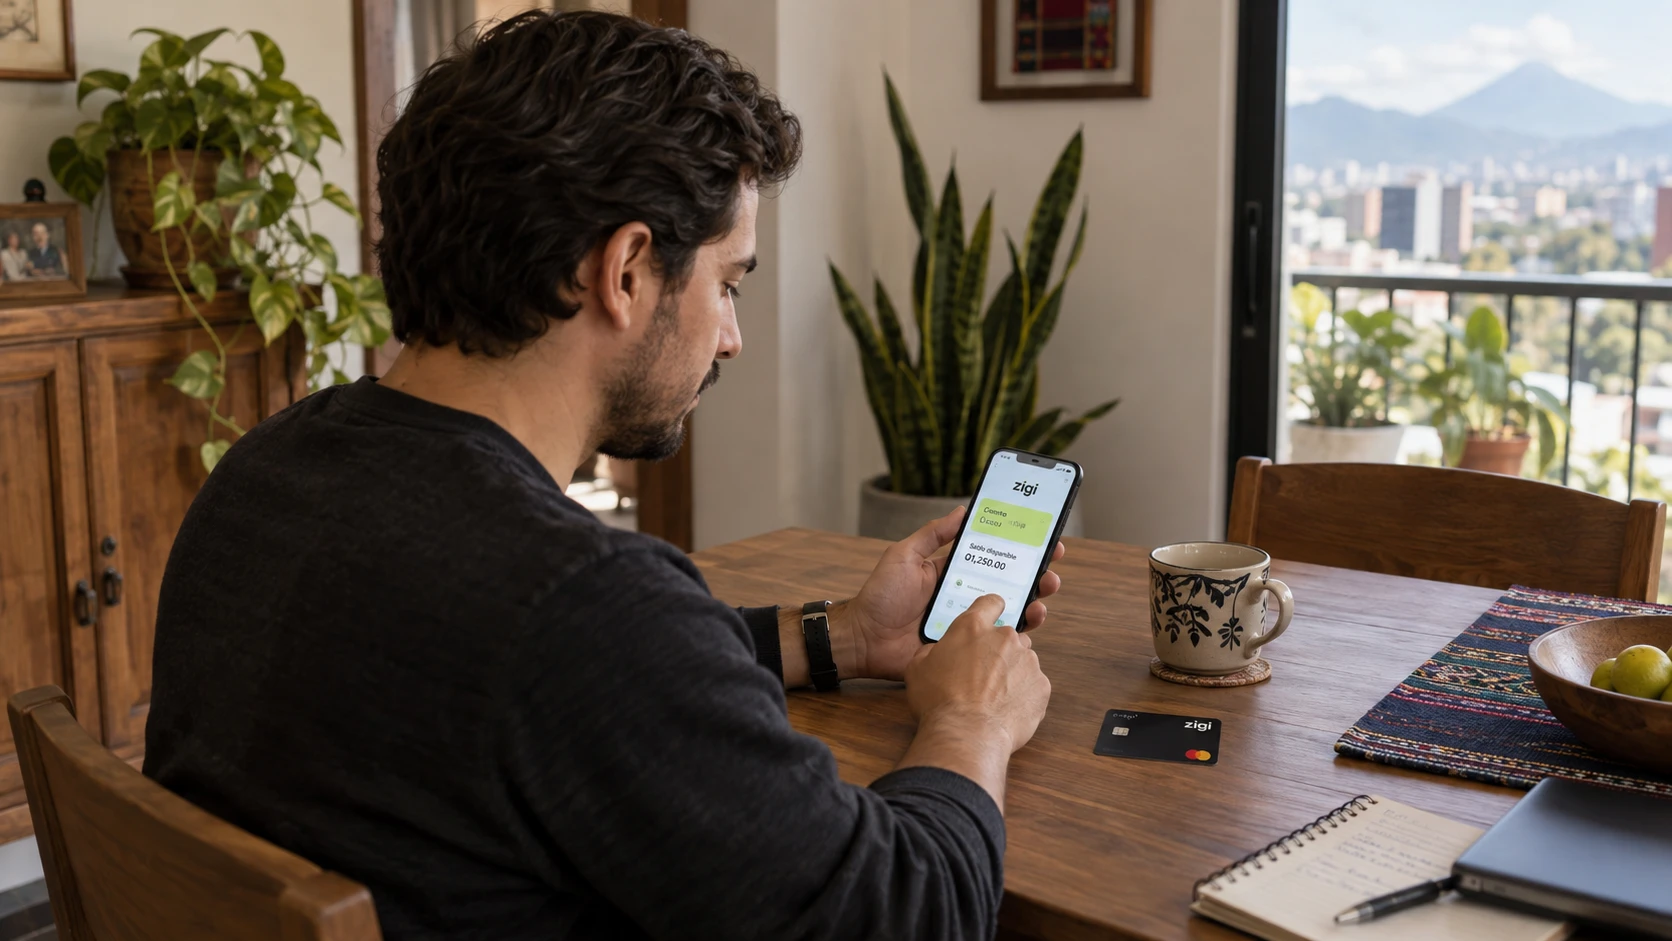
Zigi, la plataforma financiera digital respaldada por Banco Industrial, ofrece una cuenta monetaria gratuita con tarjeta de débito Mastercard sin costo de emisión ni mantenimiento , que podés abrir en menos de tres minutos con solo tu DPI desde el celular.

El tipo de tarjeta que usás determina las puertas que se te abren después. Una prepagada resuelve el presente inmediato. Una cuenta con tarjeta de débito construye el camino hacia lo que viene.

Lo que podés hacer con Zigi y no con una prepago

  • Recibir remesas directamente en tu saldo sin necesidad de cobrarlas en efectivo ni cargar la tarjeta de forma manual.
  • Acceder a productos de crédito formales respaldados por Banco Industrial, sin fiador ni papelería adicional.
  • Usar transferir dinero con tu número de teléfono para enviar o recibir fondos sin necesitar el número de cuenta bancaria del destinatario.
  • Abrir la cuenta desde el celular en minutos, usando únicamente tu DPI, sin costo de emisión ni mantenimiento mensual.
  • Pagar en comercios físicos y digitales con tu tarjeta de débito Mastercard, dentro y fuera de Guatemala, con la misma cuenta que usás para gestionar tus remesas y transferencias.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre se puede sacar dinero a crédito con una tarjeta prepago

¿Puedo usar una tarjeta prepago para compras en línea fuera de Guatemala?

Sí, siempre que la tarjeta tenga el logo de Visa o Mastercard y tengas saldo suficiente cargado. Ese logo garantiza que la red de pagos la acepte en sitios internacionales, aunque el monto disponible nunca puede superar lo que ya depositaste.

¿Qué pasa si cargo más dinero del que necesito en una tarjeta prepago?

El saldo sobrante queda guardado en la tarjeta hasta que lo gastés o, en algunos casos, hasta que la tarjeta expire. Algunas emisoras cobran comisiones de inactividad, por lo que conviene revisar los términos antes de cargar montos grandes que no usarás pronto.

¿Una cuenta Zigi sirve para recibir salarios o pagos de empleadores?

Sí, porque Zigi ofrece una cuenta monetaria real dentro del grupo Banco Industrial, lo que significa que puede recibir depósitos, transferencias y salarios igual que cualquier cuenta bancaria formal. Eso la diferencia fundamentalmente de una tarjeta prepagada.

¿La tarjeta de débito Mastercard de Zigi tiene algún costo mensual?

No tiene costo de emisión ni de mantenimiento mensual. La cuenta se abre desde el celular en menos de tres minutos con solo el DPI, sin necesidad de fiador ni papelería adicional.

¿Qué historial necesito para acceder a crédito formal después de abrir una cuenta con débito?

Abrir una cuenta bancaria real es el primer paso para construir ese historial, porque tus movimientos de saldo, remesas y pagos quedan registrados dentro del sistema financiero formal. Desde ahí, el banco puede evaluar tu perfil crediticio con base en tu comportamiento real, sin exigirte un historial previo para empezar.
Cómo calcular tu capacidad de pago antes de pedir un crédito

Cómo calcular tu capacidad de pago antes de pedir un crédito

Pedir un crédito sin calcular antes cuánto podés pagar cada semana o mes es la causa más común de atrasos y de caer en sobreendeudamiento.

Esta guía te explica una fórmula práctica para calcular tu capacidad de pago con ingresos fijos o variables, y cómo aplicarla antes de solicitar un crédito con Zigi.

Lo que la app no sabe de tu bolsillo

Cuando una app te ofrece un crédito, el monto que ves en pantalla refleja lo que la plataforma está dispuesta a prestarte según sus propios criterios.

Ese número no refleja lo que vos podés pagar cómodamente cada mes. La diferencia entre ambos puede ser la línea entre una cuota que se paga sola y una que te obliga a recortar comida o transporte.

Tu capacidad de pago es justamente eso: el monto máximo que podés comprometer en cuotas sin que el resto de tu vida se desordene.

La pregunta de cuánto de tu sueldo podés destinar a deudas tiene una respuesta técnica que varía según el país y la institución , pero la regla práctica más útil para Guatemala cae en un rango de entre el 20% y el 35% de tu ingreso neto mensual.

El 20% es conservador y seguro. El 35% es el techo, y solo funciona si tus gastos fijos son bajos y tenés cierta estabilidad.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo calcular la capacidad de pago en cuatro pasos

El primer paso es identificar tu ingreso neto real. Si tenés un salario fijo, usá el monto que recibís después de descuentos, que es lo que realmente cae en tu cuenta.

Pero si trabajás por cuenta propia o tus ingresos varían de mes a mes , la estrategia cambia: tomá los últimos tres meses, sumá lo que recibiste y dividilo entre tres.

Ese promedio es tu ingreso base para este cálculo, y conviene que uses el mes más bajo de los tres como referencia para no sobreestimarte.

Si recibís remesas de forma regular, podés incluirlas, siempre que hayan llegado de manera consistente durante al menos tres meses seguidos. El segundo paso es sumar tus gastos fijos mensuales, los que pagás sí o sí.

Gastos fijos típicos en un hogar guatemalteco con ingreso de Q3,000

Rubro

Rango estimado mensual

Renta

Q800 a Q1,200

Transporte al trabajo

Q200 a Q400

Alimentación básica

Alrededor de Q800

El tercer paso son los gastos variables promedio. Acá entran las recargas extra, las salidas, los productos de higiene, alguna emergencia menor.

Si no los tenés claros, revisá tus movimientos de los últimos dos meses en tu celular o recordá en qué se fue la plata que «desapareció».

El cuarto paso es restar todo y guardar un margen de seguridad.

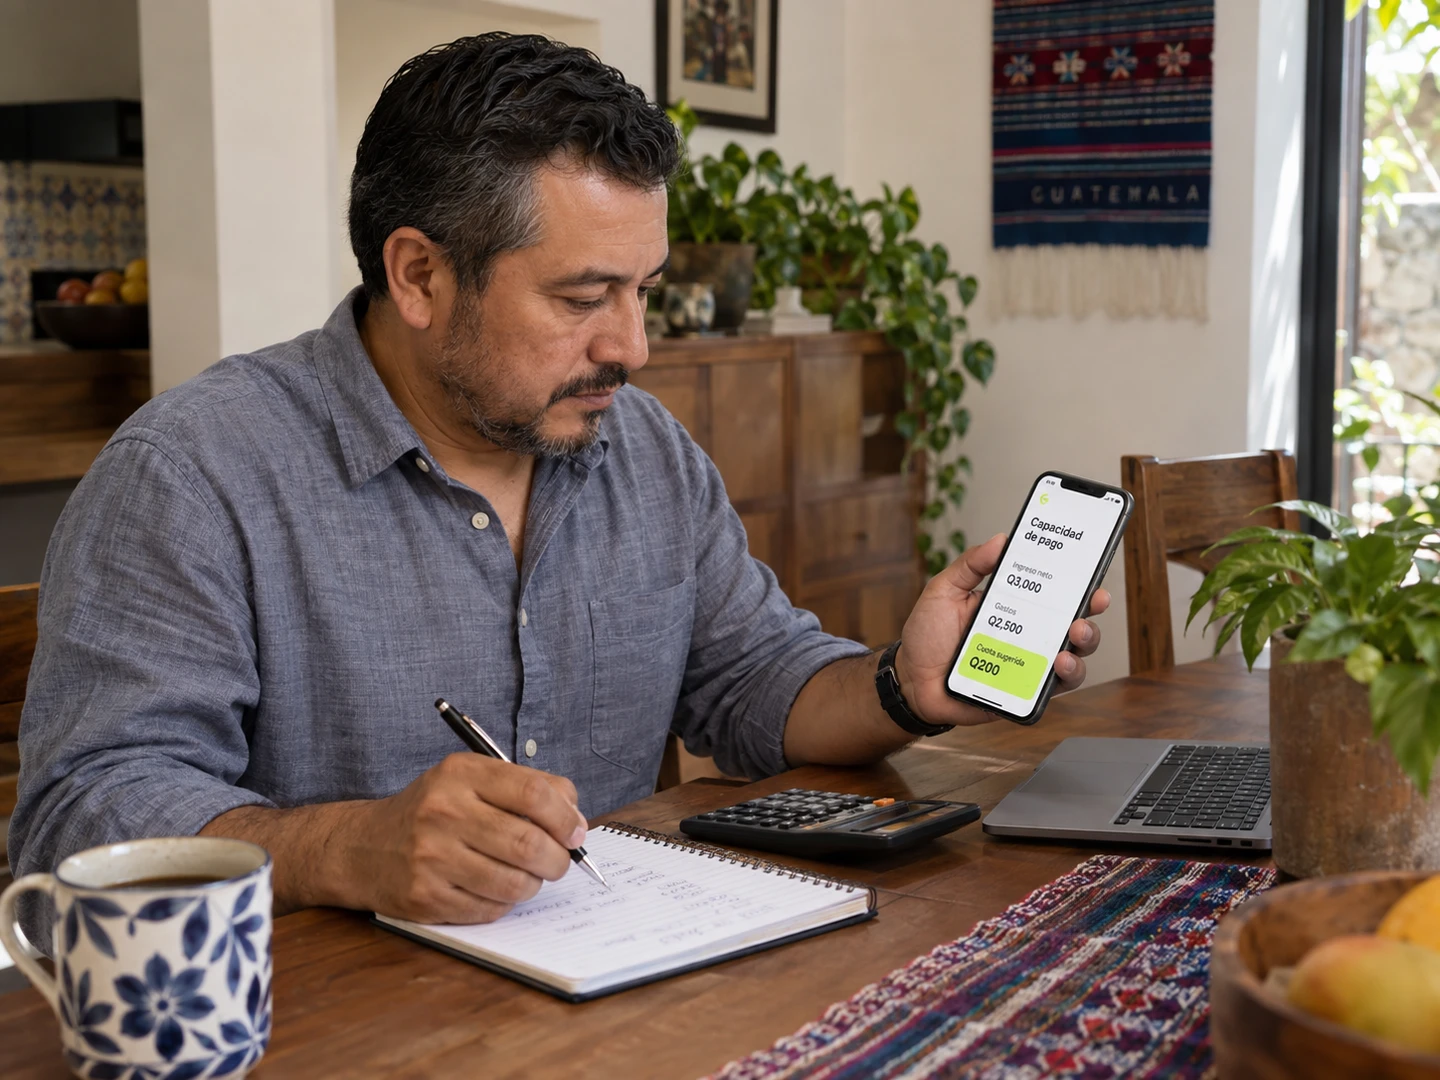
Si ganás Q3,000, tus gastos fijos suman Q2,200 y tus gastos variables promedian Q300, te quedan Q500. Pero ese Q500 no es tu capacidad de pago, porque necesitás un colchón para lo que no planeaste.

Apartá al menos un 10% de tu ingreso como ahorro de emergencia antes de calcular qué podés comprometer.

Lo que queda, alrededor de Q200, es lo que podés comprometer en una cuota sin riesgo real. Eso equivale a menos del 7% del ingreso, bastante por debajo del rango del 20 al 35%. Y eso está bien.

Para quienes reciben remesas mensuales estables de Q1,000 o más, el cálculo se amplía, pero la lógica es la misma. Incluí solo la parte que llega con regularidad comprobable y aplicá los mismos cuatro pasos.

Tu propio límite como escudo financiero

Tener este número claro antes de abrir cualquier app te cambia la posición. Dejás de preguntarte «cuánto me prestan» y empezás a decidir «cuánto acepto». Esa diferencia importa más de lo que parece.

Señales de que una cuota está pesando más de lo que debería

  • Estás pagando una cuota con dinero que normalmente usabas para comer o transportarte.
  • Necesitás pedir prestado a alguien para cubrir la cuota del crédito.
  • Postergás un gasto de salud porque «este mes toca pagar».

Reconocer esas señales a tiempo es más valioso que cualquier cálculo.

Para hacer los números de forma ordenada, anotá en una hoja o en las notas de tu celular cuatro líneas: ingreso neto, gastos fijos, gastos variables y margen de emergencia. Restá en orden y el número final es tu tope de capacidad de pago.

Zigi, Guatemala, publica en su app el límite de crédito que te asigna según su propio análisis, y entender cómo calcular la capacidad de pago por tu cuenta te permite comparar ambos números y quedarte con el menor.

Si la app te ofrece Q2,100 pero tu cálculo dice que podés pagar cómodamente una cuota de Q200, ese es tu verdadero límite.

El crédito bien usado es una herramienta que resuelve necesidades reales. Pero solo funciona cuando sabés exactamente cuánto podés devolver sin que el resto de tu vida pague el costo.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo calcular tu capacidad de pago antes de pedir un crédito

¿Qué pasa si mis ingresos varían mucho de mes a mes?

Usá el promedio de los últimos tres meses como base y tomá el mes más bajo como referencia para no sobreestimarte. Así el cálculo refleja tu capacidad real en los momentos de menor entrada, que son los más riesgosos para asumir una deuda.

¿Puedo incluir las remesas que recibo en mi ingreso neto?

Podés incluirlas siempre que hayan llegado de manera consistente durante al menos tres meses seguidos. Una remesa que llega una sola vez no cuenta como ingreso estable para este cálculo.

¿El porcentaje del 20% al 35% aplica si tengo más de un crédito activo?

Sí, y ese rango aplica al total de todas tus cuotas sumadas, no a cada crédito por separado. Si tenés dos créditos, sumá ambas cuotas y verificá que el total no supere ese porcentaje de tu ingreso neto.

¿Cada cuánto tiempo debería recalcular mi capacidad de pago?

Actualizá el cálculo cada vez que tu ingreso o tus gastos fijos cambien de forma significativa. Un aumento de sueldo, un cambio de vivienda o una nueva obligación familiar son motivos concretos para volver a hacer los números.

¿Qué hago si mi capacidad de pago es muy baja y necesito un crédito de todas formas?

Revisá si algún gasto fijo puede reducirse antes de asumir la deuda, y pedí el monto mínimo que resuelva la necesidad real. Un crédito pequeño que podés pagar con comodidad protege tu historial y tu tranquilidad mejor que uno grande que te ajusta cada mes.

Fondo de emergencia: cuánto guardar, dónde tenerlo y cómo armarlo con ingresos variables

Fondo de emergencia: cuánto guardar, dónde tenerlo y cómo armarlo con ingresos variables

Un fondo de emergencia es el colchón que evita que un gasto inesperado te lleve al gota a gota o a liquidar lo que ahorraste.

Para alguien con ingresos variables, armarlo requiere un método diferente al de quienes cobran nómina fija. Esta guía explica cuánto guardar, dónde tenerlo y cómo construirlo paso a paso usando Zigi.

Cuando el motor de la moto deja de funcionar o un hijo se enferma entre semana, la primera reacción de muchos trabajadores guatemaltecos es buscar un adelanto, pedir fiado o sacar un crédito de urgencia.

Por qué importa más sin sueldo fijo

Si ganás por día, por semana o por remesa, tu flujo de dinero ya es impredecible. El fondo de emergencia funciona como un amortiguador entre vos y ese ciclo. No elimina los problemas, pero te da la ventaja de resolverlos sin que el costo se multiplique.

Cuánto ahorrar cuando tus ingresos cambian

La regla general dice que conviene tener entre uno y tres meses de gastos fijos guardados. Empezá por calcular cuánto gastás en lo básico durante una semana normal, incluyendo comida, transporte, alquiler proporcional y lo que pagás de servicios.

Si esa cifra ronda los Q400 semanales, tu meta inicial de un mes de gastos fijos equivale a Q1,600. Tres meses serían Q4,800.

Ejemplo con diferentes perfiles de ingreso

Perfil

Ingreso estimado

Aporte sugerido al fondo

Tiempo para cubrir un mes de gastos

Trabajador de construcción por día

Q120 diarios (promedio)

Q25 por semana trabajada

64 semanas

Vendedor en mercado

Q150 en día bueno

10% de cada ingreso (Q15)

Variable según frecuencia

Receptor de remesas

USD 200 mensuales (~Q1,550)

Q100 por envío recibido

12 meses

Imaginá a alguien que trabaja por día en construcción con semanas buenas de seis días y semanas flojas de tres. Si aparta Q25 cada semana que trabaje al menos cuatro días, en 16 semanas tiene Q400, suficiente para cubrir una semana completa de gastos.

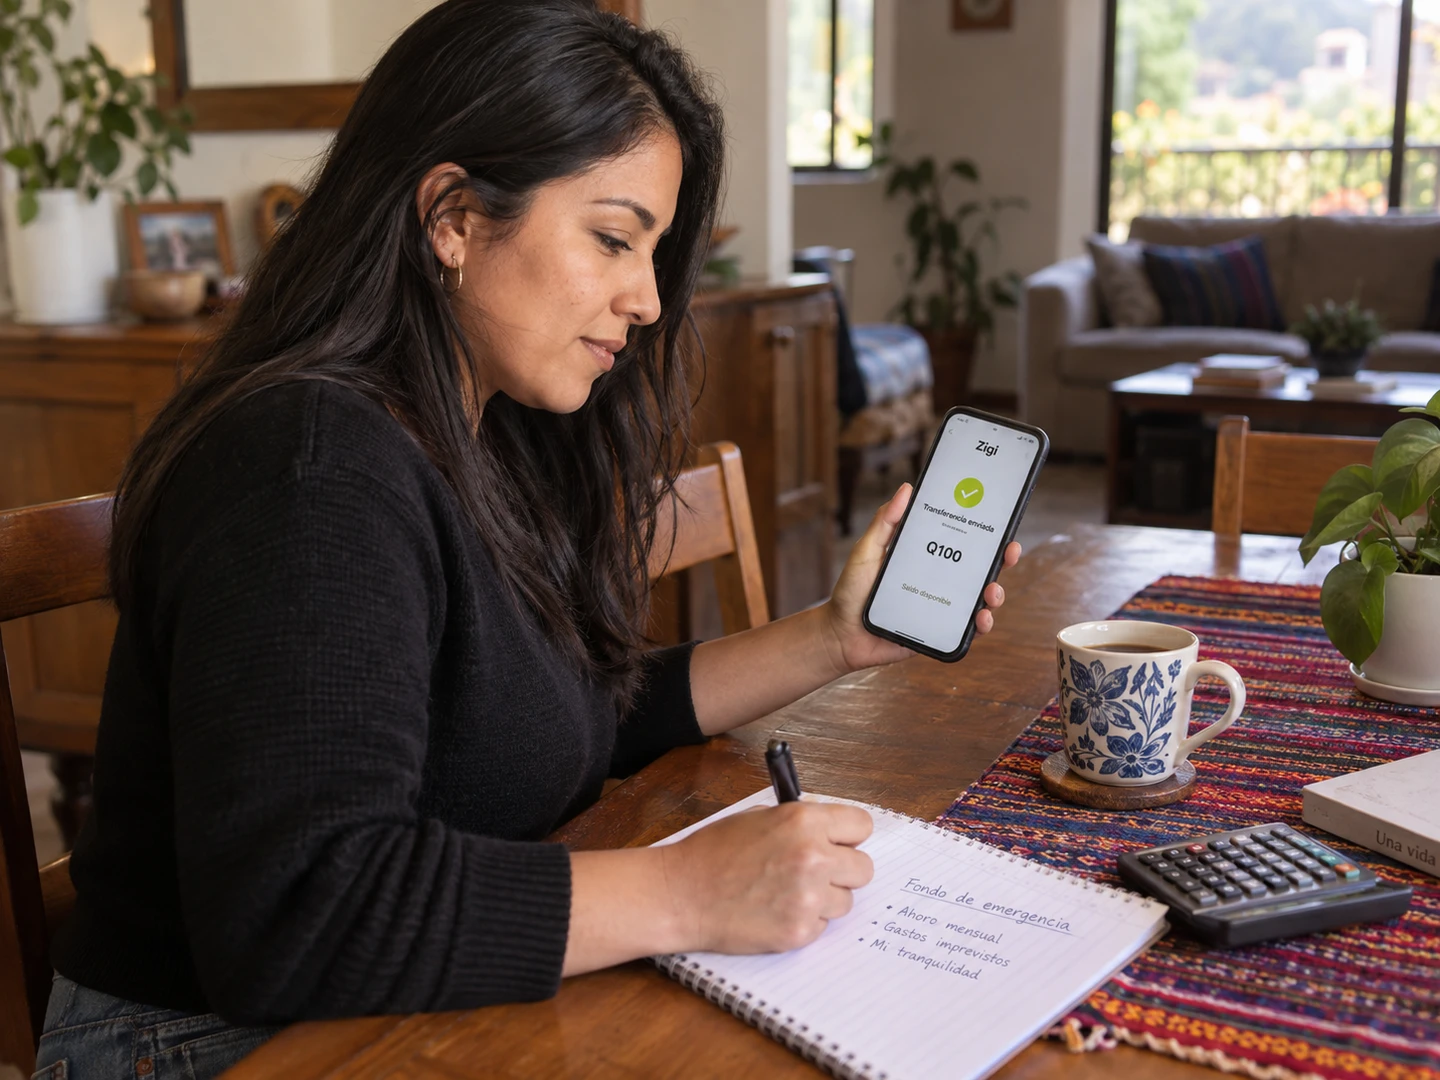
Para quien recibe remesas desde Estados Unidos, el cálculo cambia un poco. Si la remesa mensual es de USD 200 y los gastos fijos consumen la mayor parte, apartar Q100 de cada envío hacia el fondo permite llegar a un mes de reserva en un año.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo separar el fondo del dinero diario

Saber cuánto guardar resuelve solo la mitad del problema.

La separación física del dinero es lo que hace funcionar la disciplina. Una cuenta aparte, sin comisiones por manejo ni saldo mínimo, cumple esa función mejor que guardar efectivo en casa, donde el dinero se gasta más fácil y corre riesgo de pérdida.

Ahorrar cuando los ingresos son irregulares requiere reglas que puedas seguir sin pensar demasiado. Una que funciona bien es la regla del porcentaje fijo aplicada a cada evento de ingreso. Si vendés en un mercado y un día bueno son Q150, apartá Q15 (el 10%).

Reglas prácticas para separar el fondo

  • Abrí una cuenta digital gratuita que no uses para gastos del día, de modo que el dinero no esté al alcance inmediato cuando surge un antojo.
  • Usá la regla del porcentaje fijo: apartá el 10% de cada ingreso, sin importar si el monto ese día es alto o bajo.
  • Transferí al fondo antes de gastar en cualquier otra cosa, porque lo que entra primero al fondo es lo que efectivamente se guarda.
  • Evitá guardar el fondo en efectivo físico en casa, ya que el dinero en mano desaparece más rápido y queda expuesto a pérdida o robo.

Cuándo usarlo y cómo reponerlo

Un fondo de emergencia que nunca se toca es dinero inmovilizado sin propósito. Pero uno que se usa para cualquier antojo deja de ser fondo. La línea divisoria está en una pregunta concreta que podés hacerte antes de sacar el dinero: «¿Esto me pasa si no lo resuelvo hoy?».

Qué sí y qué no es una emergencia real

  • Una consulta médica urgente califica porque afecta tu salud o la de tu familia y no puede postergarse.
  • Una reparación que te impide trabajar califica porque sin resolverla perdés ingresos que necesitás para seguir adelante.
  • Un gasto escolar con fecha límite califica cuando la consecuencia de no pagarlo es inmediata y no tiene alternativa.
  • Una oferta de temporada no califica, aunque parezca una oportunidad, porque el ahorro en precio no justifica romper el colchón de seguridad.
  • Un gasto que puede esperar dos semanas no califica, porque si puede esperar, no es una emergencia real.

Cuando sí usás el fondo, el paso siguiente es reponerlo con la misma lógica con la que lo construiste.

Si todavía no tenés claro cuánto podés apartar sin afectar tus gastos del día, un presupuesto familiar te ayuda a identificar exactamente a dónde se va tu dinero y cuánto margen real tenés.

Tu primer paso concreto puede ser hoy: calculá cuánto gastás en una semana normal, dividilo entre tus días de ingreso promedio y definí un monto fijo que vas a separar cada vez que entre dinero.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre fondo de emergencia y cuánto guardar, dónde tenerlo y cómo armarlo con ingresos variables

¿Puedo empezar un fondo de emergencia si mi ingreso no llega a Q100 por día?

Sí. El monto de partida no define si el fondo funciona, sino la constancia con la que aportás. Aunque sea Q10 o Q15 por día trabajado, la repetición es lo que acumula el colchón con el tiempo.

¿Qué pasa si uso el fondo y no puedo reponerlo pronto?

Lo más importante es retomar el hábito lo antes posible, aunque sea con aportes pequeños. Incluso Q15 semanales mantienen activa la costumbre y reconstruyen el fondo poco a poco, sin que tengas que empezar de cero mentalmente.

¿Una cuenta digital es más segura que guardar el dinero en casa?

Sí, porque el dinero en efectivo físico está expuesto a pérdida, robo o al impulso de gastarlo. Una cuenta digital sin comisiones mantiene el fondo separado y accesible solo cuando lo necesitás de verdad.

¿Cuánto tiempo tarda en ser útil un fondo de emergencia?

Desde el primer aporte ya es útil, porque cualquier cantidad guardada reduce la deuda que tendrías que tomar ante un imprevisto. No hace falta tener el mes completo guardado para que el fondo cumpla su función.

¿El fondo de emergencia sirve también para quienes reciben remesas?

Sí, y es especialmente práctico para este perfil porque las remesas llegan en montos definidos que facilitan apartar un porcentaje fijo. Transferir una parte del envío al fondo antes de cubrir otros gastos es una de las formas más ordenadas de construirlo.

Guatemala, retiro de dinero sin comisión con tarjeta Zigi, ahorra en transacciones financieras.

Cómo retirar dinero en Guatemala sin pagar comisión con tu tarjeta Zigi

Cada vez que retirás dinero en un cajero que no pertenece a la red de tu banco, hay una comisión que se descuenta sin que necesariamente la notés en el momento.

En Guatemala, donde el efectivo sigue siendo común en mercados, tiendas de barrio y transporte, esos cobros se acumulan rápido mes a mes.

La razón es simple: cuando usás un cajero de otro banco, esa institución le cobra a la tuya por procesar la operación, y ese costo se transfiere al usuario.

Pero cuando retirás en un cajero de tu propio banco, la transacción se procesa internamente y el cobro desaparece. Con la tarjeta Mastercard Zigi, cada retiro en cajeros y agencias Bi es completamente gratuito. Pedí tu tarjeta Zigi gratis desde la app.

Dónde retirar sin costo: cajero y ventanilla Bi

Cajero automático Bi funciona exactamente como cualquier otro ATM. Insertás la tarjeta, ingresás tu PIN, seleccionás el monto y retirás.

La diferencia es que al pertenecer a la misma red, no aparece ningún aviso de comisión adicional. Los cajeros Bi están disponibles las 24 horas, los 7 días de la semana.

Ventanilla en agencia Bi es útil cuando necesitás montos que el cajero automático no dispensa en una sola operación, o cuando necesitás billetes de denominaciones específicas.

Te acercás al mostrador con tu tarjeta Zigi y tu DPI, indicás el monto y listo. La mayoría de agencias opera de lunes a viernes en jornada extendida y los sábados hasta el mediodía.

Retiro por código a terceros es un diferencial que vale la pena conocer. Desde la app podés generar un código de retiro y enviarlo por número de celular a otra persona.

Esa persona va a cualquier cajero Bi o agencia cercana y retira el dinero sin necesitar tarjeta, solo con el código. Los montos deben ser en múltiplos de Q50. Para conocer tus límites de retiro, revisalos en la app o en zigi.app/ayuda.

El ahorro real de elegir bien el cajero

Para dimensionar el impacto, considerá lo que ocurre cuando retirás frecuentemente en cajeros ajenos. Cada retiro tiene una comisión que, acumulada a lo largo del mes, puede representar una cantidad considerable sin haber recibido nada a cambio.

Hábito de retiro · Costo en cajero ajeno · Costo en cajero Bi con Zigi

Retiros frecuentes durante el mes · Comisión por cada operación · Q0

Retiro puntual en cajero de otra red · Comisión cobrada al instante · Q0 si usás cajero Bi

Retiro en ventanilla Bi · No aplica · Q0

Retirar siempre en la red Bi elimina esas comisiones por completo. No hay letra pequeña ni condiciones temporales. Mientras usés un cajero o agencia de Banco Industrial con tu tarjeta Zigi, el retiro es parte del servicio gratuito de tu cuenta.

Banco Industrial tiene presencia en las principales ciudades y municipios del país. Podés encontrar el punto más cercano desde su sitio oficial o dentro de la app.

Cómo obtener tu tarjeta Zigi gratis

La tarjeta de débito Mastercard Zigi no tiene costo de emisión, no cobra mantenimiento mensual, no exige saldo mínimo y no tiene anualidad. El único cargo que existe es la reposición por pérdida o daño, que cuesta Q30.

Requisito · Detalle

  • DPI vigente: Escaneado desde la app con la cámara del celular
  • Correo electrónico activo: Para crear tu cuenta
  • Número de celular activo: Para verificación y notificaciones
  • Historial crediticio: No se requiere
  • Fiador o constancia de ingresos: No se requiere

El registro toma menos de tres minutos y es 100% digital. Si ya tenés una cuenta monetaria en Banco Industrial, la vinculás directamente. Si no tenés ninguna cuenta bancaria, Zigi crea una a tu nombre sin costo durante el mismo proceso de registro.

Una vez activa tu cuenta, solicitás la tarjeta desde la app y la recibís en tu domicilio. Conocé todos los productos de Zigi disponibles desde el primer día.

Más allá del retiro: lo que podés hacer con tu tarjeta

La tarjeta Zigi no es solo para retirar efectivo. Desde el primer día podés usarla para:

  • Pagar en comercios físicos que acepten Mastercard dentro de Guatemala.
  • Comprar en tiendas en línea nacionales e internacionales.
  • Cobrar remesas desde Estados Unidos directo en tu cuenta. Más info en zigi.app/remesas.
  • Pagar con QR en más de 30,000 comercios afiliados en todo el país.

Si en algún momento perdés la tarjeta, podés bloquearla de inmediato desde la app, sin llamar a nadie ni esperar en agencia. Para cualquier duda sobre tu cuenta o tu tarjeta, encontrás todos los canales de soporte en zigi.app/ayuda.

Descargá Zigi y pedí tu tarjeta hoy mismo.

Preguntas frecuentes sobre cómo retirar dinero en Guatemala sin pagar comisión con tu tarjeta Zigi

¿Puedo usar la tarjeta Zigi en cajeros de otros bancos?

Sí, funciona en cualquier cajero que acepte Mastercard, pero te cobrarán comisión. Para retiros sin costo, usá únicamente cajeros y agencias de Banco Industrial.

¿Qué hago si necesito retirar un monto mayor al límite diario?

Podés ir a una ventanilla de agencia Bi con tu DPI para gestionar retiros adicionales, o distribuir el monto en varios días según tus necesidades. Consultá los límites vigentes en zigi.app/ayuda.

¿La tarjeta funciona para compras internacionales?

Sí. Al ser Mastercard funciona en comercios físicos y tiendas en línea a nivel internacional. Revisá las condiciones de conversión de moneda en la app antes de tu primera compra en el extranjero.

¿Qué hago si pierdo mi tarjeta?

Bloqueala de inmediato desde la app. La reposición cuesta Q30 y la nueva tarjeta llega a la dirección registrada en tu cuenta.

¿Puedo tener una tarjeta Zigi si ya tengo cuenta en otro banco?

Sí. No hay restricciones para tener la tarjeta Zigi aunque manejés cuentas en otras instituciones. Podés usar ambas según te convenga.

Retirá sin perder en comisiones

Con la tarjeta Zigi tenés acceso a la red de cajeros y agencias más extensa de Guatemala sin pagar comisión en cada retiro. Con el respaldo de Banco Industrial y desde una cuenta que abrís en menos de tres minutos.

¿Qué es una billetera digital y para qué sirve en Guatemala?

Una billetera digital es mucho más que una app para pagar.

En Guatemala, donde millones de personas no tienen acceso a servicios bancarios tradicionales, representa una puerta de entrada al sistema financiero formal sin filas, sin papelería y sin saldo mínimo.

En este artículo te explicamos qué es, para qué sirve en el día a día y por qué opciones como Zigi, respaldada por Banco Industrial, están cambiando la forma en que las personas manejan su dinero.

Lo que cambia cuando tu cuenta cabe en el bolsillo

Millones de personas en Guatemala cargan efectivo porque abrir una cuenta bancaria tradicional les pide algo que no tienen, ya sea un historial crediticio, un saldo mínimo mensual o medio día libre para hacer fila en una agencia.

Esa realidad convive con otra que parece contradictoria: la mayoría de esas mismas personas lleva un smartphone en el bolsillo con conexión a internet.

Una billetera digital es, en términos prácticos, una aplicación que convierte ese teléfono en un instrumento financiero. Permite guardar dinero, pagar en comercios, transferir a otras personas y recibir fondos sin pasar por una ventanilla.

La diferencia con una cuenta bancaria tradicional no está en lo que podés hacer, sino en lo que ya no necesitás para hacerlo. No requiere formularios impresos, citas previas, comisión de apertura ni cobro por manejo de cuenta.

La billetera digital invierte la lógica del sistema financiero tradicional y lleva el servicio al lugar donde la persona ya está.

La pregunta que queda es concreta y vale la pena responderla con detalle. Una vez que tenés la app instalada, ¿qué podés hacer con ella en tu día a día?.

¿Todavía no tenés tu cuenta Zigi? Descargá la app y abrila gratis en 3 minutos, con el respaldo de Banco Industrial.

Del efectivo al QR en cinco toques

Imaginá que compras tu almuerzo en una cafetería que tiene un código QR pegado junto a la caja. En lugar de buscar billetes o esperar cambio, abres la app, tocás el botón de pagar, apuntás la cámara del celular al código QR , escribís el monto y confirmás.

Ese flujo de pago con QR funciona hoy en miles de comercios en Guatemala gracias a redes interoperables que permiten que un mismo código sirva para varias aplicaciones.

Zigi, por ejemplo, integra en una sola app una cuenta monetaria gratuita respaldada por Banco Industrial con pagos QR compatibles con las redes CUIK y Bi, lo que amplía considerablemente los puntos donde podés pagar sin efectivo.

Las transferencias funcionan con la misma lógica de simplicidad. Puedes enviar dinero a cualquier contacto de tu teléfono que tenga la app, y si no la tiene, el sistema genera un código de retiro que la otra persona puede usar en un cajero automático.

Para cuentas de otros bancos, las transferencias se procesan de forma inmediata dentro de los horarios del sistema bancario guatemalteco.

Crédito sin fiador y remesas en segundos

La billetera digital se convierte en una puerta de acceso a servicios financieros que antes requerían papeleo y semanas de espera.

Tradicionalmente, pedir un préstamo formal en Guatemala implica presentar documentos, conseguir un fiador y esperar la evaluación del banco durante días.

Con una billetera digital que opera sobre infraestructura bancaria regulada, ese proceso puede reducirse a minutos. La app evalúa tu actividad dentro de la plataforma y, si calificas, te ofrece montos que van desde Q50 hasta Q3,500.

La aprobación se hace con una selfie biométrica, sin formularios impresos ni fiadores , y el dinero llega directo a tu cuenta.

Para quienes reciben remesas desde Estados Unidos, la diferencia también es significativa. En lugar de acudir a un punto de cobro físico con documento en mano y perder tiempo en filas, podés recibir el dinero directamente en tu cuenta digital.

Algunas integraciones recientes permiten que una remesa llegue en menos de 20 segundos con una tarifa plana de USD 0.99 por transacción.

La seguridad de estos movimientos descansa en la misma infraestructura que protege las operaciones del banco que respalda la plataforma. Tu dinero está en una cuenta monetaria regulada por la normativa financiera guatemalteca.

Lo que vale la pena revisar antes de elegir

Elegir una billetera digital merece el mismo cuidado que elegir un banco.

Antes de descargar cualquier app, verifica que esté respaldada por una entidad financiera regulada en Guatemala, porque eso determina si tu dinero tiene la misma protección legal que en una cuenta bancaria formal. 

Revisá también si cobra comisiones por apertura, manejo mensual o saldo mínimo, ya que varias opciones en el mercado guatemalteco eliminaron esos costos por completo.

Factores importantes al elegir tu billetera digital

  • Una billetera con red QR interoperable te sirve en muchos más comercios que una limitada a su propia red
  • Compara las tarifas de remesas porque la diferencia entre servicios puede ser de horas y varios dólares por envío
  • Verificá si la plataforma tiene acuerdos con operadores de telefonía que permitan usar la app sin gastar tu plan de datos
  • Empieza con transacciones pequeñas para familiarizarte con el flujo de pagos y transferencias antes de mover montos mayores

Cada operación que hagas fortalece tu perfil dentro de la plataforma, lo que eventualmente puede abrirte la puerta a créditos y otros servicios financieros que de otra forma requerirían meses de trámites.

Preguntas frecuentes sobre qué es una billetera digital y para qué sirve en Guatemala

¿Es seguro tener dinero en una billetera digital?

Si está respaldada por un banco regulado, tu dinero tiene la misma protección legal que una cuenta bancaria tradicional. La clave es verificar que la app opere sobre infraestructura financiera regulada por la normativa guatemalteca.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones, sin fiador y con el respaldo del banco más grande de Guatemala.

¿Puedo recibir mi salario en una billetera digital?

Sí, podés recibir depósitos como cualquier cuenta bancaria. Muchas billeteras incluyen tarjeta de débito para retirar efectivo cuando lo necesites.

¿Qué pasa si pierdo el teléfono?

Puedes bloquear el acceso desde otro dispositivo o contactando al soporte de la app. Tu dinero permanece seguro porque está en la cuenta bancaria que respalda la plataforma, no en el teléfono.

¿Hay límites para las transferencias?

Sí, cada plataforma establece límites diarios y mensuales. Los límites varían según la plataforma y el tipo de cuenta. Consultá los límites vigentes en zigi.app/ayuda, pero sin restricciones entre usuarios de la misma app.

¿Necesito internet todo el tiempo para usar la app?

Necesitas conexión para realizar transacciones, pero algunas apps tienen acuerdos con operadores que no consumen tu plan de datos. Puedes usar WiFi gratuito cuando esté disponible.

¿Qué es la inclusión financiera y por qué importa en Guatemala?

En Guatemala alrededor del 55% de los adultos no tiene cuenta en un banco, según el Banco Mundial.

Eso no es por falta de interés, sino porque durante años el sistema financiero puso barreras muy altas: papeleo, fiadores y saldos mínimos que dejaban fuera a la mayoría.

La inclusión financiera busca resolver exactamente eso, y Zigi, respaldada por Banco Industrial, es una de las herramientas que está cambiando ese panorama en Guatemala.

Inclusión financiera: Cómo Zigi te abre las puertas

¿Sabías que en Guatemala alrededor del 55% de los adultos no tiene una cuenta en un banco? Según el Banco Mundial, eso nos coloca entre los países menos bancarizados de Latinoamérica.

Zigi nació para tirar esas puertas abajo. La inclusión financiera busca resolver exactamente este problema.

El concepto se refiere a que todas las personas puedan acceder a servicios financieros formales: una cuenta donde guardar dinero, la posibilidad de recibir transferencias y hasta de solicitar un crédito cuando lo necesitan, sin que las barreras de entrada las dejen fuera.

Quedarse fuera del sistema financiero formal tiene consecuencias que van más allá de las comisiones:

  • Dependencia del efectivo para todo, lo que implica riesgo de robo
  • La poca posibilidad de ahorrar de forma segura
  • Sin posibilidades de construir un historial crediticio
  • Sin historial, acceder a un préstamo formal se vuelve casi imposible
  • Terminás cayendo en el crédito informal, con tasas que pueden triplicar las del mercado regulado

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Barreras que están cayendo en Guatemala

Durante décadas, abrir una cuenta bancaria en Guatemala significó presentarse en una agencia con papelería extensa, conseguir un fiador para cualquier solicitud de crédito y cumplir requisitos de saldo mínimo que excluían a la mayoría.

Para un vendedor independiente o una persona que recibe su primer ingreso formal, esas condiciones funcionaban como un muro.

Las fintech; empresas que usan tecnología para ofrecer servicios financieros más rápido, 100% digitales y con menos trabas ya cambiaron esa historia en otros países, y ahora lo está haciendo Guatemala.

Una fintech en Guatemala que te permite manejar tu dinero desde el celular

Zigi, el brazo de innovación digital de Banco Industrial, concentra cuenta gratuita, créditos de hasta Q3,500 en segundos, una tarjeta de débito 100% gratis, pagos con QR, recepción de remesas y transferencias a números de teléfono sin agregar números de cuenta.

Tu cuenta, lista en menos de 3 minutos

Con Zigi, abrir una cuenta ya no requiere ir a una agencia ni cargar fotocopias. Con tu DPI y tu celular con internet, tenés una cuenta monetaria activa en menos de tres minutos: sin costo de apertura, sin cobro por manejo y sin exigencia de saldo mínimo.

Para alguien que nunca tuvo cuenta bancaria, ese paso elimina la barrera más grande.

Créditos de hasta Q3,500 en segundos, disponible 24/7

Acceder a crédito formal solía ser un trámite imposible para quien no tenía historial. Con Zigi, podés solicitar entre Q70 y Q3,500 desde la app, con una selfie que verifica tu identidad en menos de tres minutos.

  • Sin fiador
  • Sin formularios que llenar
  • El dinero se deposita directo en tu cuenta

Y lo mejor: cada vez tu crédito a tiempo o de forma anticipada te ayuda a construir historial crediticio y acceder a mejores condiciones en el futuro.

Esto es especialmente valioso para trabajadores independientes y microcomerciantes que necesitan capital de trabajo rápido para surtir inventario o cubrir un gasto imprevisto.

Tu tarjeta de débito, 100% gratis

Una de las puertas de entrada más grandes a la inclusión financiera es tener un medio de pago propio, y con Zigi tu tarjeta de débito no tiene costo de emisión ni cuota de manejo. Es tuya, sin que tengas que pagar por tenerla.

¿Qué significa esto en la práctica? Que podés pagar en comercios, retirar efectivo cuando lo necesités y dejar de depender 100% del cash, todo sin que el banco te cobre por darte esa herramienta.

Cobrá con QR, sin invertir en POS

La inclusión financiera no es solo para quien recibe dinero, también para quien lo cobra. Con el QR interoperable de Zigi, cualquier puesto de mercado o tienda de barrio puede empezar a cobrar digitalmente sin ningún costo adicional, aceptando pagos de usuarios de distintas plataformas.

Esto reduce la dependencia del efectivo y deja un registro automático de las ventas.

¿Y la seguridad?

Zigi opera sobre la infraestructura de Banco Industrial, lo que significa que tu dinero tiene el mismo respaldo legal que en una cuenta bancaria tradicional.

Cuando una plataforma digital opera bajo la supervisión de una entidad regulada, tus fondos están protegidos por el marco regulatorio guatemalteco.

Lo que necesitás para dar el primer paso

Es más simple de lo que pensás:

  • Un celular con conexión a internet
  • Tu DPI vigente
  • Un correo electrónico
  • Un número de teléfono

Con eso podés abrir tu cuenta, pedir tu tarjeta de débito gratis o solicitar tu primer crédito Zigi, todo sin salir de tu casa y sin pedirle a nadie que firme por ti.

Lo que antes te tomaba medio día en una agencia bancaria, ahora toma menos tiempo del que tardás en hacer una llamada telefónica.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre qué es la inclusión financiera

¿Es seguro manejar dinero a través de Zigi?

Sí. Zigi opera bajo la supervisión de Banco Industrial, así que tu dinero tiene respaldo legal.

¿Cuánto cuesta mantener mi cuenta y mi tarjeta?

Tu cuenta en Zigi no cobra apertura, manejo, anualidad ni exige saldo mínimo. Tu tarjeta de débito tampoco tiene costo de emisión.

¿Los créditos Zigi aparecen en mi historial crediticio?

Sí. Al estar otorgados por una entidad regulada, se reportan a las centrales de riesgo y contribuyen a construir tu historial, ayudándote a acceder a mejores condiciones en futuros préstamos.

¡Estamos para ayudarte!

Contáctanos por nuestras redes oficiales o escribiéndonos al WhatsApp 2215-6002

¡Estamos para Ayudarte!

Contactános por nuestras redes oficiales o escribiéndonos a WhatsApp 2215-6002