Blog

Qué es un crédito

Qué es un crédito: cómo funciona, qué tipos hay y qué te ofrece Zigi

Un crédito es un acuerdo por el que recibís dinero hoy y lo devolvés en cuotas con un costo adicional llamado interés.

Existen distintos tipos según el monto, el plazo y el uso: consumo, microcrédito, tarjeta e hipotecario. Esta guía explica cómo funciona cada uno y qué ofrece Zigi, respaldada por Banco Industrial, en el segmento de microcrédito digital.

Qué es un crédito y por qué entenderlo importa

Imaginá que necesitás Q1,200 para surtir tu abarrotería antes del fin de semana, pero el efectivo disponible no alcanza hasta que te paguen o te llegue una remesa.

Esa brecha entre lo que necesitás hoy y lo que vas a tener mañana es exactamente el espacio donde un crédito tiene sentido.

Un crédito es un acuerdo donde una entidad financiera te entrega una cantidad de dinero que vos te comprometés a devolver en un plazo determinado, junto con un costo adicional que se llama interés.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Las cuatro piezas de cualquier crédito

  • El monto es la cantidad de dinero que recibís al momento del desembolso.
  • El plazo es el tiempo total que tenés para devolver lo que pediste.
  • La cuota es cada pago parcial que hacés durante ese plazo.
  • El interés es el costo que se suma al monto original por el hecho de haber recibido ese dinero antes de tenerlo.

Qué es una línea de crédito y sus diferencias

No todos los créditos funcionan igual, y confundir los tipos puede llevar a decisiones equivocadas.

Un crédito entregado de una sola vez funciona como suena: pedís un monto, lo recibís completo y lo devolvés en cuotas según el plan que elegiste. Si después necesitás más dinero, tenés que solicitar uno nuevo.

Una línea de crédito te da un monto disponible que podés usar total o parcialmente , y a medida que devolvés lo que usaste, ese saldo se libera de nuevo.

Pensalo como una reserva que está ahí cuando la necesitás, sin tener que pasar por un proceso de solicitud cada vez.

Cuándo conviene cada tipo

Tipo de crédito

Cómo funciona

Mejor para

Crédito de una sola vez

Recibís el monto completo y lo devolvés en cuotas fijas

Gastos puntuales cuando sabés exactamente cuánto necesitás

Línea de crédito

Usás lo que necesitás y el saldo se libera al devolver

Flujos irregulares que requieren acceso frecuente a fondos

La diferencia práctica importa mucho para quien maneja flujos irregulares.

Una vendedora de comida que necesita surtir ingredientes tres veces por semana no necesita solicitar un crédito nuevo cada vez, sino tener una línea que le permita cubrir esas compras y reponerla cuando cobra.

Cómo funciona un crédito desde el celular

Saber qué es un crédito en teoría está bien, pero muchas personas en Guatemala se detienen por lo que creen que necesitan para conseguir uno: fiadores, papelería, colas en una agencia, historial crediticio previo.

Zigi, la plataforma digital respaldada por Banco Industrial, ofrece créditos que se aprueban en menos de tres minutos con una selfie biométrica y tu DPI. No necesitás fiador, no necesitás llenar formularios y no necesitás tener historial crediticio previo.

El pago funciona con débito automático según el plan y la cuota que elegiste al momento de solicitar el crédito.

Eso significa que necesitás mantener tu cuenta con saldo suficiente para que el cobro se procese en la fecha correspondiente. Podés recargar tu cuenta en cajeros, agencias y agentes Bi a lo largo de todo el país.

Para receptores de remesas, la lógica es especialmente práctica. Si cobrás una remesa en tu cuenta Zigi y tenés un crédito activo, el pago se puede cubrir con ese mismo saldo sin mover el dinero a ningún otro lado.

Compromisos que vienen con cada crédito

Un crédito bien usado construye tu historial crediticio , algo valioso que no se ve a simple vista. Cada pago que hacés a tiempo queda registrado y le dice al sistema financiero que sos confiable, lo que abre puertas a montos mayores y mejores condiciones en el futuro.

El interés que pagás hace que el monto total devuelto sea mayor que lo que recibiste. Si pedís Q1,000 y el plan implica devolver Q1,150, esos Q150 son el costo real de haber tenido ese dinero antes.

La pregunta más útil que podés hacerte es si el crédito te genera más de lo que te cuesta. Surtir tu negocio para vender durante la semana fuerte probablemente sí.

Cubrir un gasto que podés postergar, probablemente no. Esa diferencia es lo que separa el crédito como herramienta del crédito como trampa.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre qué es un crédito: cómo funciona, qué tipos hay y qué te ofrece Zigi

¿Qué pasa si no tengo historial crediticio y quiero pedir un crédito en Zigi?

Zigi no requiere historial crediticio previo para aprobar tu crédito. El proceso usa una selfie biométrica y tu DPI, por lo que podés acceder a montos desde Q70 aunque nunca hayas tenido un crédito formal antes.

¿Cuánto más voy a pagar en total por un crédito?

El monto adicional depende del interés pactado, que varía según el monto solicitado y el plazo elegido. La app te muestra el monto total a pagar y el calendario de cuotas antes de que aceptes, para que puedas comparar con claridad.

¿Puedo tener una línea de crédito y un crédito de una sola vez al mismo tiempo?

Eso depende de las condiciones específicas de la plataforma y tu capacidad de pago. Lo más importante es que la suma de tus cuotas activas no comprometa más de lo que podés cubrir con tus ingresos regulares.

¿Qué sucede si no tengo saldo suficiente para el débito automático en la fecha de cobro?

Si tu cuenta no tiene saldo suficiente en la fecha de cobro, el pago no se procesa y eso genera un atraso que puede afectar tu historial crediticio. Por eso conviene recargar tu cuenta con anticipación, usando cajeros, agencias o agentes Bi disponibles en todo el país.

¿En qué se diferencia Zigi de otras opciones de crédito digital en Guatemala?

Zigi está respaldada por Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica, lo que combina la agilidad de una app con la solidez de una institución bancaria regulada. Además, la cuenta desde la que operás el crédito también te permite recibir remesas, pagar con QR y transferir a otros bancos, todo en el mismo lugar.
Cómo calcular la cuota de un crédito

Cómo calcular la cuota de un crédito: fórmula, ejemplo en quetzales y calculadora paso a paso

Calcular la cuota mensual de un crédito antes de pedirlo te permite saber si podés pagarlo sin comprometer tus gastos esenciales.

Esta guía explica la fórmula de amortización paso a paso con ejemplos en quetzales y cómo funciona el cálculo en Zigi, donde el sistema lo hace automáticamente antes de que confirmés.

Cuánto vas a pagar de verdad por un crédito de Q1,000

Pedís un crédito de Q1,000 y te dicen que la tasa es del 5% mensual. ¿Eso significa que vas a pagar Q50 cada mes de interés? No exactamente, y esa confusión es la que termina costando más de lo esperado.

Saber cómo calcular la cuota de un crédito antes de firmarlo te permite comparar opciones con números reales, no con promesas.

La fórmula estándar para créditos con cuota fija se llama «sistema francés» y funciona así: cada mes pagás el mismo monto, pero dentro de ese monto la proporción de interés va bajando mientras la de capital va subiendo.

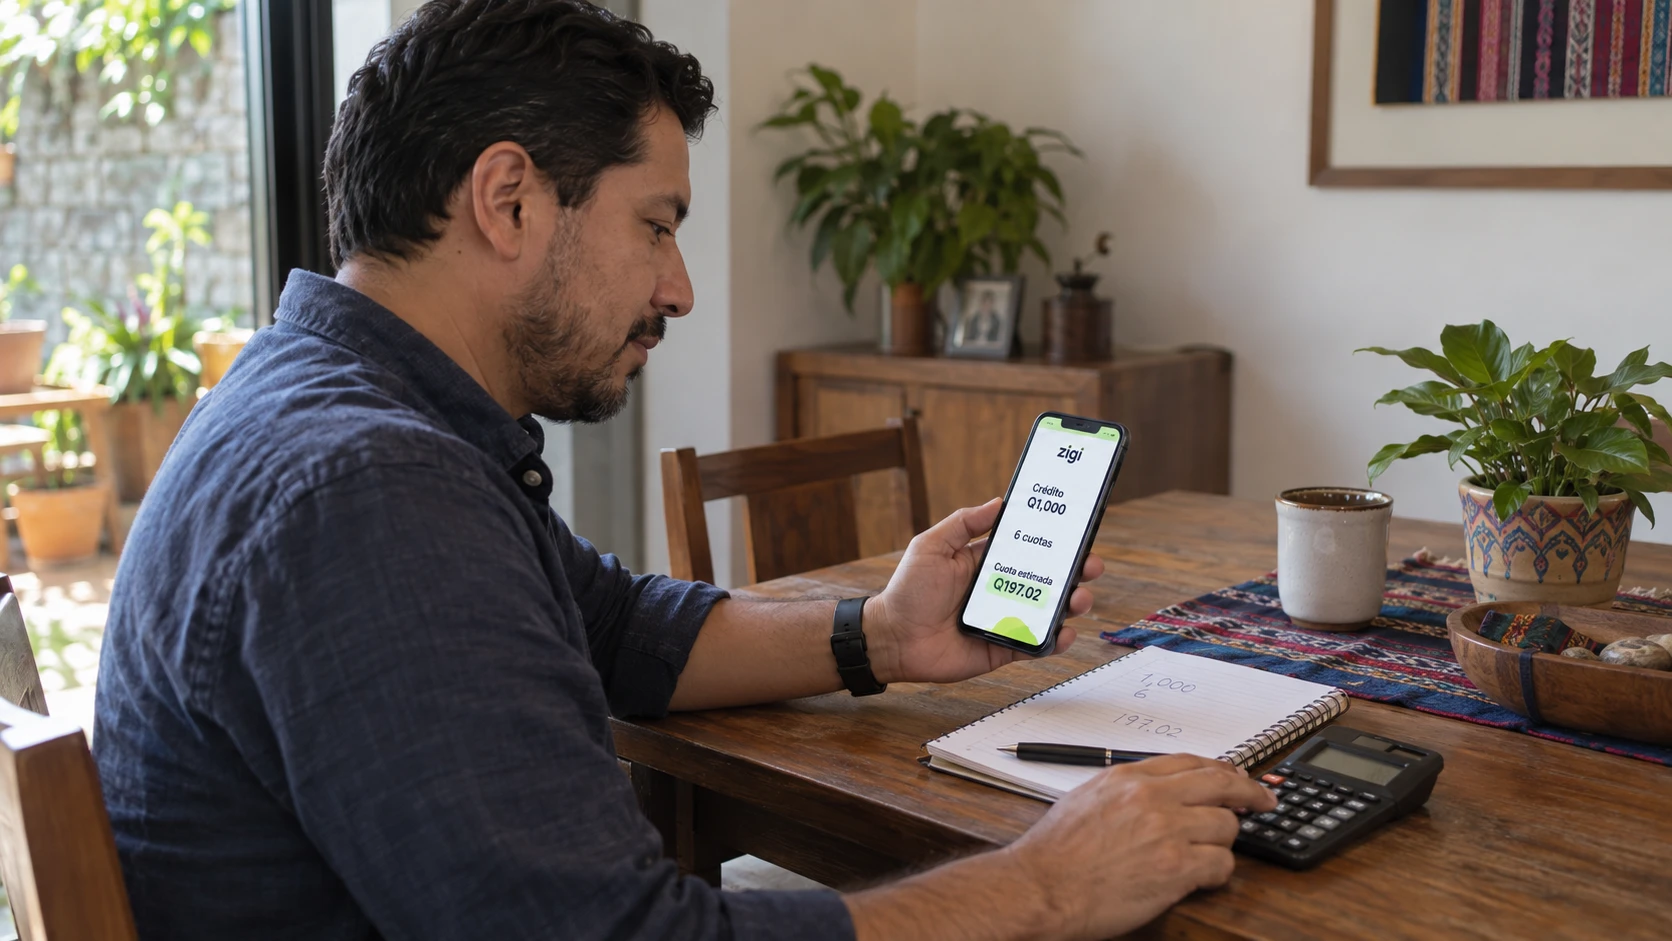
Pongámoslo en números con un ejemplo concreto. Supongamos un crédito de Q1,000 a una tasa hipotética del 5% mensual, pagadero en 6 cuotas mensuales. Aplicando la fórmula: C = 1000 × 0.05 × (1.05)^6 / ((1.05)^6 − 1).

El factor (1.05)^6 da 1.3401, así que el numerador queda 1000 × 0.05 × 1.3401 = 67.00 y el denominador es 1.3401 − 1 = 0.3401. La cuota resulta Q197.02 mensuales .

Multiplicá eso por 6 y obtenés Q1,182.12 como costo total del crédito, lo que significa que pagás Q182.12 en intereses.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo hacer el cálculo con tu celular

La fórmula completa puede parecer intimidante, pero hay dos caminos rápidos para llegar al mismo resultado sin necesidad de memorizar nada.

Pasos para calcular con la calculadora del celular

  1. Calculá (1+i)^n: en este ejemplo es 1.05 elevado a la 6, que da 1.3401.
  2. Multiplicá el monto por la tasa y por ese resultado: 1000 × 0.05 × 1.3401 = 67.00.
  3. Dividí ese resultado entre (1.3401 − 1), es decir 0.3401, para obtener Q197.02.

Si preferís usar un simulador de crédito en hoja de cálculo, Google Sheets o Excel tienen una función llamada PMT (o PAGO en español) que hace todo el trabajo.

Escribís =PMT(0.05, 6, -1000) y la celda muestra Q197.02 de inmediato. El signo negativo en el monto es porque la función interpreta el crédito como dinero que sale.

Cuadro de amortización: cuota a cuota

Cuota

Interés

Capital

Saldo restante

1

Q50.00

Q147.02

Q852.98

2

Q42.65

Q154.37

Q698.61

6 (última)

Q9.38

Q187.64

Q0.00

Las primeras cuotas concentran la mayor parte del interés, razón por la que pagar antes, cuando es posible, reduce el costo total del crédito.

Frecuencia de pago y cargos ocultos

Un mismo crédito puede tener cuotas semanales, quincenales o mensuales, y la diferencia no es solo dividir el monto entre más partes.

Con pagos más frecuentes, la tasa por período es menor y el capital baja más rápido, lo que reduce el interés total.

Usando el mismo ejemplo de Q1,000 al 5% mensual en 6 meses, si convertís a pagos quincenales (12 cuotas con tasa quincenal equivalente de aproximadamente 2.47%), la cuota queda cerca de Q95.56 cada quince días y el interés total baja ligeramente respecto al esquema mensual.

Cargos adicionales que alteran el costo real

  • Los seguros obligatorios se suman a la cuota calculada y aumentan el costo total del crédito.
  • Las comisiones por desembolso se cobran al momento de recibir el dinero y elevan el monto efectivo que terminás pagando.
  • Las penalizaciones por mora se activan si te atrasás en alguna cuota y pueden crecer rápidamente si no se atienden a tiempo.
  • Los gastos administrativos suelen aparecer en la letra pequeña y rara vez se mencionan al momento de la oferta inicial.

Antes de comparar dos opciones, pedí el desglose completo de cargos para calcular los intereses de un crédito incluyendo todo lo que realmente vas a pagar.

Lo que conviene revisar antes de firmar

  • Compará siempre el costo total (capital más intereses más cargos) y no solo la cuota mensual, porque un plazo más largo puede darte una cuota cómoda pero hacerte pagar mucho más en intereses.
  • Elegí la frecuencia de pago que se alinee con tus ingresos reales: si cobrás cada semana, una cuota semanal te ayuda a mantener el control y reduce levemente el costo.
  • Antes de comprometerte, revisá si podés hacer pagos anticipados sin penalización, porque eso acorta el plazo y baja el interés acumulado.

Si querés probar distintas combinaciones de monto, tasa y plazo sin hacer cuentas a mano, usá la calculadora de créditos interactiva disponible en la nota para ver tu cuota exacta en segundos.

Zigi, la app financiera digital respaldada por Banco Industrial, ofrece créditos desde Q50 aprobados en menos de 3 minutos, sin papelería ni fiadores, con débito automático según el plan que elijás.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo calcular la cuota de un crédito: fórmula, ejemplo en quetzales y calculadora paso a paso

¿Qué diferencia hay entre la tasa nominal y la tasa efectiva en un crédito?

La tasa nominal es la que se anuncia, generalmente en términos anuales, mientras que la tasa efectiva refleja el costo real considerando la frecuencia de capitalización. Para comparar dos créditos con distintas frecuencias de pago, siempre usá la tasa efectiva anual como referencia común.

¿Conviene un plazo más largo para reducir la cuota mensual?

Un plazo más largo sí reduce la cuota mensual, pero aumenta el total de intereses que pagás durante la vida del crédito. Antes de elegir un plazo extendido, calculá el costo total para saber cuánto extra vas a desembolsar.

¿Qué pasa si hago un pago anticipado?

Un pago anticipado reduce el saldo de capital sobre el que se calculan los intereses futuros, por lo que el costo total del crédito baja. Verificá antes si el contrato cobra una penalización por prepago, ya que eso puede neutralizar parte del ahorro.

¿La función PMT de Excel da el mismo resultado que la fórmula manual?

Sí, porque ambas aplican el mismo sistema francés de amortización. La ventaja de PMT es que hace el cálculo en un solo paso, lo que evita errores al elevar factores a potencias o al redondear cifras intermedias.

¿Cómo sé si los cargos adicionales están incluidos en la tasa que me ofrecen?

Pedí al prestamista la Tasa de Costo Efectivo Total (TCET), que agrupa tasa de interés, comisiones y seguros en un solo porcentaje. Si solo te dan la tasa nominal, solicitá el desglose escrito de todos los cargos antes de firmar.

Cómo funciona una tarjeta de crédito

Cómo funciona una tarjeta de crédito: fecha de corte, pago mínimo e intereses explicados con ejemplos

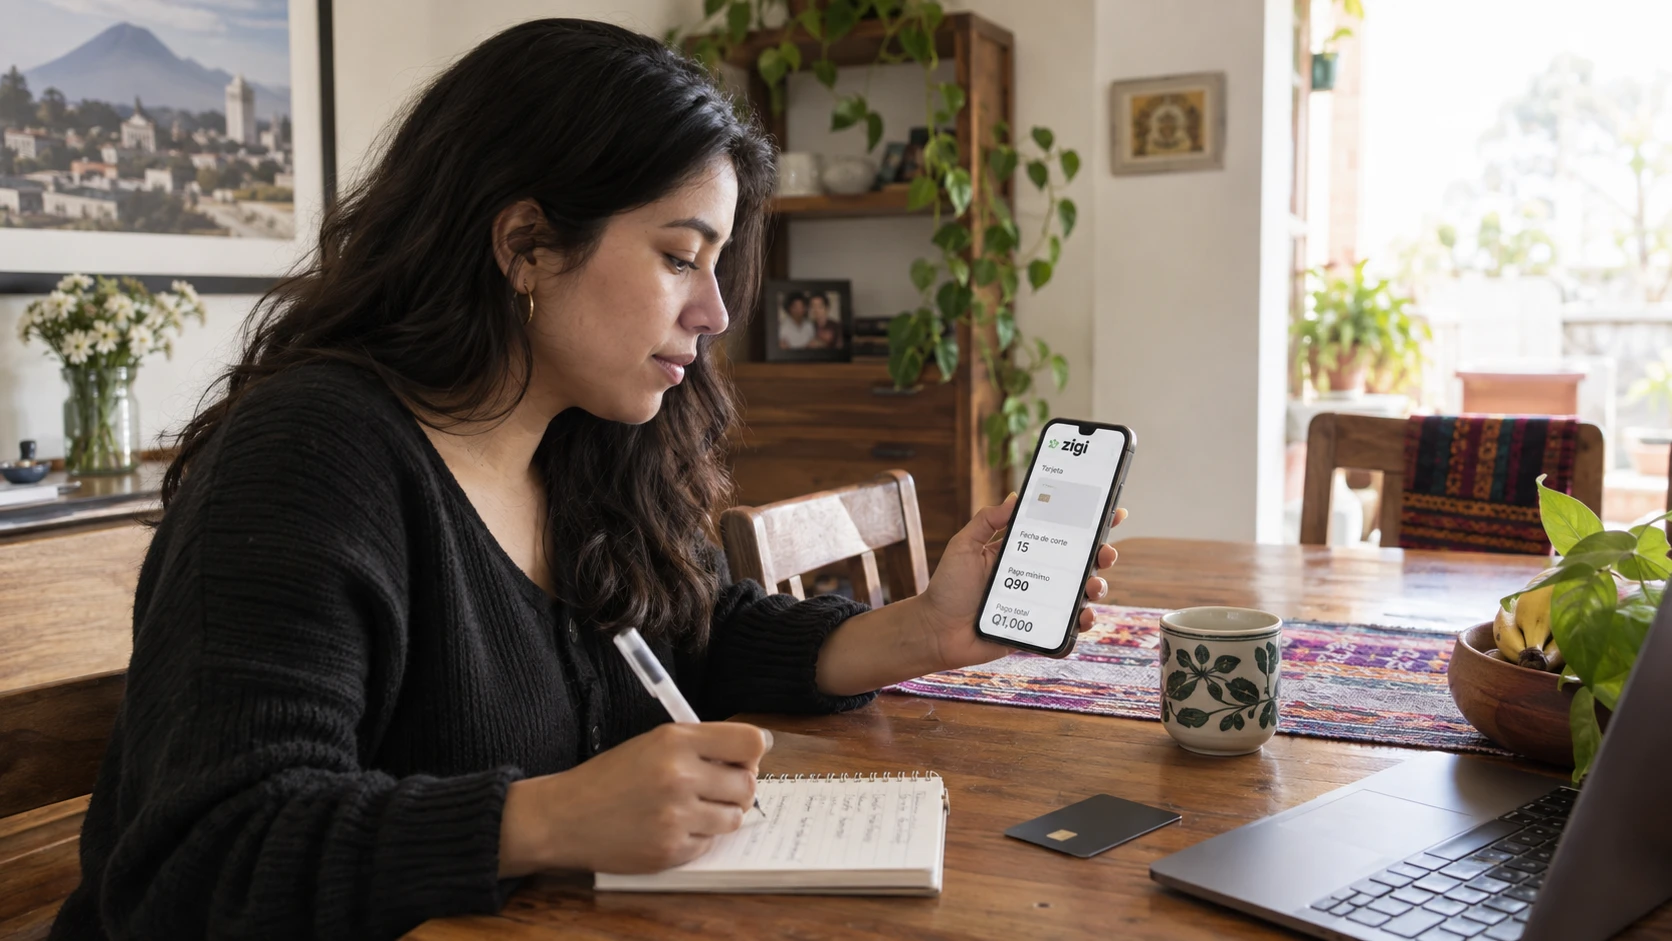
Una tarjeta de crédito tiene tres fechas clave que determinan cuánto pagás y cuándo: la fecha de corte, la fecha límite de pago y el ciclo de facturación.

Entender cómo interactúan esas fechas puede ahorrarte miles de quetzales en intereses. Esta guía las explica con ejemplos concretos y compara con la alternativa de la tarjeta de débito Mastercard de Zigi.

Del corte al pago: el ciclo de la tarjeta

Una compra de Q1,000 puede terminar costándote Q1,400 o más si no entendés cómo funciona una tarjeta de crédito antes de usarla .

Todo empieza con la fecha de corte, que es el día del mes en que el banco suma todas las compras, pagos y cargos del ciclo anterior .

Después del corte viene el período de gracia, que en Guatemala suele ser de 20 a 25 días según el emisor. El problema empieza cuando llega la fecha de pago y solo abonás una parte.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Qué pasa si solo pagás el mínimo

El pago mínimo de la tarjeta de crédito es la cantidad más baja que el banco acepta para que tu cuenta no entre en mora .

Tomemos como ejemplo una compra de Q1,000 con una tasa de interés anual del 48%, que equivale a un 4% mensual y está dentro del rango habitual para tarjetas reguladas por la SIB en Guatemala.

Si pagás el total de Q1,000 dentro del período de gracia, gastás exactamente Q1,000 y no pagás ni un quetzal en intereses.

Pagando solo el mínimo cada mes, el saldo baja muy lento porque la mayor parte del abono se va en intereses .

Evolución del saldo pagando solo el mínimo

Mes

Intereses generados

Pago mínimo

Saldo restante

Mes 1

Q40.00

Q90.00

Q950.00

Mes 2

Q38.00

Q85.50

Q902.50

Mes 3

Q36.10

Q81.23

Q857.37

Siguiendo esta dinámica, liquidar los Q1,000 originales puede tomar más de 24 meses y terminarías pagando alrededor de Q1,450 en total , casi un 45% más que el precio original.

Esa diferencia explica por qué saber cómo pagar la tarjeta de crédito correctamente puede ahorrarte meses de pagos innecesarios .

Intereses y cargos que pocos revisan

Los intereses de la tarjeta de crédito se calculan sobre el saldo que dejás sin pagar después de la fecha límite .

Los intereses no son el único cargo que puede aparecer en tu estado de cuenta. Hay al menos tres cargos adicionales que conviene conocer.

Cargos adicionales en el estado de cuenta

  • La membresía o anualidad es un cobro fijo, generalmente una vez al año, por el derecho a usar la tarjeta, y varía según el tipo de tarjeta y el banco emisor.
  • El cargo por mora se aplica cuando no pagás ni siquiera el mínimo antes de la fecha límite, y suele ser un monto fijo más intereses moratorios que se suman al saldo.
  • El extrafinanciamiento es un producto que algunos bancos ofrecen para convertir una compra grande en cuotas fijas con una tasa diferente a la de la tarjeta, lo cual puede resultar conveniente o más caro dependiendo de las condiciones.

Cada uno de estos cargos se suma al saldo sobre el cual se calculan los intereses del siguiente mes , creando un efecto de bola de nieve que acelera la deuda cuando no se controla.

Tres reglas para usar la tarjeta bien

Reglas que protegen tu bolsillo cada mes

  • Tratá la tarjeta como un método de pago, no como dinero extra. Si no tenés los fondos para cubrir una compra antes de la fecha de pago, esa compra probablemente no cabe en tu presupuesto de este mes.
  • Configurá alertas o recordatorios para la fecha de corte y la fecha de pago, porque un solo olvido puede generar cargos por mora que se acumulan rápido.
  • Revisá tu estado de cuenta línea por línea cada mes, verificando que no haya cargos que no reconozcás y que la tasa de interés aplicada coincida con lo que firmaste en tu contrato.

Si todavía no tenés historial crediticio y querés empezar a construir crédito responsable sin exponerte a las dinámicas de interés compuesto de una tarjeta de crédito, plataformas como Zigi, respaldada por Banco Industrial, te permiten acceder a microcréditos desde tu celular con cuotas fijas y montos controlados, una forma de entrar al sistema financiero formal sin el riesgo de caer en pagos mínimos eternos.

Entender el ciclo de tu tarjeta, calcular el costo real de cada compra y decidir cuánto pagás cada mes es lo que separa a quien usa el crédito como herramienta de quien termina trabajando para pagar intereses.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo funciona una tarjeta de crédito su fecha de corte, pago mínimo e intereses explicados con ejemplos

¿Qué pasa si pago más del mínimo pero menos del total?

El banco aplica intereses solo sobre el saldo que queda sin pagar después de la fecha límite. Pagar más del mínimo reduce ese saldo más rápido, lo que significa menos intereses en el siguiente ciclo. Aunque no podás liquidar todo, cada quetzal adicional que abonás acorta el tiempo que tardás en saldar la deuda.

¿El período de gracia aplica si ya tengo un saldo pendiente del mes anterior?

En la mayoría de los bancos guatemaltecos, el período de gracia sin intereses aplica únicamente cuando pagaste el total del estado de cuenta anterior. Si dejaste un saldo pendiente, los intereses empiezan a correr desde la fecha de cada compra, sin esperar la fecha límite de pago.

¿Cómo sé cuál es la tasa de interés real que me cobra mi tarjeta?

La tasa debe aparecer en el contrato que firmaste y también en cada estado de cuenta mensual. Podés pedirle a tu banco el detalle de la tasa efectiva anual (TEA) y comparar que coincida con lo que se aplica en los cargos de interés del estado de cuenta.

¿Conviene hacer extrafinanciamiento en lugar de pagar el saldo completo?

Depende de la tasa del extrafinanciamiento frente a la tasa regular de tu tarjeta. Si la tasa del extrafinanciamiento es menor, puede ser conveniente para compras grandes que no podés cubrir de una sola vez. Lo clave es calcular el costo total en quetzales antes de aceptar cualquier oferta.

¿Una tarjeta de débito virtual puede reemplazar a la tarjeta de crédito para compras en línea?

Para compras en línea donde no necesitás financiamiento, una tarjeta de débito virtual cumple la función sin generar deuda ni intereses. La diferencia principal es que solo gastás lo que ya tenés en tu cuenta, lo que elimina el riesgo de acumular saldo con intereses.

Transferí dinero en Guatemala sin necesitar el número de cuenta bancaria

Recordar un número de cuenta bancaria de diez o veinte dígitos es una barrera que frena transferencias cotidianas en Guatemala.

Con Zigi, el número de teléfono reemplaza esa función: podés enviar y recibir dinero usando solo el número de celular de la otra persona. Esta guía te explica cómo funciona, qué límites aplican y qué hacer ante cualquier duda.

El número de cuenta que nadie recuerda

Pedirle a alguien su número de cuenta bancaria en Guatemala es casi como pedirle que recite de memoria su número de DPI al revés.

Son entre diez y veinte dígitos que la mayoría de las personas nunca memoriza, y esa pequeña barrera frena transferencias todos los días: un padre que quiere enviar dinero para el alquiler de su hijo, una vendedora de insumos que necesita cobrar un pedido antes de cerrar el día, un familiar en Estados Unidos que manda una remesa y no sabe a qué cuenta depositarla.

Para millones de guatemaltecos la situación es todavía más básica, porque directamente no tienen cuenta bancaria. Abrir una significaba hasta hace poco acudir a una agencia, hacer fila, presentar documentos y esperar.

Una billetera digital cambia esa ecuación. Funciona como una cuenta monetaria que vive dentro de tu celular y que podés abrir sin visitar una agencia. Con tu DPI, un correo electrónico y tu número de teléfono, el registro toma menos de tres minutos.

Una vez activa, esa billetera te permite enviar y recibir dinero, pagar en comercios con código QR, cobrar remesas e incluso acceder a créditos , todo desde la pantalla del teléfono.

¿Todavía no tenés tu cuenta Zigi? Descargá la app, con el respaldo de Banco Industrial.

Tu número de teléfono ya es tu cuenta

Se apoya en algo que ya hacés todos los días: buscar a alguien en tu agenda de contactos.

Con Zigi, la app respaldada por Banco Industrial, enviar dinero funciona así: abrís la app, tocás el botón «Enviar» y seleccionás un contacto o escribís un número de celular nuevo.

Opciones de envío según el destinatario

  • Si la persona tiene la app, el dinero llega directo a su cuenta en segundos
  • Si no la tiene pero usa Bi en Línea con perfil de transferencias móviles activo, el envío se dirige a su cuenta principal en Banco Industrial
  • Si el destinatario no tiene ninguna de las dos aplicaciones, el sistema genera un código de retiro que esa persona puede usar en cualquier cajero, agente o agencia de Banco Industrial para retirar el efectivo

Podés enviarle dinero a tu mamá en un pueblo donde ella jamás descargó una app, y ella lo cobra caminando al agente Bi más cercano.

Veamos situaciones concretas. Supongamos que le pagás el alquiler mensual al dueño del apartamento donde vivís. En lugar de sacar efectivo, caminar al banco y hacer fila, abrís la app, seleccionás su número, escribís el monto y confirmás.

El comprobante lo podés guardar o compartir, lo que resuelve una de las dudas más comunes sobre este tipo de envíos. Si comprás insumos para tu negocio, el proceso es idéntico.

Para enviar a cuentas de otros bancos que no sean Banco Industrial, la app también lo permite. Tocas el botón «Bancos», agregás el nombre del destinatario, seleccionás el tipo de cuenta y banco e ingresás el número.

Límites, costos y requisitos

Toda herramienta financiera tiene reglas, y conocerlas antes de usarla evita sorpresas. Para transferencias hacia otros bancos, los límites diarios y mensuales los encontrás en zigi.app/ayuda.

Si necesitás ajustar esos topes, podés hacerlo desde el menú de ajustes dentro de la app.

Lo que no cuesta y no necesitás

  • No hay cobro por apertura de cuenta
  • Sin manejo ni movimientos
  • No se exige saldo mínimo
  • No se cobra anualidad
  • Solo necesitás tu DPI para registrarte
  • No hacen falta fiador, historial crediticio, formularios largos ni fotocopias

Eso baja enormemente la barrera de entrada para personas que nunca tuvieron una cuenta formal, trabajadores independientes y jóvenes que recién empiezan su vida financiera.

La pregunta sobre seguridad aparece siempre que el dinero se mueve por una pantalla en lugar de un mostrador.

Tu cuenta vive dentro de la infraestructura de Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica , lo que significa regulación bancaria completa y los mismos estándares de protección que aplican a cualquier cuenta del banco.

Cuando las dudas frenan más que la tecnología

Hay tres preguntas que aparecen una y otra vez entre quienes todavía no se animan a dejar el efectivo. La primera es si queda constancia del envío.

Cada transferencia genera un comprobante que podés guardar/compartir y tu transacción queda registrada dentro de los movimientos. 

La segunda es qué pasa si enviás dinero al número equivocado. Como cualquier sistema financiero, una vez confirmada la operación el dinero se acredita en la cuenta del destinatario , por lo que siempre es importante verificar el número antes de confirmar.

La tercera duda, quizás la más importante para quienes reciben pagos, es si pueden cobrar sin tener la app instalada.

Cuando alguien te envía dinero a un número que no está registrado en la plataforma ni en Bi en Línea, recibís un código de retiro que podés usar en cualquier cajero, agente o agencia de Banco Industrial.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre transferir dinero en Guatemala sin necesitar el número de cuenta bancaria

¿Puedo enviar dinero a alguien que no tiene la app?

Sí, la persona recibirá un código de retiro que puede usar en cualquier cajero, agente o agencia de Banco Industrial. No necesita descargar ninguna aplicación para retirar el dinero.

¿Qué pasa si me equivoco al escribir el número de teléfono?

Una vez confirmada la operación, el dinero se acredita en la cuenta del destinatario. Siempre verificá el número antes de confirmar el envío. Si ocurre un error, podés contactar soporte en zigi.app/ayuda.

¿Necesito tener saldo mínimo en mi cuenta?

No se exige saldo mínimo y tampoco hay cobro por apertura de cuenta, manejo o anualidad. La app es completamente gratuita para usar. Recordá que podés recargar tu cuenta directo desde la app desde tus otras cuentas de Bi o recibiendo transferencias desde otros bancos.

¿Cuánto tiempo toman las transferencias a otros bancos?

Las transferencias se procesan de forma inmediata dentro del horario del sistema.

¿Es seguro manejar dinero desde el celular?

Tu cuenta está respaldada por la infraestructura de Banco Industrial, con regulación bancaria completa y estándares de protección. La app usa autenticación y tecnología de prevención de fraude para analizar cada transacción.

Protección de compras con tu tarjeta débito Mastercard Zigi: todo lo que necesitás saber

Comprás unos audífonos por Q350 en una tienda en línea, pagás con tu tarjeta de débito y tres semanas después el paquete nunca llega. O llega algo completamente diferente a lo que viste en el anuncio.

La mayoría de personas en Guatemala asume que perdió ese dinero y que reclamar significa trámites largos y papelería. Acá te explicamos por qué esa suposición está equivocada.

Tu tarjeta de débito Mastercard Zigi incluye un beneficio de protección de compras que cubre tus transacciones durante 45 días calendario desde la fecha de compra, tanto en tiendas en línea como en comercios físicos, sin costo adicional y con el respaldo de Banco Industrial.

¿Todavía no tenés tu tarjeta Zigi? Pedila gratis desde la app, sin filas ni papeleos.


Cómo hacer el reclamo paso a paso

El proceso tiene una lógica simple. Antes de contactar al banco, necesitás tener listos estos tres documentos:

1. Comprobante de la transacción. Puede ser el estado de cuenta donde aparece el cargo o la notificación de pago que recibiste en tu celular al momento de comprar.

2. Captura del anuncio original. Una imagen donde se vea la descripción, el precio y las características que el vendedor prometía al momento de la venta.

3. Evidencia de contacto con el vendedor. Una conversación por WhatsApp, correo electrónico o mensaje dentro de la plataforma donde compraste, que demuestre que intentaste resolver el problema directamente antes de escalar el caso.

Mastercard requiere demostrar que el comercio tuvo oportunidad de corregir la situación y no lo hizo. Si el vendedor dejó de responder, esas capturas sin respuesta son exactamente la evidencia que necesitás.

Recordá que el plazo para presentar el reclamo es de 45 días desde la fecha de compra, así que actuá en cuanto notes el problema.

Protección de compras y cashback: dos beneficios, una sola tarjeta

Muchas personas confunden el cashback con la protección de compras. Son dos beneficios completamente distintos que funcionan al mismo tiempo.

Beneficio · Qué hace · Cuándo aplica

Protección de compras · Recuperás tu dinero si algo sale mal · Cuando hay un problema con la compra

Cashback · Recibís dinero de vuelta por usar la tarjeta · En cada compra recibís el 2% de reintegro

El cashback no es un descuento al momento del pago. Es dinero real que regresa a tu cuenta después de la transacción. Si pagás con tu tarjeta Zigi en comercios habilitados, una parte de lo que gastaste vuelve a tu saldo automáticamente.

Para quienes están usando servicios financieros digitales por primera vez, esta combinación representa una ventaja concreta: comprás con protección y además recuperás parte de lo que gastaste.

Consejos para comprar en línea de forma segura en Guatemala

Para aprovechar al máximo tu tarjeta y la protección que incluye, tené en cuenta estas precauciones cada vez que comprés en línea:

  • Nunca compartás tu CVV por mensaje de texto o WhatsApp, ni siquiera con alguien que diga ser del banco.
  • Verificá el candado de seguridad en la barra de direcciones del navegador antes de ingresar los datos de tu tarjeta.
  • Activá las notificaciones de tu app Zigi para recibir una alerta cada vez que se haga un cargo, así podés actuar de inmediato si ves algo que no reconocés.
  • Guardá el comprobante de cada compra importante, especialmente en plataformas que no conocés bien.

Conocé todos los productos disponibles en Zigi y encontrá los que mejor se adaptan a lo que necesitás. Descargá Zigi y pedí tu tarjeta en minutos.

Preguntas frecuentes sobre protección de compras con tu tarjeta débito Mastercard Zigi

¿La protección aplica si pagué en un comercio físico?

Sí. El beneficio cubre compras tanto en línea como en establecimientos físicos, siempre que el producto llegue dañado o sea diferente a lo anunciado.

¿El banco cobra algo por iniciar el reclamo?

No. La protección de compras es un beneficio incluido en la tarjeta sin costo adicional. No hay comisiones por el proceso de disputa.

La tranquilidad que ya tenías y no sabías

La tarjeta de débito Mastercard Zigi la pedís completamente gratis desde la app, llega directo a tu casa y viene activa con todos estos beneficios desde el primer uso. Sin anualidad, sin costo de emisión, con el respaldo de Banco Industrial, el grupo financiero más grande de Guatemala.

¿Tu tarjeta Zigi funciona fuera de Guatemala? Todo lo que necesitás saber

Muchos viajeros guatemaltecos descubren en el aeropuerto que su tarjeta de débito no pasa en terminales internacionales, o que pasa pero con un tipo de cambio que se come el presupuesto sin aviso. Esa diferencia se decide antes de hacer la maleta.

La tarjeta de débito Mastercard Zigi funciona en el extranjero desde el primer momento.

Mastercard opera en más de 210 países y territorios, por lo que cualquier terminal que acepte Mastercard reconoce tu tarjeta como válida, ya sea en Ciudad de México, Madrid o Bangkok.

No necesitás una tarjeta especial de viajero, no necesitás fiador y no necesitás ir a ninguna agencia para activar nada.

¿Todavía no tenés tu tarjeta Zigi? Descargá la app y pedila gratis, sin filas ni papeleos.

Costos reales al pagar en el extranjero

Saber que la tarjeta funciona es el primer paso. Entender cuánto te cuesta cada compra afuera es lo que protege tu presupuesto.

Cada vez que pagás en una moneda diferente al quetzal, ocurren dos cosas: se aplica el tipo de cambio vigente de Mastercard y se cobra una comisión por transacción internacional.

El tipo de cambio de Mastercard lo podés consultar en su herramienta pública de conversión de divisas en su sitio web oficial. Dentro de la app de Zigi podés revisar el detalle de cada movimiento para ver el monto exacto en quetzales que se debitó.

Hay una situación que conviene conocer antes de viajar. Cuando pagás en un comercio o retirás dinero en un cajero fuera de Guatemala, a veces la terminal te pregunta si querés que el cobro se haga en quetzales en lugar de la moneda local.

Eso se llama conversión dinámica de moneda y casi siempre conviene rechazarla, porque el tipo de cambio que aplica el comercio suele ser peor que el de Mastercard.

Cuando aparezca esa pantalla, seleccioná siempre pagar en la moneda del país donde estás.

Situación · Recomendación

  • Terminal pregunta si pagar en quetzales: Rechazá, pagá en moneda local
  • Retiro en cajero internacional: Revisá comisiones del cajero local antes de confirmar
  • Compra en tienda física: Cualquier terminal Mastercard acepta tu tarjeta
  • Compra en tienda en línea: Usá los datos de tu tarjeta que encontrarás en la parte de atrás

Configuración necesaria antes del viaje

Una tarjeta que técnicamente funciona en el extranjero puede fallar si no tenés los permisos correctos activados. Antes de salir, revisá estos puntos desde tu app Zigi:

  • Pagos internacionales habilitados. Algunas cuentas tienen esta opción desactivada por defecto como medida de seguridad. Activarla toma segundos por medio de nuestro Contact Center y evita que tu tarjeta sea rechazada en otro país.
  • Saldo suficiente en tu cuenta Zigi. Desde el menú principal podrás revisar el monto que tenés disponible en tu cuenta Zigi para poder consumir fuera del país.
  • Saldo suficiente en tu app. Incluí un margen adicional que cubra comisiones y variaciones del tipo de cambio.
  • Contacto de soporte guardado. Guardá el número de soporte de Zigi antes de irte. Si necesitás reportar un problema desde otro país, no querés estar buscando datos en ese momento. Encontrás todos los canales en zigi.app/ayuda.

Para compras en línea, muchos sitios internacionales usan 3D Secure, una verificación donde el banco confirmás que sos vos mediante una notificación en tu celular.

Mantené tu número guatemalteco activo con datos o wifi. Cuando el sitio te pida dirección de facturación, usá la que registraste al abrir tu cuenta Zigi.

Comparativo: tarjeta Zigi vs. métodos tradicionales para viajes

Aspecto · Tarjeta Zigi Mastercard · Cambio de divisas en efectivo

Aceptación · +210 países con Mastercard · Solo donde acepten efectivo local

Costo de obtención · Gratis, sin anualidad · Sin costo directo

Respaldo · Banco Industrial · Ninguno

Control de gastos · Notificaciones en tiempo real · Manual


Lista de preparación antes de salir

Antes de salir, revisá esta lista rápida:

  • Verificá que tu tarjeta ya se encuentre activa previo a salir del país
  • Revisá tu saldo desde la app
  • Guardá el contacto de soporte de Zigi en tu teléfono
  • Anotá el número de tu tarjeta en un lugar seguro fuera del celular

No necesitás documentación bancaria, constancias ni cartas de tu banco. Tu cuenta Zigi se abrió digital, tu tarjeta se emitió digital y todo lo manejás desde la misma app, con el respaldo de Banco Industrial detrás de cada transacción.

Descargá Zigi y pedí tu tarjeta antes de tu próximo viaje.

Preguntas frecuentes sobre el uso de tu tarjeta Zigi fuera de Guatemala

¿Qué hago si aparece la opción de conversión dinámica en un terminal?

Rechazala siempre y seleccioná pagar en la moneda local del país donde estás. El tipo de cambio que aplica el comercio suele ser menos favorable que el de Mastercard.

¿Qué información necesito para compras en línea internacionales?

El número completo de la tarjeta, la fecha de vencimiento y el código CVC, todo disponible en tu app. Usá tu dirección guatemalteca tal como la registraste al abrir la cuenta.

¿Qué hago si mi tarjeta es bloqueada durante el viaje?

Contactá al soporte de Zigi a través de los canales disponibles en zigi.app/ayuda. Guardá ese contacto antes de salir.

Tu tarjeta viaja con vos

La tarjeta de débito Mastercard Zigi la pedís gratis desde la app, sin anualidad ni costo de emisión, y funciona en cualquier parte del mundo donde opere Mastercard. Todo esto con el respaldo de Banco Industrial, el grupo financiero más grande de Guatemala.

¡Estamos para ayudarte!

Contáctanos por nuestras redes oficiales o escribiéndonos al WhatsApp 2215-6002

¡Estamos para Ayudarte!

Contactános por nuestras redes oficiales o escribiéndonos a WhatsApp 2215-6002