Blog

Préstamo sin constancia laboral en Guatemala

Préstamo sin constancia laboral en Guatemala: opciones para trabajadores informales

La mayoría de los préstamos formales en Guatemala exigen constancia laboral o comprobante de ingresos, dos documentos que los trabajadores informales simplemente no tienen.

Con Zigi, respaldada por Banco Industrial, podés solicitar un microcrédito con solo tu DPI y una selfie biométrica, sin importar si trabajás de forma independiente o informal. Esta guía te explica las opciones reales disponibles.

Cuando el banco te pide un papel que tu trabajo no genera

Vendés ropa por catálogo y cada quincena tu ingreso cambia. Trabajás de albañil y cobrás por proyecto terminado. Repartís pedidos y lo que ganás depende de cuántas entregas hacés en la semana.

Un préstamo sin constancia laboral en Guatemala suena como algo excepcional, pero más de la mitad de la población económicamente activa del país trabaja en la informalidad.

¿Por qué los bancos insisten en la constancia laboral y la planilla? Porque necesitan predecir si vas a poder pagar.

Un empleado formal con sueldo fijo y descuentos de nómina representa un patrón predecible, y eso reduce el riesgo de morosidad. La constancia laboral funciona como una garantía de estabilidad , pero ese criterio confunde «ingreso estable» con «ingreso formal».

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo funcionan los créditos digitales para informales

Si la constancia laboral es solo un indicador indirecto de que podés pagar, la pregunta lógica es qué otros indicadores existen. Las plataformas financieras digitales evalúan tu comportamiento financiero real con lo que se conoce como datos alternativos.

Eso cambia las reglas del juego para quien busca un crédito sin comprobante de ingresos en Guatemala .

La evaluación ya no depende de un documento que tu tipo de trabajo no genera, sino de patrones que cualquier persona con actividad económica real puede mostrar.

Zigi, la plataforma digital de Banco Industrial, ofrece créditos desde Q70 hasta Q3,500 aprobados en menos de 3 minutos con una selfie biométrica, sin pedir fiador, sin papelería y sin constancia laboral.

La evaluación se basa en el perfil que construís al usar la app, y el desembolso llega directo a tu cuenta.

Esto responde una duda que muchos trabajadores independientes tienen. Sí, podés pedir un préstamo sin planilla en Guatemala si elegís plataformas diseñadas para evaluar tu capacidad de pago con criterios distintos a los de la banca tradicional.

Qué revisar antes de aceptar un crédito digital

Que un crédito sea fácil de obtener no significa que cualquier crédito te convenga. La accesibilidad es una ventaja enorme, pero solo si sabés qué estás aceptando antes de confirmar.

Los cinco puntos clave que debés evaluar

  • La tasa de interés define cuánto vas a pagar de más sobre lo que pediste. Siempre revisá el costo total del crédito, que incluye intereses acumulados durante todo el plazo, y no solo la cuota individual. Es la forma más clara de comparar entre distintas opciones.
  • El plazo y la frecuencia de pago importan tanto como la tasa. Una cuota semanal puede ser perfecta para quien cobra todos los viernes, pero inviable para quien recibe pagos una vez al mes. Algunas plataformas permiten elegir entre frecuencia semanal, quincenal o mensual, lo que te deja alinear los pagos con tu ritmo de ingresos reales.

    También fijate si los pagos se debitan automáticamente de tu cuenta, porque eso evita atrasos por olvido pero exige que tengas saldo disponible en la fecha exacta.

  • Las comisiones son el tercer punto crítico. Preguntá si hay cobro por apertura, por gestión, por desembolso o por pago anticipado. Un crédito que parece accesible puede encarecerse con comisiones que aparecen en la letra chica. Las penalidades por mora también merecen atención, porque un atraso de pocos días puede convertir una cuota manejable en un problema serio.
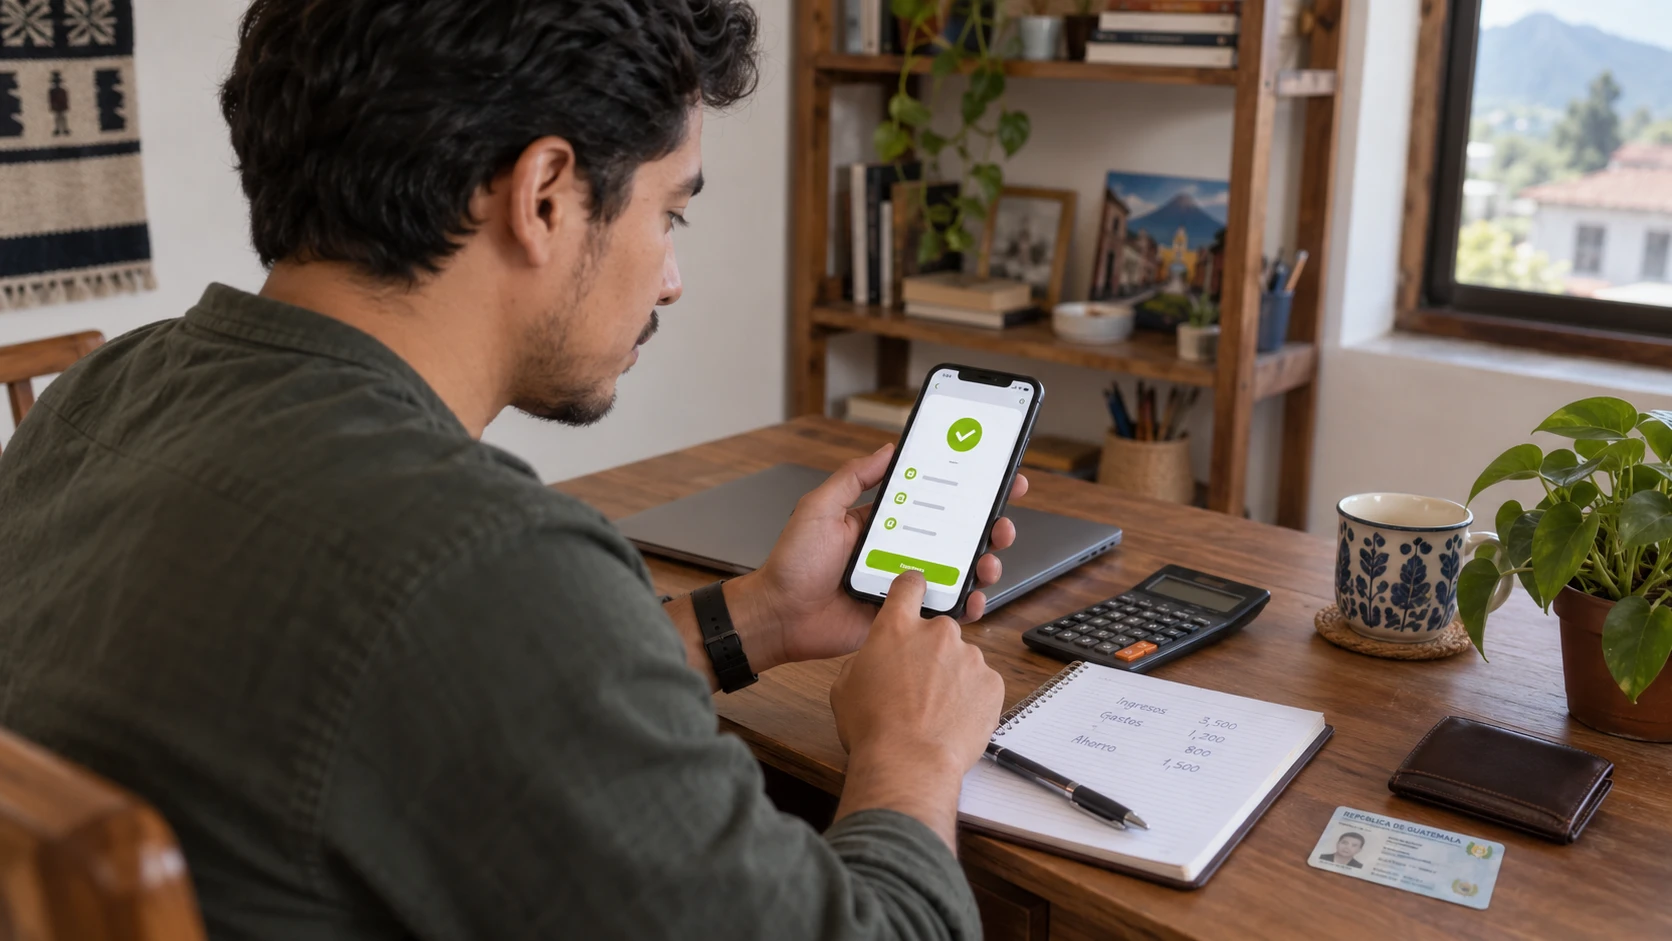
  • Para un préstamo sin constancia laboral en Guatemala a través de plataformas digitales, el requisito típico es tu DPI y un celular con conexión a internet. No necesitás fiador, no necesitás recibo de sueldo, no necesitás ir a una agencia. Pero sí necesitás la certeza de que el monto que pedís lo podés devolver con los ingresos que realmente generás, no con los que esperás generar.
  • Tu capacidad de pago real, calculada con honestidad antes de solicitar cualquier monto. Un crédito digital resuelve el problema del acceso, pero la decisión de cuánto pedir y cuándo hacerlo depende únicamente de vos.

Si sos albañil y sabés que el mes próximo tenés un trabajo confirmado, pedir un monto para comprar herramientas puede tener sentido porque tu ingreso proyectado cubre la deuda con margen.

Pero si ese ingreso depende de que el cliente confirme, estás tomando un riesgo que ninguna tasa baja compensa. El crédito digital resuelve el problema del acceso que durante años dejó fuera a millones de trabajadores informales en Guatemala .

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre préstamo sin constancia laboral en Guatemala y las opciones para trabajadores informales

¿Qué necesito para pedir un préstamo sin constancia laboral en Guatemala?

En plataformas digitales como Zigi, el requisito principal es tu DPI y un celular con conexión a internet. La evaluación se basa en tu comportamiento dentro de la app, como el historial de movimientos y la frecuencia con la que recibís dinero, sin necesidad de fiador ni papelería adicional.

¿Un préstamo sin constancia laboral implica que no hay evaluación crediticia?

No. Las plataformas digitales sí evalúan tu capacidad de pago, pero lo hacen con datos alternativos en lugar de documentos formales. Analizan tu actividad financiera real dentro de la app para determinar si podés cumplir con los pagos.

¿Qué montos se pueden solicitar en estas plataformas?

Los montos varían según la plataforma y el perfil del usuario. Zigi ofrece créditos desde Q70 hasta Q3,500, con aprobación en menos de 3 minutos. Estos rangos están diseñados para cubrir necesidades inmediatas de trabajadores informales sin comprometer su capacidad de pago.

¿Es seguro pedir un préstamo a través de una app?

Depende de quién respalda la plataforma. Zigi opera bajo la regulación de Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica, lo que significa que está supervisada por las autoridades financieras del país. Antes de usar cualquier app de crédito, verificá que esté respaldada por una entidad regulada.

¿Cómo elijo la frecuencia de pago que más me conviene?

La frecuencia ideal es la que se alinea con tu ritmo real de ingresos. Si cobrás semanalmente, una cuota semanal evita que acumules el compromiso. Si tu ingreso llega una vez al mes, un esquema mensual te da más margen. Algunas plataformas permiten elegir entre frecuencia semanal, quincenal o mensual al momento de solicitar el crédito.
Créditos en línea en Guatemala

Créditos en línea en Guatemala: guía 2026 para pedir uno con seguridad

Pedir un crédito en línea en Guatemala en 2026 es posible desde el celular, sin fiador y sin papelería, pero no todas las plataformas son seguras ni están reguladas.

Esta guía explica qué verificar antes de solicitar, las señales de alerta que indican una app predatoria y cómo funciona el proceso con Zigi, supervisada por la SIB a través de Banco Industrial.

Un gasto médico inesperado, una oportunidad de comprar mercadería al por mayor o la necesidad de cubrir la quincena mientras llega una remesa.

Cómo funcionan y qué tipos de créditos existen

El mecanismo base es siempre el mismo: descargás una app, creás un perfil con tu información personal, la plataforma evalúa tu capacidad de pago usando algoritmos y, si calificás, te depositan el dinero en tu cuenta o billetera digital .

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Tipos de créditos en línea que operan en Guatemala

  • Los microcréditos a través de apps bancarias son ofrecidos por bancos regulados con montos que van desde Q50 hasta Q3,500, con aprobación en minutos y desembolso inmediato a tu cuenta. Están supervisados por la Superintendencia de Bancos (SIB), lo que significa que hay reglas claras sobre cómo te cobran y cómo protegen tu información.
  • Las soluciones fintech independientes son plataformas que no son bancos pero que ofrecen créditos rápidos Guatemala con montos que pueden llegar a Q5,000 o más, aunque sus tasas suelen ser más altas y su nivel de regulación varía.
  • Las cooperativas con canales digitales combinan la tradición cooperativa con apps para solicitar créditos, con montos que pueden superar los Q10,000 pero con procesos de aprobación más lentos, a veces de varios días.

Plazos de pago según tipo de plataforma

Tipo de plataforma

Montos típicos

Plazos de pago

Microcréditos bancarios digitales

Q50 a Q3,500

15 a 90 días

Fintech independientes

Hasta Q5,000 o más

Una semana a seis meses

Cooperativas digitales

Más de Q10,000

12 a 24 meses

Esa variación en montos, plazos y velocidad existe porque cada tipo de plataforma atiende una necesidad distinta, y elegir bien depende de entender cuánto necesitás realmente y en cuánto tiempo podés pagarlo.

Qué te piden y qué no hace falta para pedir créditos inmediatos

La barrera más alta del crédito tradicional en Guatemala siempre fue el papeleo: constancias de ingresos, recibos de servicios, referencias personales, fiador con bienes a su nombre.

Para un microcrédito bancario digital, lo típico es que necesités tu DPI (Documento Personal de Identificación), un número de celular activo, un correo electrónico y conexión a internet.

Pasos del proceso de aprobación y desembolso

  1. Abrís tu cuenta en la app con tu DPI, lo cual toma pocos minutos.
  2. Empezás a usar la cuenta para movimientos cotidianos, porque esa actividad es la que construye tu perfil crediticio dentro de la plataforma.
  3. Cuando la app detecta que calificás, te muestra la opción de solicitar un crédito con el monto disponible para vos.
  4. Confirmás el monto y el plazo, validás tu identidad (con selfie biométrica en las plataformas que la usan) y el dinero cae directo a tu cuenta, listo para pagar con QR o retirar en cajero.

Un microcrédito a 30 días puede resolver una brecha de liquidez sin pedirle prestado a nadie. Si recibís remesas y necesitás cubrir gastos mientras llega el próximo envío, ese plazo corto te alcanza.

Costos que tenés que conocer antes de aceptar

Que un crédito se apruebe rápido no significa que sea gratis, y acá es donde muchos se llevan sorpresas.

Las tasas de interés varían bastante entre plataformas. Un microcrédito bancario digital tiende a ofrecer tasas más competitivas porque el banco tiene acceso a fondeo regulado.

El pago suele funcionar por débito automático a tu cuenta dentro de la plataforma, lo que significa que necesitás mantener saldo disponible en las fechas de cobro. Si no tenés saldo, la mayoría aplica un recargo por mora que se acumula diariamente.

Cómo identificar el crédito en línea más seguro

La pregunta más importante no es cuánto te prestan ni qué tan rápido, sino quién respalda ese crédito.

Tres cosas que verificar antes de usar cualquier plataforma

  • Que la empresa detrás esté registrada ante la SIB, lo cual podés confirmar directamente en el sitio oficial del organismo.
  • Que la app esté publicada en tiendas oficiales como Google Play o App Store, con un desarrollador identificable y reseñas verificables.
  • Que las condiciones del crédito, incluyendo tasa, comisiones y cargos por mora, aparezcan claras antes de que aceptés.

Zigi es un ejemplo concreto de cómo funciona un crédito digital respaldado por un banco regulado.

Elegir bien un crédito en línea significa encontrar claridad sobre cuánto vas a pagar, cuándo y con qué respaldo , no simplemente buscar el que apruebe más rápido.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre créditos en línea en Guatemala

¿Puedo pedir un crédito en línea en Guatemala si nunca he tenido cuenta bancaria?

Sí, varias plataformas como Zigi permiten abrir una cuenta y construir un historial crediticio desde cero usando solo tu DPI. La evaluación se basa en tu actividad dentro de la app, no en historial bancario previo.

¿Qué pasa si no pago mi crédito a tiempo?

La mayoría de las plataformas aplica un cargo por mora que se acumula diariamente desde el primer día de atraso. Antes de aceptar un crédito, revisá ese cargo en el contrato para saber exactamente cuánto crece la deuda si no tenés saldo disponible en la fecha de cobro.

¿Cómo sé si una app de créditos en línea es legítima en Guatemala?

Verificá que la empresa esté registrada ante la Superintendencia de Bancos (SIB), que la app aparezca en tiendas oficiales con un desarrollador identificable, y que te muestre todas las condiciones del crédito antes de pedirte que confirmes. Si alguno de esos tres elementos falta, es una señal de alerta.

¿Los créditos por app afectan mi historial crediticio?

Depende de la plataforma. Los créditos ofrecidos por bancos regulados generalmente reportan al sistema financiero, lo que puede beneficiar tu historial si pagás a tiempo. Las fintech independientes varían, por lo que conviene preguntar antes de aceptar.

¿Puedo usar un crédito en línea para recibir una remesa más rápido?

El crédito y las remesas son productos distintos, pero se complementan. Si sabés que viene una remesa pero necesitás el dinero antes, un microcrédito a corto plazo cubre ese intervalo sin complicaciones. Para comparar las mejores opciones para recibir remesas en Guatemala, hay guías específicas que analizan tarifas y tiempos por plataforma.

Remesas en Banco Industrial

Remesas en Banco Industrial: qué remesadoras pagan por Bi y cómo cobrarlas en Zigi

Banco Industrial es el banco más grande de Guatemala y Centroamérica, y recibe remesas de más de 40 operadores internacionales.

Con Zigi, su plataforma digital, podés cobrar esas remesas directamente en tu cuenta sin ir a ninguna agencia. Esta guía explica qué remesadoras pagan por Banco Industrial y cómo recibirlas en Zigi.

Cada mes, miles de guatemaltecos reciben remesas Bi que tardan más en cobrarse de lo necesario . La razón casi nunca es el banco ni la remesadora, sino un dato mal compartido entre el remitente y el receptor.

Esa brecha entre lo que tarda el envío y lo que tarda el cobro tiene solución concreta, y empieza antes de que el remitente haga la transacción.

Remesadoras que pagan remesas Banco Industrial

El primer paso para cobrar remesas Bi sin complicaciones es confirmar que el envío venga por una remesadora que pague a través de Banco Industrial. Remesadoras confirmadas que pagan a través de Banco Industrial

  • Intermex y su app Amigo Paisano permiten enviar con el número de teléfono del receptor y depositan directo en la cuenta Bi vinculada en Zigi
  • Remitly opera con Banco Industrial y entrega el código de cobro al remitente al completar la transacción
  • Ria Money Transfer incluye a Banco Industrial entre sus redes de pago en Guatemala
  • MoneyGram permite seleccionar Banco Industrial como destino al momento del envío
  • Western Union habilita el cobro en Bi cuando el remitente elige esa red durante el proceso
  • Uniteller cubre envíos desde Estados Unidos con opción de pago a través de Banco Industrial

Lo que muchos receptores no saben es que el remitente debe elegir «Banco Industrial» como destino del pago al momento de enviar.

Un mensaje que podés copiarle a tu familiar en Estados Unidos sería algo como esto: «Cuando hagás el envío, elegí que el pago sea en Banco Industrial Guatemala. Mandame el código o número de referencia que te den.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo cobrar remesas Bi desde el celular

Una vez que tenés el código de tu remesa dirigido a Banco Industrial, podés cobrarlo directamente en la app Zigi sin necesidad de acercarte a ninguna agencia .

Qué necesitás para usar esta ruta

  • Tu DPI vigente para verificar tu identidad al crear la cuenta
  • Un correo electrónico activo para el registro
  • Un número de celular guatemalteco para recibir confirmaciones
  • Conexión a internet desde cualquier punto del país

La apertura de cuenta es gratuita y completamente digital , sin necesidad de ir a una agencia ni cumplir con saldo mínimo.

Si el código está bien dirigido y los datos coinciden, hablamos de menos de un minuto entre que ingresás el código y ves el saldo en tu cuenta . Zigi no te cobra comisión por recibir la remesa.

La ruta SukuPay para recibir remesas

Existe una segunda forma de recibir remesas en tu cuenta, que funciona diferente porque el remitente no pasa por una remesadora tradicional.

Comparación entre la ruta SukuPay y la ruta del código tradicional

Característica

SukuPay

Código tradicional (Intermex, Remitly, etc.)

Tarifa por envío

USD 0.99 fija

Entre USD 4 y USD 10 según remesadora y monto

Tiempo de acreditación

Menos de 20 segundos

Menos de 1 minuto si el código está bien dirigido

Requiere cuenta en remesadora

No, solo la app SukuPay

Sí, el remitente necesita cuenta activa en la empresa

Envío desde tienda física

No disponible

Disponible en agencias físicas de la remesadora

Esta ruta conviene especialmente cuando tu familiar hace envíos frecuentes y quiere pagar menos en comisiones.

También podés recibir remesas a través de la alianza con Intermex y Amigo Paisano, donde el remitente envía usando solo tu número de teléfono y el depósito llega directo a tu cuenta Bi vinculada en Zigi.

Errores que traban el cobro

El error más frecuente con las remesas Bi es que el código venga dirigido a otra red de pago. El segundo error común es que el nombre del receptor no coincida exactamente con el DPI .

Lista de verificación antes de que tu familiar envíe

  • Tenés la app Zigi instalada y tu cuenta activa con DPI verificado
  • Confirmaste que la remesadora elegida paga a través de Banco Industrial
  • Tu familiar tiene claro que debe seleccionar Banco Industrial como destino del pago
  • Tu familiar escribirá tu nombre completo exactamente como aparece en el DPI, sin abreviaturas ni variaciones

Con esos puntos cubiertos, el cobro funciona desde cualquier parte de Guatemala , ya sea que estés en la capital o en el interior del país, porque la app opera donde haya señal de internet.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre remesas en Banco Industrial

¿Qué pasa si el código de mi remesa no está dirigido a Banco Industrial?

El código no funcionará en la app Zigi ni en las agencias Bi. Lo que podés hacer es contactar a la remesadora por teléfono para solicitar que redirijan el pago a Banco Industrial, ya que en muchos casos es posible sin cancelar la transacción original.

¿Tiene algún costo cobrar una remesa en Zigi?

Zigi no cobra comisión al receptor por acreditar la remesa. El único costo que existe es la tarifa que la remesadora le cobra al remitente en Estados Unidos, que generalmente oscila entre USD 4 y USD 10 dependiendo del monto y la empresa.

¿Puedo recibir remesas en Zigi si no tengo cuenta en Banco Industrial?

Sí. Podés abrir una cuenta Zigi de forma gratuita y completamente digital usando solo tu DPI, un correo electrónico y un número de celular. No necesitás una cuenta bancaria preexistente ni cumplir con un saldo mínimo.

¿Es seguro usar Zigi para cobrar remesas o hay riesgo de fraude?

Zigi opera respaldado por Banco Industrial y usa verificación de identidad con DPI para proteger cada transacción. Aun así, conviene conocer las señales de fraudes con remesas para no caer en engaños que suelen ocurrir fuera de la app.

¿Cómo sé cuál es la mejor opción para recibir remesas si mi familiar usa distintas apps?

Depende de la frecuencia del envío y las tarifas de cada remesadora. Si tu familiar envía seguido, SukuPay ofrece la tarifa más baja con USD 0.99 por transferencia. Para comparar más opciones según tu situación, podés revisar cuál es la mejor app para recibir remesas en Guatemala y tomar la decisión con información completa.

Interoperabilidad QR en Guatemala: ya podés pagar entre cualquier banco

Hasta hace poco, pagar con QR en Guatemala solo funcionaba si tu banco y el del comercio estaban conectados al mismo sistema.

Hoy, gracias a la infraestructura de pagos interoperables, podés pagar y cobrar con QR sin importar en qué banco tengas tu cuenta. Esta guía te explica cómo funciona esa interoperabilidad y cómo aprovecharla con Zigi.

El QR que antes no servía en la tienda de al lado

Hasta hace poco, pagar con QR en Guatemala funcionaba con una condición que nadie te explicaba antes de llegar a la caja.

Tu app y la del comercio tenían que estar conectadas al mismo sistema bancario . Si tenías cuenta en un banco y el negocio usaba el QR de otro, el pago simplemente no pasaba.

Eso cambio con CUIK, una infraestructura de pagos digitales operada por VisaNet Guatemala (conocida también como NeoNet) que funciona como un puente entre bancos.

CUIK permite que los sistemas bancarios se comuniquen entre sí­ . Cada banco tiene su propia app y su propio sistema de QR, pero CUIK conecta esos sistemas.

Cuando un comercio muestra un código QR conectado a CUIK, cualquier cliente con una app bancaria que también está conectada puede escanearlo y pagar, sin importar en qué banco tenga su cuenta.

¿Todaví­a no tenés tu cuenta Zigi? Descargá la app gratis con el respaldo de Banco Industrial.

Pagar en tres toques, verificar al instante

El proceso real de pagar con QR interoperable toma menos tiempo que sacar billetes y esperar el vuelto. Suponé que comprás Q75 de almuerzo en un comedor que tiene un código QR impreso junto a la caja.

Abres tu Zigi App, tocás el botón de pagar con QR y apuntas la c del celular al código . La pantalla te muestra el nombre del comercio y te pide ingresar el monto.

Del lado del comercio, la confirmación llega también al instante. El dueño del comedor ve reflejado el pago en su app o en el sistema que tenga vinculado, sin necesidad de verificar billetes ni preocuparse por tener cambio.

Si alguna vez te queda la duda de si un pago se completó, el historial de transacciones dentro de tu app funciona como comprobante digital que podés consultar en cualquier momento.

Una de las apps que ya opera con QR interoperable a es Zigi, la plataforma digital de Banco Industrial que permite pagar y cobrar con QR sin costo.

También permite abrir una cuenta monetaria gratuita en cuestión de minutos con solo el DPI. Para comercios pequeños que quieren empezar a aceptar pagos digitales sin invertir en una terminal física como POS.

Lo que cambia para tu bolsillo y tu negocio

La interoperabilidad QR resuelve dos problemas que parecí­an distintos pero estaban conectados.

Para el usuario, elimina la necesidad de cargar efectivo «por si acaso» el comercio no acepta su app. Para el comerciante, abre la puerta a recibir pagos de clientes de cualquier banco sin comprar un POS.

Pensa en una tienda de barrio que vende Q300 diarios en promedio.

Si tres o cuatro clientes al día se iban porque no tenían efectivo o porque el QR no era compatible, eso podí­a representar entre Q40 y Q80 perdidos cada jornada, que al mes se convierten en más de Q1,200.

Con un QR interoperable, esa venta se recupera sin ninguna inversión en equipo . La seguridad del sistema también cambia respecto al efectivo.

Cada transacción queda registrada con datos verificables en ambas cuentas, lo que reduce riesgos de robo, billetes falsos y errores de cambio.

Los bancos que participan en CUIK procesan los pagos bajo la regulación financiera guatemalteca, lo que significa que tu dinero tiene el mismo respaldo que cualquier transferencia bancaria tradicional.

Entre las entidades que ya están conectadas a la red CUIK se encuentran varios de los bancos más grandes del país, junto con plataformas digitales como Zigi. 

La lista sigue creciendo conforme más instituciones se integran, y cada nueva conexión amplía la cantidad de comercios donde tu QR funciona sin fricciones.

Qué no necesitás y qué hacer ahora

Lo que NO necesitás

  • Una cuenta nueva en otro banco
  • Una POS o dispositivo adicional
  • Pagar comisión por usar el QR en la mayoría de las plataformas conectadas

Si ya tenés una app bancaria en tu celular que soporte QR interoperable con CUIK, el siguiente paso es probarlo .

Buscá un comercio cercano que tenga un código QR visible (cada vez hay más en tiendas, restaurantes y negocios de servicios), escanea y paga un monto pequeño para familiarizarte con el flujo.

Verificá en tu historial que la transacción aparezca con los datos correctos.

Guatemala está entrando a una etapa donde pagar con el celular deja de ser una promesa limitada a ciertos bancos y se convierte en algo que funciona en la práctica, entre cualquier banco.

La infraestructura ya existe. Lo que falta es que más personas y más comercios la usen, y eso empieza con un primer escaneo.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre interoperabilidad QR en Guatemala

¿Qué pasa si escaneo un QR pero no tengo saldo suficiente?

La app te mostrará un mensaje de fondos insuficientes antes de procesar el pago. La transacción no se completará y no habrá cobro en tu cuenta. Puedes intentar nuevamente cuando tengas el saldo disponible.

¿Cuánto tiempo toma recibir el pago si tengo un comercio?

Los pagos QR interoperables se procesan en tiempo real, igual que una transferencia bancaria. El dinero aparece reflejado en tu cuenta al instante, sin necesidad de esperar horas o días como ocurre con otros métodos de pago.

¿Puedo usar QR interoperable si no tengo conexión a internet en el momento?

Necesitas conexión a internet (WiFi o datos móviles) para procesar el pago QR. Sin conexión, la transacción no puede completarse. Una vez procesado el pago, podés consultar el historial posteriormente aunque no tengas internet.

¿Hay lí­mites de monto para pagar con QR interoperable?

Los límites dependen de las polí­ticas de tu banco y del tipo de cuenta que tengas. Consulta con tu entidad bancaria los montos máximos para transacciones QR, que suelen ser similares a los lí­mites para transferencias digitales normales.

Pagos sin efectivo en Guatemala: todo lo que podés hacer desde la app

El efectivo sigue siendo la forma de pago más común en Guatemala, pero no por falta de alternativas, sino porque el sistema financiero tradicional puso barreras altas durante años.

Esta guía te explica todo lo que podés hacer desde una sola app, Zigi: pagar con QR, recibir remesas, enviar dinero sin número de cuenta y más, todo con el respaldo de Banco Industrial.

¿Por qué el efectivo sigue siendo el rey?

En Guatemala, entre siete y ocho de cada diez transacciones cotidianas se hacen con billetes y monedas . Esto no es un atraso cultural.

Durante décadas, abrir una cuenta bancaria significaba presentar papelería, mantener un saldo mínimo y pagar comisiones mensuales.

A esa barrera de acceso se le suma otra menos visible pero igual de poderosa, la desconfianza.

Historias de cobros inesperados y dinero que «desaparece» entre comisiones han entrenado a millones de personas para preferir lo que pueden tocar . Un billete de Q100 en la mano no cobra mantenimiento ni necesita señal de internet.

Pero el efectivo también tiene costos que no aparecen en ningún recibo. Cargar billetes implica riesgo de robo o pérdida.

Significa recorrer distancias para pagar servicios en ventanilla. Para quien recibe remesas desde Estados Unidos, puede representar comisiones importantes del monto enviado en tarifas de cobro presencial.

El problema nunca fue que la gente no quisiera lo digital. El problema fue que lo digital no ofrecía suficientes razones para confiar.

Barreras que ya no existen

Las barreras que justificaban quedarse en el efectivo se están cayendo más rápido de lo que muchos imaginan.

Hoy es posible abrir una cuenta monetaria desde el celular sin visitar ninguna agencia, sin presentar constancias de ingresos, sin fiador y sin pagar un solo centavo. El único documento que necesitás es tu DPI.

La app Zigi, respaldada por Banco Industrial (el grupo financiero más grande de Guatemala y Centroamérica), permite completar ese proceso en menos de tres minutos.

Descargá la aplicación, escaneá tu DPI, registrá tu correo y número de celular, y la cuenta queda creada y activa. Sin costo de apertura, sin anualidad, sin letra pequeás que te cobren por no mantener un monto mínimo.

Una vez adentro, las opciones se abren en varias direcciones. Podés pagar en comercios escaneando un código QR compatible con Zigi, CUIK y Bi, lo que significa miles de puntos de aceptación en todo el país.

Podés enviar dinero a cualquier contacto de tu teléfono sin necesidad de conocer un número de cuenta, porque la plataforma identifica si esa persona tiene Zigi o Bi en Línea y, si no tiene ninguna de las dos, genera un código de retiro que funciona en cualquier cajero Bi.

Para quienes reciben remesas desde Estados Unidos, la diferencia es todavía más concreta.

A través de integraciones con servicios como SukuPay, el dinero puede llegar a la cuenta en segundos con tarifas competitivas, en lugar de esperar horas en una fila de cobro pagando comisiones que se comen una parte del envío.

Tres días normales sin billetes

Pensemos en una tienda de barrio que vende entre Q800 y Q1,500 diarios. La dueña pasa cada mañana por el banco a depositar lo del día anterior y cada tarde cuenta billetes para cuadrar la caja.

Si esa tienda acepta pagos con QR, cada venta se acredita directamente en la cuenta sin necesidad de invertir en un POS físico .

El cuadre de caja deja de ser un conteo manual y se convierte en un historial digital que se consulta desde el celular.

Ahora pensemos en alguien que recibe dinero mensualmente de un familiar en Estados Unidos. Con el esquema tradicional de cobro en ventanilla, esa persona pierde dinero en comisiones , más el costo del pasaje y las horas de espera.

Cuando la remesa llega directamente a su cuenta en Zigi, el dinero está disponible para pagar servicios, transferir a otros o retirar en cajero sin intermediarios que recorten el monto.

Y para quien trabaja de forma independiente y nunca ha tenido historial crediticio, la cuenta activa abre una puerta que antes estaba cerrada .

Usando la app con regularidad (enviando dinero, pagando en comercios, cobrando remesas), se pueden desbloquear créditos, depositados en segundos solo con una selfie biométrica.

Tu checklist para dar el primer paso

Todo lo que necesitás cabe en una lista muy corta. Tu DPI vigente, un celular con acceso a internet  y un correo electrónico.

Lo que no necesitás es igual de importante. No necesitás fiador. No necesitás historial crediticio. No necesitás saldo mínimo para mantener la cuenta abierta.

No necesitás ir a una agencia bancaria. No necesitás pagar por la apertura ni por el manejo mensual. Y si decidís solicitar la tarjeta de débito Mastercard que viene con la cuenta, tampoco tiene costo de emisión ni anualidad.

El dinero que depositás o recibís est´s respaldado por Banco Industrial, lo que significa que no se trata de una billetera sin regulación ni de una plataforma experimental.

Es una cuenta monetaria formal, operando dentro del marco del sistema financiero guatemalteco, con soporte disponible en zigi.app/ayuda.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre pagos sin efectivo en Guatemala

¿Qué pasa si mi celular se daña o se me pierde?

Tu dinero está resguardado porque la cuenta está en Banco Industrial. Solo necesitás descargar la app en otro celular e ingresar con tus credenciales para recuperar el acceso completo.

¿Cuánto dinero puedo tener en la cuenta?

No hay lí­mite mínimo ni máximo para el saldo que mantengás en tu cuenta. Los únicos límites son para transferencias a otros bancos.

¿La app funciona en todos los celulares?

Zigi está disponible para iPhone (App Store), Android (Google Play) y dispositivos Huawei (AppGallery).

¿Qué pasa si quiero cerrar la cuenta?

Podés cerrarla cuando queras sin penalizaciones. Solo necesitás retirar el saldo que tengas y contactar a soporte para cancelar la cuenta completamente.

Cómo pagar con tu celular en tiendas físicas en Guatemala

Tu celular ya tiene todo lo que necesitás para dejar de cargar efectivo en Guatemala. Desde el supermercado hasta la tienda de barrio, hoy podés pagar con tu teléfono usando dos métodos distintos según el tipo de comercio.

Esta guía te explica cómo funciona cada uno, qué configurar antes de tu primer pago y cómo la tarjeta de débito Mastercard Zigi te da acceso a ambos métodos desde una sola app, con el respaldo de Banco Industrial.

Dos caminos para dejar el efectivo en la bolsa

Cada vez que sacas billetes para pagar un café o la compra del supermercado, estás asumiendo un riesgo que ya tiene solución en tu bolsillo.

Existen dos métodos que funcionan hoy en Guatemala para pagar con el teléfono en tiendas físicas:

Los dos sirven para lo mismo, pero cada uno tiene ventajas según el contexto. El QR es el método más extendido porque el comercio solo necesita tener un código impreso o en pantalla, sin POS especial.

Eso lo hace ideal para mercados, puestos de comida, tiendas de barrio y cualquier negocio pequeño que no tenga un POS disponible.

Llegas a la tienda, abrís tu app, escaneas el QR pegado en el mostrador, escribís el monto y confirmás. Sin vuelto, sin esperar cambio, sin tocar un billete.

El tap con NFC funciona en comercios que tienen terminales contactless , como supermercados, gasolineras, farmacias de cadena y restaurantes formales.

La regla práctica es directa. Si el comercio tiene terminal con el simbolo de ondas, podés hacer tap .

¿Todaví­a no tenés tu cuenta Zigi? Descargá la app y abrila gratis en cuestión de minutos, con el respaldo de Banco Industrial.

Configuración del celular en diez minutos

Para pagar con QR solo necesitás una app financiera con esa función y una cuenta activa .

Zigi, por ejemplo, permite pagar escaneando códigos QR interoperables que funcionan con QR Zigi, CUIK y Bi, lo que amplía la red de comercios donde podéss usarlo sin instalar varias aplicaciones.

Para pagar con tap, el proceso tiene un par de pasos adicionales porque necesitás vincular una tarjeta a Google Pay (o a la billetera digital de tu sistema operativo).

Tu tarjeta de débito Mastercard funciona con esta tecnología , ya que Mastercard soporta pagos contactless de forma nativa.

Requisitos para activar NFC

Tu celular necesita tener chip NFC integrado (la mayoría de teléfonos Android de gama media y alta fabricados desde 2018 lo incluyen, aunque algunos modelos económicos no). Para activarlo:

  1. Andá a Ajustes
  2. Busca «NFC» o «Conexiones» según tu marca de teléfono
  3. Activa la opción

En Samsung aparece dentro de «Conexiones», en Xiaomi dentro de «Más conexiones» y en Motorola dentro de «Dispositivos conectados». Una vez activado, el celular ya puede comunicarse con terminales contactless.

Configuración de Google Pay

El siguiente paso es agregar tu tarjeta Mastercard a Google Pay:

  1. Toca «Agregar tarjeta de pago»
  2. Verificá la tarjeta con el código que llega por SMS o por la app de tu banco

Una vez verificada, la tarjeta aparece lista para usarse con solo acercar el teléfono a cualquier terminal contactless.

Lo que no necesitás elimina excusas comunes. No necesitás un celular de última generación, solo uno con NFC.

Para usuarios de iPhone, Apple Pay funciona de manera similar con la tarjeta Mastercard, usando Face ID o Touch ID para autorizar cada pago.

Cobertura, seguridad y solución de problemas

La red de aceptación en Guatemala crece cada mes , pero conviene saber qué esperar según el tipo de comercio.

Las cadenas de supermercados, gasolineras, farmacias grandes y tiendas de conveniencia suelen tener terminales contactless donde funciona el tap.

Puedes hacer tap para pagar combustible en una gasolinera y luego escanear un QR para comprar fruta en el mercado, todo con el mismo celular y la misma cuenta.

Seguridad de cada transacción

Cada transacción que realizas tiene capas de protección que funcionan sin que las veas:

  • El tap con Google Pay genera un número virtual único para cada transacción mediante tokenización, así tu número real de tarjeta nunca se comparte con el comercio
  • El pago con QR se procesa dentro de la infraestructura regulada de Banco Industrial, que aplica los mismos estándares de seguridad que sus operaciones bancarias tradicionales
  • Tu celular exige huella, reconocimiento facial o PIN antes de autorizar cualquier pago

Incluso si alguien toma tu teléfono, no puede completar una compra.

Soluciones a problemas frecuentes

Los problemas más frecuentes tienen soluciones rápidas:

  • Si el tap no responde, verifica que el NFC esté activado en ajustes y que tu pantalla esté desbloqueada al momento de acercar el celular
  • Si el QR no escanea, revisa que la cámara tenga los permisos activados en la app y que haya suficiente luz para leer el código
  • Si la terminal del comercio marca error, el problema suele estar en el equipo del comercio y pedir que lo intenten de nuevo o usar el otro método disponible resuelve la situación casi siempre

Tu próximo paso es concreto

Puedes abrir tu cuenta digital con tu DPI, solicitar tu tarjeta de débito Mastercard sin costo, activar el NFC de tu celular y agregar la tarjeta a Google Pay.

Con esos cuatro pasos completados, la próxima vez que llegues a pagar cualquier cosa, tu celular ya estará listo para hacerlo por ti.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app: sin comisiones, sin fiador y con el respaldo del banco más grande de Guatemala.

Preguntas frecuentes sobre cómo pagar con tu celular en tiendas físicas en Guatemala

¿Funciona el pago con celular si no tengo internet en ese momento?

El tap con NFC no requiere conexión a internet durante la transacción porque se procesa directamente entre el chip de tu celular y la terminal. Para QR sí necesitás datos móviles para abrir la app y procesar el pago.

¿Qué pasa si pierdo el celular o me lo roban?

Tu dinero está protegido porque cualquier pago requiere autenticación biométrica (huella, rostro) o PIN. Puedes bloquear remotamente las tarjetas vinculadas desde la web de tu banco o llamando al número de atención al cliente.

¿Puedo usar el mismo celular para pagar con QR y con tap?

Sí, podés tener ambos métodos configurados en el mismo teléfono. Esto te da flexibilidad para elegir según el tipo de comercio donde estés comprando.

¿Hay límites de monto para los pagos con celular?

Los límites dependen de tu banco y tipo de cuenta. Para montos altos, algunas terminales pueden pedirte ingresar tu PIN como medida adicional de seguridad.

¿Funciona en todos los celulares Android?

Para tap necesitás un celular con chip NFC, que incluyen la mayoría de Android de gama media y alta desde 2018. Para QR solo necesitás cámara y la app del banco, funciona en cualquier smartphone.

¡Estamos para ayudarte!

Contáctanos por nuestras redes oficiales o escribiéndonos al WhatsApp 2215-6002

¡Estamos para Ayudarte!

Contactános por nuestras redes oficiales o escribiéndonos a WhatsApp 2215-6002