Blog

Créditos en Guatemala solo con DPI

Créditos en Guatemala solo con DPI: cuáles existen de verdad y cómo funcionan

En Guatemala existe un mercado de créditos que se publicita como «solo con DPI», pero no todos son lo mismo ni tienen las mismas condiciones.

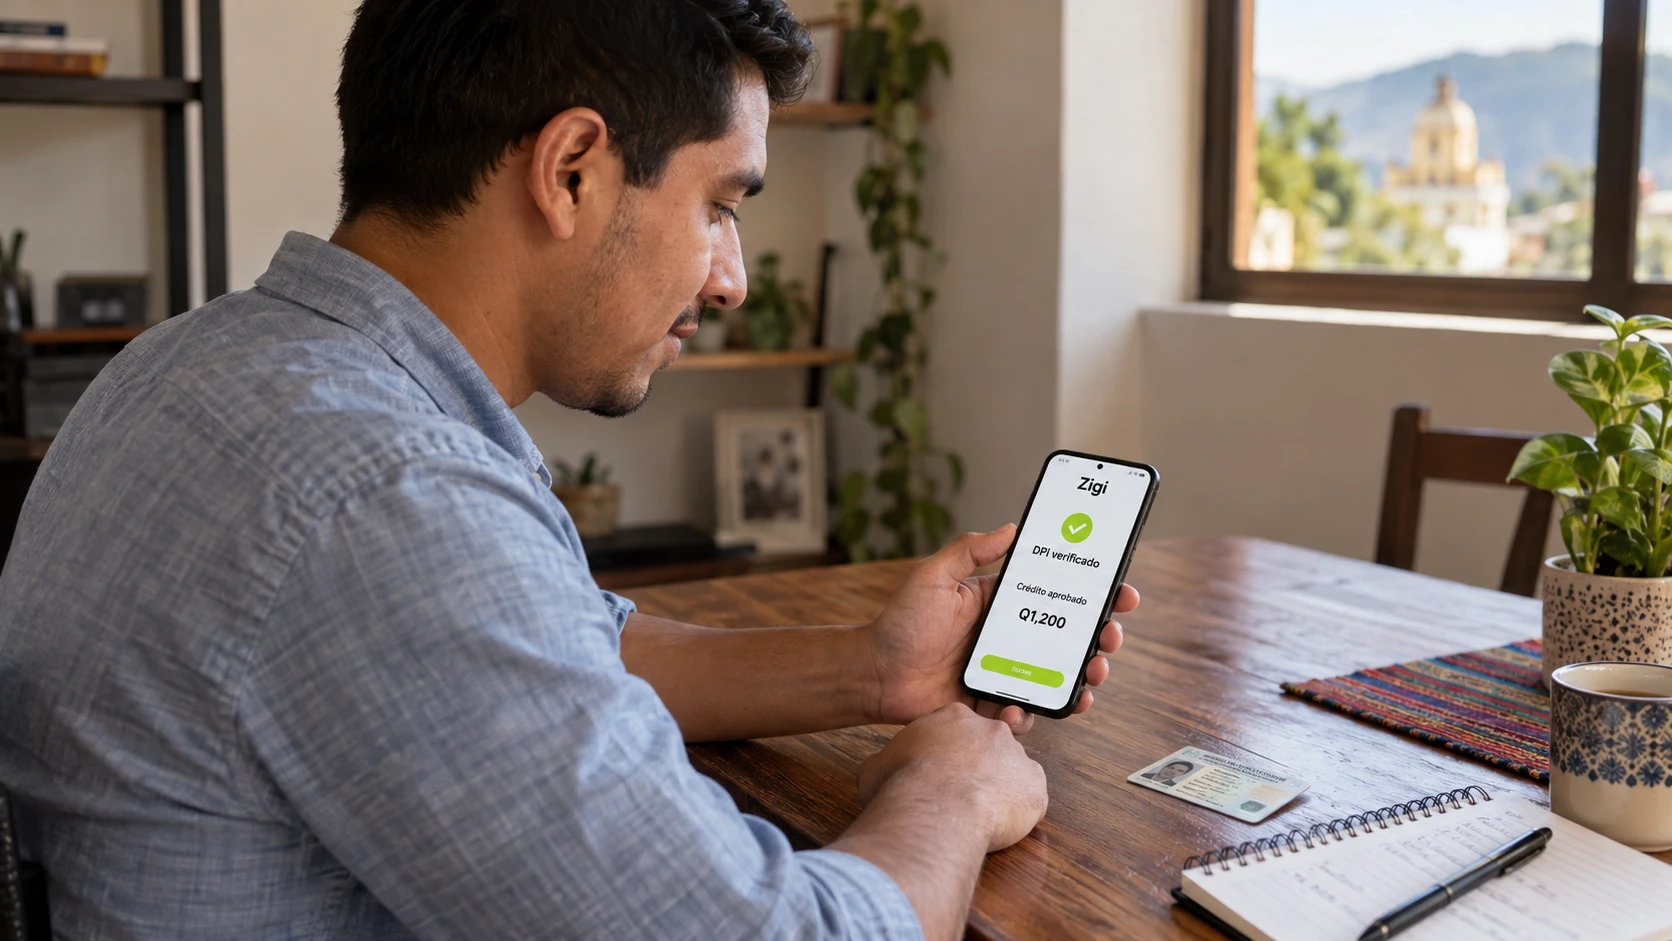
Esta guía explica cuáles opciones son reales y reguladas, cuáles deben generar sospechas y cómo funciona el proceso en Zigi, respaldada por Banco Industrial, donde el DPI y una selfie biométrica son suficientes.

Qué significa realmente «solo con DPI»

Cada semana aparecen más anuncios en redes sociales prometiendo créditos Guatemala aprobados «solo con tu DPI, sin preguntas» .

La frase suena a que cualquiera puede recibir dinero sin que nadie revise nada, y esa interpretación es exactamente lo que genera problemas.

La diferencia entre caer en una estafa y acceder a un crédito real empieza por entender qué implica «solo con DPI».

Cuando una entidad seria dice que aprueba un crédito solo con DPI, está diciendo que no te va a pedir constancia de ingresos en papel, recibos de servicios, referencias laborales ni fiador. Eso no significa que no te evalúe.

Ese modelo de scoring alternativo permite que personas sin historial crediticio formal , como jóvenes con su primer trabajo independiente o receptores de remesas que nunca pisaron un banco, puedan acceder a un crédito sin papeleo .

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Tres tipos de oferentes en el mercado

El mercado guatemalteco de crédito solo con DPI tiene tres capas que conviene distinguir antes de darle tus datos a cualquier app.

Las tres capas del mercado

  • Los bancos con aplicación digital propia están respaldados por la Superintendencia de Bancos (SIB) y operan bajo la misma regulación que una agencia física. Un ejemplo concreto es Zigi, la plataforma digital de Banco Industrial, que ofrece microcréditos aprobados en menos de tres minutos con selfie biométrica y sin fiadores.

    La señal verificable más clara de esta capa es que podés confirmar que la app pertenece a un banco registrado en el sitio de la SIB y que el desarrollador en la tienda de aplicaciones coincide con el nombre del banco.

  • Las fintechs o cooperativas que operan con algún tipo de supervisión regulatoria suelen estar registradas ante alguna autoridad financiera y publican sus términos y condiciones con datos de contacto verificables, número de registro y dirección física en Guatemala.
  • Las aplicaciones sin registro regulatorio visible concentran la mayoría de las estafas. Sin dirección física publicada, con desarrolladores registrados fuera del país y sin ningún vínculo comprobable con una entidad financiera supervisada, estas apps son la capa más peligrosa.

    Que una app tenga buenas reseñas en la tienda de aplicaciones no garantiza nada, porque las reseñas falsas se compran a granel.

Para verificar en qué capa cae cualquier oferta, el paso más directo es buscar el nombre de la entidad en el directorio de instituciones supervisadas de la SIB (sib.gob.gt).

Señales de estafas disfrazadas de crédito

Las estafas de créditos con DPI siguen un patrón reconocible una vez que sabés qué buscar. La señal más peligrosa es el cobro por adelantado.

Te aprueban un supuesto crédito, pero antes de desembolsarte te piden que depositées una cantidad como «seguro de garantía», «gastos de expediente» o «verificación de cuenta».

La segunda señal es la urgencia artificial. Te dicen que la oferta vence en dos horas o que solo quedan tres cupos disponibles. Esa presión busca que actúes sin verificar. Hay señales adicionales que conviene revisar antes de compartir tu información.

Lista de verificación para evaluar cualquier oferta

  • ¿La entidad aparece en el directorio de la SIB o pertenece a un banco registrado?
  • ¿Te piden depositar dinero antes de desembolsarte?
  • ¿Tienen un sitio web con dominio propio y datos de contacto verificables?
  • ¿La app está publicada en App Store o Google Play con el nombre de una entidad financiera como desarrollador?
  • ¿Los términos y condiciones incluyen tasa de interés, plazo y monto total a pagar?

Si alguna de estas respuestas es negativa, vale la pena detenerse antes de seguir.

Qué pasa después de la aprobación

Cuando un crédito solo con DPI se aprueba en una entidad legítima, el proceso que sigue tiene características bastante consistentes. El desembolso llega directamente a tu cuenta digital, normalmente en minutos.

Las cuotas se debitan automáticamente según el plan que elegiste al solicitar el crédito , lo que significa que necesitás mantener saldo suficiente en la fecha de pago para evitar atrasos que afecten tu historial.

Los montos iniciales en la mayoría de plataformas digitales son bajos y van creciendo conforme demostrás un buen comportamiento de pago.

Esa progresión es la forma en que construís historial crediticio formal , algo que después te abre la puerta a montos mayores y a otros productos financieros.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre créditos en Guatemala solo con DPI

¿Cualquier persona puede acceder a un crédito solo con DPI, sin importar su historial?

No todas las solicitudes se aprueban. Las entidades legítimas usan modelos de scoring alternativo que analizan tu comportamiento financiero digital, así que el historial de transacciones y la actividad en la app influyen en la decisión. No tener historial crediticio formal no te descalifica, pero tampoco garantiza la aprobación.

¿Qué pasa si no pago una cuota a tiempo?

Un atraso en el pago puede afectar tu historial crediticio dentro de la plataforma y limitar tu acceso a montos mayores en el futuro. Algunas entidades aplican cargos por mora según sus términos y condiciones, que conviene leer antes de aceptar el crédito.

¿Hay un monto máximo para los créditos que se aprueban solo con DPI?

Los montos varían según la plataforma y tu comportamiento de pago. En apps como Zigi, ese límite sube conforme demostrás pagos puntuales. Las plataformas que ofrecen montos muy altos desde el primer crédito merecen mayor escrutinio, ya que ese patrón es poco habitual en entidades reguladas.

¿Es seguro subir una selfie biométrica para verificar mi identidad?

En entidades supervisadas por la SIB, la verificación biométrica está respaldada por los mismos estándares de seguridad que aplican a la banca física. El riesgo surge cuando esa selfie se solicita desde una app sin registro regulatorio visible, ya que en ese caso tus datos pueden usarse con fines distintos al crédito.

¿Puedo tener varios créditos activos al mismo tiempo en distintas apps?

Técnicamente es posible, pero cada crédito activo representa una obligación de pago que afecta tu capacidad financiera mensual. Tener más cuotas activas de las que podés cubrir con tus ingresos es el camino más directo al atraso, que a su vez cierra el acceso a mejores condiciones en el futuro.
Buró de crédito en Guatemala

Buró de crédito en Guatemala: cuáles existen, qué registran y quién los consulta

En Guatemala existen dos registros principales de historial crediticio: el Registro de Información Crediticia de la SIB y los buros privados que consultan las entidades financieras antes de aprobar un crédito.

Esta guía explica qué registran, quién los consulta y cómo construir un historial positivo usando Zigi, respaldada por Banco Industrial.

Quiénes vigilan tu historial crediticio en Guatemala

Muchos guatemaltecos descubren que tienen un registro crediticio negativo justo cuando más necesitan un préstamo. Llegan al banco, les dicen que «aparecen reportados» y nadie les explica bien dónde, por qué ni desde cuándo.

El sistema de referencias crediticias en Guatemala tiene dos capas. La primera es pública y la administra la Superintendencia de Bancos (SIB) a través del Sistema de Información de Riesgos Crediticios, conocido como SIRC.

La segunda capa está formada por los burós privados. En Guatemala operan principalmente dos: Infornet y TransUnion.

Estas empresas recopilan información crediticia tanto del sistema financiero como de fuentes comerciales, lo que significa que pueden incluir datos de casas comerciales, empresas de telefonía, tarjetas de tiendas departamentales y otros acreedores que voluntariamente les reportan.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo se distribuye el sistema de referencias crediticias

Fuente

Tipo

Quién reporta

SIRC (SIB)

Pública

Bancos, financieras, cooperativas reguladas y aseguradoras supervisadas por la SIB

Infornet

Privada

Entidades financieras, casas comerciales, empresas de telefonía y tarjetas de tiendas

TransUnion

Privada

Entidades financieras, casas comerciales, empresas de telefonía y tarjetas de tiendas

Qué datos guardan los burós y quién puede consultarlos

Tanto el SIRC como los burós privados almacenan información positiva y negativa. Un error común es pensar que solo registran deudas impagas.

Los datos negativos, como moras de 30, 60 o 90 días, reestructuraciones o créditos castigados, permanecen visibles durante un periodo que varía según la fuente.

En el caso del SIRC, la información se actualiza mensualmente con los reportes que envían las entidades supervisadas y refleja el estado actual de cada obligación.

¿Quién puede ver tu información? Las entidades financieras reguladas acceden al SIRC como parte de su proceso de evaluación crediticia.

Los burós privados, en cambio, venden sus reportes a bancos, financieras, casas comerciales y otras empresas que otorgan crédito, pero necesitan tu autorización para consultarlos.

Tipos de información que pueden aparecer en tu reporte

  • Créditos pagados a tiempo y saldos al día, que construyen tu reputación positiva ante futuros acreedores
  • Moras de 30, 60 o 90 días que quedan registradas como datos negativos durante un periodo determinado
  • Reestructuraciones de deuda, que indican que las condiciones originales del crédito fueron modificadas
  • Créditos castigados, que son aquellos que la entidad acreedora consideró incobrables
  • Deudas saldadas cuyo estado fue actualizado para reflejar el pago, aunque el registro no desaparece de inmediato

Cómo consultar tu historial y corregir errores

Para consultar tu historial crediticio en Guatemala tenés dos caminos principales. El primero es solicitar tu reporte directamente a los burós privados.

Tanto Infornet como TransUnion ofrecen mecanismos de consulta para personas individuales, y tenés derecho a obtener al menos un reporte gratuito al año.

Cuando recibás tu reporte, revisalo con atención. Los errores más comunes incluyen deudas que ya fueron canceladas pero aparecen como vigentes, montos incorrectos y créditos que no reconocés, que podrían indicar suplantación de identidad.

Si encontrás información inexacta, tenés derecho a presentar un reclamo formal ante el buró correspondiente.

Si encontrás créditos que no reconocés, puede ser una señal de suplantación de identidad, por lo que conviene actuar rápido y aprender a proteger tu cuenta bancaria digital para evitar que el problema se extienda a otros servicios financieros.

Tu score crediticio, la puntuación numérica que resume tu comportamiento como pagador, se calcula a partir de toda esa información.

Un solo error puede bajar esa puntuación lo suficiente como para que te nieguen un crédito o te ofrezcan condiciones peores.

Cómo los microcréditos construyen tu score crediticio

Una de las barreras más frustrantes del sistema es la paradoja del historial. Para acceder a crédito necesitás historial, pero para construir historial necesitás que alguien te dé crédito primero.

Imaginá que tomás un crédito pequeño a 30 días y lo pagás puntualmente. Ese pago queda registrado como una obligación cumplida en tiempo y forma.

Plataformas como Zigi, respaldada por Banco Industrial, permiten acceder a microcréditos aprobados en menos de tres minutos con selfie biométrica y sin necesidad de fiadores .

La clave está en usar esa herramienta con disciplina. Tomar un crédito que podés pagar cómodamente y devolverlo a tiempo construye reputación financiera.

Empezá con montos que representen una fracción menor de tus ingresos mensuales, pagá siempre antes del vencimiento y consultá tu reporte al menos una vez al año para verificar que todo se registre correctamente.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre buró de crédito en Guatemala: cuáles existen, qué registran y quién los consulta

¿Cuánto tiempo tarda en desaparecer una deuda negativa de mi reporte?

Una deuda negativa no desaparece automáticamente al pagarla, pero su estado se actualiza para reflejar que fue saldada. Los burós privados como Infornet y TransUnion conservan ese registro generalmente hasta cinco años después de la cancelación total, aunque el plazo exacto depende de las políticas de cada buró.

¿Puedo consultar mi historial crediticio gratis en Guatemala?

Sí, tanto Infornet como TransUnion están obligados a ofrecerte al menos un reporte gratuito al año. Para solicitarlo necesitás tu DPI vigente y tus datos personales completos. También podés verificar tu situación en el sistema regulado acudiendo a la Superintendencia de Bancos o usando los canales habilitados por la SIB.

¿Una empresa puede consultar mi reporte sin mi permiso?

En teoría, los burós privados requieren tu autorización antes de entregar tu reporte a terceros. Sin embargo, esa autorización suele estar incluida en los contratos que firmás al solicitar una tarjeta, un préstamo o un plan pospago, por lo que es probable que ya hayas dado ese consentimiento sin notarlo.

¿Un microcrédito muy pequeño realmente mejora mi score?

Sí, siempre que la entidad que lo otorga reporte a la SIB o a los burós privados. Cada pago puntual queda registrado como una obligación cumplida, y repetir ese patrón varias veces durante el año construye un perfil de cumplimiento que los algoritmos de score crediticio valoran positivamente.

¿Qué hago si encuentro un crédito en mi reporte que no reconozco?

Debés presentar un reclamo formal ante el buró correspondiente, adjuntando la descripción del error y cualquier documentación que tengas disponible. El buró está obligado a investigar y responderte dentro de un plazo razonable. Si el crédito no es tuyo, puede ser una señal de suplantación de identidad que conviene atender con urgencia.

Qué es la inflación y cómo le pega a tu ahorro

Qué es la inflación y cómo le pega a tu ahorro, a tu crédito y a la remesa que recibís

La inflación afecta tu dinero de tres formas distintas según cómo lo usés: erosiona el poder de compra de lo que ahorrás, encarece el costo real de los créditos y reduce el valor real de las remesas que recibís.

Esta guía explica cómo funciona cada efecto con ejemplos en quetzales y qué herramientas ofrece Zigi para protegerte.

El billete que se encoge sin que lo notes

Hace un año, Q1,000 te alcanzaban para llenar la canasta básica de la semana con algo de sobra. Hoy esos mismos Q1,000 compran menos, aunque el billete siga idéntico en tu bolsa.

En Guatemala, el encargado de medir esa subida es el INE (Instituto Nacional de Estadística), que calcula un indicador llamado IPC, el Índice de Precios al Consumidor.

Para entender qué es el IPC, pensá en una canasta imaginaria donde el INE mete más de 200 productos y servicios que las familias guatemaltecas compran regularmente , desde tortillas y frijoles hasta transporte urbano y consultas médicas.

Cada mes, equipos del INE salen a registrar los precios de esos productos en mercados, tiendas y comercios de todo el país.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Frustrated businesswoman holding empty piggy bank against white background

Cómo la inflación golpea tu ahorro, crédito y remesa

Tomemos un ejemplo concreto. Según datos del INE, la inflación interanual de Guatemala se ubicó alrededor de 3.44% a marzo de 2025 .

Eso significa que si en marzo de 2024 guardaste Q1,000 en efectivo debajo del colchón, para marzo de 2025 esos Q1,000 tienen un poder adquisitivo equivalente a unos Q966.

Ahora pensá en un crédito. Si sacaste un préstamo con cuota fija de Q500 mensuales, la inflación juega a tu favor porque esos Q500 pesan menos en tu bolsillo conforme pasa el tiempo.

Tu salario tiende a ajustarse (aunque sea parcialmente) mientras la cuota sigue igual. Pero la historia cambia por completo si tu deuda se renueva cada cierto tiempo, como pasa con tarjetas de crédito o líneas rotativas donde la tasa puede ajustarse.

Y si recibís remesas desde Estados Unidos, hay una capa extra que muchos ignoran. Tu familiar envía dólares, pero vos recibís quetzales. 

El tipo de cambio fluctúa mes a mes, así que USD 200 pueden convertirse en distintos montos de un mes al otro. Encima, una vez que esos quetzales llegan a tus manos, empiezan a perder poder adquisitivo por la inflación local.

Cuánto poder adquisitivo perdés según cuánto guardés en efectivo

Monto guardado en efectivo

Pérdida estimada en un año (3.44%)

Poder adquisitivo real al cabo del año

Q500

Q17

Q483

Q1,000

Q34

Q966

Q5,000

Q172

Q4,828

Q10,000

Q344

Q9,656

Qué hacer con el dinero que no usás hoy

El enemigo principal del poder adquisitivo no es la inflación en sí, sino la inmovilidad del dinero.

Lo primero es sacar el efectivo de la gaveta. Tenerlo en una cuenta digital, aunque sea sin rendimiento, ya reduce el riesgo de pérdida física o robo, y te da visibilidad sobre cuánto tenés realmente.

Muchas personas no dimensionan hasta qué punto el uso del efectivo en Guatemala sigue siendo un hábito más cultural que práctico , y dar ese primer paso hacia lo digital marca una diferencia real.

Lo segundo es diversificar. Si tenés un monto que no vas a usar en los próximos meses, investigá opciones como depósitos a plazo en instituciones reguladas por la SIB , que ofrecen tasas que al menos compiten con la inflación.

Lo tercero es aprender a pensar en términos reales. Cuando te digan que algo cuesta «lo mismo que el año pasado», preguntate si tu ingreso subió al menos lo que subió la inflación. Si no subió, estás pagando más aunque el precio no haya cambiado.

Tu checklist contra la inflación

Podés empezar hoy con cuatro pasos que no requieren experiencia financiera. Lo único que hace falta es dejar de tratar al dinero como si el tiempo no le hiciera nada.

  • Revisá cuánto efectivo tenés guardado sin propósito definido y movelo a una cuenta digital donde al menos esté seguro y visible.
  • Calculá cuánto perdés al año multiplicando ese monto por la tasa de inflación vigente (a marzo de 2025, ese 3.44% que publica el INE).
  • Si tenés deuda renovable, priorizá pagarla antes de que una subida de tasas la encarezca.
  • Si recibís remesas, evitá acumularlas en efectivo durante semanas y usá o distribuí ese dinero rápido, porque cada día quieto es un día perdiendo valor.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre qué es la inflación y cómo le pega a tu ahorro, a tu crédito y a la remesa que recibís

¿La inflación en Guatemala afecta igual a todos los productos?

No todos los productos suben al mismo ritmo. El INE pondera cada artículo de la canasta según cuánto peso tiene en el gasto típico de una familia guatemalteca, así que productos como alimentos básicos o transporte impactan más la tasa general que otros bienes de compra ocasional.

¿Qué diferencia hay entre inflación e incremento de precios en una tienda específica?

Un comercio puede subir sus precios por razones propias, como costos de insumos o decisiones de margen, sin que eso refleje la inflación general. La inflación mide el alza promedio y ponderada de una canasta amplia de productos en todo el país, no el precio de un artículo en un punto de venta particular.

¿El Banguat puede bajar la inflación por su cuenta?

El Banco de Guatemala influye en la inflación a través de la tasa líder de interés, que encarece o abarata el crédito y con eso modera el consumo y la inversión. Sin embargo, factores externos como precios internacionales del petróleo o de alimentos pueden generar presiones inflacionarias que la política monetaria no controla directamente.

¿Cuánto rinde realmente un depósito a plazo frente a la inflación?

Depende de la tasa que ofrezca la institución regulada por la SIB. Si la inflación ronda el 3.44% y el depósito rinde por encima de ese porcentaje, tu dinero gana poder adquisitivo real. Si rinde por debajo, al menos pierde menos que el efectivo guardado sin moverlo.

¿Qué pasa si recibo remesas en dólares y la inflación en Guatemala sube mucho?

El dólar puede funcionar como un amortiguador parcial si el quetzal se deprecia frente a él, porque recibirías más quetzales por cada dólar enviado. Una vez convertida la remesa, los quetzales quedan expuestos a la inflación local, por lo que mover ese dinero rápido hacia un instrumento productivo sigue siendo la mejor estrategia.

¿Por qué Guatemala sigue usando tanto efectivo? (Y cómo está cambiando)

Más del 90% de las transacciones cotidianas en Guatemala todavía se hacen en efectivo, y la razón no tiene que ver con falta de interés en lo digital, sino con barreras reales: trabajo informal, sucursales lejanas y desconfianza histórica.

Esta guía explica por qué persiste el efectivo y cómo plataformas como Zigi están cerrando esa brecha sin pedir los requisitos tradicionales.

El paí­s que funciona con billetes

Imaginate cobrando una remesa de 200 dólares enviada desde Houston. El dinero cruza fronteras en minutos, pero el último tramo del viaje (el que va desde la ventanilla de cobro hasta tu bolsillo) te cuesta una mañana entera.

Hacés fila en el punto de cobro, recibí­s efectivo en mano, caminás hasta el mercado para pagar deudas pendientes, y todo el tiempo cargás un fajo de billetes que te pone nervioso en el camino. La razón no tiene nada que ver con atraso tecnológico ni con falta de interés.

Guatemala tiene una economí­a donde cerca del 70% de la actividad laboral es informal, lo que significa que la mayoría de las personas trabajan sin recibos de nónima, sin comprobantes de ingresos y sin el tipo de documentos que los bancos tradicionalmente exigen para abrir una cuenta.

A eso se suma una desconfianza que tiene raíces históricas.

¿Todaví­a no tenés tu cuenta en Zigi? Descargá la app gratis, con el respaldo de Banco Industrial.

Principales barreras para el uso de servicios financieros

  • El trabajo informal dificulta presentar comprobantes de ingresos que los bancos tradicionales solicitan
  • Las sucursales bancarias se concentran en la capital y cabeceras departamentales, dejando comunidades rurales a horas de distancia
  • Los requisitos tradicionales incluyen saldo mínimo que podrí­as destinar a necesidades básicas como comida o transporte
  • La desconfianza histórica hacia instituciones financieras por comisiones inesperadas y cambios en requisitos

Lo que cambia sin anunciarse

Guatemala pasó de 7 millones de conexiones móviles a internet en 2018 a más de 14 millones en los últimos años.

Ese dato importa porque el teléfono está resolviendo un problema que las sucursales bancarias nunca pudieron resolver, que es llegar a donde estás. La inclusión financiera, un concepto que suena abstracto, en la práctica significa algo muy concreto.

Imaginate a un trabajador independiente que hace reparaciones a domicilio. Antes, cada cliente le pagaba en efectivo, y al final del día tenía que juntar billetes, calcular cambios, y a veces perder un trabajo porque el cliente no tenía el monto exacto.

Hoy, ese mismo trabajador tiene su código QR  a la mano desde su teléfono, recibir el pago en una cuenta digital y transferir parte de ese dinero a sus familiares en otro departamento, todo sin tocar un billete. 

Lo que hace viable esta transición es que abrir una cuenta digital ya no se parece en nada al trámite bancario tradicional .

Plataformas como Zigi, respaldada por Banco Industrial, permiten crear una cuenta monetaria en menos de tres minutos usando solo el DPI, sin cobros por apertura, sin saldo mínimo y sin necesidad de ir a ninguna agencia.

Desde esa misma cuenta podéss cobrar remesas , pagar en comercios con QR y hacer transferencias con solo un número de teléfono.

Para los receptores de remesas, el cambio es especialmente visible. En lugar de hacer fila en un punto de cobro y salir con efectivo, ahora es posible recibir el dinero directamente en tu cuenta desde el teléfono, ingresando solo el código de la remesa .

El monto se acredita de inmediato y desde ahí podés usarlo para pagar servicios, transferir a familiares o retirar en cajero solo lo que necesites en efectivo.

Las barreras que quedan y cómo cruzarlas

La desconfianza no desaparece con una app bonita . Cuando manejaste tu dinero en efectivo toda la vida, la idea de que tus quetzales existan solo como un número en una pantalla genera una incomodidad real.

«¿Y si la app falla?» «¿Y si me cobran algo que no vi?» Son preguntas legítimas, y la respuesta más honesta es que el respaldo institucional importa.

Las cuentas digitales que operan bajo la regulación de la Superintendencia de Bancos protegen los depósitos con los mismos marcos legales que una cuenta bancaria tradicional .

La informalidad plantea otra barrera que muchas personas asumen peor de lo que es. Existe la creencia de que usar una cuenta digital requiere comprobantes de ingresos, constancias laborales o un historial crediticio previo.

Para cuentas básicas digitales, eso no aplica . Lo que necesitás es un DPI vigente, un número de celular y acceso a internet. No necesitás fiador, no necesitás carta de trabajo y no necesitás demostrar cuanto ganás.

Estrategias para comenzar con servicios financieros digitales

  • Cobrá remesas en cuenta digital en lugar del punto de cobro físico para evitar filas y riesgos
  • Probá pagos QR con montos pequeños como Q5 para pasajes hasta sentirte cómodo
  • Mantené el efectivo para lo que todavía no tiene alternativa digital mientras sumás usos nuevos
  • Verificá que la plataforma esté respaldada por instituciones reguladas por la Superintendencia de Bancos

Guatemala no va a dejar el efectivo mañana. Pero el camino entre un billete arrugado y una cuenta digital se acortó tanto que ya no requiere trámites, filas ni confianza ciega. Requiere un DPI, un teléfono y la decisión de probar con Q5.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre por qué Guatemala sigue usando tanto efectivo?

¿Es seguro tener dinero en una cuenta digital en Guatemala?

Las cuentas digitales reguladas por la Superintendencia de Bancos tienen las mismas protecciones legales que las cuentas bancarias tradicionales. Es importante verificar que la plataforma está respaldada por una institución financiera establecida antes de depositar dinero.

¿Qué necesito para abrir una cuenta desde Zigi?

Solo necesitás un DPI vigente, un número de celular y acceso a internet. No requerí­s comprobantes de ingresos, carta de trabajo ni saldo mínimo para poder aperturarla.

¿Puedo seguir usando efectivo si abro una cuenta digital?

Absolutamente. La transición más práctica es ir sumando usos digitales gradualmente mientras el efectivo sigue cubriendo lo que no tiene alternativa digital todavía.

¿Funcionan los pagos QR entre diferentes apps y bancos?

Sí, los pagos QR interoperables funcionan entre distintas aplicaciones y bancos a través de redes como CUIK. Esto significa que podés pagar con tu app en comercios que usen cualquier sistema compatible.

¿Cuánto tiempo toma recibir una remesa en cuenta digital?

El dinero se acredita de inmediato una vez que ingresás el código de la remesa desde tu teléfono. No necesitás hacer fila ni trasladarte a un punto de cobro físico.

Guía visual sobre el funcionamiento del pago con QR, con ejemplos y pasos para empezar desde cero.

Cómo funciona el pago con QR: guía para empezar desde cero

Pagar con QR en Guatemala ya no es exclusivo de grandes cadenas. Hoy, miles de comercios pequeños, mercados y negocios de barrio aceptan pagos digitales con solo mostrar un código desde el celular.

Si todavía no sabés cómo funciona este método o nunca hiciste tu primer pago, esta guía te explica todo lo que necesitás entender para empezar: desde cómo se procesa la transacción hasta qué tipos de QR existen y cómo usarlos con tu cuenta Zigi.

Lo que pasa en esos dos segundos

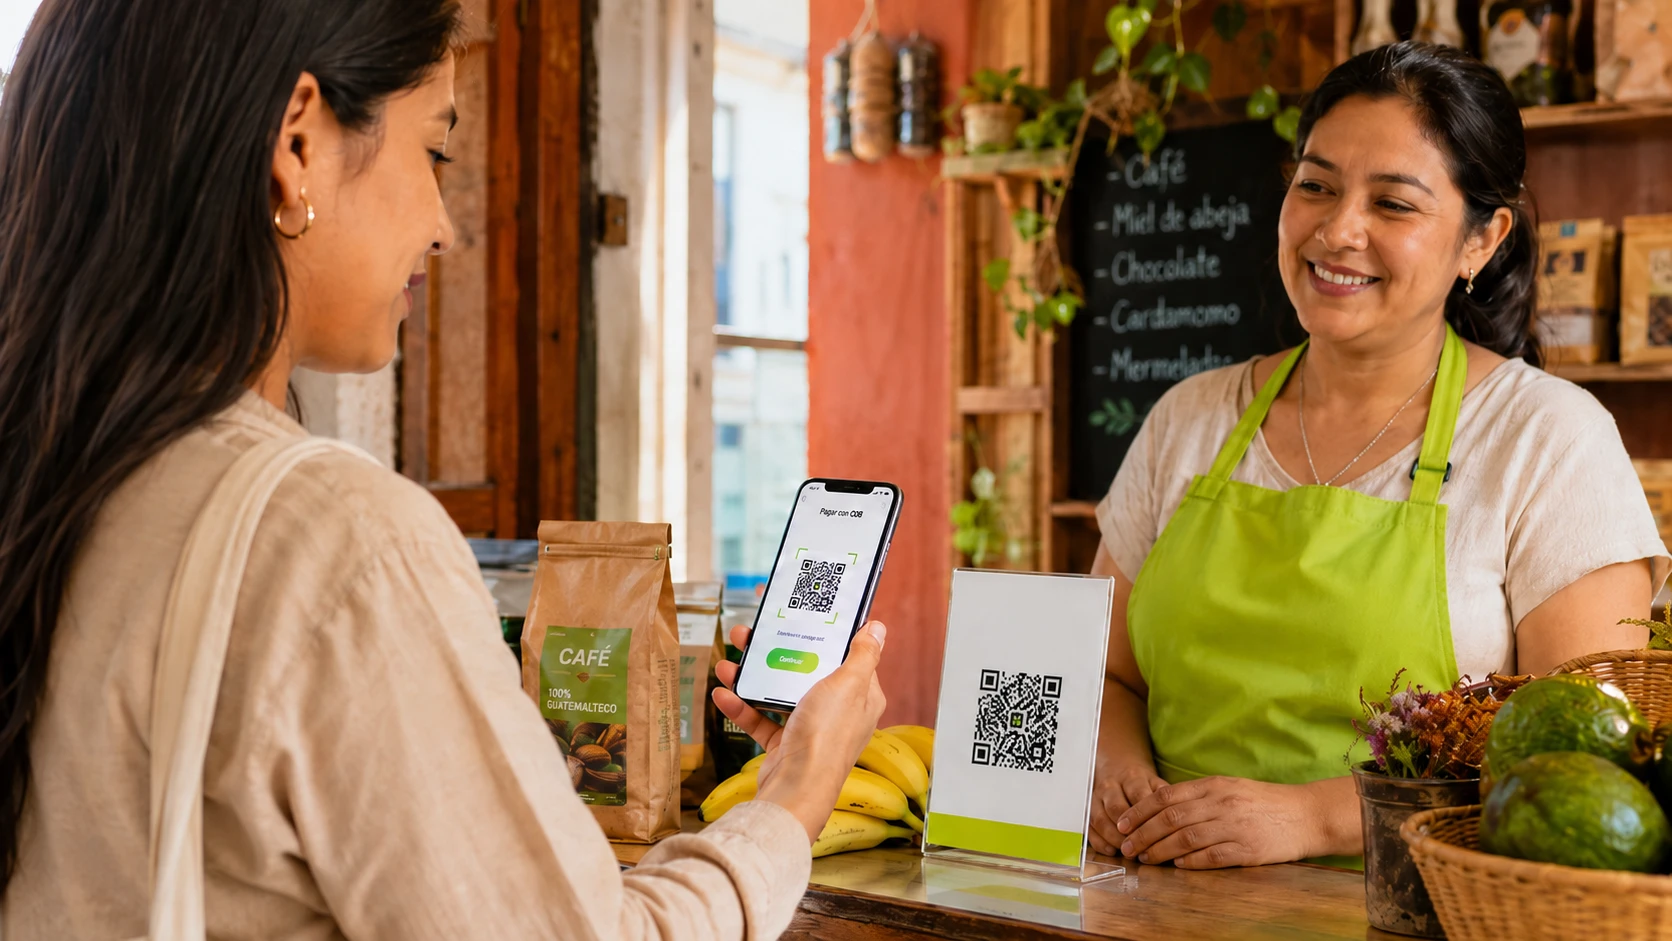
Compras fruta en el mercado por Q25. Sacas el celular, abrís la app, apuntás la cámara al código QR y confirmás el monto en menos en cuestión de segundos.

El dinero sale de tu cuenta y llega a la del comerciante sin efectivo, sin vuelto, sin billetes rotos que nadie quiere aceptar.

Entre el momento en que tu cámara lee ese cuadro pixelado y el instante en que aparece la confirmación en pantalla, ocurre un proceso que conviene entender .

El código QR contiene información codificada del comercio receptor, como su número de cuenta y el identificador del negocio.

Esa velocidad es lo que hace atractivo el QR para montos pequeños y cotidianos, donde sacar efectivo resulta incómodo o donde el comerciante no tiene un POS para cobrar con tarjeta.

¿Todavía no tenés tu cuenta Zigi? Descargá la app y abrila gratis en 3 minutos, con el respaldo de Banco Industrial.

Tres tipos de QR disponibles

Que un código QR sirva para pagar no significa que todos funcionen igual. En Guatemala conviven al menos tres tipos de QR de pago, y la diferencia entre ellos determina dónde podés pagar, quién procesa tu dinero y qué tan rápido se completa la operación.

Del DPI a tu primer pago

Para hacer pagos digitales desde el celular en Guatemala, el punto de partida es más simple de lo que muchos creen . No necesitás historial crediticio, no necesitás fiador, no necesitás acudir a una agencia bancaria ni presentar recibos de servicios.

El proceso de apertura de cuenta en Zigi toma menos de tres minutos .

Descargás la app, ingresás tus datos personales y DPI, y creás tu primera cuenta monetaria de Banco Industrial. Si ya tenés una cuenta en Banco Industrial, podés vincularla directamente.

Pasos para hacer tu primer pago con QR

  1. Abrís la app y tocás el botón «Pagar» en la parte inferior del menú principal
  2. Aceptás el permiso de cámara (solo la primera vez)
  3. Apuntas el celular al código QR del comercio
  4. Escribís el monto que querés pagar
  5. Confirmás y ambas partes reciben notificación al instante. El dinero lo recibe el comercio en cuestión de segundos.

Para transferencias a otros bancos, los fondos enviados llegan de forma inmediata entre las 7 de la mañana y las 9 de la noche. Los límites de transferencia los podés consultar directamente en la app.

Seguridad y el respaldo que no se ve

La pregunta que frena a muchos de hacer su primer pago digital es legítima. Si el dinero se mueve con solo apuntar una cámara, ¿qué evita que algo salga mal? La respuesta tiene dos capas.

La primera es técnica. Cada transacción QR pasa por los mismos protocolos de seguridad que usa la banca tradicional , con verificación de identidad, cifrado de datos y validación de fondos en tiempo real.

La segunda capa depende de ti. Verificá siempre el monto antes de confirmar un pago, porque una vez autorizado, la transacción se ejecuta al instante.

Si perdés tu celular o sospechas de acceso no autorizado, podés recuperar tu cuenta o bloquearla directamente a través de nuestro soporte técnico. Lo que vale la pena recordar es lo que no necesitás para entrar al mundo de los pagos digitales en Guatemala .

No necesitás un POS si eres comerciante, porque un código QR impreso cumple la misma función. No necesitás cargar efectivo para compras pequeñas. No necesitás esperar días para que una transferencia se acredite.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app: sin comisiones, sin fiador y con el respaldo del banco más grande de Guatemala.

Preguntas frecuentes sobre cómo funciona el pago con QR

¿Qué pasa si escaneo el QR equivocado por error?

Antes de confirmar cualquier pago, la app te muestra el monto y el comercio receptor. Si detectas un error, simplemente no confirmés la transacción y vuelve a escanear el código correcto.

¿Puedo usar pagos QR sin tener una cuenta bancaria tradicional?

Sí, apps como Zigi crean automáticamente una cuenta monetaria a tu nombre durante el registro, sin necesidad de visitar un banco ni mantener saldos mínimos.

¿Funcionan los pagos QR sin conexión a internet?

No, tanto tu celular como el sistema del comerciante necesitan conexión a internet para procesar la transacción en tiempo real y verificar que tengas fondos disponibles.

¿Hay límites para los pagos con QR?

Los límites varían según la plataforma, pero generalmente permiten transferencias de hasta los límites vigentes para transferencias a otros bancos y montos más altos para pagos dentro del mismo ecosistema digital.

¿Qué hago si pierdo mi celular con la app de pagos instalada?

Puedes recuperar o bloquear tu cuenta desde otro dispositivo o contactando el soporte de la aplicación.

Cómo mandar pisto a otra persona en Guatemala desde tu celular

Mandar dinero un viernes por la noche ya no significa esperar al lunes ni hacer fila en una agencia. Con Zigi, podés enviar pisto desde tu celular en segundos, sin número de cuenta ni código interbancario.

Esta guía te explica cómo funciona el envío según quién recibe el dinero y qué hacer si algo no sale como esperabas.

Lo que ya no necesitás para mandar pisto

Mandar Q200 a tu mamá un viernes por la noche solía significar esperar al lunes, hacer fila en una agencia y perder media mañana. Esa realidad todavía existe para millones de guatemaltecos que dependen del efectivo, pero ya dejó de ser la única opción.

Para transferir quetzales desde tu celular con Zigi solo necesitás tres cosas que probablemente ya tenés:

  • Tu DPI
  • Un correo electrónico
  • Un número de teléfono

La cuenta se abre en menos de 3 minutos desde la app, sin visitar ninguna agencia. No te pedimos fiador, historial crediticio, papelería ni saldo mínimo para empezar. Tampoco hay cobro por apertura, manejo de cuenta o anualidad.

Si ya tenés una cuenta monetaria en Banco Industrial, podés vincularla directamente en lugar de crear una nueva.

Zigi pertenece a Banco Industrial, el grupo financiero más grande y sólido de Guatemala y Centroamérica, lo que significa que tu dinero tiene la misma protección regulada que cualquier cuenta bancaria formal.

¿Todavía no tenés tu cuenta Zigi? Descargá la app , con el respaldo de Banco Industrial.

Cómo funciona el envío de dinero

Imaginá que necesitás mandarle Q500 a un familiar en departamento. Abrís Zigi, tocás el botón «Enviar» y la app te muestra tu directorio de contactos, resaltando automáticamente quiénes ya tienen cuenta en Zigi.

Seleccionas el contacto, escribís el monto, confirmás y el dinero llega al instante. Sin número de cuenta, sin nada más que el nombre en tu agenda.

Ahora imagina una segunda situación donde un amigo te ayudó con una mudanza y querés pagarle.

Tu amigo no tiene Zigi. Cuando seleccionás su número, la app verifica si tiene Bi en Línea con perfil de transferencias móviles activo .

Si lo tiene, el dinero llega a su cuenta principal. Si no tiene ninguna de las dos opciones, Zigi genera un código de retiro en cajero que tu amigo puede usar en cualquier cajero, agente o agencia Bi cercana.

La tercera situación es la que más dolores de cabeza causa cuando necesitás dividir una cuenta. Supongamos que tres amigos fueron a cenar y solo una persona pagó con su tarjeta.

En lugar de andar buscando cambio exacto, los otros dos abren Zigi, tocan «Enviar» y transfieren su parte . El que pagó recibe dos notificaciones confirmando que el dinero ya está en su cuenta, sin necesidad de verificar manualmente.

El flujo funciona igual en los tres casos porque Zigi identifica al destinatario por su número de celular y determina la mejor ruta para que el dinero llegue. Esa decisión ocurre en segundo plano mientras tú solo confirmás el monto.

Qué pasa cuando algo no sale como esperabas

El error más común al enviar dinero es escribir mal el número de teléfono . Antes de confirmar cualquier transferencia, Zigi te muestra el nombre asociado al número para que verifiques que el destinatario es correcto.

Las transferencias entre cuentas Zigi son instantáneas. Si necesitás enviar a una cuenta de otro banco que no sea Banco Industrial, podés hacerlo desde el botón «Enviar» y luego «Bancos», agregando los datos de la cuenta destino.

Estas transferencias también se procesan de forma inmediata dentro del horario del sistema bancario guatemalteco, según el monto y los límites vigentes en tu cuenta.

Límites de transferencia

Tipo de operación · Dónde consultar el límite

  • Transferencias a otros bancos/ Códigos de retiro en cajero:dependerá del límite que tenés destinado desde tu Bi en Línea App

Los topes para transferencias a otros bancos se pueden ajustar desde tu Bi en Línea App. 

Para retiros en cajero destinados a terceros, el límite se comparte con tus propios retiros en cajero. Si vinculaste una cuenta de Banco Industrial, los límites se ajustan a los que ya tenés configurados en Bi en Línea.

Zigi solo permite transferencias en quetzales. Si necesitás enviar a una cuenta en dólares o en otra moneda, contactános a nuestro WhatsApp 2215-6002 para que te podamos ayudar.

La mejor forma de empezar

Si nunca has hecho una transferencia digital, la primera vez puede generar algo de incertidumbre.

Una buena forma de romper esa barrera es enviar un monto pequeño a alguien de confianza , verificar juntos que llegó y familiarizarte con cada pantalla del proceso.

El programa de referidos convierte esa primera prueba en algo más interesante. Por cada amigo que invitás y que realiza una transacción mayor a Q5, recibís Q40 y tu amigo recibe Q10.

Si convencés a tres amigos de probar la app para dividir la próxima cuenta de la cena, los cuatro terminan ganando antes de pedir el primer plato.

Si en algún momento algo falla o tenés una duda que no se resuelve sola, encontrás todos los canales de soporte en zigi.app/ayuda.

No hay menús automatizados interminables ni tiempos de espera de agencia bancaria, que es exactamente el tipo de experiencia que hacía falta eliminar.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo mandar pisto a otra persona en Guatemala desde tu celular

¿Puedo enviar dinero a alguien que no tiene cuenta en Zigi?

Sí, Zigi verifica automáticamente si el destinatario tiene Bi en Línea activo y le transfiere directamente. Si no tiene ninguna de estas opciones, genera un código de retiro que puede usar en cualquier cajero o agencia Bi.

¿Cuánto tiempo tarda en llegar el dinero?

Las transferencias entre cuentas Zigi son instantáneas. Las transferencias a otros bancos también se procesan de forma inmediata dentro del horario del sistema bancario guatemalteco, según los límites vigentes en tu cuenta.

¿Qué pasa si me equivoco al escribir el número de teléfono?

Antes de confirmar la transferencia, Zigi te muestra el nombre asociado al número para que verifiques que es la persona correcta. Esto evita envíos por error.

¿Hay algún costo por usar Zigi?

No, no hay cobros por apertura de cuenta, manejo mensual, anualidad ni por realizar transferencias. La app es completamente gratuita.

¿Puedo transferir a cuentas en dólares?

No, Zigi solo maneja transferencias en quetzales. Para operaciones en otras monedas podés hacerlo desde Bi en Línea App o contactarnos a nuestros canales oficiales para que te podamos apoyar.

¡Estamos para ayudarte!

Contáctanos por nuestras redes oficiales o escribiéndonos al WhatsApp 2215-6002

¡Estamos para Ayudarte!

Contactános por nuestras redes oficiales o escribiéndonos a WhatsApp 2215-6002