Blog

Midsection of man using smart phone on table

Qué pasa con tu cuenta Zigi si cambiás de trabajo o de ingresos

Cambiar de trabajo o de fuente de ingresos no debería afectar tu cuenta bancaria.

Esta guía explica qué pasa con tu cuenta Zigi, respaldada por Banco Industrial, cuando cambiás de empleo, pasás a trabajar independiente o tus ingresos varían, y qué ajustes, si alguno, necesitás hacer.

Imaginá que mañana te quedás sin trabajo. O que decidís dejar tu empleo para arrancar algo por tu cuenta.

La primera pregunta que aparece, antes que cualquier plan B, suele ser financiera, y tiene que ver con la herramienta donde ya movés tu dinero. Si tenés una cuenta digital, la duda es concreta y válida.

Qué pasa con tu cuenta Zigi si cambiás de trabajo o de ingresos es una de las consultas más frecuentes entre usuarios que enfrentan una transición laboral en Guatemala.

La respuesta corta es que no pasa nada malo. La respuesta útil incluye entender por qué y, sobre todo, qué ajustes hacer para que ese cambio no te cueste dinero.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Por qué tu cuenta Zigi no depende de un empleador

La cuenta Zigi no está vinculada a ninguna nómina ni a ningún contrato laboral. Se abre con tu DPI desde el celular, en menos de tres minutos, sin que nadie verifique dónde trabajás o cuánto ganás.

Eso significa que si cambiás de empleo, si te quedás sin trabajo, o si pasás de asalariado a independiente, tu cuenta sigue exactamente igual, activa y operativa, sin comisiones por manejo ni saldo mínimo requerido.

Tampoco necesitás avisarle a Zigi que cambiaste de situación laboral, ya que no es un requisito para mantener la cuenta funcionando.

Eso marca una diferencia importante respecto a productos financieros tradicionales, donde la relación depende de una cuenta de nómina que el empleador administra.

La cuenta es tuya porque la abriste vos, con tu documento, y el respaldo viene de Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica. Esa estructura no cambia cuando cambia tu fuente de ingresos.

Qué revisar si tus ingresos bajan o se interrumpen

Que la cuenta siga activa no significa que todo funcione en piloto automático.

Pensalo con un ejemplo concreto. Si pediste un crédito en cuotas quincenales y te quedás sin ingresos, lo primero que tenés que verificar es cuántas cuotas te faltan y cuánto saldo tenés.

Si tu cuenta tiene saldo para cubrir las próximas dos cuotas, ganás tiempo mientras buscás otra fuente de ingreso.

El canal directo es WhatsApp en zigi.app/ayuda/. Podés escribir algo tan directo como «Hola, tengo un crédito activo y mi situación de ingresos cambió, necesito orientación sobre mis opciones de pago».

Otro escenario frecuente es el de quien empieza a recibir remesas recibir remesas como ingreso principal.

Si un familiar te envía dinero desde Estados Unidos, podés cobrarlo directamente en tu cuenta Zigi con solo el código de la remesa, y ese dinero queda disponible de inmediato para cubrir tus pagos, transferir a otros bancos o pagar servicios.

La clave en cualquier escenario de cambio de ingresos es anticiparte. Revisá tus pagos automáticos, calculá cuántas cuotas podés cubrir con el saldo que tenés, y si los números no cierran, contactá soporte antes de la fecha de débito.

Qué revisar antes de que cambie tu fuente de ingresos

  • Verificá si tenés un crédito activo y cuántas cuotas te quedan por pagar según tu plan (semanal, quincenal o mensual).
  • Calculá si el saldo disponible en tu cuenta alcanza para cubrir las próximas cuotas mientras estabilizás tus ingresos.
  • Si el saldo no es suficiente, contactá al equipo de soporte por WhatsApp en zigi.app/ayuda/ antes de la fecha de débito para conocer tus opciones.
  • Si vas a recibir remesas como ingreso principal, configurá tu cuenta para cobrarlas directamente con el código de la remesa desde la app.

Cómo seguir cobrando si trabajás por tu cuenta

Muchos cambios laborales en Guatemala no son de un empleo a otro, sino de un empleo a ninguno, y de ahí a algo propio.

Formas de cobrar desde la app sin papelería adicional

  • Con transferencias directas, tu cliente te envía dinero usando tu número de teléfono, sin necesitar un número de cuenta bancaria completo.
  • Con cobro por QR, que funciona con los códigos QR interoperables de Zigi, CUIK y Bi, lo que amplía la cantidad de personas que pueden pagarte desde distintas apps.
  • Con un link de pago que podés compartir por WhatsApp o redes sociales para que alguien te pague sin que ambos estén en el mismo lugar.

Cada una de estas opciones funciona sin costo y sin papelería adicional. Si vendés tamales los fines de semana y tu cliente quiere pagarte con QR desde su app de Bi, la transacción se procesa porque los códigos QR son interoperables.

Si das clases de guitarra a domicilio y tu alumno prefiere transferirte, lo hacés por número de teléfono.

Las transferencias a otros bancos tienen límites diarios y mensuales que conviene revisar en la app si empezás a mover volúmenes mayores.

La ventaja de una cuenta sin nómina

No necesitás trabajo fijo, ni historial crediticio, ni fiador para tener una cuenta Zigi activa en Guatemala.

Eso significa que la cuenta te acompaña en las transiciones, que son la realidad de la mayoría de los trabajadores jóvenes guatemaltecos, donde los ingresos cambian de fuente, de frecuencia y de monto varias veces al año.

Cuando tu cuenta no está atada a un empleador, cambiar de trabajo deja de ser una preocupación financiera.

Si estás en medio de una transición laboral, tenés dos acciones concretas. Primero, revisá si tenés pagos automáticos programados y asegurate de que tu saldo los cubra.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre qué pasa con tu cuenta Zigi si cambiás de trabajo o de ingresos

¿Zigi cierra mi cuenta si dejo de recibir ingresos fijos?

No. La cuenta Zigi se mantiene activa independientemente de tu situación laboral.

¿Qué pasa con mi crédito Zigi si no puedo pagar una cuota por falta de ingresos?

Si anticipás que el saldo no va a alcanzar para la fecha de débito, lo recomendable es contactar a soporte por WhatsApp en zigi.app/ayuda/ antes de que venza la cuota.

¿Puedo usar la cuenta Zigi para cobrarles a mis clientes si trabajo de forma independiente?

Sí. Podés recibir pagos por transferencia con tu número de teléfono, por código QR interoperable o mediante un link de pago que compartís por WhatsApp o redes sociales.

¿Puedo recibir remesas en mi cuenta Zigi mientras no tengo trabajo?

Sí. Las remesas se acreditan directamente en tu cuenta con el código de la transacción, y el dinero queda disponible de inmediato.

¿Hay un saldo mínimo que debo mantener para que la cuenta siga activa?

No.
pagar una suscripción o membresía mensual con tu tarjeta de débito

Cómo pagar una suscripción o membresía mensual con tu tarjeta de débito

Pagar suscripciones mensuales con una tarjeta de débito guatemalteca tiene sus particularidades: plataformas que no aceptan ciertas tarjetas, cargos en dólares y riesgos de sobregirar la cuenta.

Esta guía explica cómo usar la tarjeta Zigi, respaldada por Banco Industrial, para gestionar tus suscripciones sin complicaciones.

Cómo pagar una suscripción mensual con débito

Cada mes te llegan cobros de Netflix, Spotify, el gimnasio o alguna app que usás a diario.

La mayoría de estos servicios aceptan Mastercard, y eso significa que podés pagar suscripciones directamente con tu tarjeta de débito para compras online, sin necesidad de una tarjeta de crédito.

Autorizar un cobro recurrente funciona igual que cualquier compra en línea, aunque hay una diferencia clave que vale entender antes de ingresar tus datos.

Cuando ingresás tu tarjeta en un servicio como Netflix o en la plataforma de tu gimnasio, estás autorizando un cobro recurrente.

El servicio va a intentar cobrar el monto acordado cada mes de forma automática, directamente desde tu cuenta.

Para que el cobro se procese, necesitás tener saldo disponible en tu cuenta Zigi al momento en que el servicio intente cobrar. Si no hay saldo suficiente, el cobro se rechaza y el servicio puede suspender tu acceso.

Cómo registrar tu tarjeta en un servicio de suscripción

  1. Entrá a la sección de pagos o facturación dentro de la app o sitio del servicio.
  2. Seleccioná «tarjeta de débito» como método de pago.
  3. Ingresá el número de tu tarjeta, la fecha de vencimiento y el código de seguridad (CVV).
  4. Confirmá. A partir de ese momento, el servicio cobra automáticamente cada mes.

Dentro de la app Zigi podés ver cada cobro reflejado en tu historial de movimientos, con el nombre del comercio y el monto exacto. Revisá periódicamente qué servicios te están cobrando para mantener el control de tus suscripciones desde ahí.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Tarjeta física o virtual para suscripciones

Zigi te da acceso a una tarjeta física y también a una virtual. Las dos funcionan para pagar suscripciones, pero la tarjeta virtual tiene una ventaja concreta para este tipo de cobros recurrentes.

Cuando usás la tarjeta física para registrarte en un servicio online, estás exponiendo los datos impresos en el plástico (número, vencimiento, CVV) cada vez que los ingresás en un sitio web.

Si alguno de esos sitios tiene una filtración de datos, tu tarjeta física queda comprometida y necesitás pedir una reposición.

La tarjeta virtual vive dentro de la app y podés consultarla cada vez que la necesités sin exponer un plástico que también usás para compras presenciales o retiros. Si llegara a haber un problema, tus compras del día a día con la tarjeta física no se ven afectadas.

Para suscripciones y membresías mensuales en línea, la virtual es la opción más práctica y segura.

Ambas tarjetas comparten la misma cuenta y el mismo saldo, así que no importa cuál uses para el cobro recurrente, el monto sale del mismo lugar.

La diferencia está en la capa de protección que ganás al separar tus datos digitales de los físicos. Si querés profundizar en cómo funciona y cómo activar tu tarjeta virtual, podés consultar la nota sobre cómo activar tu tarjeta virtual en Guatemala.

Cobros en dólares con tu tarjeta Zigi

Un gimnasio local como los que operan en zona 10 o zona 14 probablemente te cobre en quetzales. Pero servicios internacionales como Netflix o Spotify procesan el cobro en dólares. ¿Qué pasa entonces?

La conversión se realiza automáticamente al momento del cobro, usando el tipo de cambio vigente en ese instante. No tenés que hacer nada adicional, ni convertir moneda previamente, ni autorizar un paso extra.

Ejemplo de conversión por tipo de cambio

Servicio

Precio en USD

Equivalente aprox. en GTQ (Q7.75)

Netflix (plan básico)

USD 6.99

~ Q54.17

Spotify (plan individual)

USD 5.99

~ Q46.42

Gimnasio local

En quetzales

Q250.00 (sin conversión)

Otro detalle que vale aprovechar es que tu tarjeta Zigi te da un 2% de reintegro en todas tus compras, y en el caso de Spotify ese reintegro sube al 10%. Ese porcentaje se acumula mes a mes y al final del año representa un monto que vuelve directo a tu cuenta.

Cómo detectar y cancelar cobros no deseados

El problema con los cobros recurrentes es que se vuelven invisibles. Autorizás un servicio, lo usás un par de meses, dejás de usarlo y el cobro sigue llegando sin que lo notés, porque ya no revisás ese movimiento en tu historial.

La forma más directa de evitarlo es revisar tu historial de movimientos en la app Zigi al menos una vez al mes.

Cada cobro recurrente aparece con el nombre del comercio, así que podés identificar rápidamente si hay algún servicio que ya no usás o un cargo que no reconocés.

Checklist mensual para revisar tus suscripciones

  1. Abrí la app Zigi y dirigite al historial de movimientos.
  2. Filtrá por los últimos 30 días para ver todos los cobros del período.
  3. Verificá que cada cobro corresponda a un servicio que estás usando activamente.
  4. Anotá cualquier nombre de comercio que no te resulte familiar.

Si encontrás un cobro que querés cancelar, el paso es ir directamente al sitio o la app del servicio que te cobra y cancelar la suscripción desde ahí.

Si lo que encontrás es un cargo que no reconocés en absoluto, la situación es distinta. En ese caso, contactá al soporte de Zigi por WhatsApp en zigi.app/ayuda/ o por correo para que revisen el movimiento.

El equipo de soporte está disponible de a y puede ayudarte a identificar el origen del cargo y tomar las medidas necesarias.

Pagá tus suscripciones y membresías con tu tarjeta virtual o física Zigi, y mantené el control de cada cobro desde la app, sin filas, sin papeleos y con la tranquilidad de saber exactamente a dónde va tu plata cada mes.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo pagar una suscripción o membresía mensual con tu tarjeta de débito

¿Puedo usar mi tarjeta Zigi para pagar suscripciones en sitios internacionales como Amazon o Disney+?

Sí. Tu tarjeta Zigi es una Mastercard aceptada en plataformas internacionales que admitan tarjetas de débito.

¿Qué pasa si no tengo saldo suficiente el día que el servicio intenta cobrarme?

El cobro se rechaza y el servicio puede suspender tu acceso hasta que regularices el pago.

¿Puedo tener activas la tarjeta física y la virtual al mismo tiempo?

Sí. Ambas conviven en la misma cuenta y comparten el mismo saldo.

¿Cómo sé exactamente cuánto me cobró un servicio en quetzales si el precio está en dólares?

Cada cobro aparece en tu historial de movimientos dentro de la app Zigi con el monto exacto descontado de tu cuenta en quetzales, ya con la conversión aplicada.

¿El reintegro del 2% aplica también a los cobros en dólares?

Sí. El reintegro aplica sobre todas tus compras, incluyendo suscripciones en moneda extranjera.

Cómo organizar el gasto del Día de Todos los Santos sin descuadrar tu presupuesto

Cómo organizar el gasto del Día de Todos los Santos sin descuadrar tu presupuesto

El Día de Todos los Santos trae gastos que se acumulan rápido: flores, comida, transporte y más.

Esta guía te muestra cómo planificar esos gastos con anticipación usando Zigi, respaldada por Banco Industrial, para que el día especial no descuadre tu presupuesto mensual.

El fiambre de tres familias y la cuenta que nadie calculó

Imaginá la escena: tres hermanos deciden preparar el fiambre juntos para el 1 de noviembre. Uno compra los embutidos, otra lleva los curtidos, el tercero pone las verduras y el pan.

Todo sale bien hasta que alguien revisa su cuenta el 3 de noviembre y descubre que gastó el doble de lo que esperaba, porque nadie definió montos antes de ir al mercado.

Esa historia se repite en miles de hogares guatemaltecos cada año, y los gastos del 1 de noviembre Guatemala son tan predecibles que no deberían agarrar a nadie desprevenido.

Entender cómo organizar el gasto del Día de Todos los Santos empieza por ponerle número a lo que realmente se gasta.

Los ingredientes del fiambre (embutidos, quesos, vegetales encurtidos, remolacha, pacaya) representan el grueso del desembolso, pero hay que sumar flores para el cementerio, transporte, barriletes en algunas familias y, en muchos casos, refrescos o pan especial para compartir.

Un presupuesto fiambre Guatemala realista puede caer en tres rangos distintos dependiendo del número de personas y la ambición de la receta.

Escenario

Rango estimado

% del ingreso mensual promedio (Q3,500)

Económico (4 a 6 personas, receta sencilla)

Q250 a Q400

~8%

Medio (más variedad de embutidos y acompañamientos)

Q500 a Q800

15% a 20%

Generoso (15 o más personas, flores abundantes y barriletes)

Más de Q1,200

Más del 30%

Esos porcentajes explican por qué tantas familias terminan noviembre con el presupuesto roto. Y casi nunca una sola persona necesita cargar con todo el gasto.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo separar el gasto antes de que llegue octubre

La diferencia entre un noviembre tranquilo y uno apretado está en una decisión que se toma semanas antes.

El método más práctico es definir el monto total que tu grupo familiar va a gastar y dividirlo entre las personas que van a aportar.

  • Dividir por ítem, donde cada persona se hace responsable de un rubro completo (una persona cubre embutidos, otra los vegetales, otra las flores y el transporte), con la ventaja de que cada quien controla su compra.
  • Dividir por partes iguales, donde se calcula el total estimado y cada participante aporta la misma cantidad a un fondo común que maneja una persona de confianza.

En cualquiera de los dos casos, lo que hace la diferencia es pedir y registrar los aportes con anticipación. Si tres hermanos van a compartir un fiambre con presupuesto medio de Q700, cada uno debería apartar unos Q235.

Transferir ese monto desde una app como Zigi Guatemala permite que el aporte quede registrado con fecha y monto exacto, sin depender de la memoria ni de billetes que se mezclan con otros gastos.

Podés hacerlo usando el número de teléfono desde la app para que la coordinación sea más rápida.

Distribución sugerida para un fiambre de escenario medio

  • Embutidos y quesos (Q200), que representan el componente central del fiambre y el rubro más variable según la receta.
  • Vegetales y curtidos (Q150), que incluyen los ingredientes encurtidos que dan al fiambre su sabor característico.
  • Pacaya y remolacha (Q80), dos ingredientes que muchas familias olvidan presupuestar por separado.
  • Pan, salsas y refrescos (Q120), necesarios para completar la mesa y atender a los invitados.
  • Flores y transporte al cementerio (Q150), un rubro que fácilmente se subestima si no se cotiza con anticipación.

Distribuir esos rubros entre los participantes antes de pisar el mercado evita la compra impulsiva que infla el gasto un 30% o más.

Controlar lo gastado y reaccionar a tiempo

El día llega, las compras se hacen rápido y entre el trajín del mercado es fácil perder la cuenta. Por eso conviene revisar el historial de movimientos de tu cuenta ese mismo día o al día siguiente, antes de que los gastos se confundan con los del resto de la semana.

Si al revisar descubrís que te pasaste del presupuesto, la reacción más efectiva es compensar durante las dos o tres semanas que quedan de noviembre.

Eso significa identificar gastos discrecionales que podés recortar temporalmente: una salida menos, postergar una compra que no es urgente, cocinar en casa los días que normalmente pedís comida.

Si tu presupuesto para el 1 de noviembre era Q400 y gastaste Q600, esos Q200 extra se pueden absorber reduciendo Q50 semanales en gastos que normalmente ni recordás al final del mes.

Llevá el control desde la app de Zigi para tener visibilidad completa de cada movimiento sin tener que anotar nada en papel.

Un plan escalonado para el próximo noviembre

La mejor estrategia para el Día de Todos los Santos del próximo año empieza la primera semana de diciembre de este año.

Si tu gasto total fue de Q700 y querés tenerlo cubierto sin esfuerzo, apartar Q60 mensuales desde diciembre hasta octubre te da Q660, prácticamente el monto completo.

Ese ahorro funciona mejor cuando es automático y separado del dinero que usás día a día. Cada mes, apenas recibís tu ingreso, transferí ese monto a tu cuenta antes de que se diluya en otros gastos.

Planificar así convierte una fecha que muchas familias guatemaltecas viven con estrés financiero en algo que se disfruta sin culpa. Porque el fiambre sabe mejor cuando nadie está pensando en cómo va a llegar a fin de mes.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo organizar el gasto del Día de Todos los Santos sin descuadrar tu presupuesto

¿Cuánto se gasta en promedio una familia guatemalteca en el Día de Todos los Santos?

Depende del tamaño de la familia y la receta, pero el rango más común está entre Q400 y Q800, sumando fiambre, flores y transporte.

¿Cómo evito gastar de más en el mercado el 1 de noviembre?

La forma más efectiva es repartir los rubros entre los participantes antes de salir y asignar un monto máximo a cada uno. Quien lleva la lista de embutidos sabe que tiene Q200, quien lleva flores sabe que tiene Q150, y así nadie improvisa en el puesto.

¿Es recomendable usar una app para coordinar los aportes entre familiares?

Sí, porque cada transferencia queda registrada con fecha y monto, lo que elimina los malentendidos sobre quién aportó qué.

¿Cuándo es el mejor momento para empezar a ahorrar para el 1 de noviembre del próximo año?

La primera semana de diciembre del año anterior es el momento ideal, porque permite distribuir el ahorro en once meses sin sentir el peso.

¿Qué hago si ya me pasé del presupuesto y quedan semanas de noviembre por delante?

Lo más útil es calcular el desfase exacto y dividirlo entre las semanas restantes del mes.

Se puede sacar dinero a crédito con una tarjeta prepago

¿Se puede sacar dinero a crédito con una tarjeta prepago? Prepago, débito y crédito explicadas

Las tarjetas prepago, débito y crédito funcionan de formas distintas y no todas permiten sacar dinero a crédito.

Esta guía explica las diferencias entre los tres tipos, qué podés hacer con cada una y por qué la tarjeta de débito Mastercard de Zigi es una opción práctica para manejar tu dinero en Guatemala sin complicaciones.

La tarjeta prepago Guatemala y sus límites

Buscás sacar dinero a crédito con una tarjeta prepago y la respuesta es que no se puede.

Entender qué es una tarjeta prepago y por qué existe esa restricción cambia la forma en que elegís tu próximo producto financiero, porque muchas veces el problema real es que estás usando la herramienta equivocada para lo que necesitás.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Tres tarjetas que funcionan distinto

Imaginá tres formas de llevar dinero. La tarjeta prepago es un sobre con billetes adentro : si metiste Q500, podés gastar hasta Q500 y ni un centavo más.

Esa diferencia explica por qué sacar dinero con tarjeta prepago en un cajero automático solo te entrega fondos que ya son tuyos (si la tarjeta lo permite), mientras que con una tarjeta de crédito podés pedir un adelanto de efectivo que el banco te presta.

El término «tarjeta de crédito prepagada» aparece mucho en búsquedas, pero es contradictorio. Si es prepago, por definición no hay crédito involucrado.

La tarjeta de débito ocupa un lugar intermedio que vale la pena entender. A diferencia de la prepago, sí está vinculada a una cuenta bancaria real donde podés recibir depósitos, salarios, remesas o incluso un adelanto de efectivo si tu banco lo ofrece.

Cómo se comparan los tres tipos de tarjeta

Tipo de tarjeta

Fuente del dinero

Permite adelanto de efectivo

Prepago

Saldo cargado previamente por el usuario

No

Débito

Cuenta bancaria vinculada (depósitos, remesas, salarios)

Solo si el banco lo habilita

Crédito

Préstamo autorizado por el banco

Sí, con intereses

Para quién funciona cada opción

Guatemala tiene un mercado donde las tres conviven porque resuelven necesidades distintas. Pero cuando el perfil cambia, la prepagada se queda corta.

Un vendedor de un microcomercio que necesita recibir pagos con QR de sus clientes, cobrar remesas desde Estados Unidos y eventualmente acceder a crédito formal necesita una cuenta bancaria con tarjeta de débito.

La diferencia se siente con montos reales. Si recibís remesas cada mes y usás una tarjeta prepagada, tenés que cobrarlas en efectivo y después cargar la tarjeta, con el tiempo y el costo que eso implica.

Perfiles de usuario y la tarjeta que mejor les conviene

  • Los trabajadores independientes que cobran por proyecto y quieren un techo de gasto claro encuentran en la tarjeta prepagada una herramienta práctica para controlar sus finanzas del día a día.
  • Los padres que asignan mesada digital a sus hijos se benefician del límite fijo que impone la prepagada, porque elimina el riesgo de gastar más de lo planeado.
  • Los vendedores de microcomercio que necesitan recibir pagos de clientes, cobrar remesas y acceder a crédito formal requieren una cuenta bancaria con tarjeta de débito vinculada.
  • Los receptores frecuentes de remesas desde el exterior ganan tiempo y evitan costos cuando el dinero llega directamente a una cuenta, sin el paso manual de cargar una tarjeta prepago.

Qué hacer si necesitás un adelanto de efectivo

Si llegaste hasta acá buscando cómo sacar dinero a crédito, la tarjeta prepago Guatemala no es el camino para obtener un adelanto de efectivo.

Para quienes no tienen historial o no califican para una tarjeta de crédito, existe una ruta más accesible.

Zigi, la plataforma financiera digital respaldada por Banco Industrial, ofrece una cuenta monetaria gratuita con tarjeta de débito Mastercard sin costo de emisión ni mantenimiento , que podés abrir en menos de tres minutos con solo tu DPI desde el celular.

El tipo de tarjeta que usás determina las puertas que se te abren después. Una prepagada resuelve el presente inmediato. Una cuenta con tarjeta de débito construye el camino hacia lo que viene.

Lo que podés hacer con Zigi y no con una prepago

  • Recibir remesas directamente en tu saldo sin necesidad de cobrarlas en efectivo ni cargar la tarjeta de forma manual.
  • Acceder a productos de crédito formales respaldados por Banco Industrial, sin fiador ni papelería adicional.
  • Usar transferir dinero con tu número de teléfono para enviar o recibir fondos sin necesitar el número de cuenta bancaria del destinatario.
  • Abrir la cuenta desde el celular en minutos, usando únicamente tu DPI, sin costo de emisión ni mantenimiento mensual.
  • Pagar en comercios físicos y digitales con tu tarjeta de débito Mastercard, dentro y fuera de Guatemala, con la misma cuenta que usás para gestionar tus remesas y transferencias.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre se puede sacar dinero a crédito con una tarjeta prepago

¿Puedo usar una tarjeta prepago para compras en línea fuera de Guatemala?

Sí, siempre que la tarjeta tenga el logo de Visa o Mastercard y tengas saldo suficiente cargado. Ese logo garantiza que la red de pagos la acepte en sitios internacionales, aunque el monto disponible nunca puede superar lo que ya depositaste.

¿Qué pasa si cargo más dinero del que necesito en una tarjeta prepago?

El saldo sobrante queda guardado en la tarjeta hasta que lo gastés o, en algunos casos, hasta que la tarjeta expire. Algunas emisoras cobran comisiones de inactividad, por lo que conviene revisar los términos antes de cargar montos grandes que no usarás pronto.

¿Una cuenta Zigi sirve para recibir salarios o pagos de empleadores?

Sí, porque Zigi ofrece una cuenta monetaria real dentro del grupo Banco Industrial, lo que significa que puede recibir depósitos, transferencias y salarios igual que cualquier cuenta bancaria formal. Eso la diferencia fundamentalmente de una tarjeta prepagada.

¿La tarjeta de débito Mastercard de Zigi tiene algún costo mensual?

No tiene costo de emisión ni de mantenimiento mensual. La cuenta se abre desde el celular en menos de tres minutos con solo el DPI, sin necesidad de fiador ni papelería adicional.

¿Qué historial necesito para acceder a crédito formal después de abrir una cuenta con débito?

Abrir una cuenta bancaria real es el primer paso para construir ese historial, porque tus movimientos de saldo, remesas y pagos quedan registrados dentro del sistema financiero formal. Desde ahí, el banco puede evaluar tu perfil crediticio con base en tu comportamiento real, sin exigirte un historial previo para empezar.

Adelanto de efectivo en tu tarjeta de débito

Adelanto de efectivo en tu tarjeta de débito: qué es y cómo funciona en Zigi

Un adelanto de efectivo con una tarjeta de débito es diferente a un retiro normal: implica sacar dinero contra un límite de crédito preaprobado, con costos específicos que no siempre están claros.

Con la tarjeta de débito Zigi, el proceso y los costos están disponibles directamente en la app. Esta guía te explica cómo funciona y cuándo conviene usarlo.

Cuándo el dinero cae directo en tu cuenta

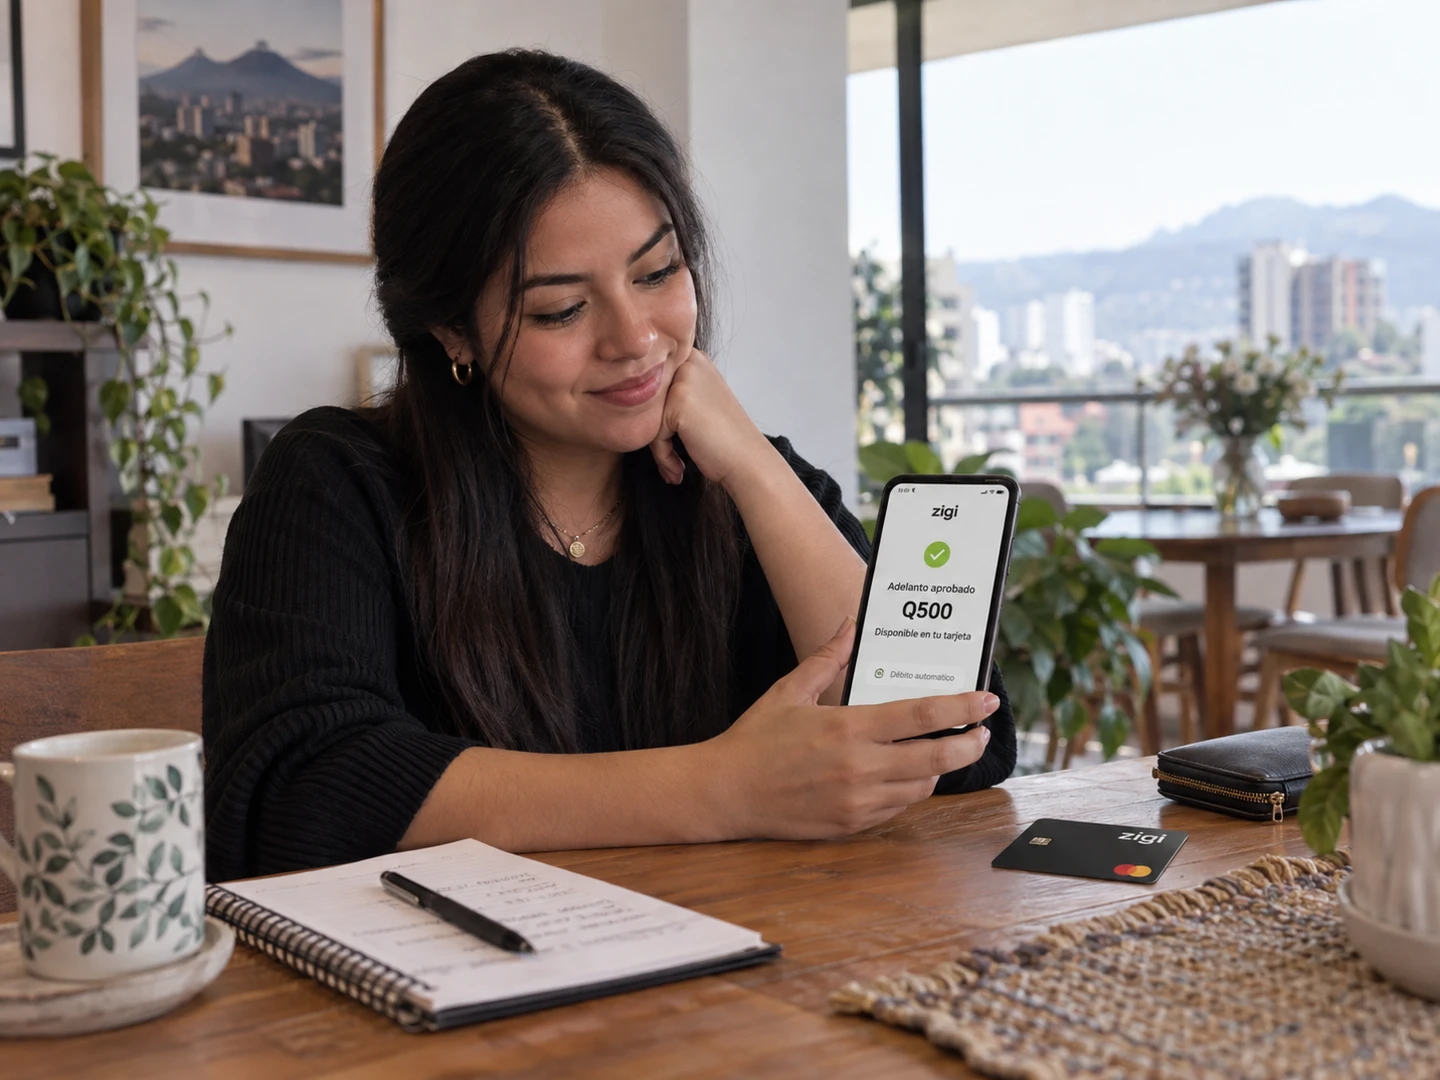
Imaginá que necesitás cubrir un gasto urgente, pero tu salario no entra hasta el viernes. Tenés tu tarjeta de débito Zigi en la mano, pero el saldo no alcanza. Hasta ahora, tu opción dentro de la app era pedir un crédito.

Pero un crédito Zigi se acredita en una cuenta de acreditación única, separada de la cuenta ligada a tu tarjeta. Eso significa que para usarlo con la tarjeta o retirarlo en cajero, necesitás mover el dinero primero.

Esa diferencia parece pequeña, pero define lo que podés hacer con el dinero desde el segundo en que lo recibís. Con un adelanto de efectivo tarjeta de débito, tenés tres caminos inmediatos:

  • Pagar en cualquier comercio que acepte Mastercard, ya sea físico u online, sin necesitar pasos intermedios
  • Retirar en un cajero de Banco Industrial sin comisión por retiro, con el dinero ya disponible en tu cuenta de tarjeta
  • Transferir a otra persona por número de celular o cuenta bancaria, sin esperar que el dinero «se mueva» entre cuentas

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Adelanto de efectivo o crédito

Entender la diferencia entre un adelanto en efectivo y un crédito Zigi es clave para elegir bien, porque cada producto resuelve situaciones distintas.

Diferencias clave entre ambos productos

Característica

Adelanto de efectivo

Crédito Zigi

Destino del dinero

Cuenta vinculada a tu tarjeta de débito Mastercard

Cuenta de acreditación única dentro de la app

Uso inmediato con tarjeta

Sí, sin pasos adicionales

Requiere mover el dinero primero

Retiro en cajero Banco Industrial

Sí, disponible de inmediato

Solo después de transferir a la cuenta de tarjeta

Velocidad de acreditación

Prácticamente instantánea

Prácticamente instantánea

El crédito Zigi se acredita en una cuenta de acreditación única dentro de la app. Desde ahí podés transferirlo, pero no podés usarlo directamente con tu tarjeta de débito ni retirarlo en cajero sin antes moverlo. Ese paso extra importa cuando necesitás pagar algo con la tarjeta ya.

La velocidad de acreditación es similar en ambos casos, ya que el dinero llega a tu cuenta en la app prácticamente al instante, pero el destino del dinero marca la diferencia práctica .

Si lo que necesitás es pagar con tu tarjeta en un comercio o sacar efectivo de un cajero Banco Industrial, el adelanto de efectivo te deja listo sin tocar nada más.

También vale pensar en cuándo ninguna de las dos opciones es la mejor idea. Si el gasto no es urgente y podés esperar unos días hasta que entre tu salario o una remesa, evitar cualquier producto de financiamiento es la decisión más sana para tu bolsillo .

Cómo pedir un adelanto de efectivo

Dentro de la app, el proceso sigue la misma lógica que ya conocés si alguna vez pediste un crédito.

Antes de confirmar, la pantalla te muestra un resumen con el monto, el costo total y el plazo de devolución, sin letra chica ni sorpresas después. Si aceptás, el dinero se acredita en la cuenta de tu tarjeta de débito y queda disponible de inmediato.

La devolución funciona con débito automático desde tu cuenta, igual que con los créditos Zigi, lo que significa que necesitás tener saldo suficiente el día que corresponde el pago.

Si cobrás tu salario o recibís remesas por la app, el flujo se alinea naturalmente con tus ingresos.

Todo esto ocurre dentro de la misma app donde ya manejás tu cuenta, tu tarjeta y tus transferencias, respaldada por Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica, y con la red de aceptación de Mastercard para los pagos sin efectivo con tarjeta.

Situaciones donde el adelanto resuelve el problema

Pensá en una emergencia médica un martes a las 9 de la noche. La farmacia acepta tarjeta, necesitás Q200 y tu cuenta tiene Q50.

Otro caso: estás en la calle y necesitás efectivo físico para pagar un servicio que solo acepta billetes, digamos Q500 para un trámite. Pedís el adelanto desde la app, caminás al cajero de Banco Industrial más cercano y retirás sin comisión por retiro.

Un tercer escenario involucra una transferencia urgente. Tu familiar necesita Q300 antes de que cierre un negocio y vos no tenés saldo.

Cada uno de estos ejemplos tiene algo en común: la urgencia real. El adelanto de efectivo existe para resolver esos momentos donde el tiempo importa tanto como el monto.

Fuera de esos momentos, la mejor estrategia sigue siendo planificar tus gastos con el saldo que ya tenés en tu cuenta.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre adelanto de efectivo en tu tarjeta de débito qué es y cómo funciona en Zigi

¿Cuánto tiempo tarda en acreditarse el adelanto de efectivo en mi cuenta?

El dinero se acredita prácticamente al instante después de que confirmás la solicitud dentro de la app. No hay demoras entre la aprobación y la disponibilidad del saldo en tu cuenta de tarjeta de débito.

¿Puedo pedir un adelanto de efectivo si ya tengo un crédito Zigi activo?

La disponibilidad de ambos productos depende de tu perfil dentro de la app. Al abrir la sección de adelanto de efectivo, Zigi te muestra los montos disponibles según tu situación actual, lo que te permite saber de inmediato si podés solicitarlo.

¿Qué pasa si no tengo saldo suficiente el día que se debita la devolución?

El débito automático requiere que tengas saldo disponible en tu cuenta ese día. Si tu ingreso principal entra por Zigi, conviene alinear el plazo de devolución con esa fecha para evitar problemas.

¿El retiro en cajero con el adelanto de efectivo tiene algún costo adicional?

Retirar en cajeros de Banco Industrial no tiene comisión por retiro. Para cajeros de otras redes puede aplicar una comisión, por lo que conviene usar la red de Banco Industrial siempre que sea posible.

¿Cómo obtengo la tarjeta de débito Zigi si todavía no la tengo?

Podés solicitar tu tarjeta de débito Zigi directamente desde la app y recibirla en tu domicilio sin necesidad de ir al banco. El registro toma aproximadamente tres minutos y el envío es gratuito.

Comparativa de las mejores apps de pagos en Guatemala en 2026 desde un celular.

Las mejores apps de pagos en Guatemala en 2026

El mercado de apps de pagos en Guatemala en 2026 ya no es solo bancario: incluye billeteras digitales, apps de remesas y plataformas de QR interoperable.

Esta guía compara las principales opciones disponibles y explica por qué Zigi, respaldada por Banco Industrial, combina en un solo lugar todo lo que la mayoría necesita.

El foco acá está en pagar y cobrar en el día a día: comercios, servicios y transferencias entre personas. Si buscás comparar billeteras y cuentas digitales en sí, mirá la comparativa de billeteras digitales en Guatemala.

Por qué elegir entre tantas apps se volvió un problema

En 2026 el mapa de billeteras cambió: Tigo Money anunció el cierre de su app, y miles de usuarios están eligiendo de nuevo desde qué celular y con qué plataforma manejar su dinero.

Lo que separa a una buena billetera de una que termina desinstalada en dos semanas tiene que ver con cuatro factores concretos que rara vez aparecen juntos en las reseñas.

Los cuatro factores que definen una buena billetera digital

  • La cobertura de red, tanto digital como física, determina dónde se puede recargar, retirar y pagar.
  • Las comisiones reales por apertura, manejo y transacciones importan porque una app «gratuita» que cobra por cada transferencia a otro banco deja de serlo rápido.
  • La profundidad de funciones marca la diferencia entre apps que solo mueven dinero y otras que integran crédito, tarjeta y recepción de remesas.
  • El respaldo institucional pesa especialmente en Guatemala porque define si los fondos están protegidos bajo regulación bancaria o dependen de un operador de telecomunicaciones.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Qué necesita cada tipo de usuario

Un trabajador urbano en Ciudad de Guatemala que cobra en cuenta bancaria y paga servicios, transporte y comida necesita una app con QR interoperable aceptado en comercios variados.

También le sirven las transferencias rápidas entre bancos y, de preferencia, una tarjeta de débito para compras en línea.

El perfil rural cambia la ecuación por completo. Un receptor de remesas en un municipio con cobertura celular limitada necesita puntos físicos donde convertir el dinero digital en efectivo.

Para comercios pequeños que quieren aceptar pagos sin efectivo en Guatemala sin invertir en un POS físico, la interoperabilidad QR se convierte en el criterio decisivo.

Billeteras puras frente a plataformas completas

La diferencia más importante entre las apps de pagos disponibles en Guatemala no está en el diseño de la interfaz ni en la cantidad de usuarios registrados.

Una billetera pura permite enviar y recibir dinero, quizás pagar algunos servicios y hacer recargas. Cumple una función concreta pero limitada.

Cuando ese mismo usuario necesita acceder a un crédito formal, recibir una remesa desde Estados Unidos o pagar en un comercio internacional con tarjeta, tiene que recurrir a otro producto, otro registro y otra curva de aprendizaje.

Dentro del ecosistema fintech de pagos en Guatemala, Zigi representa el caso más claro de integración completa.

Respaldada por Banco Industrial, permite abrir una cuenta monetaria en menos de tres minutos usando solo el DPI, sin cobros por apertura, manejo ni saldo mínimo.

La comparativa Zigi vs Tigo Money cambió de naturaleza en 2026.

Tigo Money funcionó durante años como la billetera de mayor alcance del país gracias a la penetración de Tigo como operador móvil, con transferencias y recargas dentro de su red.

Ese ciclo terminó del todo. Su app y su web dejaron de estar disponibles el 1 de abril de 2026, y según el aviso oficial de cierre de Tigo, Tigo Money finalizó todas sus operaciones el 30 de junio de 2026.

Quienes cobraban remesas o pagaban servicios por esa vía tuvieron que migrar a otra plataforma antes del cierre: hoy Tigo Money ya no es una opción de pagos en Guatemala.

Comparativa de funciones por tipo de plataforma

Función

Billetera pura

Plataforma completa (ej. Zigi)

Transferencias P2P

Sí, dentro de su red

Sí, con interoperabilidad bancaria

Cuenta bancaria regulada

No

Sí, respaldada por banco formal

Crédito integrado

No

Sí, aprobación biométrica instantánea

Tarjeta de débito internacional

No

Sí, Mastercard gratuita

Recepción de remesas desde EE. UU.

Depende de la plataforma

Sí, directo a cuenta en menos de 20 segundos

QR interoperable

Red propia

Redes CUIK y Bi

Cómo elegir según el perfil de cada usuario

Para receptores de remesas, la prioridad debería ser la velocidad de acreditación y el costo por transacción.

Las tarifas de envío varían según la plataforma, y esa diferencia se acumula mes a mes hasta representar una cantidad significativa al año.

Para usuarios urbanos jóvenes que buscan su primera herramienta financiera digital, el criterio más relevante es cuánto puede crecer esa herramienta con ellos.

Una app que hoy solo sirve para transferencias y mañana obliga a abrir una cuenta bancaria por separado para acceder a crédito o a una tarjeta genera fricción innecesaria.

Para comerciantes MIPYME, la recomendación apunta directamente al QR interoperable.

Aceptar pagos con código QR sin necesidad de terminal físico reduce la barrera de entrada a casi cero, y las plataformas conectadas a la red CUIK permiten recibir pagos desde múltiples billeteras sin configuraciones adicionales.

El mercado de pagos digitales en Guatemala está madurando rápido, y la tendencia apunta hacia plataformas que concentren más funciones bajo un mismo techo regulado.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre las mejores apps de pagos en Guatemala

¿Cuál es la app de pagos más segura en Guatemala?

Las apps respaldadas por entidades bajo regulación bancaria formal ofrecen mayor protección para los fondos del usuario.

Zigi, al estar respaldada por Banco Industrial, opera bajo supervisión de la Superintendencia de Bancos, lo que la distingue de billeteras que dependen exclusivamente de operadores de telecomunicaciones.

¿Puedo recibir remesas desde Estados Unidos directamente en una billetera digital guatemalteca?

Sí, aunque el proceso varía según la plataforma. Algunas apps como Zigi reciben remesas en menos de 20 segundos a través de integraciones con servicios como SukuPay e Intermex.

Otras plataformas requieren pasos adicionales para que el dinero quede disponible en una cuenta bancaria formal, así que conviene revisar el flujo completo antes de elegir.

¿Un comercio pequeño necesita una terminal POS para aceptar pagos digitales?

No. Las plataformas que operan sobre la red QR interoperable de CUIK permiten que cualquier comercio genere un código QR desde su celular y reciba pagos desde múltiples billeteras sin hardware adicional.

La barrera de entrada es prácticamente cero comparada con la instalación de un datáfono tradicional.

¿Qué diferencia hay entre una billetera digital y una cuenta bancaria en una app?

Una billetera digital mueve dinero dentro de su propia red y rara vez está respaldada por regulación bancaria formal.

Una cuenta bancaria dentro de una app, como la que ofrece Zigi, está supervisada por la Superintendencia de Bancos y permite acceder a crédito, tarjeta internacional y transferencias a cualquier banco del sistema guatemalteco.

¿Las apps de pagos en Guatemala cobran por abrir una cuenta?

Depende de la plataforma. Algunas billeteras no cobran por apertura pero aplican comisiones por transferencias interbancarias o retiros en efectivo.

Otras, como Zigi, eliminan los cargos de apertura, manejo y saldo mínimo, aunque conviene revisar las tarifas vigentes de cada app antes de registrarse.

Crédito sin fiador en Guatemala

Crédito sin fiador en Guatemala: qué es un fiador, qué es un codeudor y por qué ya no hacen falta

Durante décadas, conseguir un crédito en Guatemala significaba conseguir primero a alguien dispuesto a firmarte como fiador. Hoy, las plataformas digitales reguladas eliminaron ese requisito.

Con Zigi, respaldada por Banco Industrial, podés solicitar un crédito con solo tu DPI y una selfie biométrica. Esta guía explica qué es un fiador, qué es un codeudor y por qué ya no hacen falta.

Pedirle a alguien que respalde tu crédito no es fácil

Imaginá que necesitás Q5,000 para arreglar tu puesto en el mercado o cubrir una emergencia médica. Vas al banco, te dicen que el préstamo es viable, pero necesitás un fiador.

Empezás a repasar tu lista de contactos y te das cuenta de que nadie quiere firmar. Tu hermano dice que tiene deudas propias. Tu prima prefiere no meterse. Esa firma carga un peso legal que poca gente entiende hasta que le toca.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Qué es un fiador, qué es un codeudor y por qué nadie quiere serlo

Según el Código Civil de Guatemala, un fiador es una persona que se compromete a pagar la deuda si el deudor principal no lo hace .

Su responsabilidad es subsidiaria, lo que significa que el banco primero tiene que cobrarle al deudor y, solo si este no paga, puede ir contra el fiador.

El codeudor asume una responsabilidad solidaria desde el primer día. El banco puede cobrarle a cualquiera de los dos (deudor o codeudor) sin necesidad de agotar primero las opciones con el otro.

Fiador vs. codeudor: diferencias clave

Característica

Fiador

Codeudor

Tipo de responsabilidad

Subsidiaria (el banco cobra al deudor primero)

Solidaria (el banco puede cobrarle directamente)

Cuándo entra en riesgo

Cuando el deudor principal falla

Desde el momento en que firma

Posibles consecuencias

Embargo de bienes, marca negativa en buró crediticio

Embargo de bienes, retención de cuentas, marca negativa en buró crediticio

La diferencia entre «subsidiario» y «solidario» parece menor en el papel, pero en la vida real define quién pierde el sueño primero. Un codeudor está expuesto desde el momento en que firma, mientras que un fiador entra en riesgo apenas el deudor falla.

Por eso la gente dice que no. Aceptar ser fiador o codeudor significa poner tu patrimonio, tu historial y tu tranquilidad al servicio de una decisión financiera que vos no controlás.

Si el deudor pierde el empleo, si decide no pagar o si se va del país, la deuda te persigue a vos.

Créditos sin fiador y evaluaciones digitales

Si nadie quiere ser tu fiador y no tenés a alguien dispuesto a asumir el rol de codeudor, la ruta tradicional se cierra.

En lugar de transferir el riesgo a una tercera persona, las plataformas digitales en Guatemala te evalúan directamente usando tres capas de información.

Las tres capas que reemplazan al fiador

  • La identidad se verifica con el DPI y, en algunos casos, con biometría facial, una selfie que confirma que sos quien decís ser.
  • El comportamiento transaccional dentro de la plataforma incluye frecuencia de uso, montos que se mueven, recargas, pagos y transferencias.
  • El historial de pago se construye crédito a crédito: si tomás un primer monto pequeño y lo pagás a tiempo, el sistema aprende que sos confiable y te ofrece montos mayores.

Zigi, la plataforma digital de Banco Industrial, aprueba créditos en menos de tres minutos con una selfie biométrica, sin formularios, sin papelería y sin necesidad de presentar fiador.

Esta evaluación tiene límites que vale la pena conocer. Si acabás de abrir tu cuenta y no tenés movimientos, el algoritmo no tiene datos suficientes para evaluarte, lo que significa que tus primeros créditos serán de montos bajos.

Qué hacer si nadie te avala

La primera decisión es dejar de buscar un fiador que no quiere firmar.

Pasos concretos para construir tu perfil financiero digital

  • Abrí una cuenta digital con tu DPI y empezá a mover tu dinero por esa cuenta con pagos, transferencias y cobros de remesas, para que tu actividad hable por vos.
  • Si recibís remesas, canalizalas por tu cuenta en vez de cobrarlas en efectivo, porque ese flujo recurrente fortalece tu perfil ante las plataformas que evalúan tu comportamiento transaccional.
  • Usá los pagos digitales disponibles en la app para generar actividad constante, ya que cada transacción es un dato que las plataformas usan para decidir si te prestan y cuánto.
  • Cuando el monto que necesitás supera lo que ofrece un microcrédito digital, buscá productos de crédito con garantías distintas al fiador, como prendarias, hipotecarias o con respaldo de nómina, que pueden funcionar si ya tenés un historial construido.

Banco Industrial y otras entidades reguladas tienen esos productos disponibles para quienes ya tienen un historial construido.

El crédito sin fiador no elimina la responsabilidad de pagar. Lo que elimina es la necesidad de pedirle a alguien más que ponga su nombre en tu deuda.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre crédito sin fiador en Guatemala y qué es un fiador, qué es un codeudor y por qué ya no hacen falta

¿Puedo pedir un crédito en Guatemala si nunca he tenido cuenta bancaria?

Sí, siempre que abras una cuenta digital primero. Plataformas como Zigi solo requieren tu DPI y una selfie biométrica para comenzar, y tus primeros créditos serán de montos bajos mientras construís historial con el uso de la cuenta.

¿Un fiador queda marcado en el buró crediticio si el deudor no paga?

Sí. Si el deudor principal incumple y el banco termina cobrándole al fiador, esa situación puede registrarse como una deuda en el historial crediticio del fiador. Esa marca puede dificultar que el propio fiador acceda a créditos en el futuro.

¿Qué pasa si mis ingresos son informales y quiero acceder a un crédito digital?

Las plataformas digitales no ven ingresos que no pasen por la cuenta. Por eso conviene canalizar cobros, remesas y pagos a través de tu cuenta digital, porque ese flujo de transacciones es lo que el sistema usa para evaluarte.

¿Cuánto tiempo tarda en aprobarse un crédito sin fiador en Zigi?

Zigi aprueba créditos en menos de tres minutos, sin formularios ni papelería. El proceso se completa con una verificación biométrica de identidad usando el DPI y una selfie.

¿El codeudor puede negarse a pagar si fue el otro quien dejó de hacerlo?

No. La responsabilidad solidaria del codeudor implica que el banco puede cobrarle directamente a él sin necesidad de agotar primero las opciones con el deudor principal. Negarse no elimina esa obligación legal.

Cómo calcular tu capacidad de pago antes de pedir un crédito

Cómo calcular tu capacidad de pago antes de pedir un crédito

Pedir un crédito sin calcular antes cuánto podés pagar cada semana o mes es la causa más común de atrasos y de caer en sobreendeudamiento.

Esta guía te explica una fórmula práctica para calcular tu capacidad de pago con ingresos fijos o variables, y cómo aplicarla antes de solicitar un crédito con Zigi.

Lo que la app no sabe de tu bolsillo

Cuando una app te ofrece un crédito, el monto que ves en pantalla refleja lo que la plataforma está dispuesta a prestarte según sus propios criterios.

Ese número no refleja lo que vos podés pagar cómodamente cada mes. La diferencia entre ambos puede ser la línea entre una cuota que se paga sola y una que te obliga a recortar comida o transporte.

Tu capacidad de pago es justamente eso: el monto máximo que podés comprometer en cuotas sin que el resto de tu vida se desordene.

La pregunta de cuánto de tu sueldo podés destinar a deudas tiene una respuesta técnica que varía según el país y la institución , pero la regla práctica más útil para Guatemala cae en un rango de entre el 20% y el 35% de tu ingreso neto mensual.

El 20% es conservador y seguro. El 35% es el techo, y solo funciona si tus gastos fijos son bajos y tenés cierta estabilidad.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo calcular la capacidad de pago en cuatro pasos

El primer paso es identificar tu ingreso neto real. Si tenés un salario fijo, usá el monto que recibís después de descuentos, que es lo que realmente cae en tu cuenta.

Pero si trabajás por cuenta propia o tus ingresos varían de mes a mes , la estrategia cambia: tomá los últimos tres meses, sumá lo que recibiste y dividilo entre tres.

Ese promedio es tu ingreso base para este cálculo, y conviene que uses el mes más bajo de los tres como referencia para no sobreestimarte.

Si recibís remesas de forma regular, podés incluirlas, siempre que hayan llegado de manera consistente durante al menos tres meses seguidos. El segundo paso es sumar tus gastos fijos mensuales, los que pagás sí o sí.

Gastos fijos típicos en un hogar guatemalteco con ingreso de Q3,000

Rubro

Rango estimado mensual

Renta

Q800 a Q1,200

Transporte al trabajo

Q200 a Q400

Alimentación básica

Alrededor de Q800

El tercer paso son los gastos variables promedio. Acá entran las recargas extra, las salidas, los productos de higiene, alguna emergencia menor.

Si no los tenés claros, revisá tus movimientos de los últimos dos meses en tu celular o recordá en qué se fue la plata que «desapareció».

El cuarto paso es restar todo y guardar un margen de seguridad.

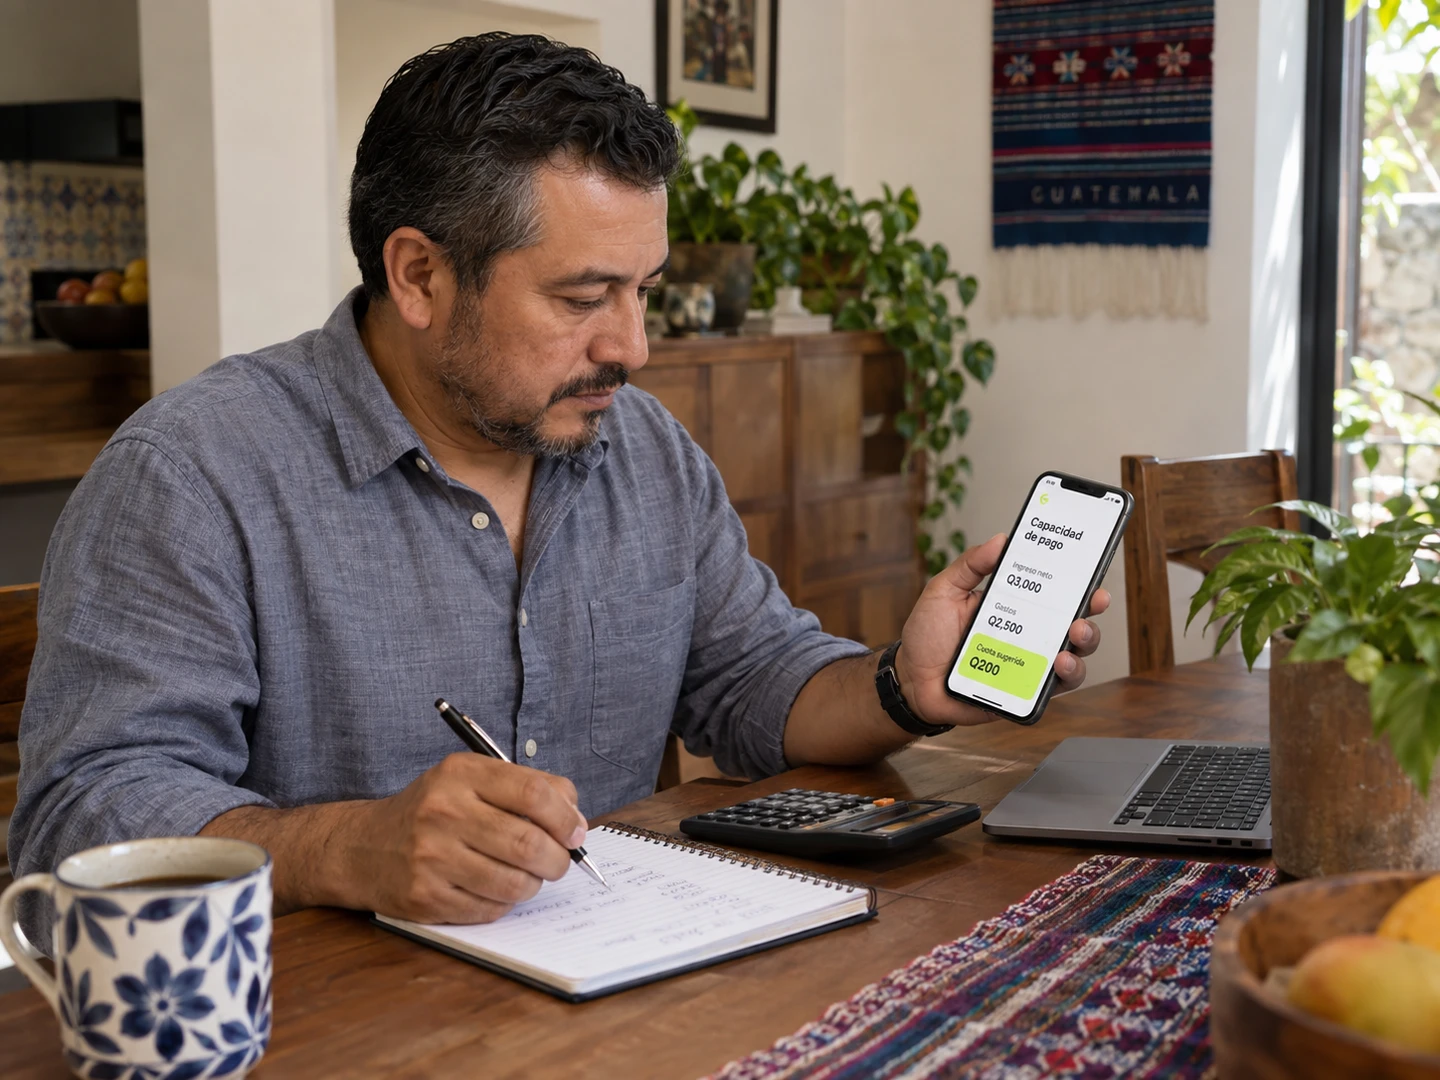
Si ganás Q3,000, tus gastos fijos suman Q2,200 y tus gastos variables promedian Q300, te quedan Q500. Pero ese Q500 no es tu capacidad de pago, porque necesitás un colchón para lo que no planeaste.

Apartá al menos un 10% de tu ingreso como ahorro de emergencia antes de calcular qué podés comprometer.

Lo que queda, alrededor de Q200, es lo que podés comprometer en una cuota sin riesgo real. Eso equivale a menos del 7% del ingreso, bastante por debajo del rango del 20 al 35%. Y eso está bien.

Para quienes reciben remesas mensuales estables de Q1,000 o más, el cálculo se amplía, pero la lógica es la misma. Incluí solo la parte que llega con regularidad comprobable y aplicá los mismos cuatro pasos.

Tu propio límite como escudo financiero

Tener este número claro antes de abrir cualquier app te cambia la posición. Dejás de preguntarte «cuánto me prestan» y empezás a decidir «cuánto acepto». Esa diferencia importa más de lo que parece.

Señales de que una cuota está pesando más de lo que debería

  • Estás pagando una cuota con dinero que normalmente usabas para comer o transportarte.
  • Necesitás pedir prestado a alguien para cubrir la cuota del crédito.
  • Postergás un gasto de salud porque «este mes toca pagar».

Reconocer esas señales a tiempo es más valioso que cualquier cálculo.

Para hacer los números de forma ordenada, anotá en una hoja o en las notas de tu celular cuatro líneas: ingreso neto, gastos fijos, gastos variables y margen de emergencia. Restá en orden y el número final es tu tope de capacidad de pago.

Zigi, Guatemala, publica en su app el límite de crédito que te asigna según su propio análisis, y entender cómo calcular la capacidad de pago por tu cuenta te permite comparar ambos números y quedarte con el menor.

Si la app te ofrece Q2,100 pero tu cálculo dice que podés pagar cómodamente una cuota de Q200, ese es tu verdadero límite.

El crédito bien usado es una herramienta que resuelve necesidades reales. Pero solo funciona cuando sabés exactamente cuánto podés devolver sin que el resto de tu vida pague el costo.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo calcular tu capacidad de pago antes de pedir un crédito

¿Qué pasa si mis ingresos varían mucho de mes a mes?

Usá el promedio de los últimos tres meses como base y tomá el mes más bajo como referencia para no sobreestimarte. Así el cálculo refleja tu capacidad real en los momentos de menor entrada, que son los más riesgosos para asumir una deuda.

¿Puedo incluir las remesas que recibo en mi ingreso neto?

Podés incluirlas siempre que hayan llegado de manera consistente durante al menos tres meses seguidos. Una remesa que llega una sola vez no cuenta como ingreso estable para este cálculo.

¿El porcentaje del 20% al 35% aplica si tengo más de un crédito activo?

Sí, y ese rango aplica al total de todas tus cuotas sumadas, no a cada crédito por separado. Si tenés dos créditos, sumá ambas cuotas y verificá que el total no supere ese porcentaje de tu ingreso neto.

¿Cada cuánto tiempo debería recalcular mi capacidad de pago?

Actualizá el cálculo cada vez que tu ingreso o tus gastos fijos cambien de forma significativa. Un aumento de sueldo, un cambio de vivienda o una nueva obligación familiar son motivos concretos para volver a hacer los números.

¿Qué hago si mi capacidad de pago es muy baja y necesito un crédito de todas formas?

Revisá si algún gasto fijo puede reducirse antes de asumir la deuda, y pedí el monto mínimo que resuelva la necesidad real. Un crédito pequeño que podés pagar con comodidad protege tu historial y tu tranquilidad mejor que uno grande que te ajusta cada mes.

crédito urgente

Necesitás un crédito urgente: qué hacer en las próximas dos horas sin caer en el gota a gota

Necesitar dinero urgente en Guatemala sin caer en el gota a gota requiere conocer las alternativas formales que pueden resolverse en minutos, no en días.

Con Zigi, respaldada por Banco Industrial, podés solicitar un crédito desde Q70 con una selfie biométrica y recibir el dinero al instante. Esta guía explica qué hacer en las próximas dos horas.

Son las 10 de la noche, tu hijo tiene fiebre alta y la farmacia solo acepta efectivo. O se te reventó un tubo en la cocina y el fontanero pide Q500 antes de tocar una llave.

Los primeros 20 minutos definen todo

Antes de buscar dinero, necesitás un número exacto. Bajo presión, la mayoría redondea hacia arriba y termina pidiendo más de lo necesario, lo que significa pagar intereses sobre un monto inflado . Agarrá el celular, abrí la calculadora y sumá solo lo que tenés que cubrir hoy.

Con ese número claro, revisá qué pagos programados para esta semana podés postergar sin consecuencias graves. El pago de internet que vence mañana probablemente tenga varios días de gracia antes de que te corten el servicio.

Si tenés un acreedor que te presiona hoy, llamalo y decile algo concreto. «Voy a pagarte el jueves porque tuve una emergencia médica, ¿podemos acordar esa fecha?» funciona mejor que desaparecer o dar explicaciones vagas.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Dónde encontrar un crédito urgente regulado

Cuando pensás «necesito un crédito urgente», la tentación es aceptar la primera oferta que aparezca en redes sociales. Las apps financieras reguladas en Guatemala permiten solicitar créditos desde el celular, incluso de madrugada.

Zigi, por ejemplo, permite acceder a créditos desde Q70 hasta Q3,500 aprobados en menos de 3 minutos con una selfie biométrica , sin fiador y sin papelería, con el dinero depositado directo en tu cuenta.

Esa ventana de montos cubre buena parte de las emergencias cotidianas. Los Q500 del fontanero entran cómodos, y una consulta médica de emergencia con medicamentos también queda dentro del rango.

Qué verificar antes de elegir una app de crédito

  • Que la app esté respaldada por una entidad supervisada por la Superintendencia de Bancos de Guatemala, lo que garantiza condiciones reguladas y sin cargos ocultos.
  • Que tenga una presencia verificable en las tiendas de aplicaciones oficiales con un banco identificable detrás.
  • Que el proceso de aprobación no exija fiador, papelería física ni pagos previos a recibir el dinero.
  • Que el desembolso sea inmediato en tu cuenta, para poder transferir, pagar con código QR o retirar en cajero según la necesidad.

Señales de que es una trampa

La urgencia es exactamente lo que explotan los prestamistas informales. Cuando alguien busca un crédito urgente a las 11 de la noche está vulnerable, y hay quienes lo saben.

Si alguien te pide un pago por adelantado para «liberar» o «activar» tu crédito, es estafa. Ningún prestador legítimo cobra antes de darte el dinero.

El gota a gota se presenta como una solución rápida, pero sus costos pueden superar el 50% del monto prestado en apenas dos semanas.

Funciona así: alguien te ofrece Q1,000 en efectivo y te pide que paguás Q100 diarios durante 15 días, lo que suma Q1,500 de vuelta.

Señales de alerta que debés reconocer de inmediato

  • Te piden un pago por adelantado para «liberar» o «activar» el crédito, cuando ningún prestador legítimo cobra antes de entregarte el dinero.
  • La app solicita acceso a tu lista de contactos como condición para aprobar el préstamo, un permiso que se usa para presionar a tus familiares y amigos.
  • La oferta funciona como gota a gota: dinero en efectivo de inmediato a cambio de pagos diarios con costos que superan el 50% en pocas semanas.
  • El prestador no puede mostrarte supervisión de la Superintendencia de Bancos ni tiene una app verificada en tiendas oficiales con un banco identificable detrás.

Lo que hacés mañana cambia todo

Resolver la emergencia de hoy es solo la mitad. La otra mitad es construir un colchón que evite que la próxima urgencia te encuentre en la misma posición.

Redistribuir tus pagos para que no se concentren en la misma semana del mes es el primer paso concreto. El siguiente paso es abrir una cuenta digital gratuita donde apartés aunque sea una pequeña cantidad por semana exclusivamente para emergencias.

Con constancia, en pocos meses tenés un fondo suficiente para cubrir esa reparación del tubo sin necesitar crédito.

Y si ya usaste un crédito para resolver la emergencia, verificá antes de dormirte que el prestador esté regulado.

Entrá al sitio de la Superintendencia de Bancos de Guatemala y buscá el nombre de la entidad. Si aparece en el registro, tu crédito tiene respaldo legal y condiciones claras.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre si necesitás un crédito urgente: qué hacer en las próximas dos horas sin caer en el gota a gota

¿Puedo conseguir un crédito urgente en Guatemala sin tener cuenta bancaria previa?

Sí. Algunas apps reguladas como Zigi permiten abrir una cuenta digital y solicitar el crédito en el mismo proceso, sin necesitar una cuenta bancaria preexistente. El dinero se deposita directamente en la cuenta que abrís dentro de la app.

¿Qué pasa si no puedo pagar el crédito a tiempo?

Con una entidad regulada, los cargos por mora están estipulados en el contrato y no pueden exceder lo pactado. Ante cualquier dificultad, lo más conveniente es contactar directamente al prestador antes del vencimiento para acordar una solución, ya que los prestadores formales tienen protocolos establecidos para estos casos.

¿Cómo sé si una app de crédito está realmente regulada en Guatemala?

Podés verificarlo directamente en el sitio web de la Superintendencia de Bancos de Guatemala buscando el nombre de la entidad en su registro oficial. Si el nombre no aparece, la app no tiene supervisión formal, independientemente de lo que digan sus términos o publicidad.

¿El gota a gota es ilegal en Guatemala?

El gota a gota opera fuera del marco regulatorio bancario, lo que significa que no tiene supervisión ni protección para el prestatario. Las tasas que aplican pueden constituir usura según la legislación guatemalteca, y los métodos de cobro intimidatorio tienen implicaciones penales para quienes los ejercen.

¿Cuánto es lo máximo que puedo pedir en un crédito de emergencia a través de una app regulada?

Depende de la app y del historial del usuario, pero apps como Zigi ofrecen montos de hasta Q3,500, lo que cubre la mayoría de las emergencias cotidianas más frecuentes. Para montos mayores, generalmente se requiere acudir a productos crediticios bancarios tradicionales con más documentación.

Comparativa de cuánto cobran por enviar remesas a Guatemala en 2026

¿Cuánto cobran por enviar remesas a Guatemala? Comparativa de tarifas 2026

Saber cuánto cobran por enviar remesas a Guatemala exige mirar más allá de la tarifa que aparece en pantalla, porque el costo real se reparte entre la comisión visible y el margen del tipo de cambio.

La comisión es el monto fijo o porcentual que el servicio cobra al remitente y aparece en el recibo. El margen cambiario casi nunca se muestra como cobro, pero reduce los quetzales que recibe la familia en Guatemala.

Ese margen es la diferencia entre el tipo de cambio en remesas a Guatemala que ofrece cada operador y la tasa de referencia que publica el Banco de Guatemala (Banguat) cada día.

¿Cuánto cobran Western Union y MoneyGram?

Western Union no publica una tarifa única para Guatemala. La comisión cambia según el monto, el método de pago del remitente y la forma en que el receptor retira los fondos, y se cotiza en tiempo real en su sitio y su app.

MoneyGram funciona con la misma lógica en ese corredor. Pagar desde una cuenta bancaria suele costar menos que pagar con tarjeta de crédito, y el retiro en efectivo en agencia suele costar más que la transferencia a cuenta.

Las promociones temporales modifican estas condiciones con frecuencia. La única cifra confiable es la que el cotizador de cada operador muestra el día del envío, junto con el tipo de cambio aplicado a esa transacción.

Factores que definen las tarifas de remesas EE.UU.-Guatemala

Factor

Opción que suele costar menos

Opción que suele costar más

Método de pago

Cuenta bancaria

Tarjeta de crédito

Canal de envío

App o sitio web

Ventanilla física

Forma de retiro

Transferencia a cuenta

Efectivo en agencia

Margen cambiario

Cercano a la tasa de referencia del Banguat

Alejado de la tasa de referencia del Banguat

¿Cómo recibir remesas en Guatemala en digital?

El retiro tradicional en efectivo implica presentarse en un punto autorizado con el DPI y el código de la transacción. La espera en fila suma un costo de tiempo que ninguna tabla de tarifas registra.

Zigi, la plataforma digital respaldada por Banco Industrial, permite cobrar remesas ingresando el código de la transacción en la app, con acreditación inmediata en la cuenta del usuario.

A través de SukuPay, el partner de remesas de Zigi, los envíos desde EE.UU. llegan en menos de 20 segundos con una tarifa fija de USD 0.99 por transacción.

La alianza con Intermex y la app Amigo Paisano permite además que el envío se haga solo con el número de teléfono del receptor, sin códigos ni número de cuenta.

La cuenta Zigi se abre en menos de 3 minutos usando solo el DPI, sin costo de apertura ni de manejo, así que el receptor no necesita historial bancario para empezar a cobrar su remesa en digital.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis y abrila en minutos, con el respaldo de Banco Industrial.

Tigo Money, la billetera móvil vinculada al operador telefónico, cerró sus operaciones en Guatemala el 30 de junio de 2026, así que ya no es una opción para recibir dinero.

Quienes usaban esa billetera necesitan una cuenta que siga operativa. Una como la de Zigi opera dentro del sistema bancario, con transferencias a otros bancos, pagos con QR y créditos de Q70 a Q3,500 desde la misma app.

¿Cómo elegir el servicio para remesas mensuales?

Quien envía una sola vez al año quizás no note la diferencia entre operadores. Para las familias que dependen de envíos mensuales, la elección acumula un impacto real en el dinero disponible.

Las tres variables a revisar antes de cada envío

  • La comisión visible que el operador cobra al remitente, expresada como monto fijo o porcentaje del total enviado.
  • La cantidad de quetzales que recibirá el destinatario, el dato que revela el margen cambiario aplicado ese día.
  • El tiempo de entrega y si el receptor debe desplazarse a retirar los fondos, porque ese traslado también cuesta.

Un ejercicio útil consiste en comparar el tipo de cambio del operador con la tasa de referencia del Banguat publicada ese mismo día. Cuanto mayor sea la diferencia, más paga la familia por la conversión, aunque la comisión visible parezca baja.

El costo de las remesas a Guatemala cambia con las promociones vigentes y la fecha de consulta. Conviene verificar las tres variables antes de cada envío, porque el operador más conveniente un mes puede dejar de serlo al siguiente.

Quienes ya cobran su remesa en una cuenta Zigi también pueden enviarle dinero a otra persona en Guatemala desde el celular, sin acudir a un banco.

Descargá Zigi hoy y empezá a cobrar tus remesas fácil desde zigi.app, con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre remesas a Guatemala

¿Cuánto llega realmente de una remesa de 200 dólares a Guatemala?

Depende del operador, la comisión y el tipo de cambio aplicados ese día. La forma de saberlo con exactitud es cotizar el envío y mirar los quetzales que recibirá el destinatario, no solo la comisión.

Comparar esa cifra con la tasa de referencia del Banguat muestra cuánto retiene el operador por la conversión. En envíos frecuentes, ese dato puede pesar tanto como la tarifa visible.

¿Es más barato enviar remesas por app que en ventanilla?

En la mayoría de los operadores establecidos, el canal digital suele costar menos que la ventanilla física, porque su operación cuesta menos de mantener.

Pagar desde una cuenta bancaria en lugar de tarjeta de crédito suele reducir todavía más el total. El cotizador de cada operador confirma el costo exacto antes de enviar.

¿Necesita el receptor en Guatemala una cuenta bancaria para recibir remesas?

Para el retiro tradicional en efectivo no es indispensable. Alcanza con presentar el DPI y el código de la transacción en un punto autorizado.

Una cuenta digital como la de Zigi permite recibir los fondos sin desplazarse. Se abre en menos de 3 minutos con el DPI, sin costo de apertura ni de manejo.

¿Qué es el margen cambiario y por qué importa?

Es la diferencia entre la tasa de cambio de referencia y el tipo de cambio que ofrece el operador para convertir los dólares a quetzales.

No aparece como cobro en el recibo, pero reduce lo que recibe la familia. En envíos regulares puede llegar a pesar más que la comisión visible del operador.

¿Con qué frecuencia cambian las tarifas de los operadores de remesas?

Pueden variar semana a semana según promociones temporales. Una comparación válida hoy puede dejar de serlo el mes siguiente.

Por eso conviene verificar la comisión, el tipo de cambio y la forma de entrega antes de cada envío, no una sola vez al elegir operador.

Alternativas seguras y convenientes para recibir remesas en Guatemala sin usar Western Union.

Alternativas a Western Union para recibir remesas en Guatemala

Un envío de 200 dólares desde Estados Unidos a Guatemala puede perder más de 10 dólares entre comisión y margen cambiario si se hace por canales tradicionales.

Según el índice Remittance Prices Worldwide del Banco Mundial, el costo promedio global de enviar 200 dólares rondó el 6.5% a inicios de 2025, unos 13 dólares por operación.

El receptor, que en muchos casos necesita ese dinero el mismo día, termina absorbiendo ese costo con cada transferencia mensual. Multiplicado por doce meses, el monto perdido equivale a una remesa completa que nunca llegó.

Por eso vale la pena revisar las alternativas a Western Union para recibir remesas en Guatemala que hoy permiten ahorrar tiempo y dinero desde el celular.

El problema con los canales tradicionales va más allá de la comisión visible. Western Union y MoneyGram cobran una tarifa que varía según el monto y el método de pago, como ambas empresas publican en sus propios sitios.

También aplican un margen sobre el tipo de cambio en remesas a Guatemala que reduce lo que finalmente recibe la persona.

Cuando el receptor tiene que trasladarse a un punto de cobro, sumar el pasaje y perder media mañana en fila, el costo real sube todavía más.

¿Cuánto cobran las opciones digitales?

Las plataformas digitales han reducido las comisiones de forma considerable, aunque no todas lo hacen de la misma manera. Así se posiciona cada opción para quien busca enviar dinero sin Western Union:

Comparativa de plataformas digitales para recibir remesas en Guatemala

Plataforma

Comisión aproximada

Método de entrega

MoneyGram digital

Variable según monto, destino y método de pago

Punto físico o cuenta bancaria, con margen cambiario aplicado

Intermex (app Amigo Paisano)

Desde 3.99 dólares, según método de pago y destino

Cuenta bancaria guatemalteca o retiro en puntos de pago

SukuPay (hacia Zigi)

Tarifa plana de 0.99 dólares

Cuenta en la app, acreditación en menos de 20 segundos

La opción que más se ha diferenciado en velocidad y costo es SukuPay, que opera como canal de remesas hacia Zigi con una tarifa plana de 0.99 dólares por transacción y acreditación en menos de 20 segundos.

El dinero llega directamente a la cuenta del receptor en la app, sin ir a un punto físico ni esperar horarios bancarios.

Esa combinación de costo bajo y velocidad la vuelve una de las formas más baratas de recibir remesas en Guatemala para el corredor desde Estados Unidos.

Tigo Money, la billetera móvil que muchas familias usaban para cobrar, terminó su servicio de remesas el 31 de marzo de 2026 y cerró operaciones en Guatemala el 30 de junio de 2026.

Quienes cobraban ahí tuvieron que migrar, y ese cambio muestra el riesgo de depender de una billetera cerrada frente a una cuenta dentro del sistema bancario regulado.

¿Qué pasa con el dinero después de recibirlo?

Cobrar en efectivo en una ventanilla resuelve la necesidad inmediata, pero obliga a cargar billetes, limita las opciones de pago y deja al receptor fuera del sistema financiero formal.

Recibir en una billetera móvil mejora la comodidad, aunque el uso queda restringido a la red de esa billetera. Recibir en una cuenta bancaria regulada cambia la ecuación por completo.

El dinero queda disponible para transferir a otros bancos, pagar en comercios con QR, usar una tarjeta de débito o construir historial financiero que abra la puerta a productos como microcréditos.

Zigi, plataforma financiera digital respaldada por Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica, permite abrir una cuenta monetaria gratuita en menos de 3 minutos usando solo el DPI.

Esa cuenta recibe remesas enviadas a través de SukuPay.app y de más de 20 casas remesadoras conectadas, incluida la propia Western Union.

El receptor puede además transferir dinero en Guatemala sin necesitar el número de cuenta bancaria, hacer pagos con QR interoperable o retirar en cajeros de la red Bi.

La diferencia entre una app que solo entrega el dinero y una que lo integra a la vida financiera del receptor es lo que define cuál alternativa funciona mejor en la práctica cotidiana.

Una madre en Quetzaltenango que recibe 150 dólares mensuales puede, por ejemplo, cobrar la remesa en su celular, pagar la colegiatura con QR y transferir una parte a otro banco desde la misma cuenta.

Todo eso sin pagar comisiones por apertura, manejo ni saldo mínimo.

¿Cómo elegir según velocidad, costo y seguridad?

La regulación es un factor que muchos receptores pasan por alto al elegir dónde recibir sus remesas. Una plataforma regulada por la Superintendencia de Bancos de Guatemala ofrece protecciones que una app sin respaldo bancario no puede garantizar.

Si algo sale mal con una transacción, tener un reclamo ante una entidad supervisada marca una diferencia frente a depender solo de un correo de soporte.

Para quien recibe remesas una o dos veces al mes y las gasta en efectivo el mismo día, cualquier opción con comisión baja cumple.

Para quien quiere que ese dinero sirva para pagar servicios, acumular saldo o acceder a productos financieros formales, la elección cambia. Tres criterios marcan la diferencia según el perfil de cada receptor:

Criterios clave para elegir cómo recibir remesas

  • La velocidad de acreditación importa cuando el dinero se necesita el mismo día y no hay margen para esperar horarios bancarios ni colas en puntos físicos.
  • El costo pesa especialmente cuando el monto enviado es pequeño, porque cada dólar perdido en comisiones o tipo de cambio representa una proporción mayor del total recibido.
  • La seguridad importa siempre, aunque solo se note cuando algo falla, y depende directamente de si la plataforma está respaldada por una entidad supervisada.

Las alternativas digitales ya alcanzaron un punto donde recibir remesas en Guatemala puede costar menos de un dólar y tomar menos de un minuto. Lo que diferencia a cada opción es qué tan útil resulta el dinero cuando llega al celular del receptor.

Si querés dar ese paso, conocer cómo enviarle dinero a otra persona en Guatemala desde tu celular abre una forma más práctica de mover dinero dentro del país.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre alternativas a Western Union

¿Cuánto tiempo tarda en llegar una remesa enviada por SukuPay a Guatemala?

SukuPay acredita el dinero en la cuenta del receptor en menos de 20 segundos. El monto queda disponible de inmediato dentro de la app Zigi, sin depender de horarios bancarios ni puntos físicos.

El remitente en Estados Unidos envía desde SukuPay.app y paga una tarifa plana de 0.99 dólares por transacción, sin costos ocultos sobre el monto enviado.

¿Necesito una cuenta bancaria previa para recibir remesas en Zigi?

No. Zigi permite abrir una cuenta monetaria gratuita en menos de 3 minutos usando solo el DPI, sin ir a ninguna agencia.

Una vez abierta, esa cuenta puede recibir remesas enviadas por SukuPay.app y por las casas remesadoras conectadas a Zigi, sin costo de apertura ni de manejo.

¿Qué cambia entre billetera móvil y cuenta bancaria regulada?

Una billetera móvil mantiene el dinero dentro de su propia red y requiere pasos adicionales para convertirlo a efectivo o moverlo a un banco.

Una cuenta bancaria regulada permite transferir a otros bancos, pagar con QR interoperable y construir historial financiero formal, algo útil para acceder después a créditos u otros productos.

¿Es seguro recibir remesas por plataformas digitales en Guatemala?

La seguridad depende del respaldo regulatorio de la plataforma. Una app supervisada por la Superintendencia de Bancos de Guatemala ofrece mecanismos de reclamo formales que otras plataformas no pueden garantizar.

Zigi opera con el respaldo de Banco Industrial, por lo que la cuenta del receptor funciona dentro del sistema bancario regulado del país.

¿Cuánto puede ahorrar una familia con una opción digital?

Depende del monto y el canal elegido. Tomando como referencia el promedio global del Banco Mundial, un envío de 200 dólares por canales tradicionales puede costar unos 13 dólares, frente a 0.99 dólares con SukuPay.

Multiplicada por doce meses, esa diferencia equivale a una remesa completa que el receptor recupera cada año.

Personas consultando en una agencia financiera cuánto dinero pueden recibir de remesas en Guatemala

¿Cuánto dinero podés recibir de remesas en Guatemala? Límites y reportes

¿Cuánto dinero puedo recibir de remesas en Guatemala? Es una de las dudas más repetidas entre quienes cobran envíos desde Estados Unidos, y suele venir mezclada con miedo a impuestos y reportes.

La respuesta corta trae calma: recibir una remesa familiar no paga impuestos y no hay un tope único igual para todos. Acá te explicamos de dónde salen los límites que ves al cobrar y cómo funcionan las remesas con Zigi.

Por qué existen límites al recibir remesas

Tu familiar te manda $500 desde Houston y, al intentar cobrarlos, el sistema te pide datos adicionales o te avisa que superaste un tope.

La reacción natural es pensar que algo anda mal, que te van a cobrar un impuesto o que la SAT ya abrió un expediente con tu nombre.

Nada de eso. Los topes no salen de un impuesto ni de una ley que limite cuánto te pueden mandar. Las entidades supervisadas por la Superintendencia de Bancos (SIB) aplican controles de prevención de lavado de dinero.

Parte de esos controles es conocer a sus clientes y el origen de los fondos que se mueven en cada cuenta. Por eso, a mayor información verificada sobre vos, montos más altos habilitados.

Sobre la parte fiscal, la duda ya la respondimos completa en ¿existe un impuesto a las remesas en Guatemala?: recibir remesas familiares no genera impuestos para quien las cobra.

¿Todavía no tenés tu cuenta Zigi? Abrila gratis en menos de 3 minutos, solo con tu DPI y con el respaldo de Banco Industrial.

Cuánto podés recibir según tu perfil

Cuánto dinero podés recibir de remesas en Guatemala depende de qué tan completa esté tu información ante la entidad donde cobrás.

Pensá en dos situaciones concretas. Una persona que recibe $200 semanales desde Los Ángeles para gastos del hogar puede cobrarlos sin complicaciones con un perfil básico verificado.

Pero si esos montos crecen porque ampliaste tu negocio y ahora te llegan pagos más grandes, el sistema va a necesitar más información antes de habilitarte volúmenes mayores.

El límite de remesas en Guatemala no es un número fijo. Funciona como un rango que se ajusta al nivel de información que la entidad tiene sobre vos.

Cómo funciona la verificación por niveles

  • Con un perfil básico solo necesitás tu DPI y datos personales confirmados. Eso ya te habilita para recibir montos regulares sin complicaciones.
  • Si los montos crecen, la entidad puede pedirte documentación adicional, como constancias de ingresos del remitente o facturas de tu negocio.
  • Abrir o vincular una cuenta en un banco formal suma información verificada sobre tu actividad económica, y eso ayuda a ampliar tus topes.
  • Actualizar a tiempo tu dirección, tu actividad económica o la fuente de los fondos evita bloqueos temporales que pueden demorar el cobro.

Límites operativos de Zigi para mover tu dinero

Una cosa es cuánto podés recibir y otra son los límites operativos de la app para mover ese dinero después de acreditado. En Zigi, los topes publicados son estos.

  • Transferencias a otros bancos: Q5.000 diarios y Q15.000 mensuales. Son ajustables, y si vinculás tu cuenta de Banco Industrial aplican los límites de BI en Línea.
  • Retiros en cajero, propios y a terceros: Q6.000 diarios y Q20.000 mensuales.
  • Las transferencias a otros bancos de hasta Q20.000 entre 7:00 y 21:00 se acreditan de forma inmediata.

Ojo con la diferencia: estos montos son límites de la app para transferencias y retiros. No son un tope regulatorio sobre cuántas remesas podés recibir.

Qué se reporta y qué te pueden preguntar

¿Te pueden preguntar de dónde viene tu remesa? Sí. Las entidades supervisadas están obligadas a conocer el origen de los fondos que manejan sus clientes. Eso no significa que te estén investigando.

Cuando una operación se sale del patrón habitual por monto o frecuencia, la entidad puede pedirte respaldo antes de liberar el dinero. Es un control estándar del sistema financiero, no una acusación.

Ese monitoreo tampoco implica una obligación tributaria: cumplir un paso de verificación no te convierte en pagador de un impuesto por la remesa recibida.

Cómo revisar y aumentar tus límites

Si querés saber cuáles son tus topes actuales, el camino más directo es revisar tu perfil dentro de la app y completar los pasos de verificación que aparezcan pendientes.

Cada acreditación queda registrada en el historial con fecha, hora y monto. Te contamos el detalle en cómo saber si ya llegó tu remesa en Guatemala.

Al comparar plataformas, conviene revisar los límites y también las tarifas de cada una. En esta guía sobre la mejor app para recibir remesas en Guatemala tenés el detalle.

Si tenés dudas sobre los topes de tu cuenta, el soporte de Zigi atiende por WhatsApp al +502 2215 6002 y por correo a zigidudas@zigi.app, de 8:00 a 23:00. También podés revisar la sección de ayuda de Zigi.

Descargá Zigi hoy y empezá a recibir tus remesas fácil, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre límites de remesas

¿Hay un límite para recibir remesas en Guatemala?

No hay un tope único que aplique a todas las personas. Cada entidad habilita montos según el nivel de verificación de tu perfil, como parte de los controles de prevención de lavado de dinero.

¿Me pueden bloquear la cuenta si recibo remesas con frecuencia?

Recibir remesas con frecuencia no es motivo de bloqueo por sí solo. Lo que puede generar una pausa es superar los topes habilitados por tu nivel de verificación.

Eso se resuelve completando los pasos de perfil que la plataforma te indique.

¿La SAT me cobra impuestos por las remesas que recibo?

No. Las remesas familiares que llegan del exterior no están gravadas en Guatemala, así que no pagás impuestos por recibirlas.

Los controles que existen son de prevención de lavado de dinero, no tributarios, y no generan obligaciones fiscales para quien recibe.

¿Puedo recibir remesas de varias personas sin problemas?

Sí, podés recibir envíos de distintas personas. El sistema suma esos montos como un solo volumen sobre tu perfil.

Si el acumulado supera el techo habilitado, la plataforma te va a pedir completar un nivel adicional de verificación antes de continuar.

¿Qué hago si me piden verificación adicional al cobrar?

No perdiste el dinero. La remesa queda en espera hasta que completés el paso de perfil que el sistema requiere.

Los tiempos dependen de la documentación pedida, así que conviene responder apenas llega el aviso y mantener tus datos actualizados.

Señales de hackeo en cuentas bancarias en Guatemala y consejos para protegerte.

Señales de que alguien hackeó tu cuenta bancaria en Guatemala (y qué hacer)

Un cargo que no reconocés, notificaciones de acceso que no hiciste o la app que de repente no abre son señales de que algo está mal.

Esta guía te explica cómo identificar si alguien accedió a tu cuenta bancaria en Guatemala, qué hacés en las primeras horas y cómo protegerte con Zigi para reducir el riesgo desde el principio.

Lo que el hackeo parece antes de que lo confirmes

Abres tu app bancaria un martes por la mañana y ves un cargo de US$200 etiquetado como remesa enviada. Tú no enviaste nada. O revisás el saldo después de una venta de Q150 que cobraste por QR en tu negocio y el monto simplemente no aparece.

Las señales de acceso no autorizado a una cuenta bancaria digital en Guatemala suelen agruparse en tres patrones que vale la pena conocer antes de que aparezcan.

Señales de alerta que debés reconocer

  • Movimientos que no reconoces, desde transferencias pequeñas (los atacantes suelen probar con montos bajos para verificar que la cuenta funciona) hasta cargos completos como una remesa fantasma de US$200.
  • Una notificación de cambio de contraseña o de correo vinculado que tú nunca solicitaste, lo que indica que alguien ya tiene acceso y está modificando tus credenciales para dejarte fuera.
  • Una alerta de inicio de sesión desde un dispositivo o ubicación que no reconoces, como un teléfono Android en otra ciudad cuando tú usás iPhone en la capital.

No toda anomalía significa hackeo.

¿Todavía no tenés tu cuenta Zigi? Descargá la app , con el respaldo de Banco Industrial.

Cómo distinguir una falsa alarma de un fraude real

  • Si el monto y el destinatario coinciden con algo que hiciste en las últimas 72 horas, probablemente sea un registro con nombre diferente.
  • Si recibiste una notificación de cambio de credenciales que tú no pediste, eso ya dejó de ser una falsa alarma.
  • Si aparecen dos o más señales al mismo tiempo, como un movimiento raro junto con un inicio de sesión desconocido, la probabilidad de que sea una intrusión real sube mucho.

Qué hacer en los primeros 15 minutos

La velocidad con la que actúas después de detectar una señal sospechosa determina si perdés dinero o solo pasas un susto.

Pasos inmediatos ante una cuenta comprometida

  1. Bloqueá la tarjeta de débito desde la app, si tu banco lo permite, o llama inmediatamente a la línea de soporte. Mientras la tarjeta esté activa, cualquier transacción nueva sigue siendo posible.
  2. Cambiá tu contraseña de acceso a la banca digital y, si usás la misma contraseña en tu correo electrónico, cámbiala también ahí, porque muchos ataques empiezan comprometiendo el correo vinculado a la cuenta. Si tu app ofrece autenticación biométrica (huella o reconocimiento facial), actívala en ese momento.
  3. Reportá formalmente al banco con frases claras que permitan al agente escalar tu caso correctamente.

Frases útiles para reportar al banco

  • «Tengo un movimiento no reconocido en mi cuenta por Q150 (o US$200) con fecha de hoy que yo no autoricé, necesito que se investigue y se bloquee mi cuenta de forma preventiva.»
  • «Alguien modificó mis credenciales de acceso, necesito recuperar el control de mi cuenta y que se revisen los movimientos desde esa fecha.»

Pide siempre un número de caso o referencia, porque ese número es tu respaldo si necesitás dar seguimiento. Para este proceso no necesitás llevar fiador, papelería especial ni formularios impresos.

La capa de protección que trabaja antes de que tú notes algo

Reaccionar rápido es importante, pero hay una defensa que funciona mejor cuando actúa antes de que el problema llegue a tu pantalla.

Cómo actúa un sistema de detección de fraude en tiempo real

  • Envía una notificación inmediata al titular de la cuenta para que confirme o rechace la operación, algo así como si tu cuenta te preguntara «¿Esto fuiste tú?» antes de procesar un movimiento sospechoso.
  • Si el nivel de riesgo es alto, puede bloquear automáticamente la transacción mientras se verifica.
  • Cuando la situación requiere contexto humano, escala a un equipo de verificación que contacta al usuario directamente.

Zigi, la plataforma financiera digital respaldada por Banco Industrial, integra SHIELD como su capa de inteligencia de riesgo basada en dispositivos precisamente con esta lógica.

Imaginá que esa remesa de US$200 que mencionamos antes la intentara hacer alguien desde un dispositivo que nunca usaste y una ubicación donde nunca estuviste.

Un sistema como SHIELD detectaría esa combinación de anomalías, bloquearía la operación y te notificaría antes de que el dinero saliera de tu cuenta.

Si sospechas que tu cuenta fue comprometida, el soporte de Zigi está disponible en zigi.app/ayuda. No necesitás acudir a una agencia ni llevar documentos físicos para reportar.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre señales de que alguien hackeó tu cuenta bancaria en Guatemala

¿Cuánto tiempo tengo para reportar un movimiento no autorizado antes de que sea demasiado tarde?

Mientras más rápido reportes, mayores son las posibilidades de revertir el movimiento. Los atacantes trasladan fondos en cuestión de minutos, por lo que reportar dentro de las primeras horas marcará la diferencia entre recuperar el dinero o no.

¿Qué pasa si reconozco el monto pero no el nombre del destinatario en la transacción?

Algunos comercios registran sus cobros con nombres distintos al del negocio donde compraste. Si el monto y la fecha coinciden con algo que sí hiciste en las últimas 72 horas, es probable que sea un registro legítimo con nombre diferente. Si no encontrás ninguna coincidencia, repórtalo al banco de inmediato.

¿Puedo gestionar el reporte de fraude completamente desde mi teléfono, sin ir a una agencia?

Sí. Los bancos tienen la obligación de atender reportes de movimientos no autorizados de forma digital o telefónica. Plataformas como Zigi ofrecen soporte por WhatsApp y correo electrónico, sin necesidad de documentos físicos ni visita presencial.

¿Cambiar mi contraseña es suficiente si ya detecté un acceso no autorizado?

Cambiar la contraseña es el primer paso, pero no el único. También debés bloquear tu tarjeta de forma preventiva, revisar si el correo vinculado a la cuenta fue comprometido y activar la autenticación biométrica si tu app lo permite. Luego, reporta formalmente y solicita un número de caso.

¿Qué tipo de información analiza un sistema como SHIELD que yo no podría detectar por mi cuenta?

SHIELD examina señales técnicas del dispositivo, como si el teléfono fue modificado con software de clonación, si la red de conexión muestra patrones fraudulentos y si el comportamiento dentro de la app difiere del patrón habitual del titular. Esas señales son invisibles para el usuario pero detectables en tiempo real por el sistema.

Guía visual sobre cómo denunciar un fraude bancario en Guatemala, incluyendo pasos y recomendaciones.

Cómo denunciar un fraude bancario en Guatemala: paso a paso

Descubrí un cargo que no reconocés o alguien usó tus datos para sacar dinero. Lo primero que sentís es confusión: ¿a quién llamás, qué decís, en qué orden?

Esta guía te explica los pasos concretos para denunciar un fraude bancario en Guatemala, qué pruebas reunir y cómo actuar con la Superintendencia de Bancos. Con Zigi, podés bloquear tu tarjeta al instante desde la app.

Las primeras señales y los primeros minutos

Un cargo que no reconoces a las 2 de la mañana. Una notificación de cambio de contraseña que nunca solicitaste. Hay señales menos obvias que también importan.

Bloquear primero y reclamar después invierte la lógica que la mayoría sigue, pero tiene una razón concreta. Mientras hablas con un agente para explicar lo que pasó, el atacante puede seguir operando.

Un bloqueo temporal detiene cualquier movimiento saliente y te da espacio para actuar con calma.

Esa diferencia de velocidad entre el canal digital y el tradicional se repite en todo el proceso. Quien opera desde Zigi, por ejemplo, tiene acceso a soporte con el respaldo directo de Banco Industrial.

¿Todavía no tenés tu cuenta Zigi? Descargá la app, con el respaldo de Banco Industrial.

Del reporte bancario a la denuncia formal

Una vez que la cuenta está bloqueada, tenés entre 24 y 72 horas para formalizar el reporte ante tu banco.

Documentación que debés reunir para el reporte

  • Tu DPI vigente, que es imprescindible para iniciar cualquier gestión formal.
  • Los comprobantes de los movimientos no reconocidos, como capturas de pantalla de la app o del estado de cuenta donde aparezca la fecha, hora, monto y referencia de la transacción, ya que son la pieza central del caso.
  • Los mensajes sospechosos que recibiste antes del fraude (SMS, correos electrónicos o mensajes de WhatsApp que imitaban a tu banco), porque demuestran el método que usó el atacante.
  • Una línea de tiempo breve con lo que recuerdas, por ejemplo: «a las 14:32 recibí un SMS pidiendo mi código, a las 14:35 vi una transferencia que no hice, a las 14:40 bloqueé la cuenta desde la app», que le da al investigador un punto de partida claro.

Documentación que no necesitás llevar

  • Estados de cuenta impresos de meses anteriores, cuya búsqueda hace perder tiempo innecesariamente.
  • Declaraciones juradas notariadas, que se usan en una etapa posterior solo si el caso escala.
  • Comprobantes de ingresos, que no forman parte del reporte inicial al banco.

Si el banco no responde dentro de un plazo razonable o si consideras que la resolución fue insatisfactoria, el siguiente nivel es presentar tu reclamo ante la Superintendencia de Bancos de Guatemala (SIB).

La SIB es el ente regulador que supervisa a todos los bancos del país.

Para los casos donde existe evidencia de un delito (phishing, suplantación de identidad, acceso no autorizado a sistemas), la denuncia ante el Ministerio Público complementa el proceso bancario con una investigación penal.

Prevenir el próximo intento

Denunciar un fraude protege tus derechos, pero la mejor defensa ocurre antes de que alguien llegue a tu cuenta.

En el caso de las remesas, que representan un flujo financiero muy importante entre Estados Unidos y Guatemala, las estafas suelen operar de una forma particular.

Alguien te contacta diciendo que envió una remesa a tu nombre por error y te pide que le devuelvas una parte del dinero antes de que tú hayas verificado que el depósito realmente existe en tu cuenta.

Otra variante común involucra códigos de remesa falsos que te comparten por redes sociales o WhatsApp, a veces haciéndose pasar por un familiar. La doble autenticación es la barrera técnica más efectiva que podés activar hoy mismo.

Funciona así: además de tu contraseña, necesitás un segundo código temporal que llega a tu teléfono o a una app de autenticación cada vez que inicias sesión o hacés una transacción importante.

Hábitos que reducen drásticamente el riesgo

  • Nunca compartas códigos de verificación con nadie, ni siquiera con alguien que diga ser del banco, porque ninguna institución financiera legítima te pedirá ese dato por teléfono o mensaje.
  • Revisá tus movimientos al menos una vez al día, ya que los fraudes de montos pequeños a veces pasan desapercibidos durante semanas y le dan al atacante tiempo para escalar los cargos.
  • Mantén actualizada la app de tu banco, porque las actualizaciones frecuentemente incluyen parches de seguridad que cierran vulnerabilidades que los atacantes ya conocen.

Plataformas como Zigi, que integran tecnología de inteligencia de riesgo basada en dispositivos, añaden una capa de protección adicional al detectar comportamientos anómalos antes de que se concreten en una transacción.

Si algo ocurre a pesar de todas las precauciones, ya tenés el mapa completo.

Descargá Zigi hoy y empezá a mover tu dinero fácil: sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo denunciar un fraude bancario en Guatemala

¿Qué pasa si no bloqueo mi cuenta a tiempo y el atacante hace varias transferencias?

Cada transacción no autorizada debe quedar documentada en tu reporte al banco. El banco inicia el proceso de reversión para cada movimiento identificado, aunque la probabilidad de recuperar los fondos disminuye cuanto más tiempo pasa antes de que presentes el reporte formal.

¿Puedo presentar la denuncia ante el Ministerio Público sin haber reportado antes al banco?

Sí, ambos procesos son independientes y podés iniciarlos en paralelo. Sin embargo, el reporte al banco es el mecanismo que activa la posibilidad de recuperar los fondos, mientras que la denuncia ante el MP busca la persecución penal del responsable.

¿Cuánto tiempo tarda el banco en resolver un caso de fraude?

Los plazos varían según el banco y la complejidad del caso, pero la SIB exige que las instituciones financieras respondan los reclamos dentro de plazos regulados. Si no recibís respuesta en un tiempo razonable, podés escalar directamente a la SIB con la documentación de tu reporte original.

¿La verificación en dos pasos garantiza que no me pueden robar la cuenta?

Reduce significativamente el riesgo, pero no es infalible. Algunos ataques sofisticados, como el duplicado de SIM, pueden interceptar los códigos enviados por SMS. Por eso conviene combinar la doble autenticación con el hábito de revisar los movimientos diariamente y mantener la app del banco actualizada.

¿Qué hago si sospecho que me hicieron un duplicado de SIM?

Contacta de inmediato a tu operadora telefónica para bloquear la línea comprometida y solicitar una nueva SIM. Al mismo tiempo, bloquea tus cuentas bancarias desde otro dispositivo o llamando directamente al banco, ya que el atacante puede estar usando tu número para recibir los códigos de verificación.

Blindaje Digital: Estrategias infalibles contra el Ransomware

Seguridad de la información Blindaje Digital: Estrategias infalibles contra el Ransomware Mantené

¡Estamos para ayudarte!

Contáctanos por nuestras redes oficiales o escribiéndonos al WhatsApp 2215-6002

¡Estamos para Ayudarte!

Contactános por nuestras redes oficiales o escribiéndonos a WhatsApp 2215-6002