Blog

Cómo saber si un comercio que acepta Zigi es confiable

Cómo saber si un comercio que acepta Zigi es confiable

Pagar con QR en un comercio es rápido, pero ¿cómo sabés que el lugar es confiable? Esta guía te explica qué verificar antes de hacer un pago con tu cuenta Zigi, respaldada por Banco Industrial, y cómo identificar comercios seguros en Guatemala.

Lo que te muestra la app antes de que pagues

Un QR impreso en una hoja pegada al mostrador puede parecer idéntico al de cualquier otro comercio. Hasta uno falso.

La diferencia entre caer en un cobro fraudulento y pagar con tranquilidad se juega en la pantalla de tu celular, no en el papel que ves pegado en la pared.

Saber cómo saber si un comercio que acepta Zigi es confiable depende de un hábito que toma tres segundos y que la mayoría de la gente se salta.

Cuando escaneás un QR con la app, la pantalla te muestra dos datos antes de que confirmes cualquier pago. El primero es el nombre registrado del comercio.

El segundo es el monto. Esos dos elementos son tu filtro de seguridad, porque un comercio afiliado a Zigi pasa por un proceso de registro que vincula su identidad con la red de pagos QR interoperable entre Zigi, CUIK y Bi.

Si el nombre que aparece en tu pantalla coincide con el negocio donde estás parado, y el monto coincide con lo que te están cobrando, ese pago tiene respaldo. Si alguno de los dos no cuadra, no confirmés.

Verificá siempre el nombre del comercio antes de pagar. Ese paso te protege más que cualquier otro.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo verificar comercio QR Zigi con ejemplos

Supongamos que almorzás en un comedor cerca del trabajo y la cuenta sale Q35. Al escanear el QR, tu pantalla debería mostrar algo como «Comedor Doña María» (el nombre registrado del negocio) y el monto de Q35.00.

Si aparece algo genérico como «Usuario123» o un nombre personal que no coincide con el local, eso ya es una señal para detenerte.

Lo mismo aplica con montos más altos. Si comprás repuestos y la app te muestra un monto diferente al que acordaste, no asumás que es un error técnico. Preguntale directamente al vendedor antes de confirmar.

Un guion que funciona bien es decirle algo así: «Me aparece un monto distinto en la app, ¿podés revisar?» Cualquier comercio legítimo va a corregirlo sin problema, porque a ellos también les conviene que el registro quede limpio.

Después de pagar, pedí tu comprobante. La app te permite descargar o compartir el comprobante de cada transacción, que incluye el nombre del comercio, el monto y la fecha.

Si el vendedor te dice que no puede darte comprobante por su lado, al menos ya tenés el tuyo desde la app. Guardalo hasta que te entreguen lo que compraste o el servicio esté completo.

Qué verificar antes de confirmar cualquier pago

  • El nombre registrado del comercio debe coincidir exactamente con el negocio donde estás pagando, sin nombres genéricos ni usuarios personales sin identificar.
  • El monto que muestra la app debe ser igual al que te indicó el vendedor antes de que escanearas el QR.
  • Si algo no cuadra, preguntale al vendedor antes de confirmar, porque cualquier comercio legítimo puede corregirlo sin problema.
  • Guardá el comprobante que genera la app al finalizar el pago, ya que incluye nombre del comercio, monto y fecha como respaldo de la transacción.

Señales de un QR o link sospechoso

La diferencia de riesgo entre pagar en un local físico y cobrar por link merece atención. En un comercio físico podés ver el QR, preguntar y comparar lo que dice la app con lo que ves alrededor.

Con un link de cobro que te llega por WhatsApp o redes sociales, perdés ese contexto visual.

Un QR manipulado suele tener señales visibles si sabés dónde mirar. La más común en Guatemala es un QR impreso y pegado encima del original, especialmente en negocios donde el código está expuesto al público sin supervisión constante.

Si notás que el QR parece un sticker colocado sobre otro, o si el papel tiene un tamaño o calidad distinta al material del comercio, preguntá antes de escanear.

Con links, las señales son distintas. Un link de cobro legítimo te va a llevar a una pantalla donde aparezca el nombre registrado del comercio, igual que con el QR.

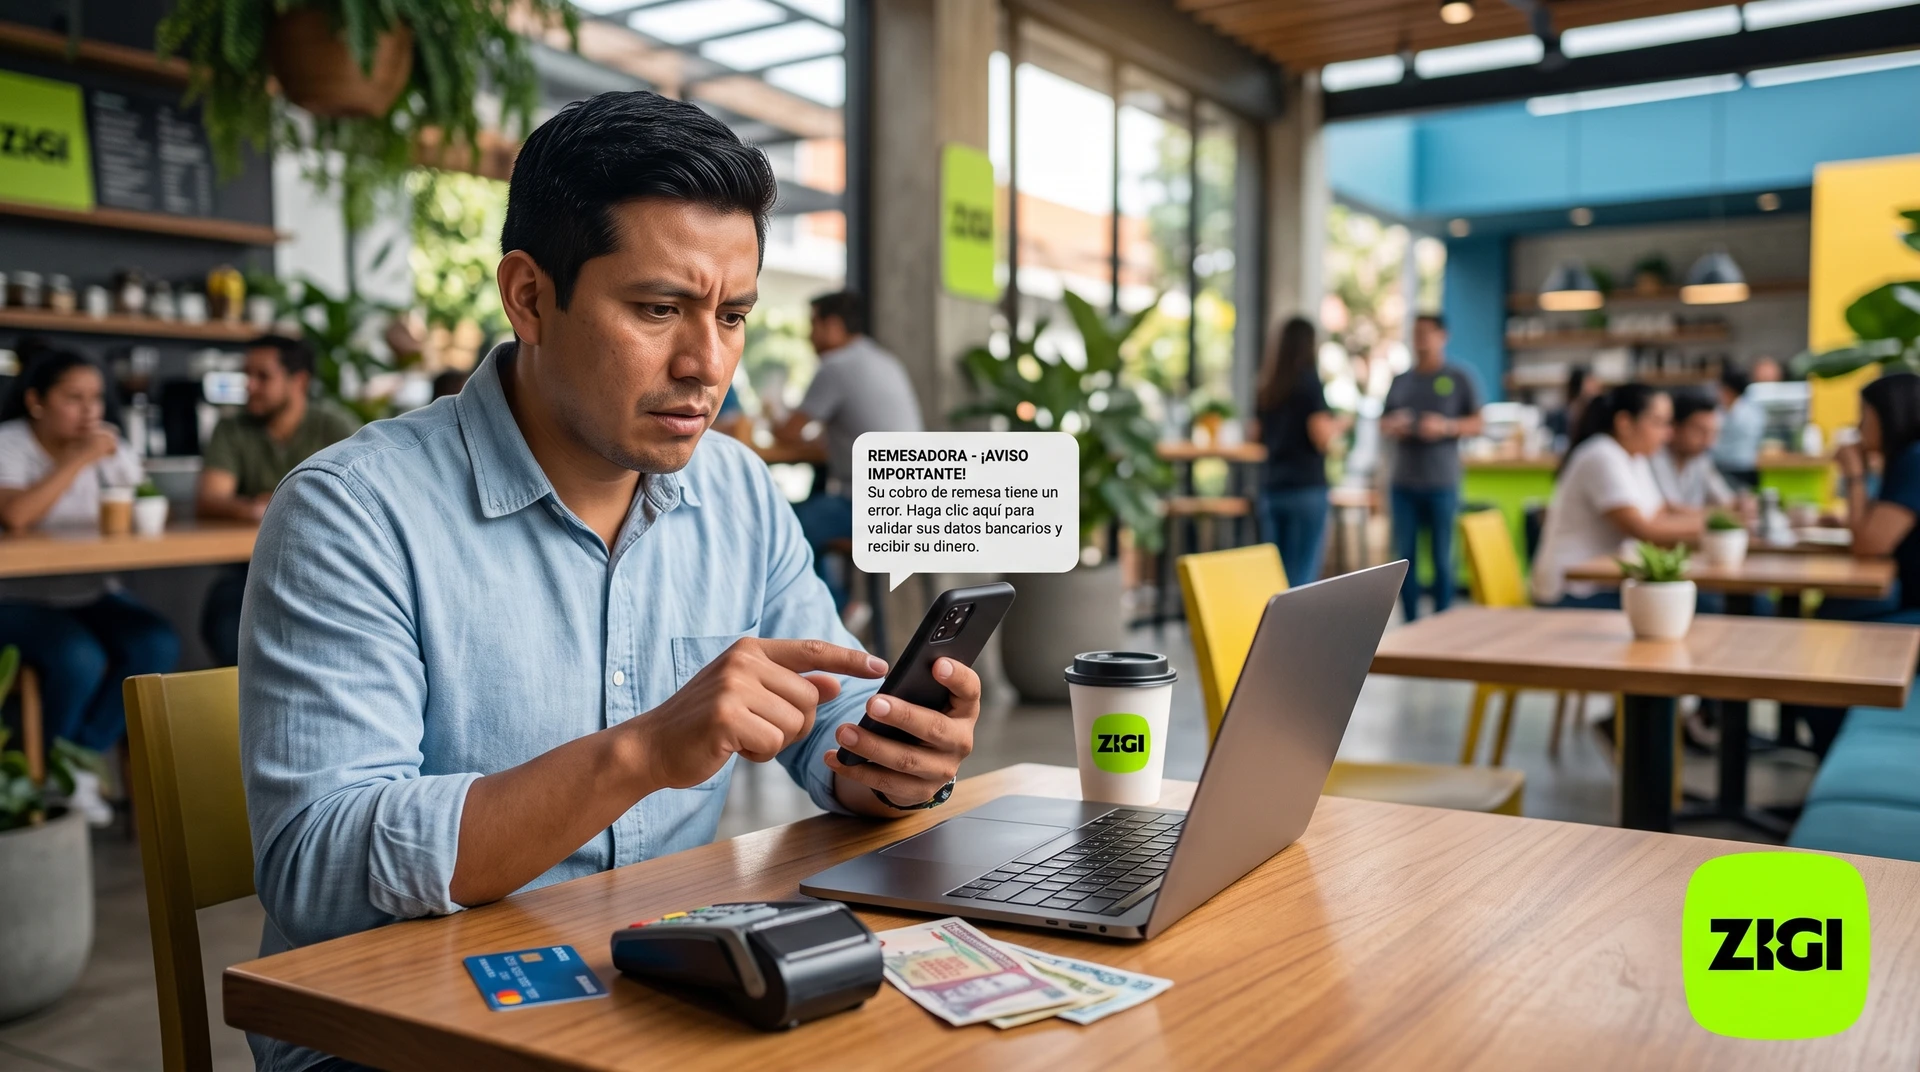
Otra señal de alerta es cuando un supuesto comercio te contacta por mensaje ofreciéndote productos y te envía un link de cobro sin que vos hayas iniciado ninguna compra.

Señales de alerta en QR físicos y links de cobro

Tipo de cobro

Señal sospechosa

Qué hacer

QR físico

Sticker pegado encima de otro QR o papel de calidad diferente al del local

Preguntá al vendedor antes de escanear

QR físico

La app muestra un nombre genérico o personal que no corresponde al negocio

No confirmés el pago hasta aclarar la discrepancia

Link de cobro

La pantalla pide datos personales, contraseñas o información adicional

Cerrá la página inmediatamente

Link de cobro

Te llega un link sin que hayas iniciado ninguna compra

No lo abras ni compartas datos

Qué hacer si algo falla con un cobro

Si confirmaste un pago y algo salió mal, ya sea porque el monto estaba mal, el comercio no entregó lo acordado, o directamente no reconocés la transacción, actuá rápido. Lo primero es no borrar nada.

El soporte de Zigi está disponible por WhatsApp en zigi.app/ayuda/ y por correo. Al contactarlos, compartí el comprobante y explicá qué pasó con el mayor detalle posible.

Como Zigi opera con el respaldo de Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica, cualquier reclamo que no se resuelva en primera instancia puede escalarse al banco.

El mejor reclamo, por supuesto, es el que nunca tenés que hacer.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo saber si un comercio que acepta Zigi es confiable

¿Qué pasa si el nombre que aparece en la app no coincide con el negocio donde estoy?

Eso es una señal para no confirmar el pago.

¿Los links de cobro que llegan por WhatsApp son seguros?

Un link de cobro legítimo te lleva a una pantalla que muestra el nombre registrado del comercio y el monto, sin pedirte contraseñas ni datos personales.

¿Cuánto tiempo tengo para reportar un cobro incorrecto en Zigi?

Actuá lo antes posible. Guardá el comprobante y contactá al soporte de Zigi por WhatsApp en zigi.app/ayuda/ o por correo.

¿Cómo sé que el QR físico de un comercio no fue reemplazado por uno falso?

Buscá señales físicas como un sticker colocado encima de otro código, o papel de tamaño o calidad diferente al del material del local.

¿Qué información debe aparecer en el comprobante que genera la app?

El comprobante incluye el nombre registrado del comercio, el monto pagado y la fecha de la transacción.
Ideas para ahorrar

Ideas para ahorrar durante noviembre y llegar bien al Día de Todos los Santos

Noviembre concentra gastos importantes: el Día de Todos los Santos y el inicio de la temporada navideña.

Esta guía ofrece ideas concretas para ahorrar durante el mes y llegar bien a esas fechas usando Zigi, respaldada por Banco Industrial, como tu herramienta de control financiero.

El costo real de noviembre y cuánto separar por semana

Un fiambre para diez personas puede costar entre Q250 y Q700 dependiendo de los ingredientes que le metás.

Si a eso le sumás flores, coronas, transporte al cementerio y algún antojito de feria, el Día de Todos los Santos fácilmente consume entre Q400 y Q1,000 en una sola familia.

La mayoría de los guatemaltecos absorbe ese golpe con el sueldo de la última quincena de octubre, que ya viene comprometido con alquiler, comida y servicios.

Entender cómo ahorrar en noviembre para el Día de Todos los Santos empieza por aceptar que el gasto existe cada año y que la única forma de que no duela es repartirlo en semanas.

Si tu presupuesto para la celebración es de Q300 (un fiambre económico con ingredientes básicos, flores del mercado y transporte en bus) y te quedan cuatro semanas, necesitás separar Q75 por semana.

Si apuntás a algo más completo, con fiambre premium, corona de ciprés y un viaje en carro, el número puede subir a Q700, lo que significa Q175 semanales durante un mes.

La clave está en definir tu número antes de empezar a ahorrar para el fiambre, porque sin un número concreto, el ahorro se diluye en buenas intenciones.

Cuánto separar según tu tipo de ingreso

  • Un trabajador independiente que cobra por proyecto puede apartar un porcentaje fijo de cada pago que recibe, aunque sea Q50 de un cobro de Q500.
  • Un receptor de remesas que recibe una transferencia mensual desde Estados Unidos puede destinar una fracción específica apenas le cae el dinero, antes de que se mezcle con los gastos del día.
  • Un microcomerciante puede separar Q15 o Q20 diarios de la ganancia, lo que en 30 días acumula entre Q450 y Q600 sin afectar el capital de trabajo.

La diferencia entre llegar al 1 de noviembre con el gasto cubierto y llegar raspando está en ese primer paso de decidir cuánto y separarlo antes de gastarlo en otra cosa.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo mantener intacto el dinero separado

Decidir cuánto apartar es la mitad del problema. La otra mitad, la que casi nadie resuelve, es lograr que ese dinero siga ahí cuando lo necesités.

Apenas recibís tu ingreso (sea salario, pago de un cliente o remesa), movés el monto destinado a noviembre a un lugar donde no lo veás ni lo toqués fácilmente.

Puede ser un sobre físico con nombre y fecha pegado en un cajón que no abrís todos los días, pero la versión digital funciona mejor porque eliminás la tentación del efectivo suelto.

Zigi, la app financiera respaldada por Banco Industrial, te permite abrir una cuenta monetaria gratuita en minutos usando solo tu DPI, sin cobros por apertura ni manejo.

Eso la convierte en una opción práctica para el ahorro noviembre Guatemala, porque podés usarla exclusivamente para acumular lo de la celebración sin mezclar ese dinero con lo que usás para pagar luz, recargas o transporte.

Cada vez que te cae un ingreso, transferís tu cuota semanal a esa cuenta y la dejás quieta.

La automatización elimina la necesidad de recordar y de tener disciplina heroica cada viernes. Si tu ingreso llega a una cuenta bancaria, podés programar una transferencia semanal o quincenal por el monto que calculaste.

Qué hacer si llegás tarde y el próximo año

Si estás leyendo esto a mediados de octubre y no separaste nada, todavía podés hacer algo. Con dos semanas por delante, el plan cambia.

Ajustá el presupuesto a una versión más económica: un fiambre con los ingredientes esenciales puede armarse por Q150 a Q200 si comprás con lista y evitás el supermercado de última hora, donde los precios suben hasta un 30% la semana previa.

Las flores más accesibles se encuentran en mercados cantonales, no en las florerías de zona céntrica.

Si ni siquiera eso es posible, cubrí lo que podás y usá la experiencia como punto de arranque para el año siguiente.

El verdadero valor de un sistema de ahorro no está en salvar un solo noviembre, sino en que funcione todos los años sin que tengas que reinventarlo.

Plan de ahorro según cuándo empezás

Mes de inicio

Semanas disponibles

Cuota semanal para Q600

Agosto

10 semanas o más

Menos de Q75 por semana

Septiembre

6 semanas

Q100 por semana

Octubre

4 semanas

Q150 por semana

Mediados de octubre

2 semanas

Q300 por semana (ajustar presupuesto)

Para el próximo año, el plan ideal arranca en septiembre. Seis semanas de ahorro convierten un presupuesto de Q600 en cuotas de Q100 semanales, un monto que la mayoría de ingresos absorbe sin resentirse.

Si querés ir más lejos, empezá en agosto y las cuotas bajan a menos de Q75.

Dos cosas podés hacer ahora mismo que tu versión de noviembre del próximo año va a agradecer.

La primera es empezar a separar un monto chico cada semana, aunque sean Q25 o Q50, porque el hábito importa más que la cantidad, un principio que aplica igual cuando querés construir tus primeros hábitos financieros desde cero.

La segunda es mantener tu cuenta separada activa para que, cuando llegue el momento de arrancar, no necesités abrir nada ni configurar nada.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre ideas para ahorrar durante noviembre y llegar bien al Día de Todos los Santos

¿Cuánto cuesta en promedio celebrar el Día de Todos los Santos en Guatemala?

El gasto varía bastante según las decisiones de cada familia.

¿Puedo ahorrar para el Día de Todos los Santos si recibo ingresos variables o por proyecto?

Sí, y la clave es apartar un porcentaje fijo de cada cobro que recibís, sin importar el monto. Un trabajador independiente que separa Q50 de cada pago de Q500 acumula su presupuesto gradualmente sin necesitar un ingreso fijo mensual.

¿Qué hago si me olvidé de ahorrar y noviembre está cerca?

Un fiambre básico con embutidos, encurtidos y verduras del mercado puede costar entre Q150 y Q200 si comprás con lista anticipada. Evitá los supermercados en la semana previa, donde los precios pueden subir hasta un 30%.

¿Por qué conviene usar una cuenta digital separada en lugar de un sobre con efectivo?

Porque el dinero en efectivo suelto es más fácil de usar en un gasto impulsivo. Una cuenta digital añade un paso extra antes de poder mover el dinero, lo que te da tiempo para reconsiderar.

¿Cuándo es el mejor momento del año para empezar a ahorrar para noviembre?

Agosto es el punto de partida ideal, porque con más de diez semanas disponibles las cuotas semanales bajan a menos de Q75 para un presupuesto de Q600.

Cómo pagar flores y otros gastos del cementerio sin cargar efectivo

Cómo pagar flores y otros gastos del cementerio sin cargar efectivo

El 1 de noviembre es uno de los días con mayor movimiento de efectivo en Guatemala, y también uno de los que más aprovechan los carteristas.

Esta guía te muestra cómo pagar flores, limpieza y demás gastos del cementerio usando Zigi, respaldada por Banco Industrial, para que llegués preparado y sin exponer tu dinero.

Los gastos que te esperan antes de llegar a la tumba

Un ramo de flores cerca del cementerio en noviembre puede costar entre Q30 y Q80 dependiendo del tipo y del vendedor.

Si a eso le sumás la limpieza de la tumba, las velas, alguna pintura para retocar la lápida o una ofrenda adicional, el total puede superar los Q300 sin que lo hayas planeado.

Son gastos que aparecen uno tras otro mientras caminás entre puestos y pasillos, y que la mayoría de personas resuelve sacando billetes del bolsillo en un lugar donde se acumulan cientos o miles de visitantes.

Preparate antes del 1 de noviembre. Descargá Zigi gratis y pagá en el cementerio sin exponer tu efectivo.

La combinación de multitudes, distracción emocional y efectivo visible crea exactamente el escenario que los carteristas buscan.

Muchos guatemaltecos ya lo saben por experiencia propia o ajena, pero siguen cargando todo en billetes porque asumen que los vendedores informales no aceptan otra cosa.

La realidad está cambiando más rápido de lo que parece, y llegar preparado marca la diferencia entre gastar con control o volver a casa sin saber bien en qué se fue el dinero.

Gastos típicos del cementerio en noviembre

Gasto

Rango estimado

Observación

Ramo de flores

Q30 a Q80

Varía según tipo de flor y vendedor

Limpieza de la tumba

Q50 a Q150

Depende del trabajo que implique

Velas, pintura y ofrendas

Q20 a Q70

Se acumulan fácilmente entre puestos

Total aproximado

Más de Q300

Puede superarse sin haberlo planeado

Cómo pagar flores y gastos del cementerio sin efectivo

La preparación empieza un día antes, no en la puerta del cementerio. Si ya sabés con qué vendedor de flores comprás cada año, mandále un mensaje preguntando algo tan directo como «¿Aceptás pago con QR o transferencia por teléfono?».

Si te dice que sí, ya resolviste el gasto más común sin necesidad de llevar un solo billete. Si no lo conocés, la pregunta funciona igual al llegar al puesto, porque cada vez más vendedores en zonas urbanas de Guatemala aceptan códigos QR o transferencias al número de celular.

Si el vendedor tiene QR, abrís la app, tocás la opción de pago, apuntás la cámara al código y confirmás el monto que aparece en pantalla. Si prefiere transferencia por número de teléfono, solo necesitás su número y el monto exacto.

En ambos casos podés descargar o compartir un comprobante en el momento, lo cual te protege a vos y le da tranquilidad al vendedor.

Con Zigi, por ejemplo, el pago con QR es interoperable entre códigos Zigi, CUIK y Bi, lo que amplía las probabilidades de que el QR que tenga el vendedor sea compatible sin necesidad de instalar otra app.

La cuenta se abre gratis con el DPI en menos de tres minutos, así que incluso si nunca usaste una billetera digital, podés tener todo listo la noche anterior.

Para el servicio de limpieza o mantenimiento de la tumba, la dinámica es similar, aunque conviene confirmarlo con más anticipación porque estos proveedores suelen acordar el trabajo con días de antelación.

Un mensaje como «Te pago por transferencia cuando termine el trabajo, ¿me pasás tu número de cuenta o tu QR?» resuelve la conversación sin incomodidad.

Pedí siempre un comprobante, ya sea captura de pantalla o recibo del proveedor, porque los gastos del cementerio tienden a repetirse cada año y tener un registro te ayuda a presupuestar mejor el siguiente noviembre.

Qué hacer cuando el vendedor solo acepta billetes

No todos los vendedores van a aceptar pago digital, especialmente en cementerios fuera de la capital o en zonas donde la digitalización avanza más lento. Para esos casos, el plan no es rendirse y cargar un fajo de billetes, sino limitar el efectivo al mínimo necesario.

Antes de salir, hacé un cálculo rápido de los gastos que probablemente requieran efectivo. Si estimás que son Q100 o Q150, retirá solo eso.

Desde la app podés generar un código de retiro sin tarjeta y sacar hasta Q2,000 diarios en cajeros Bi, pero la idea es retirar únicamente lo que vas a necesitar en billetes y resolver el resto de forma digital.

Si al llegar un vendedor no acepta QR ni transferencia, una opción es proponerle que le transferís al número de teléfono después, algo que funciona mejor cuando ya tenés relación con la persona o cuando el monto justifica el acuerdo.

Medidas de seguridad que conviene aplicar en el cementerio

  • Llevá el efectivo distribuido en bolsillos internos para reducir el riesgo de que alguien lo detecte con facilidad
  • Evitá contar billetes a la vista, porque hacerlo en un lugar concurrido te expone innecesariamente
  • Mantené el teléfono con el seguro de pantalla activado mientras no lo estés usando para pagar
  • Usá el teléfono con la misma precaución con la que cuidarías una billetera física, ya que también es un objeto valioso en un lugar con mucha gente

El gasto de noviembre que vale la pena registrar

Los gastos del cementerio en Guatemala durante noviembre son predecibles, se repiten cada año con montos similares, y justamente por eso conviene registrarlos.

Si parte del gasto fue en efectivo, anotalo en el teléfono apenas lo hagas, porque esos montos que pagaste en billetes son los que más fácil se olvidan y los que distorsionan tu presupuesto mensual.

Este noviembre, llegá preparado. Zigi: pagos con QR, transferencias y retiro sin tarjeta, con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo pagar flores y otros gastos del cementerio sin cargar efectivo

¿Qué pasa si el vendedor de flores no tiene código QR ni acepta transferencias?

Lo más práctico es retirar desde la app solo el efectivo que calculás necesitar para ese caso, sin cargar más de la cuenta.

¿Necesito tener cuenta en el mismo banco que el vendedor para transferirle?

Con Zigi podés transferir a otros usuarios usando solo el número de teléfono, sin importar qué app o banco use el receptor.

¿Es seguro pagar con el teléfono en un lugar tan concurrido como el cementerio?

Pagar digitalmente evita que tengas que sacar billetes a la vista, lo cual reduce uno de los principales riesgos en espacios con mucha gente.

¿Cómo registro los gastos en efectivo que no quedan en el historial de la app?

La forma más efectiva es anotarlos en el teléfono en el momento en que pagás, antes de que el dato se olvide.

¿Vale la pena coordinar el servicio de limpieza de tumba con anticipación para pagar digital?

Sí, porque estos proveedores suelen acordar el trabajo con días de antelación y están más abiertos a confirmar la forma de pago antes del día.

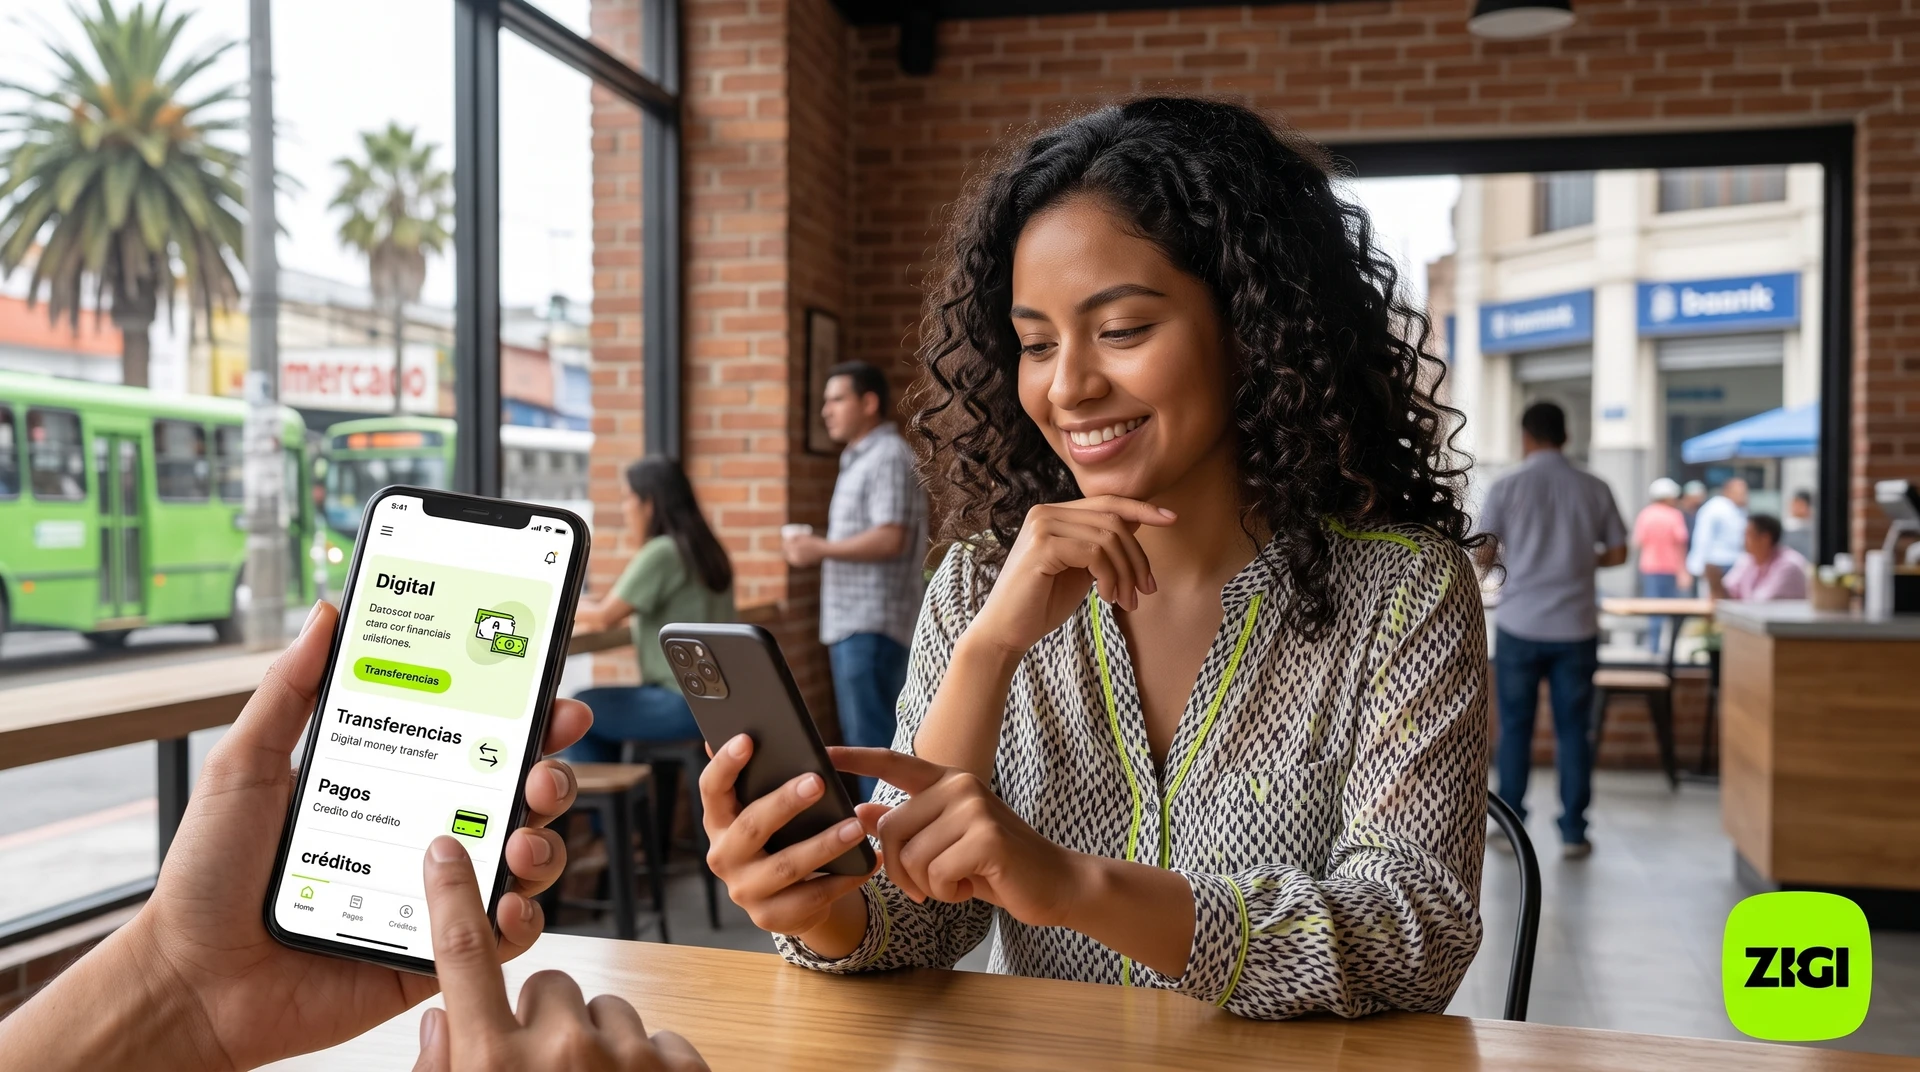
Mujer gestionando su cuenta digital en Guatemala desde la app Zigi, con transferencias, pagos y créditos en pantalla.

¿Qué es una cuenta digital y cómo funciona en Guatemala?

Abrir una cuenta bancaria en Guatemala todavía implica, para mucha gente, pedir permiso en el trabajo, hacer fila en una agencia y reunir papeles que no siempre están a mano.

Ese proceso funciona como un filtro que deja afuera a trabajadores independientes, a jóvenes con su primer ingreso y a familias que dependen de remesas en efectivo.

Entender qué es una cuenta digital en Guatemala empieza por reconocer ese problema, porque este tipo de producto nació para resolverlo.

¿Qué es exactamente una cuenta digital?

La definición más útil es la más directa: una cuenta monetaria que se abre y se opera enteramente desde el celular, sin visitar una agencia y sin cobros por apertura, manejo ni saldo mínimo.

La diferencia con la cuenta convencional no está en lo que puede hacer, sino en lo que elimina.

Desaparece la visita obligatoria a la sucursal, desaparece la anualidad y desaparece la espera de días para tener acceso al servicio.

Lo que una cuenta digital saca del camino

  • La visita obligatoria a una sucursal física para abrir o gestionar la cuenta.
  • Los cobros por apertura, manejo de cuenta y anualidad.
  • El requisito de mantener un saldo mínimo para no generar cargos.
  • La espera de días para acceder al servicio después de completar el registro.
  • El trámite extenso de verificación de identidad, que en una cuenta digital se resuelve con el DPI y unos pasos en la app.

¿Qué respaldo tiene una cuenta digital?

La pregunta por la seguridad es la primera que aparece cuando alguien evalúa mover su dinero a una app. La diferencia clave está en quién está detrás de la operación.

Han surgido aplicaciones de todo tipo, algunas con respaldo sólido y otras sin ninguna supervisión financiera real.

Cuando la cuenta digital está respaldada por una entidad bancaria supervisada, el dinero tiene la misma protección que en una cuenta abierta en ventanilla.

Esa supervisión incluye verificación de identidad, políticas contra el lavado de dinero y obligaciones de reporte ante el regulador.

El modelo que tomó fuerza en Guatemala combina la infraestructura regulada de un banco con la agilidad de una plataforma digital.

Ese esquema permite ofrecer cuenta monetaria, transferencias interbancarias y acceso a crédito con una experiencia pensada para quien resuelve todo desde el teléfono.

Transferencias, pagos y créditos desde la app

Donde las cuentas digitales muestran su impacto real es en las operaciones de todos los días. Transferirle dinero a un familiar, pagar con QR, cobrar una remesa o pedir un crédito sin fiador.

En el esquema tradicional cada una de esas cosas requería canales, formularios y esperas distintas. En una billetera digital convergen en una sola app.

Zigi, la plataforma respaldada por Banco Industrial, muestra cómo funciona en la práctica. Podés enviarle dinero a cualquier contacto de tu teléfono, tenga cuenta en Zigi, en Bi en Línea o en otro banco.

Si el destinatario no tiene ninguna cuenta, la app genera un código de retiro para cualquier cajero Bi.

Límites de las transferencias a otros bancos

Parámetro

Condición

Detalle

Horario de acreditación inmediata

De 7:00 a 21:00

Fuera de ese horario se procesa al siguiente día hábil

Monto máximo por transferencia

Hasta Q20,000

Aplica para la acreditación inmediata entre bancos

Límite diario interbancario

Q5,000

Ajustable desde tu Bi en Línea

Límite mensual interbancario

Q15,000

Ajustable desde tu Bi en Línea

Los pagos sin efectivo desde la app incluyen QR interoperable entre las redes de Zigi, CUIK y Bi, lo que amplía los puntos de aceptación sin que el comercio invierta en un terminal.

Para quien recibe remesas desde Estados Unidos, la acreditación se hace directo en la cuenta ingresando el código de la remesa.

El acceso a créditos se resuelve con una selfie biométrica, sin documentación adicional ni fiadores, y el dinero queda disponible en la cuenta.

La cuenta no cobra apertura, manejo, anualidad ni saldo mínimo, y las líneas de Claro pueden usar la app sin consumir datos del plan.

¿Cómo se abre una cuenta digital?

Se descarga la aplicación, se completan los pasos de registro y verificación, y la cuenta queda activa.

Lo que necesitás para abrirla

  • Conexión a internet desde tu celular.
  • Tu DPI vigente, para completar la verificación de identidad.
  • Un número de teléfono activo y una dirección de correo electrónico.
  • Si ya tenés cuenta en Banco Industrial podés vincularla, y si no tenés ninguna podés crear una nueva desde la app, gratis.

Esa facilidad de acceso tiene un efecto que va más allá de la comodidad. Quien pasa de operar en efectivo a tener una cuenta digital formal empieza a generar historial financiero.

Ese historial ha sido históricamente el obstáculo principal para acceder a crédito en Guatemala.

Usar la cuenta seguido, con transferencias, pagos de servicios o cobro de remesas, construye el perfil que habilita productos como los créditos aprobados por biometría.

Si querés ver cómo pagar con tu celular en tiendas físicas, ese es un buen punto de partida para empezar a construirlo desde el día uno.

Buena parte de la población guatemalteca maneja dinero todos los días sin que el sistema bancario tradicional la haya alcanzado, por distancia, por costos o por requisitos que funcionan como barreras.

Las cuentas digitales respaldadas por instituciones supervisadas son la ruta más directa para que ese dinero entre al sistema formal, sin pedirle a nadie que haga fila.

Quien quiera profundizar puede ver cómo funciona el pago con QR, que es uno de los puntos de entrada más accesibles.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre las cuentas digitales

¿Una cuenta digital tiene el mismo respaldo legal que una tradicional?

Sí, siempre que la plataforma esté respaldada por una entidad supervisada por la Superintendencia de Bancos.

En ese caso los fondos tienen la misma protección que en una cuenta abierta en ventanilla. Si la app no aclara bajo qué entidad opera, conviene averiguarlo antes de depositar.

¿Puedo enviarle dinero a alguien que no tiene cuenta bancaria?

Sí. Cuando el destinatario no tiene cuenta, la app genera un código de retiro que esa persona usa en un cajero habilitado.

No necesita tarjeta ni cuenta propia, y el monto tiene que ir en múltiplos de Q50 para que el cajero pueda entregarlo.

¿Abrir una cuenta digital tiene algún costo?

La cuenta Zigi no cobra por apertura, manejo, anualidad ni saldo mínimo.

Todo el registro y la verificación se completan desde la app, sin costo y sin tener que pasar por una agencia.

¿Puedo acceder a créditos con solo una cuenta digital?

Sí. Zigi ofrece créditos desde Q70 hasta Q3,500, aprobados con una selfie biométrica, sin fiadores ni documentación adicional.

El uso frecuente de la cuenta es lo que construye el historial que habilita esos montos, así que el primer crédito suele ser el más chico.

¿Funciona si no tengo datos móviles disponibles?

Las líneas de Claro pueden usar la app sin consumir datos del plan.

Con otras operadoras conviene verificar si aplica un beneficio parecido, o usar la app conectada a una red WiFi.

Alternativas al POS bancario

Alternativas al POS bancario para cobrar en tu negocio en Guatemala

Las alternativas al POS bancario para cobrar en Guatemala se reducen a tres herramientas: código QR, enlace de pago y transferencia por teléfono. Ninguna requiere hardware, contrato ni historial bancario.

Más que comparar tarifas, la decisión pasa por cuál método encaja con la forma en que vende tu negocio. Esta guía te explica cómo cobrar con Zigi usando solo tu celular.

¿Por qué tantos comercios siguen solo con efectivo?

Un terminal POS bancario suma alquiler mensual del equipo, comisión por transacción y un contrato con permanencia. El desglose de esas capas de costo ya está en cuánto cuesta aceptar pagos con QR en tu negocio.

Esa cuenta empuja a muchos negocios a quedarse solo con efectivo, con lo que eso trae: riesgo de robo, dificultad para cuadrar caja y clientes perdidos que preferían pagar desde el celular.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cobrar sin terminal: QR, enlaces y transferencias

Tres herramientas cubren hoy la mayoría de los escenarios en los que un comercio quiere cobrar sin terminal bancaria y sin depender del efectivo.

El código QR, para la venta en mostrador

Funciona bien cuando el cliente está presente. El comercio imprime el código o lo muestra en pantalla, y el cliente lo escanea con su app.

El cliente ingresa el monto y confirma, y la transacción se acredita en la cuenta del negocio, con una notificación que conviene verificar antes de entregar el producto.

El enlace de pago, para la entrega a domicilio

Resuelve lo que el QR físico no puede. El comercio genera un enlace desde el celular y lo manda por WhatsApp o redes antes de despachar el pedido.

El cliente paga desde donde esté y el negocio confirma el ingreso antes de enviar el producto. El paso a paso para generarlo y mandarlo está en cómo enviar un link de pago en Guatemala.

La transferencia por teléfono, para reservas y anticipos

Un salón de belleza o un taller que pide señal para apartar cita puede recibir el pago compartiendo solo su número de celular.

No hay que dictar un número de cuenta largo y el comprobante queda registrado en las dos partes. En transferí dinero sin el número de cuenta bancaria está explicado cómo funciona.

Cobrar con QR tiene un camino directo cuando se usan plataformas con QR interoperable, que reciben pagos desde distintas apps con un solo código.

Zigi, por ejemplo, ofrece un QR que funciona con CUIK de VisaNet y con Bi, y el comercio lo solicita sin costo escribiendo a quierozigi@zigi.app.

¿Cuál conviene según el tipo de venta?

Elegir entre QR, enlace de pago y transferencia por teléfono depende de cómo el negocio interactúa con sus clientes, no de cuál es mejor en abstracto.

Una tienda de ropa con flujo constante de personas se beneficia del QR fijo en mostrador, porque la transacción se completa en el punto de venta sin que el comerciante haga nada más que verificar la notificación.

Un negocio que vende por redes sociales o hace entregas a domicilio necesita el enlace de pago, porque el cobro queda confirmado antes de despachar y el efectivo sale del reparto.

Para reservas y anticipos alcanza la transferencia por teléfono, porque el cliente aparta su lugar enviando la señal al número de celular del negocio.

Velocidad de acreditación según el método

Método de cobro Velocidad típica Condición relevante
Pago con QR interoperable Notificación en el momento El cliente paga desde una app compatible con la red
Transferencia entre bancos distintos Inmediata dentro del horario Montos iguales o menores a Q20,000, entre las 7:00 y las 21:00
Enlace de pago Confirmación antes del despacho Depende del medio de pago que use el cliente

En seguridad, las tres opciones operan dentro del sistema financiero regulado cuando se usan a través de apps respaldadas por entidades autorizadas. Eso significa trazabilidad y comprobante digital de cada cobro, algo que el efectivo no da.

Cuatro preguntas antes de reemplazar el tarjetero

Antes de dar el paso conviene recorrer cuatro preguntas que definen cuál herramienta activar primero.

  • ¿Dónde ocurre la venta? Si el cliente siempre está presente, el QR resuelve todo. Si la venta es remota, el enlace de pago es imprescindible.
  • ¿Qué apps usan tus clientes frecuentes? Un QR interoperable amplía el alcance sin multiplicar los códigos pegados en el mostrador.
  • ¿Cuántas transacciones digitales esperás por semana? Un volumen bajo hace innecesario cualquier costo fijo y favorece plataformas sin comisión mensual.
  • ¿Necesitás el dinero disponible de inmediato para pagarle a proveedores, o podés esperar un ciclo de acreditación más largo?

Para los comercios que operan sin POS, cobrar digital dejó de ser un problema de tecnología o de presupuesto.

Quien quiera dar el primer paso puede revisar cómo funciona el pago con QR para entender qué implica activarlo desde cero.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre alternativas al POS bancario

¿Necesito abrir una cuenta nueva para aceptar pagos con QR?

Depende de la plataforma. Con Zigi la cuenta se abre desde el celular en menos de 3 minutos usando solo el DPI.

No hace falta ir a una agencia ni mantener un saldo mínimo, y el QR del comercio se pide después por correo.

¿Un QR interoperable funciona con cualquier app bancaria?

Está diseñado para recibir pagos desde las billeteras y apps compatibles con la red, usando un solo código.

No cubre absolutamente todas, así que conviene confirmar con el proveedor qué apps están habilitadas antes de activarlo en el negocio.

¿Qué pasa si mi cliente no tiene ninguna app bancaria?

En ese caso el enlace de pago es la alternativa más flexible, porque el cliente puede completar la transacción desde un navegador.

Los medios de pago disponibles en ese enlace dependen de lo que habilite la plataforma que uses, así que vale revisarlo antes de ofrecerlo.

¿Los cobros digitales sirven de respaldo contable?

Cada cobro digital genera un registro automático con fecha, hora y monto, lo que simplifica el cierre de caja y la contabilidad del mes.

Para el manejo tributario conviene consultarlo con tu contador, porque la obligación concreta depende del régimen en el que esté inscrito el negocio.

¿Puedo usar QR y enlace de pago desde la misma cuenta?

Sí. Varias plataformas permiten combinar las dos herramientas desde una sola cuenta.

Es lo más útil para un negocio que vende en mostrador y además por redes sociales o delivery, porque no hay que administrar dos cuentas distintas.

Comparativa entre Zigi y Tigo Money en Guatemala tras el cierre de operaciones de Tigo Money.

Zigi vs Tigo Money: ¿cuál es mejor para vos en Guatemala?

Zigi y Tigo Money fueron dos de las plataformas de pagos digitales más usadas en Guatemala, pero la comparación cambió por completo en 2026: Tigo Money cerró sus operaciones el 30 de junio de 2026.

Esta guía repasa qué ofrecía cada plataforma, qué significa el cierre si todavía tenés saldo pendiente y cómo podés seguir moviendo tu dinero desde el celular.

Dos billeteras, dos lógicas distintas

Durante años, la búsqueda Zigi vs Tigo Money Guatemala cuál es mejor tuvo sentido: las dos competían por el mismo celular, aunque con modelos muy distintos.

Tigo Money nació como extensión del operador móvil Tigo (Millicom) y, como recordó su propio aviso de despedida, acompañó a millones de guatemaltecos durante 16 años con una red de agentes físicos para cargas, retiros y envíos de dinero.

Zigi funciona con otra lógica: es la plataforma 100% digital de Banco Industrial, con cuenta monetaria, créditos, remesas y tarjeta de débito Mastercard integrados en una sola app.

Tigo Money cerró: fechas clave y saldos

Según el aviso oficial de Tigo Guatemala, la app y el acceso web de Tigo Money dejaron de estar disponibles el 1 de abril de 2026, y el servicio finalizó sus operaciones el 30 de junio de 2026.

Si te quedó saldo en la billetera, el reintegro se gestiona con el Centro de Atención al Cliente de Tigo, en el *611, el 2428-0000 o por WhatsApp al mismo número.

Antes del cierre, la empresa invitó a usar el saldo o retirarlo sin costo en Agentes Tigo Money y Cajeros 5B. Ese plazo ya venció, por eso hoy el trámite pasa por el proceso de reintegro.

¿Qué ofrece cada plataforma hoy?

Función

Zigi (activa)

Tigo Money (cerró el 30 de junio de 2026)

Apertura de cuenta

Solo DPI, correo y celular, sin costo

Ya no admite registros

Transferencias a otros bancos

Hasta Q5,000 diarios y Q15,000 mensuales

No disponible

Pagos con QR

Interoperable con códigos Zigi, CUIK y Bi

No disponible

Tarjeta de débito

Mastercard gratuita incluida

No disponible

Créditos

De Q70 a Q3,500, en menos de tres minutos

No disponible

Créditos y remesas: lo que Zigi resuelve hoy

Para quienes usaban Tigo Money para recibir dinero o cubrir un gasto urgente, las funciones que más pesan al migrar son el acceso a crédito y el cobro de remesas.

Zigi ofrece créditos de Q70 a Q3,500, aprobados en menos de tres minutos con una selfie biométrica como verificación, sin fiadores ni formularios.

El dinero llega directo a la cuenta y el pago se debita automáticamente según el plan elegido, así que conviene mantener saldo disponible en la fecha de cada cuota.

En remesas, Zigi integra SukuPay para recibir envíos desde Estados Unidos directo en la cuenta, y suma la alianza con Intermex para cobrarlas con solo el número de teléfono.

Entender el tipo de cambio en remesas a Guatemala también ayuda a calcular cuánto dinero llega realmente al destinatario en cada envío.

Ventajas de Zigi para ex usuarios de Tigo Money

  • La cuenta se abre solo con DPI, correo y celular, sin cobros por apertura, manejo, saldo mínimo ni anualidad.
  • La tarjeta de débito Mastercard viene incluida gratis y sirve para pagar en comercios físicos y en compras en línea.
  • El efectivo no queda afuera: podés recargar y retirar en cajeros, agencias y agentes Bi en todo el país.
  • Funciona con cualquier operador de telefonía, y si tenés línea Claro la app no consume los datos móviles de tu plan.
  • Los pagos con QR son interoperables con códigos Zigi, CUIK y Bi, así que sirven en más comercios.

¿Qué opción te queda tras el cierre?

La pregunta de si conviene Zigi o Tigo Money quedó respondida por los hechos: hoy solo una de las dos sigue operando. Lo que vale evaluar es si Zigi cubre lo que resolvías con Tigo Money.

Quien recibía remesas encuentra en Zigi una cuenta respaldada por Banco Industrial, lista para usar el dinero con tarjeta Mastercard, QR o transferencia.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Quien operaba casi todo en efectivo puede apoyarse en la red física de Banco Industrial para cargar y retirar, y dejar la app para los pagos, envíos y cobros del día a día.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre Zigi y Tigo Money

¿Tigo Money sigue funcionando en Guatemala?

No. La app y el acceso web dejaron de estar disponibles el 1 de abril de 2026, y el servicio cerró operaciones el 30 de junio de 2026, según el aviso oficial publicado por Tigo Guatemala.

El cierre aplica a todo el servicio en el país. Las cuentas ya no admiten pagos, envíos ni recargas, y la atención quedó enfocada en resolver los saldos pendientes de los usuarios.

¿Qué pasa con el saldo que quedó en Tigo Money?

Los saldos remanentes se gestionan mediante un proceso de reintegro a través del Centro de Atención al Cliente de Tigo: *611, teléfono 2428-0000 o WhatsApp al mismo número.

Conviene iniciar el trámite cuanto antes y conservar cualquier comprobante de la cuenta, porque la gestión ya no se hace desde la app sino directamente con el centro de atención.

¿Puedo usar Zigi si tengo línea de otro operador?

Sí. Zigi funciona con cualquier número de celular sin importar el operador, porque es una plataforma de Banco Industrial y no depende de ninguna compañía de telefonía.

Si tenés línea Claro hay un beneficio extra: usar la app no consume los datos móviles de tu plan, así que podés entrar aunque te quedes sin saldo de navegación.

¿Cómo recibo remesas ahora que Tigo Money cerró?

Con Zigi cobrás la remesa desde la app ingresando el código que te comparte quien la envía, y el dinero se acredita de inmediato en tu cuenta.

Para envíos desde Estados Unidos, Zigi trabaja con SukuPay e Intermex, así el remitente puede mandar el dinero directo a tu cuenta o con solo tu número de teléfono.

¿La tarjeta Mastercard de Zigi tiene costo anual?

La tarjeta de débito Mastercard de Zigi es gratuita y no tiene cobros por apertura, manejo, saldo mínimo ni anualidad. Se activa junto con la cuenta desde la app, sin necesidad de visitar una agencia.

Sirve para pagar en comercios de Guatemala y también en compras internacionales en línea, usando el saldo disponible de la cuenta.

Motorista en moto recibiendo préstamo rápido para arreglar en Guatemala sin papeleos

Préstamo rápido para repartidores y motoristas en Guatemala

Los repartidores y motoristas en Guatemala tienen ingresos reales, pero no tienen una nómina que presentar.

Eso los deja fuera de la mayoría de las opciones de crédito formal. Con Zigi, respaldada por Banco Industrial, podés solicitar un crédito desde Q70 con solo tu DPI y una selfie, sin fiador y con aprobación en minutos.

Cuando la moto para, el ingreso para

Una llanta reventada un martes a las 11 de la mañana puede costar mucho más que la llanta misma.

Para un repartidor de apps o un mototaxista, cada hora sin rodar es ingreso que se esfuma.

La urgencia choca con una realidad frustrante. El crédito bancario tradicional suele pedir recibo de nómina, fiador, historial crediticio y una fila de dos horas para evaluar si te dan algo.

El problema no es cuánto ganás. Si tus jornadas te dejan, por ejemplo, entre Q150 y Q300, al mes juntás entre Q3,000 y Q6,000. Eso alcanza para cubrir un crédito pequeño sin estrés.

¿Todavía no tenés tu cuenta Zigi? Abrila gratis en menos de 3 minutos con solo tu DPI, con el respaldo de Banco Industrial.

Cómo funciona un crédito sin nómina

La diferencia entre el modelo tradicional y el microcrédito digital está en lo que te piden. Un banco convencional suele pedir constancia laboral, estados de cuenta de varios meses, fiador con propiedad y más de una visita a la agencia.

Qué pide cada modelo para aprobar un crédito

Requisito

Banco convencional

Microcrédito digital (Zigi)

Documento de identidad

Sí

Sí (DPI)

Constancia laboral o nómina

Suele pedirse

No

Fiador con propiedad

Suele pedirse

No

Historial crediticio previo

Suele pedirse

No

Visitas a agencia

Varias

Ninguna

Tiempo de aprobación

Días o semanas

Menos de 3 minutos

Zigi, la plataforma financiera de Banco Industrial, aprueba créditos desde Q70 hasta Q3,500 en menos de tres minutos con verificación biométrica.

No necesitás fiador, ni papelería, ni historial crediticio previo.

¿Y los comprobantes de ingreso? Acá cambia la lógica, porque la evaluación no mira tu recibo de nómina, mira cómo usás tu cuenta.

Usar la app con frecuencia construye tu récord: recibir pagos, transferir, retirar y cobrar remesas van armando el historial que respalda tu solicitud, y de ese récord depende el monto disponible para vos.

Es la misma lógica que permite abrir una cuenta bancaria siendo trabajador independiente, sin nómina ni papeleos.

Para quien se pregunta si puede pedir un préstamo trabajando en una app de delivery, la respuesta es directa: sí.

El modelo de evaluación digital existe justamente para quienes tienen ingresos diarios y variables, donde el flujo de efectivo es constante pero irregular.

Alinear la cuota con tus días fuertes

Un crédito de Q1,200 para un juego de llantas, por ejemplo, suena manejable hasta que la cuota cae un miércoles en el que apenas hiciste tres entregas.

Pensalo con números hipotéticos. Un repartidor puede generar Q250 un viernes y Q80 un martes.

Si elegís frecuencia semanal y tu cuota es de Q120, necesitás que ese débito coincida con un día donde ya tenés saldo en la cuenta.

La app permite elegir entre pago semanal, quincenal o mensual, y el débito se hace automáticamente desde tu cuenta.

Reglas prácticas para no caer en mora

  • Reservá como máximo el 30% de tu ingreso semanal más bajo para la cuota, de modo que si tu peor semana te deja Q600, la cuota no debería pasar de Q180.
  • Pedí solo lo que necesitás para resolver el problema concreto, porque el dinero extra que no usás sigue generando obligación de pago.
  • Elegí la frecuencia de pago que mejor se alinee con tus días de mayor actividad, ya que el débito automático no espera si tu saldo ese día está bajo.
  • Calculá cuántos días de trabajo sin moto necesitarías para recuperar el monto del crédito, porque eso te da perspectiva real del costo de no actuar.
  • Tené en cuenta que con un crédito activo sin pagar no podés solicitar uno nuevo, así que cerrá el que tenés antes de pedir el siguiente.

Un crédito para repartidores en Guatemala bien calculado te devuelve a la calle rodando, mientras que uno mal calculado te mete en un ciclo donde trabajás para pagar la deuda en lugar de avanzar.

Cuándo pedir y cuándo esperar

Imaginá un caso hipotético: tu moto está parada y cada día sin ella te cuesta Q200 en ingresos perdidos.

Un crédito de Q800 que resolvés en cuatro cuotas semanales se paga solo en menos de un mes, porque volvés a generar desde el día siguiente.

Los números son ilustrativos. Las condiciones reales de tu crédito (monto, cuotas y frecuencia) las ves en la app antes de confirmar la solicitud.

Si el gasto puede esperar, como renovar el casco o un mantenimiento preventivo, quizás te conviene ahorrar la diferencia y evitar el compromiso de cuotas.

La pregunta que tenés que hacerte siempre es si el gasto genera o protege ingresos de forma inmediata.

Antes de pedir, también conviene entender qué es el sobreendeudamiento y cómo evitarlo cuando usás crédito digital.

Para quienes trabajan con ingresos variables, el respaldo de Banco Industrial detrás de la plataforma significa que solicitás y pagás tu crédito de forma segura, con las condiciones a la vista antes de confirmar.

Descargá Zigi, abrí tu cuenta con tu DPI en menos de tres minutos y revisá el monto de crédito disponible para vos.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre créditos para repartidores

¿Puedo pedir un crédito si apenas empiezo como repartidor?

Sí, porque la evaluación mira tu actividad dentro de la app y no requiere historial crediticio previo.

Mientras registrás movimientos en tu cuenta, como depósitos y pagos, vas construyendo el récord que respalda tu solicitud.

¿Qué pasa si una semana no puedo cubrir la cuota?

El pago se debita automáticamente de tu saldo en la app, así que lo clave es asegurarte de que el dinero esté disponible el día acordado.

Podés recargar saldo en agentes, cajeros o agencias de Banco Industrial. Conviene elegir una cuota que no supere el 30% de tu ingreso en la semana más floja.

¿Cuánto tarda en llegar el dinero del crédito?

La aprobación toma menos de tres minutos y el dinero se acredita al instante en tu cuenta dentro de la app.

Desde ahí podés transferirlo, retirarlo en un cajero o usarlo directamente para pagar con QR.

¿El crédito está disponible para mototaxistas, o solo para repartidores de apps?

El modelo no distingue entre tipos de trabajo, porque lo que evalúa es tu actividad financiera dentro de la plataforma.

Tanto mototaxistas como repartidores de delivery pueden acceder, siempre que tengan su cuenta activa y movimientos registrados.

¿Qué montos puedo pedir si es mi primera vez usando Zigi?

Los créditos van desde Q70 hasta Q3,500, y el monto disponible para vos depende del récord que hayas construido con tus movimientos en la cuenta.

Para una reparación puntual de la moto, elegí el monto que cubra el gasto concreto y una frecuencia de pago alineada con tus días fuertes.

Mano sosteniendo tarjeta de crédito comparando microcrédito versus tarjeta en Guatemala

Microcrédito o tarjeta de crédito: cuál conviene según lo que necesitás

Imaginá que necesitás Q3,000 para reponer inventario en tu negocio. Si los sacás con tarjeta de crédito y pagás solo el mínimo, en un año podés terminar devolviendo Q4,500 o más, según la tasa del emisor.

Si pedís un microcrédito con cuota fija, sabés desde el día uno cuánto vas a pagar y cuándo terminás. Esa diferencia entre elegir bien y elegir rápido puede representar semanas de trabajo extra solo para cubrir intereses.

Decidir entre un microcrédito o una tarjeta de crédito empieza por cruzar tres variables que casi nadie evalúa juntas antes de endeudarse: el monto, el plazo y qué tan predecible querés que sea la cuota.

Tres escenarios donde la decisión cambia

La respuesta a si es mejor usar la tarjeta de crédito o pedir un préstamo depende de tu situación puntual. Así se comporta cada instrumento en tres montos típicos, con ejemplos ilustrativos.

Comparativa por monto y situación

Monto

Tarjeta de crédito

Microcrédito

Q500 (gasto puntual)

Conviene si pagás el total antes del corte: no genera intereses

Útil si dudás de pagar completo; la cuota fija te protege

Q3,000 (compra planificada o capital de trabajo)

Con pagos mínimos durante un año, los intereses pueden sumar Q1,200 a Q1,500 (ejemplo ilustrativo)

Cuota fija que permite calcular el costo total antes de firmar

Q15,000 (inversión fuerte o emergencia grande)

El límite rara vez alcanza para historiales iniciales; riesgo de pagos mínimos por años

Crédito formal con plazo definido, aunque los requisitos suben

Con Q500 para un gasto puntual, como un repuesto o una consulta médica, la tarjeta de crédito puede funcionar bien si pagás el total antes de la fecha de corte, porque en ese caso no generás intereses.

El microcrédito también sirve, aunque el trámite puede parecer excesivo para un monto chico. La clave está en la disciplina: si sabés que vas a pagar completo, la tarjeta gana por practicidad.

Si dudás de tu capacidad de pagar el total, el microcrédito te protege con una cuota fija que no crece.

Con Q3,000 para una compra planificada o capital de trabajo, la ecuación se invierte. Una tarjeta con una tasa mensual del 4%, por citar un ejemplo, puede costarte entre Q1,200 y Q1,500 solo en intereses si pagás mínimos durante un año.

Un microcrédito al mismo plazo, con cuota fija quincenal o mensual, te permite calcular el costo total antes de firmar y dividirlo en pagos iguales. No hay sorpresas.

Para quien vive de ingresos variables o maneja un negocio pequeño, esa previsibilidad en el flujo de caja vale más que cualquier programa de puntos.

Con Q15,000, sea una inversión fuerte en el negocio o una emergencia grande, la tarjeta rara vez alcanza ese límite para perfiles que recién empiezan su historial.

Y si lo alcanza, el riesgo de quedar atrapado en pagos mínimos durante años es real. En ese rango, un crédito formal con plazo definido y cuotas fijas suele ser la opción más segura, aunque los requisitos de acceso también suben.

Deuda revolvente: cómo crece un saldo chico

Al comparar tarjeta de crédito versus préstamo en Guatemala, el factor que más inclina la balanza es uno que pocos entienden del todo: la deuda revolvente convierte pagos mínimos en un ciclo que puede durar años.

Un ejemplo ilustrativo, paso a paso, lo muestra mejor que cualquier definición. Supongamos que gastás Q3,000 con tu tarjeta y decidís pagar solo el mínimo, que en este ejemplo ronda el 5% del saldo: Q150.

El banco aplica intereses sobre los Q2,850 restantes. Con una tasa mensual hipotética del 4%, eso suma Q114 que se agregan al saldo. Ahora debés Q2,964.

El mes siguiente pagás otro mínimo, pero como el saldo apenas bajó, los intereses vuelven a calcularse sobre un monto casi igual.

Después de 12 pagos mínimos habrás desembolsado alrededor de Q1,800, pero tu deuda todavía supera los Q2,400. Pagaste durante un año y seguís debiendo más de la mitad.

Un microcrédito funciona diferente porque el costo está fijado desde el inicio. Si pedís Q3,000 a pagar en 6 cuotas, cada cuota incluye una porción de capital y una de interés ya calculada.

Cuando pagás la sexta cuota, terminaste. No hay saldo que siga generando cargos ni intereses que se acumulen sobre intereses.

Esa previsibilidad hace que, cuando el monto supera lo que podés cancelar en un solo pago, la pregunta de cuál conviene, microcrédito o tarjeta de crédito, tenga una respuesta clara.

Requisitos, riesgos y cuándo no endeudarse

Para obtener una tarjeta de crédito en Guatemala generalmente necesitás demostrar ingresos, tener historial crediticio y pasar por un proceso que puede tomar días o semanas.

Los microcréditos digitales suelen pedir menos: un documento de identidad, una cuenta activa y, en algunos casos, una verificación biométrica.

Zigi, por ejemplo, ofrece créditos desde Q70 hasta Q3,500, aprobados en menos de 3 minutos con una selfie, sin fiador y sin papelería, con el respaldo de Banco Industrial.

Pagar cada cuota a tiempo es la otra mitad del trabajo: los atrasos son el punto donde muchas deudas empiezan a complicarse.

Hay escenarios donde ninguna de las dos opciones es recomendable. Si tus ingresos apenas cubren los gastos fijos del mes, sumar cualquier cuota te pone en una situación frágil donde un imprevisto puede hacerte caer en mora.

En esos casos, conviene explorar otras alternativas antes de endeudarte.

Alternativas al crédito cuando el presupuesto no da margen

  • Los créditos solidarios de cooperativas y fundaciones en Guatemala suelen ofrecer montos pequeños con acompañamiento grupal.
  • Un adelanto de nómina, si tu empleador lo permite, te da liquidez sin generar intereses.
  • El ahorro previo como hábito financiero es la opción más subestimada: separar Q200 quincenales durante tres meses te da Q1,200 sin deberle nada a nadie.

El riesgo principal de la tarjeta es caer en el ciclo revolvente de pagos mínimos que se estiran durante años.

El riesgo del microcrédito es sobrestimar tu capacidad de pago y caer en sobreendeudamiento, lo que afecta tu historial y reduce tu acceso a crédito futuro.

Qué elegir según tu situación

Si necesitás cubrir un gasto puntual y tenés certeza de que podés pagarlo completo en la fecha de corte, la tarjeta de crédito es práctica porque no generás intereses.

Si el monto supera lo que podés cancelar en un solo pago, un microcrédito con cuota fija te da control sobre el costo total y te evita la trampa del pago mínimo.

Resumen de cuándo usar cada opción

  • Usá la tarjeta de crédito para gastos que podés cancelar en su totalidad antes de la fecha de corte, sin generar ningún interés.
  • Elegí un microcrédito con cuota fija cuando el monto supere lo que podés pagar de una sola vez, porque te permite proyectar el costo total desde el primer día.
  • Para emergencias sin tiempo de planificar, un crédito digital con aprobación rápida resuelve sin exponerte a la deuda revolvente, siempre que el monto sea realista frente a tus ingresos.
  • Para compras planificadas o inversión en capital de trabajo, el crédito con plazo definido casi siempre gana, porque permite proyectar el impacto de las cuotas antes de comprometerte.
  • Si ninguna cuota cabe cómodamente en tu presupuesto, la mejor decisión financiera es esperar. Endeudarte sin margen para imprevistos convierte una herramienta útil en un problema.

Hoy existen herramientas digitales para gestionar pagos en Guatemala que facilitan el acceso al crédito y el control del gasto, así que comparar opciones antes de decidir es más fácil que nunca.

Descargá Zigi hoy y solicitá tu crédito desde el celular: zigi.app, solo con tu DPI, una selfie y el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre microcrédito y tarjeta

¿Puedo usar un microcrédito para pagar una deuda de tarjeta?

Sí, y en muchos casos tiene sentido. Si tu deuda de tarjeta genera intereses revolventes mes a mes, un crédito con tasa y plazo fijos puede reducir el costo total.

La condición es que la tasa del nuevo crédito sea menor a la que estás pagando en la tarjeta, y que no vuelvas a usar el límite liberado.

¿Qué pasa si me atraso en una cuota del microcrédito?

Un atraso genera cargos por mora y puede afectar tu historial crediticio, lo que dificulta acceder a crédito en el futuro.

Para evitarlo, programá el pago antes de cada vencimiento y verificá que la cuota entre en tu presupuesto desde antes de pedir el monto.

¿Cómo sé si mis ingresos soportan una cuota?

Una regla práctica es que la suma de todas tus cuotas no supere el 30% de tus ingresos mensuales.

Si la cuota que estás evaluando te lleva por encima de ese límite, conviene buscar un monto menor o un plazo más largo antes de comprometerte.

¿Los microcréditos digitales en Guatemala son seguros?

Depende de quién esté detrás. Antes de contratar, verificá que el proveedor tenga el respaldo de una institución financiera regulada y revisá los términos del contrato.

Zigi, por ejemplo, opera con el respaldo de Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica.

¿Qué diferencia hay entre tasa mensual y tasa anual?

La tasa mensual describe el costo que se aplica cada mes sobre el saldo pendiente. Multiplicarla por 12 da una aproximación de la tasa anual para comparar productos distintos.

El costo real puede ser mayor en créditos revolventes, donde el saldo baja lento y los intereses se calculan una y otra vez sobre montos parecidos.

Mujer revisa en su celular la diferencia entre interés y mora en un préstamo junto a sus documentos

Interés, mora y cargos: la diferencia que casi nadie te explica

Interés, mora y cargos son tres conceptos que aparecen en cualquier contrato de crédito en Guatemala, pero que casi nadie distingue claramente hasta que llega el primer cobro inesperado.

Acá vas a ver la diferencia entre interés y mora en un préstamo, qué son los cargos y cómo se calcula cada uno, con ejemplos hipotéticos en quetzales para que hagas tus propias cuentas.

Lo que nadie explica al firmar un crédito

Imaginá que pedís Q1,000 y al final terminás devolviendo Q1,180. ¿De dónde salieron esos Q180 extra? Arranquemos por las piezas básicas.

Cuando recibís un crédito, el monto que te depositan se llama capital. Si pedís Q1,000, ese es tu capital, el dinero real que usás.

El interés es lo que la entidad financiera te cobra por haberte prestado ese capital durante un tiempo determinado. Pensalo como el alquiler del dinero, igual que pagás por usar un local en el mercado aunque el local no sea tuyo.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Términos clave que todo solicitante debería conocer

  • Capital: el monto real que recibís al momento del desembolso, por ejemplo Q1,000, que es el dinero que efectivamente usás.
  • Interés: el costo que la entidad financiera te cobra por haberte prestado ese capital durante un plazo determinado, calculado como un porcentaje sobre el monto prestado.
  • Cuota: cada pago parcial que realizás de forma periódica para ir devolviendo el capital más los intereses acordados.
  • Plazo: el tiempo total que tenés para completar todos los pagos, que puede estar expresado en semanas o meses según el tipo de crédito.

Hasta acá, todo es predecible. Podés hacer la cuenta antes de aceptar el crédito y saber exactamente cuánto va a salir de tu bolsillo.

La diferencia entre interés y mora

Volvamos al ejemplo del local en el mercado. Si pagás el alquiler el día que corresponde, pagás Q500 al mes y listo.

El interés es el costo que aceptaste pagar desde el momento en que firmaste. Está pactado, lo conocés de entrada y forma parte de cada cuota. La mora, en cambio, aparece solo cuando no pagás a tiempo.

Formas en que la mora genera costos adicionales

  • El interés moratorio es un porcentaje adicional que se calcula sobre el monto vencido por cada día o semana de retraso, y se acumula mientras la cuota siga sin pagarse.
  • El cargo administrativo es una penalidad fija que la entidad cobra por gestionar la cobranza del pago atrasado, independientemente de cuántos días lleves en mora.

Veamos cómo cambia la cuenta con un ejemplo hipotético. Supongamos un crédito de Q2,000 con un interés del 12%, pagadero en cuatro cuotas mensuales de Q560. Si pagás todo a tiempo, devolvés Q2,240 en total.

Comparación: cuota sin atraso vs. cuota con mora

Concepto

Pago a tiempo

Pago con 15 días de atraso

Cuota base

Q560.00

Q560.00

Interés moratorio (3% mensual sobre Q560, quincena)

Q0.00

Q8.40

Cargo administrativo fijo

Q0.00

Q25.00

Total a pagar

Q560.00

Q593.40

Los números de la tabla son ilustrativos y no corresponden a ninguna entidad en particular. Las tasas y cargos reales aparecen en tu contrato.

El riesgo real de la mora va más allá del dinero extra que pagás.

Saldo, refinanciación y el efecto del atraso

Cada vez que pagás una cuota, el saldo de tu crédito baja. Para alguien que vende comida en un puesto o que trabaja por su cuenta haciendo fletes, el ingreso no siempre cae el mismo día de la semana.

Un atraso sostenido también puede quedar registrado en tu historial crediticio, y ese registro pesa cuando después pedís un monto mayor o mejores condiciones.

Cuando un atraso se acumula y resulta difícil ponerte al día, algunas entidades ofrecen refinanciación: renegociar los plazos o las cuotas del crédito para que el pago sea más llevadero.

Qué preguntarte antes de aceptar un crédito

Todo lo anterior forma parte de un glosario de crédito que en Guatemala la mayoría de la gente aprende a la fuerza, pagando de más. Hay una forma de evitarlo.

Las tres preguntas que debés hacerte antes de firmar

  1. ¿Cuánto vas a devolver en total, no cuánto es la cuota? Si te dicen que la cuota es de Q150 semanales por ocho semanas, multiplicá y fijate que vas a pagar Q1,200. Si el capital era de Q1,000, estás pagando Q200 de interés.
  2. ¿Qué pasa si te atrasás un pago? Preguntá explícitamente cuánto es el interés moratorio y si hay cargo administrativo fijo. Esos dos números te dicen cuánto te va a costar un tropezón.
  3. ¿La cuota cabe cómodamente en tu peor semana de ingresos, no en la mejor? Si solo podés pagarla cuando todo sale bien, el riesgo de caer en mora es alto.

Saber qué es el capital de un préstamo, cómo se calcula el interés y qué dispara la mora te pone en una posición completamente distinta frente a cualquier entidad financiera.

Parte de esa posición se construye con hábitos. La guía de educación financiera para jóvenes explica por dónde empezar.

Y si hoy estás pagando un crédito informal, acá te contamos cómo dejar atrás el gota a gota y pasarte al sistema formal.

Si querés comparar opciones antes de decidir, esta comparativa de billeteras digitales en Guatemala es un buen punto de partida: varios de esos servicios incluyen acceso a crédito.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre interés, mora y cargos

¿Desde qué día empieza a correr la mora en un crédito?

La mora empieza a partir del día siguiente al vencimiento de la cuota que no fue pagada. Cada entidad financiera puede tener políticas distintas sobre si aplican un período de gracia, así que conviene preguntarlo antes de firmar.

¿El interés moratorio se cobra sobre el total del crédito o solo sobre la cuota atrasada?

Generalmente se calcula sobre el monto vencido, es decir, la cuota o las cuotas que no pagaste a tiempo. Atrasarte al inicio del crédito puede ser más costoso porque el saldo pendiente todavía es alto.

¿Refinanciar un crédito daña el historial crediticio?

Depende de cómo lo reporte la entidad. En muchos casos, refinanciar antes de acumular atrasos significativos afecta menos el historial que seguir sin pagar. Conviene consultarlo directamente con la institución que otorgó el crédito.

¿Cuál es la diferencia entre interés corriente e interés moratorio?

El interés corriente es el costo pactado desde el inicio por usar el dinero prestado, y se aplica siempre durante el plazo del crédito. El interés moratorio es una penalidad adicional que aparece solo cuando una cuota no se paga a tiempo.

¿Qué tan rápido puede afectar la mora mis posibilidades de acceder a un nuevo crédito?

Un atraso moderado no suele cerrar todas las puertas, pero los registros negativos en el historial crediticio pueden permanecer visibles durante meses o años. Las entidades los consultan antes de aprobar montos mayores o mejores condiciones.

Persona consultando en su celular si existe un impuesto a las remesas en Guatemala.

¿Existe un impuesto a las remesas en Guatemala? Lo que debés saber

Cada mes, millones de dólares llegan a Guatemala desde Estados Unidos en forma de remesas familiares. Y cada mes, miles de receptores se preguntan si el gobierno les está quitando una parte de ese dinero.

La duda sobre si un impuesto a las remesas Guatemala existe circula en grupos de WhatsApp, en llamadas entre familiares y en búsquedas rápidas que rara vez llevan a una respuesta clara.

Esa confusión tiene un costo real, porque mientras la gente se preocupa por un impuesto que no aplica, deja pasar los cobros que sí reducen lo que recibe.

La SAT (Superintendencia de Administración Tributaria) no aplica un impuesto específico a la recepción de remesas familiares en Guatemala.

Si alguien envía 200 dólares desde Houston, el gobierno guatemalteco no retiene un porcentaje de ese monto al momento de la entrega.

El ISR tampoco entra en juego para las remesas en Guatemala cuando son envíos familiares. La Ley de Actualización Tributaria (Decreto 10-2012) grava rentas de fuente guatemalteca: actividades lucrativas, rentas del trabajo y rentas de capital.

Una remesa que un familiar envía desde el exterior no encaja en ninguna de esas categorías, así que no genera impuestos para quien la recibe.

¿Y el impuesto a las remesas de Estados Unidos?

Parte de la confusión viene del otro lado de la frontera. Desde el 1 de enero de 2026, Estados Unidos aplica un impuesto federal del 1% a las remesas enviadas con efectivo, giro postal o cheque de caja, según el IRS.

Ese impuesto lo paga el remitente en Estados Unidos, no el receptor en Guatemala. Los envíos fondeados desde cuentas bancarias o con tarjeta de débito quedan fuera de ese gravamen.

En la práctica, las remesas digitales evitan ese 1%, y del lado guatemalteco recibirlas sigue sin generar impuestos.

Lo que parece impuesto pero es negocio

Si no hay impuesto, entonces por qué el receptor siente que le llega menos de lo que le enviaron. Esa percepción tiene una explicación que no pasa por la autoridad fiscal.

Cuando un proveedor de remesas cobra una tarifa de envío por transacción, ese cargo lo paga el remitente en Estados Unidos. Pero existe un segundo costo que casi nadie ve y que afecta directamente al receptor.

Se trata del margen en el tipo de cambio en remesas a Guatemala, la diferencia entre la cotización oficial del quetzal frente al dólar y la cotización que el proveedor aplica internamente para convertir el monto.

Si la tasa de referencia del Banco de Guatemala marca 7.60 quetzales por dólar y el proveedor convierte a 7.40, esa diferencia puede representar un descuento en remesas Guatemala de entre el 2% y el 3% del monto total.

Sobre un envío de 300 dólares, eso significa recibir entre 45 y 70 quetzales menos, sin que aparezca un solo renglón que diga «cobro» o «comisión».

Ese margen cambiario funciona como ingreso para el proveedor, y es una práctica comercial, no un cobro estatal.

Pero al receptor le llega como si alguien le hubiera descontado algo, lo que alimenta la idea de que se cobra impuesto a remesas Guatemala de alguna forma encubierta. No hay tal cobro gubernamental.

Lo que hay es un modelo de negocio donde la ganancia se incorpora dentro del tipo de cambio.

¿Cómo verificar el costo real de una remesa?

La pregunta de cuánto cobran por enviar remesas a Guatemala tiene dos partes que conviene separar para comparar bien. La primera es la tarifa visible que paga el remitente al momento de enviar.

La segunda es la cotización del tipo de cambio que aplica el proveedor para convertir dólares a quetzales.

Pasos para comparar proveedores antes de cada envío

  • El remitente consulta la tasa de referencia del Banco de Guatemala, publicada cada día hábil en su sitio oficial, y la usa como punto de comparación antes de enviar.
  • Con esa cifra en mano, revisa la cotización que ofrece cada proveedor dentro de su app o plataforma para identificar la diferencia real.
  • Si la tasa de referencia es 7.60 y el proveedor ofrece 7.35, la diferencia de 0.25 por dólar ya es un costo que suma, especialmente en envíos recurrentes.

Entender cómo funciona el tipo de cambio en remesas Guatemala permite tomar decisiones que, acumuladas en un año de envíos mensuales, pueden representar el equivalente a una o dos remesas adicionales.

Un envío mensual de 400 dólares con un margen cambiario del 2.5% implica perder alrededor de 10 dólares cada vez. En doce meses son 120 dólares, y con una tarifa de envío fija por transacción el costo anual supera los 200 dólares.

Cuánto puede costar un margen cambiario alto en un año

Concepto

Costo por envío

Costo anual (12 envíos)

Margen cambiario del 2.5% sobre $400

~$10

~$120

Tarifa de envío fija

$8

$96

Costo total combinado

~$18

más de $200

Proveedores con tarifas fijas y márgenes cambiarios bajos cambian esa ecuación por completo.

Zigi, respaldada por Banco Industrial, permite recibir remesas vía SukuPay con una tarifa de $0.99 que paga el remitente en Estados Unidos y sin cargo al receptor, con el dinero disponible en menos de 20 segundos.

También funciona con Intermex a través de Amigo Paisano: el receptor solo necesita su número de teléfono para cobrar. Eso hace que transferir dinero en Guatemala sin el número de cuenta bancaria sea una opción real para muchas familias.

Tres pasos que protegen cada envío

Evitar sorpresas en el monto recibido requiere una rutina simple. Antes del envío, el remitente consulta la tasa del día en el Banco de Guatemala y la compara con la cotización del proveedor que piensa usar.

Como referencia práctica, si la diferencia supera los 15 centavos por dólar, vale la pena revisar al menos una alternativa.

Después del envío, el receptor verifica en su cuenta o recibo que el monto en quetzales corresponda al cálculo esperado según la tasa acordada, porque cualquier discrepancia se puede reclamar con el comprobante en mano.

La rutina recomendada para cada remesa

  • Consultar la tasa de referencia del Banco de Guatemala el mismo día del envío y anotarla para comparar.
  • Revisar la cotización del proveedor y descartar cualquier opción donde la diferencia supere los 15 centavos por dólar.
  • Verificar después del envío que el monto recibido en quetzales coincida con el cálculo esperado según la tasa acordada.
  • Guardar el comprobante de envío para poder reclamar cualquier discrepancia cuanto antes.

Ningún descuento en remesas Guatemala proviene de un impuesto estatal. Todo lo que reduce el monto final es una decisión comercial del proveedor, y como tal, el receptor tiene el poder de elegir otro.

Quienes quieran saber cómo enviar dinero a otra persona en Guatemala desde el celular pueden encontrar opciones con costos más bajos que los canales tradicionales.

La diferencia entre un proveedor con costos altos y uno eficiente puede significar que la familia reciba el equivalente a un mes extra de remesas cada año, sin necesidad de enviar más dinero, solo enviarlo mejor.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre impuesto a las remesas en Guatemala

¿La SAT puede gravar mis remesas en el futuro si la ley cambia?

En Guatemala, crear o modificar un impuesto solo puede hacerse mediante una ley aprobada por el Congreso de la República. La SAT administra y cobra los impuestos existentes, pero no puede crear uno nuevo por su cuenta.

Si algún día se propusiera gravar las remesas, el cambio tendría que pasar por el proceso legislativo completo y publicarse oficialmente antes de aplicarse, así que no ocurriría de un día para otro.

¿Cómo sé si el proveedor me está aplicando un margen cambiario alto?

Basta comparar la tasa de referencia publicada por el Banco de Guatemala con la cotización que el proveedor muestra en su app o plataforma antes de confirmar el envío.

Una diferencia mayor a 15 centavos por dólar ya es una señal de que conviene buscar otra opción. Repetir esa comparación en cada envío toma un minuto y protege el monto que recibe la familia.

¿Las tarifas de envío las paga el remitente o el receptor?

En la mayoría de los casos, la tarifa de envío la paga el remitente en Estados Unidos al iniciar la transferencia. El impuesto estadounidense del 1% a los envíos en efectivo también corre por cuenta del remitente.

El margen cambiario, en cambio, sí afecta directamente al receptor, ya que reduce el monto en quetzales que finalmente recibe.

¿Qué diferencia hay entre una tarifa fija y un margen cambiario?

Una tarifa fija es un cobro visible que aparece en el recibo de envío, mientras que el margen cambiario es una diferencia entre la tasa oficial y la tasa interna del proveedor que no siempre queda explícita.

Los dos reducen el monto que llega, pero el margen cambiario es más difícil de detectar sin comparar tasas antes de confirmar la operación.

¿Cuánto tiempo tarda en llegar una remesa enviada por plataformas digitales?

Depende del proveedor, pero plataformas digitales como Zigi a través de SukuPay pueden acreditar el dinero en menos de 20 segundos, con una tarifa de $0.99 que paga el remitente.

Los canales tradicionales, como agencias físicas, pueden tardar desde horas hasta un día hábil completo, además de requerir que el receptor se acerque a cobrar.


Señales de alerta de un intento de fraude con remesas en Guatemala, en la pantalla del celular.

Fraudes con remesas en Guatemala: cómo identificarlos y protegerte

Las remesas sostienen la economía de buena parte de los hogares guatemaltecos, y ese volumen de dinero atrae a redes de estafadores cada vez más organizadas.

Los fraudes con remesas funcionan porque replican con precisión el lenguaje y los procesos de instituciones reales. Por eso conviene conocer los tres mecanismos que se repiten.

¿Cómo operan los fraudes con remesas?

La llamada falsa del banco o la remesadora

Alguien se identifica como empleado del banco o de la empresa remesadora y menciona el nombre completo de la persona, dato que suele salir de bases filtradas o de redes sociales.

Después cita un monto aproximado de remesa y genera urgencia, con frases del tipo «si no confirmamos sus datos en cinco minutos, el envío será devuelto al remitente».

Lo que piden siempre termina siendo lo mismo: número de DPI, contraseña, PIN o el código de verificación que llega por SMS. Ninguna institución financiera regulada solicita esos datos por teléfono.

El mensaje de phishing

Llega por SMS o WhatsApp con un enlace que imita la página de un banco o de una remesadora. El detalle que los delata es el dominio.

La dirección legítima de una entidad financiera guatemalteca usa su nombre oficial, mientras que las falsas agregan guiones, palabras de más o terminaciones poco habituales.

Conviene escribir la dirección a mano en el navegador en vez de tocar el enlace.

El mensaje típico dice algo como «su remesa requiere verificación, ingrese aquí para liberar el depósito» y redirige a un formulario donde la víctima entrega sus credenciales sin darse cuenta.

La agencia que opera sin autorización

Son locales que ofrecen cobro de remesas con «comisiones más bajas» o «sin requisitos» sin estar autorizados por la Superintendencia de Bancos.

Suelen instalarse cerca de mercados o terminales de buses e imprimir recibos con logos copiados. El riesgo no es solo el cobro de una vez: también aparecen documentos que autorizan redirigir envíos futuros a otra cuenta.

Señales que distinguen un fraude de una gestión real

Si alguien pide contraseñas, PIN o códigos de verificación por teléfono, SMS o WhatsApp, la conversación termina ahí. Un banco o una remesadora no pide esa información por esos canales.

Las frases como «tiene cinco minutos» o «su dinero será devuelto» buscan que actúes sin pensar. Los procesos bancarios reales tienen ventanas de tiempo amplias, así que la urgencia extrema es en sí misma una señal.

Cualquier trámite legítimo se hace dentro de la app oficial, en una agencia autorizada o llamando al número que figura en el sitio verificado de la institución.

También conviene entender cómo funciona el tipo de cambio en remesas a Guatemala, porque permite detectar cuando el monto que cita un supuesto agente no cierra.

La Superintendencia de Bancos publica el listado de entidades autorizadas para operar en Guatemala, y se puede consultar antes de confiarle dinero a un intermediario.

Si una agencia de cobro de remesas no aparece en ese listado, no hay a quién reclamarle si algo sale mal.

Los préstamos falsos por WhatsApp

Otro esquema frecuente ofrece créditos instantáneos «sin requisitos» y pide un depósito previo como «garantía» o «seguro de desembolso».

Esos mensajes circulan con logotipos de bancos guatemaltecos y números que cambian todo el tiempo. Ninguna institución regulada cobra un depósito antes de otorgar un crédito.

Si te piden dinero por adelantado para «liberar» un préstamo, es una estafa.

Cómo proteger una cuenta bancaria digital

Acciones concretas para reducir la exposición

  • Activá la verificación en dos pasos en la app bancaria, que agrega una capa que no se puede eludir solo con el número de DPI.
  • Desactivá la vista previa de mensajes en la pantalla de bloqueo, así nadie puede leer un código de verificación sin desbloquear el celular.
  • Revisá cada tanto los dispositivos vinculados a tu cuenta y eliminá los que no reconozcas, para cerrar accesos olvidados.
  • No compartas capturas de transacciones ni de saldos en redes sociales, porque esos datos son los que hacen creíble una llamada falsa.

Hay un factor estructural que suele pasarse por alto. Gran parte de los fraudes con remesas explota el momento en que el dinero pasa por un intermediario físico, sea una agencia, un local de cobro o alguien que «ayuda» con el trámite.

Cada eslabón humano fuera del canal digital oficial es una oportunidad para desviar fondos o capturar datos.

Zigi, la app respaldada por Banco Industrial, permite cobrar la remesa en tu cuenta digital ingresando el código desde el celular, sin ir a un punto físico ni entregar documentos a terceros.

Cerrar el proceso dentro de la app saca del medio el vector de la agencia falsa y reduce la exposición a quienes se hacen pasar por gestores de cobro.

Desde la misma plataforma también podés enviarle dinero a otra persona en Guatemala desde el celular, sin depender de intermediarios.

¿Qué hacer si sospechás un fraude?

Pasos inmediatos

  1. Cambiá todas las contraseñas de la app bancaria desde un dispositivo seguro.
  2. Llamá al número oficial del banco para reportar la situación y pedir el bloqueo temporal de la cuenta.
  3. Guardá capturas de los mensajes o el registro de las llamadas recibidas, porque son la evidencia del caso.
  4. Presentá la denuncia ante el Ministerio Público, y ante la Superintendencia de Bancos si hubo una entidad involucrada.

Reportar rápido no garantiza recuperar el dinero, pero es lo único que abre esa posibilidad, además de frenar movimientos posteriores sobre la misma cuenta.

Para quien gestiona pagos seguido, conocer cómo enviar un link de pago y cobrar desde el celular también ayuda a mantener todo dentro de canales verificables.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre fraudes con remesas en Guatemala

Ya di mis datos por teléfono a alguien que decía ser del banco. ¿Qué hago?

Cambiá de inmediato todas las contraseñas de tu app bancaria desde un dispositivo seguro y llamá al número oficial del banco para pedir el bloqueo temporal de la cuenta.

Cuanto antes lo reportes, más margen hay para frenar movimientos que todavía no se hayan procesado. Guardá la evidencia de la llamada para la denuncia.

¿Cómo verifico si una agencia de cobro de remesas está autorizada?

La Superintendencia de Bancos publica el listado de entidades autorizadas en su sitio oficial, y es la única fuente que conviene usar para confirmarlo.

Si la agencia no aparece en ese listado, evitá hacer cualquier trámite ahí. Un recibo con logo impreso no prueba nada sobre la autorización del local.

¿Un enlace que llegó por WhatsApp con el logo de mi banco es siempre una estafa?

No necesariamente, pero es una señal de alerta que exige verificar antes de tocar el enlace.

Revisá el dominio completo de la dirección. Lo más seguro es no usar el enlace y entrar escribiendo a mano la dirección oficial en el navegador, o directamente desde la app.

¿Los préstamos falsos por WhatsApp afectan también a quienes reciben remesas?

Sí, porque los estafadores combinan esquemas y suelen apuntar a quienes ya reciben remesas con regularidad, usando ese dato para volver creíble la oferta.

La señal más clara sigue siendo la misma: el pedido de un depósito previo para «liberar» el crédito, algo que ninguna institución regulada hace.

¿Cobrar la remesa desde una app es más seguro que ir a una agencia?

Cobrarla desde una app oficial reduce los puntos de exposición, porque no hay que entregar documentos a terceros ni depender de un local cuya autorización es difícil de verificar en el momento.

Cada intermediario físico fuera del canal digital es un punto más donde los datos o el dinero pueden desviarse.

Notificación en el celular que confirma la acreditación de una remesa en la cuenta Zigi.

¿Cómo saber si ya llegó tu remesa en Guatemala?

Muchas familias guatemaltecas pasan por el mismo proceso después de que un familiar envía dinero desde Estados Unidos.

Llaman a la agencia para preguntar si llegó, esperan en línea, reciben un «todavía no aparece en el sistema» y vuelven a llamar más tarde.

Cuando por fin confirman que el dinero está disponible, todavía tienen que trasladarse a recogerlo, muchas veces perdiendo horas de trabajo.

Saber si llegó mi remesa en Guatemala solía depender de ese ciclo de llamadas y desplazamientos, que consume tiempo y genera una ansiedad innecesaria.

¿Por qué el problema nunca fue la velocidad?

El envío en sí suele resolverse rápido. Lo que fallaba era la capa de información entre el envío y quien lo recibe.

Sin una notificación en tiempo real, la persona que espera el dinero queda en un limbo donde la única salida es verificar a mano, marcando un número o presentándose en ventanilla con el DPI.

Ese vacío informativo produce viajes a agencias donde a veces el dinero todavía no fue acreditado, con el costo del pasaje y el tiempo perdido que eso implica.

Cómo saber si llegó tu remesa desde la app

La diferencia más concreta entre el proceso tradicional y el digital está en la velocidad de la información.

Cuando alguien envía una remesa por SukuPay hacia una cuenta Zigi, la notificación de acreditación llega al celular en menos de 20 segundos.

O sea que antes de que quien envió desde Estados Unidos guarde el teléfono, quien recibe en Guatemala ya sabe que el dinero está disponible.

¿Cómo funciona el flujo dentro de la app?

  • Quien envía usa SukuPay desde Estados Unidos, con una tarifa fija por transacción.
  • El dinero viaja sobre rieles digitales que procesan la conversión y la acreditación de forma automática, sin que ninguna de las dos partes toque tecnología compleja.
  • Del lado guatemalteco, la app muestra una notificación con el monto acreditado y una marca de tiempo exacta, así que se puede rastrear la remesa sin hacer una sola llamada.
  • La alianza con Intermex y su app Amigo Paisano amplía las opciones de envío, y permite que el dinero llegue a la cuenta Zigi con solo el número de teléfono del receptor.

Para consultar el historial completo alcanza con abrir la app y revisar los movimientos de la cuenta monetaria.

Cada remesa recibida aparece con fecha, hora, monto en quetzales y origen de la transacción, datos que sirven de comprobante si alguien necesita verificar el depósito.

Esa misma pantalla es la que resuelve las discrepancias entre lo que el familiar dice haber enviado y lo que efectivamente llegó.

Si querés entender cuánto llega después de la conversión, conviene revisar cómo funciona el tipo de cambio en remesas a Guatemala antes de cada envío.

Recibir remesas sin salir de casa

Confirmar que el dinero llegó resuelve la mitad del problema. La otra mitad es cobrarlo sin ir a una agencia, hacer fila y presentar documentación.

Con una cuenta digital, el dinero acreditado queda disponible desde el celular: pagar en comercios con QR, transferir a otra cuenta o retirar en un cajero Bi.

La diferencia práctica es el horario. El dinero está disponible cuando lo necesitás, no cuando la agencia abre, y no depende de tener un punto de cobro cerca.

Para quien trabaja en jornada completa, eso cambia el cálculo: confirmar la llegada pasa a ser mirar una notificación, en lugar de coordinar un viaje.

La cuenta Zigi se abre en menos de 3 minutos desde el celular con solo el DPI, sin costo de apertura, manejo ni saldo mínimo.

Eso saca del camino la barrera de entrada que históricamente alejó a muchos receptores de remesas del sistema financiero formal.

Una vez activa la cuenta, cada envío futuro se acredita automáticamente y queda registrado en el historial con todos los datos de trazabilidad.

Podés ver el resto de las funciones en la guía sobre cómo enviarle dinero a otra persona en Guatemala desde el celular.

Dudas frecuentes del proceso digital

Quien pasa del cobro en ventanilla al cobro digital suele traer dos dudas concretas, y las dos tienen respuesta operativa.

¿Qué pasa si la remesa no aparece en la app?

Lo primero es verificar que el código de remesa coincida exactamente con el que compartió el familiar que envió el dinero.

Dentro de la app hay que tocar «Remesas» en la pantalla principal, ingresar el código y confirmar que los datos personales coincidan con la información de la transferencia.

Si el monto no se refleja, el soporte atiende de 8:00 a 23:00 por WhatsApp al +502 2215 6002 y por correo a zigidudas@zigi.app, donde pueden rastrear el estado de la transacción.

¿Puedo usar el dinero de inmediato o hay período de espera?

Una vez acreditada la remesa, el saldo queda disponible al instante para cualquier operación.

Eso incluye pagos con QR en comercios afiliados, transferencias a contactos por número de teléfono, envíos a cuentas de otros bancos y retiros en cajeros Bi.

Si además tenés la tarjeta de débito Mastercard de Zigi, podés usar ese dinero para comprar en cualquier punto que acepte Mastercard, en Guatemala o en línea.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre la llegada de una remesa

¿Cuánto tarda en llegar una remesa a una cuenta Zigi?

Cuando el envío se hace por SukuPay, la acreditación ocurre en menos de 20 segundos y llega una notificación al celular en el momento.

Los tiempos pueden variar según la plataforma de envío que se use desde Estados Unidos, así que conviene confirmar con quien manda el dinero por dónde lo está enviando.

¿Necesito ir a una agencia para cobrar si tengo cuenta Zigi?

No hace falta ir a ningún punto físico, porque el dinero queda en la cuenta digital desde el momento en que se acredita.

Podés usarlo con QR, transferirlo o retirarlo en un cajero Bi cuando lo necesités, sin depender del horario de una ventanilla.

¿Es seguro recibir remesas en una cuenta Zigi?

La cuenta está respaldada por Banco Industrial, una institución financiera regulada en Guatemala.

Cada transacción queda registrada con fecha, hora y monto, así que cualquier movimiento se puede verificar desde el historial de la app.

¿Qué necesito para abrir la cuenta y empezar a recibir remesas?

Solo el DPI, y el proceso lleva menos de 3 minutos desde el celular, sin costo de apertura, manejo ni saldo mínimo.

Una vez activa, la cuenta ya queda lista para recibir remesas de forma automática, sin ningún trámite extra por cada envío.

El código de remesa no funciona en la app. ¿Qué hago?

Verificá que el código coincida exactamente con el que compartió quien hizo el envío, incluyendo mayúsculas y números.

Si el problema sigue, escribile al soporte por WhatsApp al +502 2215 6002 o a zigidudas@zigi.app, de 8:00 a 23:00.

¡Estamos para ayudarte!

Contáctanos por nuestras redes oficiales o escribiéndonos al WhatsApp 2215-6002

¡Estamos para Ayudarte!

Contactános por nuestras redes oficiales o escribiéndonos a WhatsApp 2215-6002