Blog

Cómo llevar el control de gastos compartidos en un viaje con amigos

Cómo llevar el control de gastos compartidos en un viaje con amigos

Los gastos compartidos en un viaje suelen terminar en discusiones o en alguien perdiendo dinero. Esta guía explica cómo usar Zigi, respaldada por Banco Industrial, para registrar, dividir y liquidar gastos grupales de forma digital, sin efectivo y sin malentendidos.

Por qué los gastos de un viaje grupal se pierden tan rápido

Imaginá un sábado en Antigua con tres amigos. Uno paga el desayuno en la Calle del Arco, otro cubre el taxi colectivo al mirador del Cerro de la Cruz, vos ponés la entrada al museo y alguien más invita las cervezas en la tarde.

Son apenas cuatro gastos, pero ya hay cuatro personas distintas adelantando montos diferentes.

Multiplicá eso por una excursión al Lago de Atitlán al día siguiente, compras en el mercado de Chichicastenango y las tres noches de hospedaje, y el resultado es un lío que nadie quiere resolver al final.

Entender cómo llevar el control de gastos compartidos en un viaje cambia completamente la experiencia, porque el problema nunca fue la plata que se gastó, sino la que nadie registró a tiempo.

Los gastos compartidos en un viaje a Guatemala crecen rápido por una razón concreta: muchos pagos son en efectivo, los montos son variados y el ritmo del viaje hace que todo el mundo diga «después lo anotamos».

Ese «después» se acumula hasta convertirse en una conversación incómoda donde cada quien recuerda cifras distintas.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo registrar cada gasto en el momento justo

El sistema que funciona tiene una sola regla de base: cada vez que alguien paga algo, se anota antes de dar el siguiente paso.

No importa si lo hacés en las notas del teléfono, en un grupo de WhatsApp dedicado exclusivamente a eso o en una hoja de cálculo compartida. Lo que importa es que el registro incluya tres datos: quién pagó, cuánto y si fue para todos o solo para algunos.

Qué incluir en cada registro de gasto

  • Quién pagó y el monto exacto en quetzales
  • Si el gasto fue compartido por todos o solo por algunos integrantes del grupo
  • El concepto del gasto para poder identificarlo días después sin ambigüedades

Un día real en Guatemala puede verse así: el desayuno en Antigua lo pagó Andrea para cuatro personas, la lancha en Panajachel la pagó Luis para todos, el almuerzo en San Juan La Laguna lo pagaste vos también para el grupo, y las artesanías en el mercado cada quien las pagó por su cuenta.

Los primeros tres gastos son compartidos y van al registro, las artesanías no porque fueron individuales. Esa distinción es fundamental para que al final las cuentas cuadren.

Si el grupo viaja varios días, conviene que una sola persona centralice el registro, aunque todos pueden aportar la información en tiempo real al chat.

Lo que destruye cualquier sistema de control es confiar en la memoria: nadie recuerda si el tuktuk costó Q20 o Q30 cuando ya pasaron dos días, cuatro comidas y una noche en Panajachel.

Transferencias y manejo de dos monedas

Dividir gastos de viaje entre amigos se vuelve mucho más limpio cuando las deudas se van saldando durante el viaje, en lugar de acumularlas todas para el final.

Zigi permite hacer esas transferencias por número de teléfono sin pedir número de cuenta, y como la cuenta es gratuita y está respaldada por Banco Industrial, cualquier integrante del grupo puede abrir la suya en minutos con solo el DPI.

Eso resuelve el problema más común de los viajes grupales en Guatemala: que alguien siempre termina cargando con todo el efectivo porque «es el único que tiene cambio».

Hay un escenario que aparece seguido en zonas turísticas como Antigua o Atitlán: algunos servicios cobran en dólares. Un tour en lancha puede costar USD 25 por persona, mientras que el almuerzo se paga en quetzales.

Para que el registro no se vuelva un caos de monedas mezcladas, lo más práctico es convertir todo a quetzales usando el tipo de cambio del día y redondear a la decena más cercana.

Si el dólar está a Q7.70, USD 25 equivalen a Q192.50, que podés redondear a Q190 o Q195 sin que nadie pierda ni gane una cantidad relevante.

Cuándo usar efectivo y cuándo transferir

Situación

Método recomendado

Restaurantes y tiendas con QR

Pago con QR desde la app

Dividir un gasto que ya pagó alguien

Transferencia por número de teléfono

Tuktuks, propinas, puestos callejeros

Efectivo

Servicios cotizados en dólares

Convertir a quetzales y transferir

Reducir la cantidad de efectivo que cargás elimina casi por completo el riesgo de andar con fajos de billetes en el mercado de Chichicastenango o en los muelles de Panajachel.

El balance final que cierra todas las cuentas

Si fuiste registrando todo durante el viaje y saldando parcialmente, el cierre es rápido. Tomá el registro completo, sumá lo que cada persona pagó en total y restá lo que ya le transfirieron.

Ejemplo de balance para un viaje de tres días

Persona

Total pagado

Parte proporcional (Q800)

Saldo

Andrea

Q1,200

Q800

+Q400 (le deben)

Luis

Q900

Q800

+Q100 (le deben)

Vos

Q750

Q800

-Q50 (debés)

Carla

Q350

Q800

-Q450 (debés)

En este ejemplo, el gasto total del grupo fue Q3,200, lo que da Q800 por persona. Andrea adelantó Q400 de más, así que el grupo le debe esa diferencia. Luis adelantó Q100 extra. Vos debés Q50 y Carla debe Q450.

Cerrar el balance el último día, antes de separarse, convierte un tema potencialmente incómodo en cinco minutos de transferencias cruzadas que dejan todo en cero.

El peor momento para resolver cuentas es cuando ya todos están de vuelta en sus casas, cansados y con la sensación de que «más o menos estamos a mano».

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo llevar el control de gastos compartidos en un viaje con amigos

¿Qué pasa si alguien del grupo no tiene cuenta digital y solo maneja efectivo?

Esa persona puede seguir pagando en efectivo y recibiendo el reembolso de sus partes de la misma manera.

¿Con qué frecuencia conviene hacer transferencias parciales durante el viaje?

Al final de cada día es un buen ritmo porque los montos todavía son frescos y el historial del chat o del registro está reciente.

¿Cómo se maneja un gasto que solo pagó una parte del grupo, como una actividad opcional?

Ese gasto solo se divide entre quienes participaron en la actividad y no entra en el total general del grupo.

¿Es necesario guardar los comprobantes de cada pago?

No es obligatorio, pero tener la captura de pantalla de cada transferencia resuelve cualquier discrepancia en segundos.

¿Qué hacer si al final el balance no cierra y alguien disputa un monto?

Volvé al registro cronológico y revisá cada entrada junto con los comprobantes de transferencia.
Cómo ahorrar en grupo con amigos o familia usando una cuenta digital

Cómo ahorrar en grupo con amigos o familia usando una cuenta digital

Ahorrar en grupo puede parecer sencillo hasta que alguien no paga o el dinero se mezcla con otros gastos.

Esta guía explica cómo una cuenta digital en Zigi, respaldada por Banco Industrial, te permite organizar ahorros grupales con total transparencia, sin manejar efectivo y sin depender de quién tenga «la cajita».

Por qué las tandas fallan con efectivo

Cinco personas ponen Q200 cada semana, y cada semana una se lleva los Q1,000. La lógica es perfecta.

El problema aparece cuando alguien dice «ya te pagué» y nadie puede comprobarlo, cuando los billetes se mezclan con los gastos del día, o cuando la persona que administra la tanda pierde la cuenta en una libreta arrugada.

Entender cómo ahorrar en grupo con amigos o familia usando una cuenta digital cambia esa dinámica porque convierte cada aporte en un registro con fecha, monto y nombre, algo que una bolsa de efectivo jamás puede ofrecer.

La tanda (o cundina, como también se le conoce en Guatemala) lleva décadas funcionando como mecanismo de ahorro colectivo. Un grupo se compromete a aportar un monto fijo en fechas fijas, y por turnos cada integrante recibe el total acumulado.

Sirve para reunir capital para el stock de un negocio, financiar una rifa comunitaria, complementar ingresos en meses difíciles o juntar para un gasto grande que sería imposible de cubrir en una sola quincena.

El modelo resuelve un problema real, pero el uso del efectivo le agrega tres riesgos concretos que terminan por romper la confianza del grupo.

Los tres riesgos del efectivo en una tanda

  • No hay prueba de pago cuando alguien asegura haber entregado su aporte, porque un billete no deja rastro.
  • La persona que guarda el dinero carga con una responsabilidad que puede generar sospechas, aunque actúe con honestidad absoluta.
  • Si alguien se atrasa o abandona el grupo, no existe ningún registro que respalde el reclamo de los demás integrantes.

Organizá tu próxima tanda sin manejar efectivo.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo armar una tanda o cundina digital

El salto de efectivo a digital se sostiene en una idea concreta: cada integrante transfiere su aporte desde su cuenta al número de teléfono de quien administra la tanda, o directamente al del beneficiario del turno.

Eso significa que no hace falta conocer números de cuenta largos ni que todos usen el mismo banco. Para ver cómo funciona el ahorro en grupo en Guatemala con distintos tamaños de grupo, pensá en estos escenarios.

Integrantes

Aporte y frecuencia

Pozo por turno

Duración del ciclo

4 personas

Q150 semanal

Q600

1 mes (cada integrante recibe en ese periodo)

8 personas

Q250 quincenal

Q2,000

4 meses (útil para inventario o gastos fuertes)

12 personas

Q100 semanal

Q1,200

3 meses

El mecanismo escala sin importar cuántos participen, porque la transferencia digital funciona igual para 4 que para 20 personas.

La coordinación por WhatsApp es clave. Un mensaje tipo que podés usar como plantilla antes de cada fecha de aporte sería algo así: «Recordatorio de tanda: esta semana toca aportar Q200 antes del viernes a las 6pm.

Transferí al número 5555-1234 (nombre del administrador). Mandá captura de comprobante a este chat.» Y cuando alguien recibe su turno, el administrador puede enviar: «Turno de (nombre). Ya se le transfirieron los Q1,000.

Reglas que acordar antes de empezar

La tanda más organizada del mundo falla si el grupo no define reglas antes de empezar.

  1. La fecha y hora límite de cada aporte, porque «esta semana» significa algo distinto para cada persona.
  2. El orden de turnos, que puede definirse por sorteo, por necesidad o por acuerdo, pero tiene que quedar claro desde el día uno.
  3. Las consecuencias si alguien no aporta a tiempo, donde cada grupo decide lo suyo: desde una multa simbólica de Q25 hasta la pérdida del turno hasta que se ponga al día.
  4. La figura del suplente, alguien que pueda entrar si un integrante abandona a mitad del ciclo.
  5. Quién administra y cómo rinde cuentas, algo que la tanda digital resuelve casi sola porque los comprobantes de transferencia quedan registrados en cada cuenta.

Ese último punto es el que más conflictos evita. Cuando todo se maneja en efectivo, la palabra del administrador es la única prueba.

Cuando cada aporte es una transferencia, el historial de movimientos funciona como un libro contable automático que cualquier integrante puede revisar en su propia app.

Cómo Zigi registra cada aporte del grupo

Para que una tanda o cundina digital en Guatemala funcione sin fricciones, todos los participantes necesitan una cuenta que sea gratuita, que permita transferir por número de teléfono y que no exija saldo mínimo, porque hay semanas donde el saldo queda en cero después de entregar el aporte. Zigi Guatemala cumple esas tres condiciones.

El flujo para registrar un aporte dentro de la app es directo: ingresás a la opción de transferencia, escribís el número de teléfono de la persona que recibe, colocás el monto, confirmás y descargás o compartís el comprobante.

Ese comprobante tiene fecha, hora, monto y destinatario, que es exactamente lo que necesitás para mantener la trazabilidad del grupo.

No necesitás que los demás integrantes tengan cuenta en el mismo banco. Con que todos tengan su cuenta Zigi, las transferencias entre integrantes son inmediatas y sin comisión por apertura, manejo ni movimiento.

Para grupos donde algún integrante usa otro banco, las transferencias a otros bancos también son gratuitas desde Zigi.

Si estás pensando en organizar una rifa o colecta grupal, la misma lógica de cobro por número de teléfono aplica para recibir los pagos de cada participante. Recibí y enviá los aportes desde la app de Zigi.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo ahorrar en grupo con amigos o familia usando una cuenta digital

¿Qué pasa si un integrante de la tanda no tiene cuenta en Zigi ni en otro banco digital?

Esa persona puede abrir su cuenta Zigi en menos de 3 minutos usando solo su DPI desde el celular, sin necesidad de ir a ninguna agencia.

¿Es seguro que una sola persona administre el dinero de toda la tanda?

El riesgo se reduce de forma significativa cuando todos los movimientos son transferencias digitales, porque cada aporte genera un comprobante con fecha, monto y destinatario que cualquier integrante puede verificar.

¿Cuántas personas pueden participar en una tanda digital?

No hay un límite técnico impuesto por la cuenta digital: el mecanismo funciona igual para 4 que para 20 participantes.

¿Qué ocurre si alguien ya recibió su turno y luego deja de aportar?

Por eso es importante definir las reglas antes de que arranque el ciclo, incluyendo consecuencias claras para quien no aporte después de haber cobrado.

¿Se puede usar esta misma lógica para rifas o colectas que no son tandas?

Sí. El cobro por número de teléfono funciona igual para cualquier tipo de colecta grupal, desde una rifa hasta un fondo de emergencia comunitario.

Cómo cobrar una rifa o colecta grupal sin manejar efectivo

Cómo cobrar una rifa o colecta grupal sin manejar efectivo

Cobrar una rifa o colecta grupal en efectivo significa perseguir a cada participante, contar billetes y asumir la responsabilidad de no perder nada.

Con Zigi, respaldada por Banco Industrial, podés recibir cada aporte digitalmente, con registro automático y sin tener que manejar un solo quetzal en efectivo.

Organizás una rifa de Q50 por número, mandás el mensaje al grupo de WhatsApp y empieza el caos.

Alguien te paga en billetes de Q10 sueltos, otro te dice «mañana te doy», una compañera te transfiere pero no te avisa, y al final del día tenés un sobre con billetes mezclados, tres transferencias sin identificar y cero certeza de quién pagó y quién no.

Saber cómo cobrar una rifa o colecta grupal sin manejar efectivo cambia ese panorama por completo, porque convierte cada aporte en un registro automático con nombre, monto y hora exacta.

El problema nunca fue la voluntad de la gente para aportar. El método de cobro siempre fue el verdadero obstáculo.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Por qué el efectivo arruina cualquier colecta grupal

Cuando manejás efectivo de varias personas, asumís tres trabajos que nadie te pidió. Primero sos cajero, porque recibís billetes en distintos momentos del día y tenés que guardarlos sin mezclarlos con tu propio dinero.

Después sos contador, porque necesitás llevar una lista actualizada de quién ya pagó, quién pagó parcial y quién falta. Y al final sos cobrador, porque tenés que perseguir a los que se atrasan, muchas veces con la incomodidad de insistirle a un amigo o compañero de trabajo.

Esa triple carga es la razón por la que tantas rifas y colectas terminan con números sin vender, montos que no cuadran o, peor, con la persona organizadora poniendo de su bolsa para cubrir la diferencia.

La colecta grupal digital en Guatemala ya dejó de ser una rareza, y cualquier persona con una cuenta digital y un celular puede armar un flujo de cobro que elimine esos tres problemas de golpe.

Dos formas de armar tu cobro digital

El mecanismo central es el link de pago, una dirección única donde cualquier persona puede enviarte dinero desde su celular.

Con Zigi podés generar ese link desde la app y compartirlo directamente en el chat donde organizás la rifa o la vaquita. Hay dos enfoques según el nivel de control que necesités.

Enfoque 1: link único con referencia por aporte

Generás un solo link y le pedís a cada participante que incluya su nombre o número de rifa en la descripción de la transferencia.

Este enfoque funciona bien cuando los montos son iguales para todos, como una colecta de oficina donde cada quien pone Q25 para el regalo de un compañero. El mensaje para WhatsApp puede verse así:

«Hola, estamos juntando Q25 por persona para el regalo de cumple de Mario. Pagá desde este link (pegás el link) y poné tu nombre en la descripción para que quede registrado.

Enfoque 2: links individuales cuando los montos varían

En una rifa donde cada número cuesta Q20 y alguien compra cinco números mientras otro compra uno, conviene enviar un mensaje personalizado con el monto exacto que le corresponde a cada persona.

«Hola, te aparté 3 números de la rifa (el 07, el 15 y el 42). Son Q60 en total. Podás pagar desde este link (pegás el link).

Si tu rifa o colecta tiene un componente presencial, como un evento de la iglesia, una kermés o una actividad del colegio, el QR es la mejor opción para cobrar en el momento sin excusas de «no traigo efectivo», algo que funciona con QR interoperable entre distintas apps.

Fijar un plazo concreto y comunicarlo en el primer mensaje evita el desgaste de estar cobrando durante semanas. Cuando ponés «fecha límite viernes 18 a las 6pm», el grupo entiende que después de esa hora la lista se cierra.

Control de pagos sin complicaciones

Cada pago que recibís queda registrado en el historial de movimientos de tu cuenta con el nombre del remitente, el monto y la fecha. Tu lista de control se construye sola.

Pensando en cobrar rifa Guatemala con veinte números a Q50 cada uno, si al revisar tu historial el jueves por la noche encontrás catorce pagos completados, sabés exactamente cuánto falta y de quién.

Ventajas del control digital frente al control en efectivo

  • Cada transferencia queda registrada con nombre del remitente, monto y fecha exacta, sin necesidad de anotar nada a mano.
  • Podés identificar de un vistazo quién ya pagó y quién no, y enviar recordatorios solo a quienes realmente faltan.
  • Cuando la colecta supera los 15 participantes, podás exportar los movimientos y compararlos contra tu lista completa sin revisar la pantalla uno por uno.
  • El envío de dinero usando solo el número de teléfono elimina la confusión de transferencias sin identificar que llegan sin aviso.

El recordatorio puede ser directo sin sonar agresivo:

«Hola, solo te aviso que aún no me aparece tu pago del número 23 de la rifa (Q50). El sorteo es mañana sábado.

Para quienes ya usan links de pago en otros contextos, como dividir gastos entre compañeros de cuarto, el flujo de reconciliación es prácticamente el mismo.

Qué hacer con lo recaudado

Una vez que cerrás la colecta y verificás que todos los montos están completos, el dinero queda disponible en tu cuenta.

Algo que muchos organizadores no consideran es que mientras el dinero de una rifa o vaquita pasa por tus manos, sos responsable de él.

Tener ese dinero en una cuenta respaldada por Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica, te da un registro verificable de cada movimiento que hiciste con esos fondos.

Generá tu link de cobro desde la app de Zigi y convertí tu próxima rifa en algo que se organiza en minutos, se cobra sin perseguir a nadie y se reconcilia con un solo vistazo al historial.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo cobrar una rifa o colecta grupal sin manejar efectivo

¿Necesito una cuenta bancaria tradicional para cobrar una rifa por link de pago?

No.

¿Qué pasa si alguien no tiene app de pagos y quiere pagar en efectivo?

Podés aceptar ese pago de forma puntual y registrarlo manualmente en tu lista, pero el resto de la colecta sigue funcionando de forma digital.

¿Es seguro juntar el dinero de toda la colecta en mi cuenta personal?

Sí, y además es más seguro que manejar efectivo, porque cada movimiento queda registrado con fecha y monto.

¿Puedo usar el mismo link de pago para varias rifas al mismo tiempo?

Técnicamente sí, pero conviene generar un link distinto por cada colecta o pedirle a los participantes que incluyan una referencia clara en la descripción del pago.

¿Qué hago si alguien transfiere un monto incorrecto?

Como el historial muestra el monto exacto recibido, podés identificar la diferencia de inmediato y escribirle a esa persona con el dato concreto.

comprar tranquilo este Black Friday

Cómo comprar tranquilo este Black Friday en Guatemala

El Black Friday en Guatemala se ha convertido en una oportunidad real de ahorro, pero también en el momento del año con más intentos de fraude y compras impulsivas que terminan en deuda.

Esta guía te explica cómo aprovechar las ofertas de forma segura usando la tarjeta de débito Mastercard de Zigi y sin comprometer tu presupuesto.

Qué revisar antes de soltar un solo quetzal en Black Friday

El año pasado, decenas de compradores guatemaltecos reportaron haber pagado por productos que nunca llegaron, en tiendas online que desaparecieron al día siguiente del Black Friday.

Antes de tu primera compra de Black Friday, hacé esta prueba rápida con cualquier tienda que te llame la atención.

Buscá el nombre de la tienda en Google junto con la palabra «estafa» o «queja» y revisá qué aparece. Si encontrás reseñas reales de otros compradores (no solo capturas bonitas en su propia página), es una buena señal.

  • Que tenga datos de contacto verificables, incluyendo teléfono con código guatemalteco, dirección física y correo con dominio propio
  • Que su dominio no sea una variación sospechosa de una marca conocida, como «amazonn-gt.com» en lugar del sitio oficial
  • Que publique políticas de devolución y envío antes de que llegués al carrito de pago, porque una tienda que esconde esas políticas probablemente también va a esconderse cuando necesités reclamar

Los descuentos del 60% o 70% existen, pero son raros. Si ves un par de tenis a Q350 que hace dos semanas costaba Q900, buscá ese mismo producto en otras tiendas o revisá su precio histórico con herramientas como Google Shopping.

Muchas tiendas inflan el precio semanas antes para que el «descuento» parezca más grande de lo que realmente es. Si la tienda vende por redes sociales, aplicá el mismo criterio con una capa extra de precaución.

Un perfil con fotos genéricas, sin historial de publicaciones anterior a octubre y sin interacciones reales de compradores anteriores merece más desconfianza que curiosidad.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo elegir bien el método de pago en Black Friday

Ya verificaste que la tienda parece legítima. Ahora viene la decisión que marca la diferencia entre poder reclamar o quedarte sin opciones: el método de pago que usás.

Pagar con tarjeta de débito o crédito con protección de compras te da una ventana para disputar el cargo si el producto nunca llega o si lo que recibís no coincide con lo que compraste.

Los enlaces de pago verificados son otra opción segura, siempre que el enlace provenga directamente de la tienda y no de un mensaje reenviado por WhatsApp sin contexto.

Antes de completar cualquier pago, revisá que la URL empiece con «https» y que el nombre del comercio coincida con el sitio donde estás comprando.

Pensalo con un ejemplo concreto: si comprás una licuadora con tu tarjeta de débito y el producto llega dañado, podés iniciar un reclamo con el emisor de tu tarjeta dentro del plazo de protección.

Si pagaste por transferencia bancaria a un número de cuenta que te pasaron por mensaje, tu único recurso es convencer al vendedor de que te devuelva el dinero voluntariamente.

Zigi, Guatemala, ofrece una tarjeta de débito para compras online gratuita que incluye protección de compras por 45 días , lo que te da ese margen para reclamar si algo sale mal con una compra en línea o en tienda física.

Qué guardar de cada compra y cómo reclamar

Saber cómo comprar tranquilo en Black Friday Guatemala también implica prepararte para cuando las cosas no salen como esperabas, porque incluso con tiendas legítimas y pagos seguros, pueden haber retrasos, productos equivocados o cobros duplicados.

Cada vez que completés una compra, guardá estos tres elementos antes de cerrar la pantalla.

  • Una captura de pantalla del producto con su precio y descripción tal como aparecía al momento de la compra, asegurándote de que la captura muestre la fecha
  • El correo o mensaje de confirmación del pedido con el número de orden
  • El comprobante de pago que genera tu tarjeta o tu app bancaria, donde aparece el monto exacto debitado y el nombre del comercio

Esos tres documentos son tu respaldo completo si necesitás abrir un reclamo. Si el producto no llega en el plazo prometido, empezá por contactar directamente a la tienda.

Usá un mensaje breve con tu número de orden, la fecha de compra, el monto pagado y lo que estás pidiendo (reenvío, reembolso o respuesta con fecha estimada).

Si la tienda no responde en un plazo razonable, que suele ser entre 5 y 10 días hábiles, activá la protección de compras de tu tarjeta. Contactá al emisor, explicá la situación y presentá los comprobantes que guardaste.

La diferencia entre resolver un problema en días o arrastrarlo durante semanas casi siempre depende de lo que hiciste en los primeros cinco minutos después de la compra.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo comprar tranquilo este Black Friday en Guatemala

¿Cómo sé si un descuento de Black Friday es real o inflado?

Buscá el producto en varias tiendas y revisá su precio histórico con herramientas como Google Shopping. Si el precio anterior no aparece en ningún otro sitio, es probable que haya sido inflado semanas antes para que el descuento parezca mayor de lo que realmente es.

¿Qué método de pago es más seguro para compras en Black Friday en Guatemala?

Una tarjeta de débito o crédito con protección de compras es la opción más segura porque permite disputar cargos ante el banco si el producto no llega o no es lo que pediste. Las transferencias bancarias directas a cuentas personales no ofrecen ese respaldo.

¿Qué hago si compré en una tienda legítima pero el producto no llegó?

Contactá a la tienda con tu número de orden, la fecha de compra y el monto pagado, pidiendo confirmación de entrega o reembolso. Si no obtenés respuesta en 5 a 10 días hábiles, activá la protección de compras de tu tarjeta presentando los comprobantes que guardaste.

¿Las tiendas que venden por redes sociales son menos confiables?

No necesariamente, pero requieren más verificación. Un perfil sin publicaciones anteriores a octubre, con fotos genéricas y sin interacciones reales de compradores anteriores es una señal de alerta que justifica precaución adicional antes de pagar.

¿Puedo comprar en tiendas internacionales como Amazon desde Guatemala de forma segura?

Sí, siempre que uses una tarjeta habilitada para compras internacionales y accedas directamente al sitio oficial. Comprar en Amazon desde Guatemala es más sencillo cuando tenés una Mastercard que acepta transacciones internacionales y conocés el proceso de importación.

Cómo funciona una tarjeta de crédito

Cómo funciona una tarjeta de crédito: fecha de corte, pago mínimo e intereses explicados con ejemplos

Una tarjeta de crédito tiene tres fechas clave que determinan cuánto pagás y cuándo: la fecha de corte, la fecha límite de pago y el ciclo de facturación.

Entender cómo interactúan esas fechas puede ahorrarte miles de quetzales en intereses. Esta guía las explica con ejemplos concretos y compara con la alternativa de la tarjeta de débito Mastercard de Zigi.

Del corte al pago: el ciclo de la tarjeta

Una compra de Q1,000 puede terminar costándote Q1,400 o más si no entendés cómo funciona una tarjeta de crédito antes de usarla .

Todo empieza con la fecha de corte, que es el día del mes en que el banco suma todas las compras, pagos y cargos del ciclo anterior .

Después del corte viene el período de gracia, que en Guatemala suele ser de 20 a 25 días según el emisor. El problema empieza cuando llega la fecha de pago y solo abonás una parte.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Qué pasa si solo pagás el mínimo

El pago mínimo de la tarjeta de crédito es la cantidad más baja que el banco acepta para que tu cuenta no entre en mora .

Tomemos como ejemplo una compra de Q1,000 con una tasa de interés anual del 48%, que equivale a un 4% mensual y está dentro del rango habitual para tarjetas reguladas por la SIB en Guatemala.

Si pagás el total de Q1,000 dentro del período de gracia, gastás exactamente Q1,000 y no pagás ni un quetzal en intereses.

Pagando solo el mínimo cada mes, el saldo baja muy lento porque la mayor parte del abono se va en intereses .

Evolución del saldo pagando solo el mínimo

Mes

Intereses generados

Pago mínimo

Saldo restante

Mes 1

Q40.00

Q90.00

Q950.00

Mes 2

Q38.00

Q85.50

Q902.50

Mes 3

Q36.10

Q81.23

Q857.37

Siguiendo esta dinámica, liquidar los Q1,000 originales puede tomar más de 24 meses y terminarías pagando alrededor de Q1,450 en total , casi un 45% más que el precio original.

Esa diferencia explica por qué saber cómo pagar la tarjeta de crédito correctamente puede ahorrarte meses de pagos innecesarios .

Intereses y cargos que pocos revisan

Los intereses de la tarjeta de crédito se calculan sobre el saldo que dejás sin pagar después de la fecha límite .

Los intereses no son el único cargo que puede aparecer en tu estado de cuenta. Hay al menos tres cargos adicionales que conviene conocer.

Cargos adicionales en el estado de cuenta

  • La membresía o anualidad es un cobro fijo, generalmente una vez al año, por el derecho a usar la tarjeta, y varía según el tipo de tarjeta y el banco emisor.
  • El cargo por mora se aplica cuando no pagás ni siquiera el mínimo antes de la fecha límite, y suele ser un monto fijo más intereses moratorios que se suman al saldo.
  • El extrafinanciamiento es un producto que algunos bancos ofrecen para convertir una compra grande en cuotas fijas con una tasa diferente a la de la tarjeta, lo cual puede resultar conveniente o más caro dependiendo de las condiciones.

Cada uno de estos cargos se suma al saldo sobre el cual se calculan los intereses del siguiente mes , creando un efecto de bola de nieve que acelera la deuda cuando no se controla.

Tres reglas para usar la tarjeta bien

Reglas que protegen tu bolsillo cada mes

  • Tratá la tarjeta como un método de pago, no como dinero extra. Si no tenés los fondos para cubrir una compra antes de la fecha de pago, esa compra probablemente no cabe en tu presupuesto de este mes.
  • Configurá alertas o recordatorios para la fecha de corte y la fecha de pago, porque un solo olvido puede generar cargos por mora que se acumulan rápido.
  • Revisá tu estado de cuenta línea por línea cada mes, verificando que no haya cargos que no reconozcás y que la tasa de interés aplicada coincida con lo que firmaste en tu contrato.

Si todavía no tenés historial crediticio y querés empezar a construir crédito responsable sin exponerte a las dinámicas de interés compuesto de una tarjeta de crédito, plataformas como Zigi, respaldada por Banco Industrial, te permiten acceder a microcréditos desde tu celular con cuotas fijas y montos controlados, una forma de entrar al sistema financiero formal sin el riesgo de caer en pagos mínimos eternos.

Entender el ciclo de tu tarjeta, calcular el costo real de cada compra y decidir cuánto pagás cada mes es lo que separa a quien usa el crédito como herramienta de quien termina trabajando para pagar intereses.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo funciona una tarjeta de crédito su fecha de corte, pago mínimo e intereses explicados con ejemplos

¿Qué pasa si pago más del mínimo pero menos del total?

El banco aplica intereses solo sobre el saldo que queda sin pagar después de la fecha límite. Pagar más del mínimo reduce ese saldo más rápido, lo que significa menos intereses en el siguiente ciclo. Aunque no podás liquidar todo, cada quetzal adicional que abonás acorta el tiempo que tardás en saldar la deuda.

¿El período de gracia aplica si ya tengo un saldo pendiente del mes anterior?

En la mayoría de los bancos guatemaltecos, el período de gracia sin intereses aplica únicamente cuando pagaste el total del estado de cuenta anterior. Si dejaste un saldo pendiente, los intereses empiezan a correr desde la fecha de cada compra, sin esperar la fecha límite de pago.

¿Cómo sé cuál es la tasa de interés real que me cobra mi tarjeta?

La tasa debe aparecer en el contrato que firmaste y también en cada estado de cuenta mensual. Podés pedirle a tu banco el detalle de la tasa efectiva anual (TEA) y comparar que coincida con lo que se aplica en los cargos de interés del estado de cuenta.

¿Conviene hacer extrafinanciamiento en lugar de pagar el saldo completo?

Depende de la tasa del extrafinanciamiento frente a la tasa regular de tu tarjeta. Si la tasa del extrafinanciamiento es menor, puede ser conveniente para compras grandes que no podés cubrir de una sola vez. Lo clave es calcular el costo total en quetzales antes de aceptar cualquier oferta.

¿Una tarjeta de débito virtual puede reemplazar a la tarjeta de crédito para compras en línea?

Para compras en línea donde no necesitás financiamiento, una tarjeta de débito virtual cumple la función sin generar deuda ni intereses. La diferencia principal es que solo gastás lo que ya tenés en tu cuenta, lo que elimina el riesgo de acumular saldo con intereses.

Sacar dinero a crédito con tu tarjeta

Sacar dinero a crédito con tu tarjeta: qué es el extrafinanciamiento, cuánto cuesta y qué alternativa tenés

El extrafinanciamiento es el servicio que permite sacar dinero en efectivo con una tarjeta de crédito en un cajero, pero con un costo significativamente mayor que una compra normal.

Esta guía explica cuánto cuesta realmente, cuándo tiene sentido usarlo y qué alternativa ofrece Zigi para acceder a dinero urgente sin ese sobrecosto.

Cuando el cajero te da efectivo y tu tarjeta cobra el doble

Sacar dinero con tarjeta de crédito parece una solución obvia cuando necesitás efectivo y no lo tenés en la cuenta. Metés la tarjeta en el cajero, elegís el monto y te vas con los billetes.

Lo que muchos descubren después, al revisar el estado de cuenta, es que ese retiro les costó entre un 15% y un 40% más de lo que sacaron . En Guatemala, esa operación tiene un nombre específico que aparece en tu resumen y que conviene entender antes de usarla.

El extrafinanciamiento es una disposición de efectivo contra tu línea de crédito. Puede hacerse en un cajero automático, en ventanilla o como un desembolso directo a una cuenta bancaria.

A diferencia de cuando comprás algo en una tienda, donde el banco te da un período de gracia (generalmente entre 20 y 45 días) para pagar sin intereses, el retiro de efectivo con tarjeta de crédito empieza a generar intereses desde el momento en que recibís el dinero .

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cuánto cuesta realmente el extrafinanciamiento

Para dimensionar el impacto real, supongamos que sacás Q2,000 del cajero usando tu tarjeta de crédito.

Cómo se calcula el costo a 30 días

  • La comisión se cobra una sola vez al momento del retiro, por lo que pagás Q2,000 multiplicado por c.
  • Los intereses se calculan sobre el monto total desde el día uno, lo que da Q2,000 multiplicado por i.
  • Con una comisión del 5% y una tasa mensual del 4.5%, eso significa Q100 de comisión más Q90 de intereses, un total de Q190 solo por tener Q2,000 durante un mes.
  • Eso equivale a un costo efectivo del 9.5% en 30 días.

A 90 días la cuenta se pone peor, porque los intereses se acumulan mes a mes sobre el saldo que no hayas pagado. Si solo cubrís el pago mínimo cada mes, los intereses del segundo mes se calculan sobre un saldo que ya incluye los intereses del primero.

Con las mismas tasas del ejemplo, al tercer mes el costo total puede superar los Q370, casi un 19% del monto original .

Cómo identificar este cargo en tu estado de cuenta

Identificar este cargo en tu estado de cuenta es clave para no confundirlo con una compra.

  • «Extrafinanciamiento»
  • «Disposición de efectivo»
  • «Cash advance»
  • «Retiro TC»

Algunas entidades reguladas por la SIB en Guatemala desglosan la comisión y los intereses por separado, mientras que otras los agrupan. Si no encontrás el detalle, tu banco está obligado a proporcionártelo.

Comparativa de costo según plazo

Plazo

Costo estimado (sobre Q2,000)

Costo efectivo

30 días

Q190 (Q100 comisión + Q90 intereses)

9.5%

90 días (pago mínimo)

Más de Q370

Casi 19%

Cuándo tiene sentido sacar efectivo con tarjeta

Después de ver los números, la respuesta rápida sería «nunca». Pero la realidad financiera de muchas personas en Guatemala no siempre ofrece alternativas inmediatas.

Una emergencia médica que no puede esperar, un gasto urgente de viaje o una situación donde literalmente no tenés otra fuente de efectivo disponible son escenarios donde sacar dinero con tarjeta de crédito cumple su función si la deuda se cancela lo antes posible .

La primera prioridad es pagar el total antes de que cierre el período de facturación, para cortar la acumulación de intereses.

Lo que nunca conviene es usar el extrafinanciamiento como fuente recurrente de liquidez. Si mes a mes necesitás efectivo extra, el problema no se resuelve con un retiro que cuesta casi un 10% mensual.

Alternativas para evitar el costo del extrafinanciamiento

Una pregunta que aparece con frecuencia es cómo sacar dinero a crédito sin tarjeta de crédito. La respuesta depende del producto financiero al que tengás acceso.

Zigi, la plataforma financiera 100% digital respaldada por Banco Industrial (el grupo financiero más grande de Guatemala y Centroamérica), ofrece una alternativa pensada para quienes operan desde su tarjeta de débito Mastercard .

A diferencia del extrafinanciamiento tradicional, el modelo de Zigi permite acceder a un adelanto que se acredita directo en la cuenta de la tarjeta de débito , sin intereses desde el día uno.

Antes de decidir entre un extrafinanciamiento y cualquier otra alternativa, el paso más importante es comparar el costo total de cada opción con el monto y plazo que necesitás .

Revisá la tasa de interés, la comisión por disposición, si hay período de gracia y cuánto terminarías pagando en total. Esa comparación, que toma cinco minutos, puede ahorrarte semanas de intereses acumulados.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre sacar dinero a crédito con tu tarjeta y qué es el extrafinanciamiento, cuánto cuesta y qué alternativa tenés

¿El extrafinanciamiento afecta mi límite de crédito disponible?

Sí. Cada retiro de efectivo se descuenta de tu línea de crédito disponible, igual que una compra. El monto vuelve a liberarse conforme realizás pagos a tu tarjeta, pero mientras tanto reducís tu capacidad de crédito para otros gastos.

¿Puedo usar el extrafinanciamiento en cualquier cajero automático de Guatemala?

Podés usarlo en cajeros de la red asociada a tu tarjeta, aunque algunos cajeros de redes privadas aplican comisiones adicionales que se suman a las que ya cobra tu banco emisor. Conviene verificar con tu banco cuáles cajeros generan cargos extra.

¿La tasa de interés del extrafinanciamiento es siempre más alta que la de compras?

Con frecuencia sí, aunque depende del emisor. Muchas tarjetas en Guatemala aplican una tasa diferenciada para disposiciones de efectivo que puede ser el doble de la tasa de compras regulares. Tu contrato de tarjeta debe especificar ambas tasas.

¿Qué pasa si no pago el extrafinanciamiento en la fecha de corte?

Los intereses se siguen acumulando sobre el saldo pendiente y, si solo cubrís el pago mínimo, el costo crece mes a mes porque los intereses del período siguiente se calculan sobre un saldo que ya incluye los del período anterior. Pagar el total lo antes posible es la forma más efectiva de limitar el daño.

¿Existen alternativas al extrafinanciamiento para conseguir efectivo rápido en Guatemala?

Sí. Los créditos personales con tasas más bajas y los adelantos acreditados directamente en una cuenta de débito son opciones que pueden resultar significativamente más baratas. Plataformas digitales como Zigi permiten acceder a adelantos sin la estructura de costos del extrafinanciamiento tradicional.

Buró de crédito en Guatemala

Buró de crédito en Guatemala: cuáles existen, qué registran y quién los consulta

En Guatemala existen dos registros principales de historial crediticio: el Registro de Información Crediticia de la SIB y los buros privados que consultan las entidades financieras antes de aprobar un crédito.

Esta guía explica qué registran, quién los consulta y cómo construir un historial positivo usando Zigi, respaldada por Banco Industrial.

Quiénes vigilan tu historial crediticio en Guatemala

Muchos guatemaltecos descubren que tienen un registro crediticio negativo justo cuando más necesitan un préstamo. Llegan al banco, les dicen que «aparecen reportados» y nadie les explica bien dónde, por qué ni desde cuándo.

El sistema de referencias crediticias en Guatemala tiene dos capas. La primera es pública y la administra la Superintendencia de Bancos (SIB) a través del Sistema de Información de Riesgos Crediticios, conocido como SIRC.

La segunda capa está formada por los burós privados. En Guatemala operan principalmente dos: Infornet y TransUnion.

Estas empresas recopilan información crediticia tanto del sistema financiero como de fuentes comerciales, lo que significa que pueden incluir datos de casas comerciales, empresas de telefonía, tarjetas de tiendas departamentales y otros acreedores que voluntariamente les reportan.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo se distribuye el sistema de referencias crediticias

Fuente

Tipo

Quién reporta

SIRC (SIB)

Pública

Bancos, financieras, cooperativas reguladas y aseguradoras supervisadas por la SIB

Infornet

Privada

Entidades financieras, casas comerciales, empresas de telefonía y tarjetas de tiendas

TransUnion

Privada

Entidades financieras, casas comerciales, empresas de telefonía y tarjetas de tiendas

Qué datos guardan los burós y quién puede consultarlos

Tanto el SIRC como los burós privados almacenan información positiva y negativa. Un error común es pensar que solo registran deudas impagas.

Los datos negativos, como moras de 30, 60 o 90 días, reestructuraciones o créditos castigados, permanecen visibles durante un periodo que varía según la fuente.

En el caso del SIRC, la información se actualiza mensualmente con los reportes que envían las entidades supervisadas y refleja el estado actual de cada obligación.

¿Quién puede ver tu información? Las entidades financieras reguladas acceden al SIRC como parte de su proceso de evaluación crediticia.

Los burós privados, en cambio, venden sus reportes a bancos, financieras, casas comerciales y otras empresas que otorgan crédito, pero necesitan tu autorización para consultarlos.

Tipos de información que pueden aparecer en tu reporte

  • Créditos pagados a tiempo y saldos al día, que construyen tu reputación positiva ante futuros acreedores
  • Moras de 30, 60 o 90 días que quedan registradas como datos negativos durante un periodo determinado
  • Reestructuraciones de deuda, que indican que las condiciones originales del crédito fueron modificadas
  • Créditos castigados, que son aquellos que la entidad acreedora consideró incobrables
  • Deudas saldadas cuyo estado fue actualizado para reflejar el pago, aunque el registro no desaparece de inmediato

Cómo consultar tu historial y corregir errores

Para consultar tu historial crediticio en Guatemala tenés dos caminos principales. El primero es solicitar tu reporte directamente a los burós privados.

Tanto Infornet como TransUnion ofrecen mecanismos de consulta para personas individuales, y tenés derecho a obtener al menos un reporte gratuito al año.

Cuando recibás tu reporte, revisalo con atención. Los errores más comunes incluyen deudas que ya fueron canceladas pero aparecen como vigentes, montos incorrectos y créditos que no reconocés, que podrían indicar suplantación de identidad.

Si encontrás información inexacta, tenés derecho a presentar un reclamo formal ante el buró correspondiente.

Si encontrás créditos que no reconocés, puede ser una señal de suplantación de identidad, por lo que conviene actuar rápido y aprender a proteger tu cuenta bancaria digital para evitar que el problema se extienda a otros servicios financieros.

Tu score crediticio, la puntuación numérica que resume tu comportamiento como pagador, se calcula a partir de toda esa información.

Un solo error puede bajar esa puntuación lo suficiente como para que te nieguen un crédito o te ofrezcan condiciones peores.

Cómo los microcréditos construyen tu score crediticio

Una de las barreras más frustrantes del sistema es la paradoja del historial. Para acceder a crédito necesitás historial, pero para construir historial necesitás que alguien te dé crédito primero.

Imaginá que tomás un crédito pequeño a 30 días y lo pagás puntualmente. Ese pago queda registrado como una obligación cumplida en tiempo y forma.

Plataformas como Zigi, respaldada por Banco Industrial, permiten acceder a microcréditos aprobados en menos de tres minutos con selfie biométrica y sin necesidad de fiadores .

La clave está en usar esa herramienta con disciplina. Tomar un crédito que podés pagar cómodamente y devolverlo a tiempo construye reputación financiera.

Empezá con montos que representen una fracción menor de tus ingresos mensuales, pagá siempre antes del vencimiento y consultá tu reporte al menos una vez al año para verificar que todo se registre correctamente.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre buró de crédito en Guatemala: cuáles existen, qué registran y quién los consulta

¿Cuánto tiempo tarda en desaparecer una deuda negativa de mi reporte?

Una deuda negativa no desaparece automáticamente al pagarla, pero su estado se actualiza para reflejar que fue saldada. Los burós privados como Infornet y TransUnion conservan ese registro generalmente hasta cinco años después de la cancelación total, aunque el plazo exacto depende de las políticas de cada buró.

¿Puedo consultar mi historial crediticio gratis en Guatemala?

Sí, tanto Infornet como TransUnion están obligados a ofrecerte al menos un reporte gratuito al año. Para solicitarlo necesitás tu DPI vigente y tus datos personales completos. También podés verificar tu situación en el sistema regulado acudiendo a la Superintendencia de Bancos o usando los canales habilitados por la SIB.

¿Una empresa puede consultar mi reporte sin mi permiso?

En teoría, los burós privados requieren tu autorización antes de entregar tu reporte a terceros. Sin embargo, esa autorización suele estar incluida en los contratos que firmás al solicitar una tarjeta, un préstamo o un plan pospago, por lo que es probable que ya hayas dado ese consentimiento sin notarlo.

¿Un microcrédito muy pequeño realmente mejora mi score?

Sí, siempre que la entidad que lo otorga reporte a la SIB o a los burós privados. Cada pago puntual queda registrado como una obligación cumplida, y repetir ese patrón varias veces durante el año construye un perfil de cumplimiento que los algoritmos de score crediticio valoran positivamente.

¿Qué hago si encuentro un crédito en mi reporte que no reconozco?

Debés presentar un reclamo formal ante el buró correspondiente, adjuntando la descripción del error y cualquier documentación que tengas disponible. El buró está obligado a investigar y responderte dentro de un plazo razonable. Si el crédito no es tuyo, puede ser una señal de suplantación de identidad que conviene atender con urgencia.

Qué es un crédito

Qué es un crédito: cómo funciona, qué tipos hay y qué te ofrece Zigi

Un crédito es un acuerdo por el que recibís dinero hoy y lo devolvés en cuotas con un costo adicional llamado interés.

Existen distintos tipos según el monto, el plazo y el uso: consumo, microcrédito, tarjeta e hipotecario. Esta guía explica cómo funciona cada uno y qué ofrece Zigi, respaldada por Banco Industrial, en el segmento de microcrédito digital.

Qué es un crédito y por qué entenderlo importa

Imaginá que necesitás Q1,200 para surtir tu abarrotería antes del fin de semana, pero el efectivo disponible no alcanza hasta que te paguen o te llegue una remesa.

Esa brecha entre lo que necesitás hoy y lo que vas a tener mañana es exactamente el espacio donde un crédito tiene sentido.

Un crédito es un acuerdo donde una entidad financiera te entrega una cantidad de dinero que vos te comprometés a devolver en un plazo determinado, junto con un costo adicional que se llama interés.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Las cuatro piezas de cualquier crédito

  • El monto es la cantidad de dinero que recibís al momento del desembolso.
  • El plazo es el tiempo total que tenés para devolver lo que pediste.
  • La cuota es cada pago parcial que hacés durante ese plazo.
  • El interés es el costo que se suma al monto original por el hecho de haber recibido ese dinero antes de tenerlo.

Qué es una línea de crédito y sus diferencias

No todos los créditos funcionan igual, y confundir los tipos puede llevar a decisiones equivocadas.

Un crédito entregado de una sola vez funciona como suena: pedís un monto, lo recibís completo y lo devolvés en cuotas según el plan que elegiste. Si después necesitás más dinero, tenés que solicitar uno nuevo.

Una línea de crédito te da un monto disponible que podés usar total o parcialmente , y a medida que devolvés lo que usaste, ese saldo se libera de nuevo.

Pensalo como una reserva que está ahí cuando la necesitás, sin tener que pasar por un proceso de solicitud cada vez.

Cuándo conviene cada tipo

Tipo de crédito

Cómo funciona

Mejor para

Crédito de una sola vez

Recibís el monto completo y lo devolvés en cuotas fijas

Gastos puntuales cuando sabés exactamente cuánto necesitás

Línea de crédito

Usás lo que necesitás y el saldo se libera al devolver

Flujos irregulares que requieren acceso frecuente a fondos

La diferencia práctica importa mucho para quien maneja flujos irregulares.

Una vendedora de comida que necesita surtir ingredientes tres veces por semana no necesita solicitar un crédito nuevo cada vez, sino tener una línea que le permita cubrir esas compras y reponerla cuando cobra.

Cómo funciona un crédito desde el celular

Saber qué es un crédito en teoría está bien, pero muchas personas en Guatemala se detienen por lo que creen que necesitan para conseguir uno: fiadores, papelería, colas en una agencia, historial crediticio previo.

Zigi, la plataforma digital respaldada por Banco Industrial, ofrece créditos que se aprueban en menos de tres minutos con una selfie biométrica y tu DPI. No necesitás fiador, no necesitás llenar formularios y no necesitás tener historial crediticio previo.

El pago funciona con débito automático según el plan y la cuota que elegiste al momento de solicitar el crédito.

Eso significa que necesitás mantener tu cuenta con saldo suficiente para que el cobro se procese en la fecha correspondiente. Podés recargar tu cuenta en cajeros, agencias y agentes Bi a lo largo de todo el país.

Para receptores de remesas, la lógica es especialmente práctica. Si cobrás una remesa en tu cuenta Zigi y tenés un crédito activo, el pago se puede cubrir con ese mismo saldo sin mover el dinero a ningún otro lado.

Compromisos que vienen con cada crédito

Un crédito bien usado construye tu historial crediticio , algo valioso que no se ve a simple vista. Cada pago que hacés a tiempo queda registrado y le dice al sistema financiero que sos confiable, lo que abre puertas a montos mayores y mejores condiciones en el futuro.

El interés que pagás hace que el monto total devuelto sea mayor que lo que recibiste. Si pedís Q1,000 y el plan implica devolver Q1,150, esos Q150 son el costo real de haber tenido ese dinero antes.

La pregunta más útil que podés hacerte es si el crédito te genera más de lo que te cuesta. Surtir tu negocio para vender durante la semana fuerte probablemente sí.

Cubrir un gasto que podés postergar, probablemente no. Esa diferencia es lo que separa el crédito como herramienta del crédito como trampa.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre qué es un crédito: cómo funciona, qué tipos hay y qué te ofrece Zigi

¿Qué pasa si no tengo historial crediticio y quiero pedir un crédito en Zigi?

Zigi no requiere historial crediticio previo para aprobar tu crédito. El proceso usa una selfie biométrica y tu DPI, por lo que podés acceder a montos desde Q70 aunque nunca hayas tenido un crédito formal antes.

¿Cuánto más voy a pagar en total por un crédito?

El monto adicional depende del interés pactado, que varía según el monto solicitado y el plazo elegido. La app te muestra el monto total a pagar y el calendario de cuotas antes de que aceptes, para que puedas comparar con claridad.

¿Puedo tener una línea de crédito y un crédito de una sola vez al mismo tiempo?

Eso depende de las condiciones específicas de la plataforma y tu capacidad de pago. Lo más importante es que la suma de tus cuotas activas no comprometa más de lo que podés cubrir con tus ingresos regulares.

¿Qué sucede si no tengo saldo suficiente para el débito automático en la fecha de cobro?

Si tu cuenta no tiene saldo suficiente en la fecha de cobro, el pago no se procesa y eso genera un atraso que puede afectar tu historial crediticio. Por eso conviene recargar tu cuenta con anticipación, usando cajeros, agencias o agentes Bi disponibles en todo el país.

¿En qué se diferencia Zigi de otras opciones de crédito digital en Guatemala?

Zigi está respaldada por Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica, lo que combina la agilidad de una app con la solidez de una institución bancaria regulada. Además, la cuenta desde la que operás el crédito también te permite recibir remesas, pagar con QR y transferir a otros bancos, todo en el mismo lugar.

Cómo calcular la cuota de un crédito

Cómo calcular la cuota de un crédito: fórmula, ejemplo en quetzales y calculadora paso a paso

Calcular la cuota mensual de un crédito antes de pedirlo te permite saber si podés pagarlo sin comprometer tus gastos esenciales.

Esta guía explica la fórmula de amortización paso a paso con ejemplos en quetzales y cómo funciona el cálculo en Zigi, donde el sistema lo hace automáticamente antes de que confirmés.

Cuánto vas a pagar de verdad por un crédito de Q1,000

Pedís un crédito de Q1,000 y te dicen que la tasa es del 5% mensual. ¿Eso significa que vas a pagar Q50 cada mes de interés? No exactamente, y esa confusión es la que termina costando más de lo esperado.

Saber cómo calcular la cuota de un crédito antes de firmarlo te permite comparar opciones con números reales, no con promesas.

La fórmula estándar para créditos con cuota fija se llama «sistema francés» y funciona así: cada mes pagás el mismo monto, pero dentro de ese monto la proporción de interés va bajando mientras la de capital va subiendo.

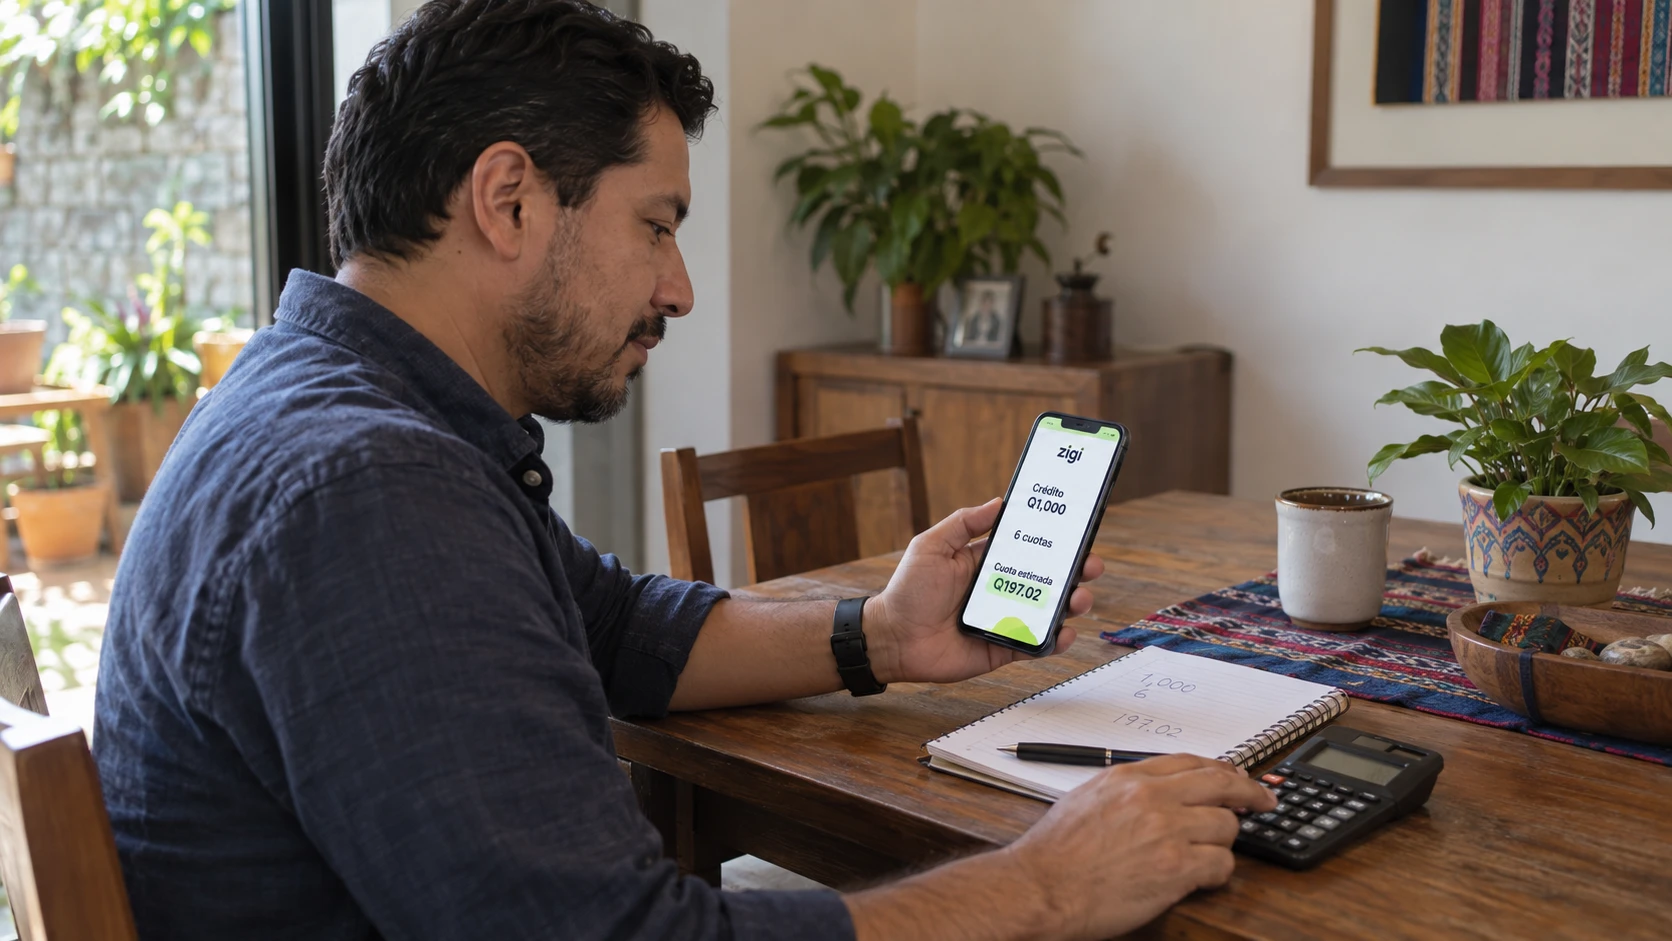
Pongámoslo en números con un ejemplo concreto. Supongamos un crédito de Q1,000 a una tasa hipotética del 5% mensual, pagadero en 6 cuotas mensuales. Aplicando la fórmula: C = 1000 × 0.05 × (1.05)^6 / ((1.05)^6 − 1).

El factor (1.05)^6 da 1.3401, así que el numerador queda 1000 × 0.05 × 1.3401 = 67.00 y el denominador es 1.3401 − 1 = 0.3401. La cuota resulta Q197.02 mensuales .

Multiplicá eso por 6 y obtenés Q1,182.12 como costo total del crédito, lo que significa que pagás Q182.12 en intereses.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo hacer el cálculo con tu celular

La fórmula completa puede parecer intimidante, pero hay dos caminos rápidos para llegar al mismo resultado sin necesidad de memorizar nada.

Pasos para calcular con la calculadora del celular

  1. Calculá (1+i)^n: en este ejemplo es 1.05 elevado a la 6, que da 1.3401.
  2. Multiplicá el monto por la tasa y por ese resultado: 1000 × 0.05 × 1.3401 = 67.00.
  3. Dividí ese resultado entre (1.3401 − 1), es decir 0.3401, para obtener Q197.02.

Si preferís usar un simulador de crédito en hoja de cálculo, Google Sheets o Excel tienen una función llamada PMT (o PAGO en español) que hace todo el trabajo.

Escribís =PMT(0.05, 6, -1000) y la celda muestra Q197.02 de inmediato. El signo negativo en el monto es porque la función interpreta el crédito como dinero que sale.

Cuadro de amortización: cuota a cuota

Cuota

Interés

Capital

Saldo restante

1

Q50.00

Q147.02

Q852.98

2

Q42.65

Q154.37

Q698.61

6 (última)

Q9.38

Q187.64

Q0.00

Las primeras cuotas concentran la mayor parte del interés, razón por la que pagar antes, cuando es posible, reduce el costo total del crédito.

Frecuencia de pago y cargos ocultos

Un mismo crédito puede tener cuotas semanales, quincenales o mensuales, y la diferencia no es solo dividir el monto entre más partes.

Con pagos más frecuentes, la tasa por período es menor y el capital baja más rápido, lo que reduce el interés total.

Usando el mismo ejemplo de Q1,000 al 5% mensual en 6 meses, si convertís a pagos quincenales (12 cuotas con tasa quincenal equivalente de aproximadamente 2.47%), la cuota queda cerca de Q95.56 cada quince días y el interés total baja ligeramente respecto al esquema mensual.

Cargos adicionales que alteran el costo real

  • Los seguros obligatorios se suman a la cuota calculada y aumentan el costo total del crédito.
  • Las comisiones por desembolso se cobran al momento de recibir el dinero y elevan el monto efectivo que terminás pagando.
  • Las penalizaciones por mora se activan si te atrasás en alguna cuota y pueden crecer rápidamente si no se atienden a tiempo.
  • Los gastos administrativos suelen aparecer en la letra pequeña y rara vez se mencionan al momento de la oferta inicial.

Antes de comparar dos opciones, pedí el desglose completo de cargos para calcular los intereses de un crédito incluyendo todo lo que realmente vas a pagar.

Lo que conviene revisar antes de firmar

  • Compará siempre el costo total (capital más intereses más cargos) y no solo la cuota mensual, porque un plazo más largo puede darte una cuota cómoda pero hacerte pagar mucho más en intereses.
  • Elegí la frecuencia de pago que se alinee con tus ingresos reales: si cobrás cada semana, una cuota semanal te ayuda a mantener el control y reduce levemente el costo.
  • Antes de comprometerte, revisá si podés hacer pagos anticipados sin penalización, porque eso acorta el plazo y baja el interés acumulado.

Si querés probar distintas combinaciones de monto, tasa y plazo sin hacer cuentas a mano, usá la calculadora de créditos interactiva disponible en la nota para ver tu cuota exacta en segundos.

Zigi, la app financiera digital respaldada por Banco Industrial, ofrece créditos desde Q50 aprobados en menos de 3 minutos, sin papelería ni fiadores, con débito automático según el plan que elijás.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo calcular la cuota de un crédito: fórmula, ejemplo en quetzales y calculadora paso a paso

¿Qué diferencia hay entre la tasa nominal y la tasa efectiva en un crédito?

La tasa nominal es la que se anuncia, generalmente en términos anuales, mientras que la tasa efectiva refleja el costo real considerando la frecuencia de capitalización. Para comparar dos créditos con distintas frecuencias de pago, siempre usá la tasa efectiva anual como referencia común.

¿Conviene un plazo más largo para reducir la cuota mensual?

Un plazo más largo sí reduce la cuota mensual, pero aumenta el total de intereses que pagás durante la vida del crédito. Antes de elegir un plazo extendido, calculá el costo total para saber cuánto extra vas a desembolsar.

¿Qué pasa si hago un pago anticipado?

Un pago anticipado reduce el saldo de capital sobre el que se calculan los intereses futuros, por lo que el costo total del crédito baja. Verificá antes si el contrato cobra una penalización por prepago, ya que eso puede neutralizar parte del ahorro.

¿La función PMT de Excel da el mismo resultado que la fórmula manual?

Sí, porque ambas aplican el mismo sistema francés de amortización. La ventaja de PMT es que hace el cálculo en un solo paso, lo que evita errores al elevar factores a potencias o al redondear cifras intermedias.

¿Cómo sé si los cargos adicionales están incluidos en la tasa que me ofrecen?

Pedí al prestamista la Tasa de Costo Efectivo Total (TCET), que agrupa tasa de interés, comisiones y seguros en un solo porcentaje. Si solo te dan la tasa nominal, solicitá el desglose escrito de todos los cargos antes de firmar.

El impuesto del 1% a las remesas en Estados Unidos

El impuesto del 1% a las remesas en Estados Unidos: a quién aplica y cómo evitarlo

El impuesto del 1% a las remesas enviadas desde Estados Unidos genera muchas dudas: quién lo paga, desde cuándo aplica y si hay forma de evitarlo legalmente.

Esta guía explica a quién aplica exactamente, qué operadores están sujetos a él y cómo afecta lo que recibe tu familia en su cuenta Zigi en Guatemala.

Qué cambia con el impuesto a las remesas en 2026

Un trabajador guatemalteco en Estados Unidos que envía $400 mensuales a su familia gasta alrededor de $4,800 al año solo en el monto principal. Hasta diciembre de 2025, el único costo adicional eran las comisiones del operador.

El impuesto a las remesas en Estados Unidos aplica a transferencias internacionales de persona a persona cuando el envío se fondea con efectivo, money orders o cheques de caja.

En la práctica, si llevás $400 en billetes a un agente y pedís que los manden a Guatemala, la operación genera un cargo adicional de $4.

Lo que hace diferente a este gravamen es que no aplica de forma universal. La ley establece una exención para envíos fondeados desde una cuenta bancaria o con una tarjeta de débito o crédito emitida en Estados Unidos.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo el método de fondeo cambia el costo

Para entender el impacto real, pensá en dos personas que envían exactamente la misma cantidad cada mes.

María lleva $400 en efectivo a una agencia de envíos y, a partir de 2026, suma el 1% del impuesto a las remesas 2026 sobre el monto enviado. Paga la comisión del operador y su costo total por envío sube.

Carlos fondea el mismo envío de $400 desde su cuenta en un banco estadounidense. Paga la comisión del operador, pero el impuesto federal no aplica porque el origen del dinero es una cuenta bancaria emitida en EE.UU.

Comparación de costos anuales por método de fondeo

Método de fondeo

Costo por envío ($400)

Costo anual (12 envíos)

Efectivo en agencia

$412 (comisión $8 + impuesto $4)

$144 en comisiones e impuesto

Cuenta bancaria estadounidense

$408 (comisión $8, sin impuesto)

$96 solo en comisiones

La diferencia aparece en el recibo. Cuando el envío está gravado, el desglose muestra tres líneas separadas con el monto enviado, la comisión del servicio y el cargo por impuesto federal.

Hay casos que generan confusión. Los money orders, aunque se compran en tiendas y farmacias con efectivo, se consideran instrumentos de caja y quedan gravados.

Lo mismo ocurre con los cashier’s checks emitidos por un banco pero pagados con efectivo en ventanilla.

Métodos legales para evitar el impuesto

El camino más directo para que el envío quede exento es fondearlo desde una cuenta bancaria en Estados Unidos.

Si todavía no tenés una, muchos bancos y cooperativas de crédito (credit unions) abren cuentas con pasaporte extranjero o matrícula consular, sin necesidad de Social Security Number en todos los casos.

La segunda opción es usar una tarjeta de débito emitida en Estados Unidos. Cuando el operador de remesas procesa el cobro contra esa tarjeta, el sistema identifica el origen como cuenta bancaria doméstica y la exención aplica automáticamente.

Métodos de fondeo y su condición ante el impuesto

  • Fondear desde una cuenta bancaria estadounidense a nombre del remitente deja el envío completamente exento del impuesto del 1%.
  • Usar una tarjeta de débito emitida en Estados Unidos activa la exención automáticamente cuando el operador procesa el cobro.
  • Pagar con efectivo en una agencia o con money orders genera el cargo del 1% sobre el monto enviado.
  • Los cashier’s checks pagados con efectivo en ventanilla también quedan gravados, aunque el documento lo emita un banco.
  • Las tarjetas prepagadas recargadas con efectivo pueden no calificar para la exención, por lo que conviene confirmarlo directamente con el emisor.

Del lado guatemalteco, la forma en que tu familia recibe la remesa también importa para el costo total.

Plataformas como Zigi, respaldada por Banco Industrial, permiten cobrar remesas digitales en Guatemala directamente en la app por USD 0.99 vía SukuPay, con el dinero disponible en la cuenta en menos de 20 segundos.

Lo que falta confirmar sobre Guatemala

Existe una pieza complementaria que cubre si Guatemala cobra impuestos por recibir remesas , porque el tratamiento fiscal del lado receptor es un tema separado. Un punto importante antes de tomar decisiones financieras basadas en esta información.

Entre las dudas más frecuentes que surgen alrededor de este tema, muchas personas preguntan si el impuesto aplica a envíos entre cuentas bancarias propias en distintos países.

Según el diseño actual de la ley, las transferencias fondeadas desde cuenta bancaria estadounidense quedan exentas sin importar el destinatario.

Quienes reciben remesas con frecuencia también se preguntan cómo confirmar que el dinero llegó sin depender de una llamada.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre el impuesto del 1% a las remesas en Estados Unidos: a quién aplica y cómo evitarlo

¿El impuesto del 1% lo paga quien envía o quien recibe la remesa?

Lo paga exclusivamente el remitente en Estados Unidos, antes de que el dinero salga del país. La familia en Guatemala no recibe un monto reducido por este concepto, porque el cargo se aplica sobre el total transferido desde el lado estadounidense.

¿Qué pasa si uso una tarjeta de crédito emitida en Estados Unidos para fondear el envío?

Las tarjetas de crédito emitidas en EE.UU. califican para la exención, igual que las de débito. El sistema de envío identifica el origen como cuenta doméstica y no aplica el gravamen del 1%.

¿El impuesto aplica sin importar el país de destino de la remesa?

El gravamen aplica a cualquier transferencia internacional fondeada con efectivo, money orders o cheques de caja, sin distinción de país receptor. La exención depende del método de pago del remitente, no del destino del dinero.

¿Una tarjeta prepagada comprada en una tienda de conveniencia califica para la exención?

No necesariamente. Las tarjetas prepagadas recargadas con efectivo pueden no ser reconocidas como cuenta bancaria doméstica por el operador de remesas, por lo que es recomendable confirmar con el emisor antes de usarlas para evitar el cargo.

¿Cuánto cambia el tipo de cambio que recibe mi familia según la plataforma que use?

El tipo de cambio varía entre operadores y puede representar una diferencia significativa en lo que finalmente llega a Guatemala, más allá del impuesto o las comisiones. Comparar tasas y spreads entre plataformas antes de cada envío ayuda a maximizar el monto que recibe tu familia.

Cómo recibir tus remesas

Cómo recibir tus remesas en Guatemala sin salir de casa

Pensá en alguien que vive en una zona rural de Guatemala y tiene que tomar un bus hasta el pueblo para cobrar su remesa. El viaje se le va en horas, y cuando llega todavía le espera la fila.

En la ciudad el problema cambia de forma. Quien estudia o trabaja en horario fijo pierde media mañana cada vez que le envían dinero, porque el horario de la agencia se le cruza justo.

Saber cómo recibir remesas sin ir a cobrarlas en Guatemala dejó de ser una curiosidad: el cobro en ventanilla arrastra costos que no figuran en ningún tarifario.

No se registran como comisión, pero se pagan en horas de transporte, jornadas perdidas y la dependencia de un horario que decide otro.

Recibir tu remesa en 20 segundos

Cuando el familiar en Estados Unidos envía el dinero por SukuPay, la plataforma cobra una tarifa fija de USD 0.99 por transacción y convierte esos dólares en quetzales dentro de tu cuenta Zigi.

Para quien recibe, la experiencia se reduce a una notificación en el celular: el monto llega a la cuenta en menos de 20 segundos, sin pasar por ninguna agencia.

El dinero llega directo a la app Zigi, respaldada por Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica.

La cuenta se abre en menos de 3 minutos con solo el DPI desde el celular, sin costo de apertura, sin manejo de cuenta y sin saldo mínimo.

Mientras esperás tu próxima remesa, podés conocer el resto de lo que hace la app en zigi.app: transferencias, tarjeta y crédito, todo desde la misma cuenta.

Pasos para recibir tu remesa desde la app

  1. Entrá a la app Zigi y tocá el botón de remesas.
  2. Escribí el código que te compartió quien te envía el dinero desde Estados Unidos.
  3. Confirmá que los datos coincidan con la información del envío.
  4. Recibí el monto en la cuenta, sin pasos adicionales.

Existe además una alianza con Intermex, a través de la app Amigo Paisano, que permite recibir remesas con solo el número de teléfono, así que hay más de una opción según el servicio que use quien te envía.

Qué hacer con el dinero recibido

Recibir la remesa sin cola pierde sentido si después hay que ir a una agencia a retirar el efectivo. Lo que define si la app reemplaza el viaje o solo lo posterga es qué podés hacer con ese dinero desde la cuenta.

Qué podés hacer desde la app

  • Transferir a contactos que tengan la app o cuenta en Banco Industrial, con llegada inmediata.
  • Enviar a otros bancos hasta Q5.000 diarios y Q15.000 mensuales, con acreditación inmediata de 7 a 21 hs.
  • Pagar con código QR en comercios que acepten QR de Zigi, CUIK o Bi.
  • Retirar efectivo en cajeros o agentes Bi cuando haga falta.

Antes de mandar dinero a otro banco conviene revisar cuánto llega según el tipo de cambio, para confirmar el monto antes de la operación.

En una zona rural, eso significa pagar en la tienda del pueblo que acepta QR sin cargar efectivo encima. En la ciudad, significa transferir parte de la remesa a otra cuenta sin interrumpir el día.

La tarjeta de débito Mastercard que se pide desde la misma app extiende el uso del dinero a cualquier comercio que acepte esa red, dentro y fuera de Guatemala, sin comisiones por apertura, manejo ni anualidad.

Seguridad y respaldo de la cuenta

La desconfianza ante una app financiera es razonable. Cuando se trata de dinero que una familia necesita para comer o para una emergencia, la seguridad pesa más que la comodidad.

El registro usa el DPI y validación biométrica, y la cuenta opera dentro del sistema formal de Banco Industrial, no de una startup con inversores.

Seguridad y acceso, punto por punto

  • Registro con DPI y validación biométrica, dentro del sistema regulado de Banco Industrial.
  • Respaldo del grupo financiero más grande de la región, con la misma solidez que una cuenta bancaria tradicional.
  • SHIELD, la capa antifraude que revisa cada operación antes de que se complete.
  • Soporte de 8 a 23 hs por WhatsApp al +502 2215 6002 y por correo a zigidudas@zigi.app.

Para quien viaja horas o pierde medio día de trabajo cada quincena, la diferencia entre hacer fila y mirar una notificación se acumula, y no hay comisión baja que la compense.

Descargá Zigi hoy y recibí tu próxima remesa sin salir de casa, con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre recibir tu remesa

¿Necesito cuenta bancaria previa para recibir remesas con Zigi?

No hace falta tener una cuenta bancaria antes de empezar. La cuenta Zigi se abre desde la app en menos de 3 minutos usando solo el DPI, sin costo de apertura ni saldo mínimo.

¿Qué pasa si quien me envía el dinero no usa SukuPay?

Existe una alianza con Intermex, mediante la app Amigo Paisano, que permite recibir dinero usando solo el número de teléfono. Conviene confirmar con quien te envía qué servicio está usando.

¿El dinero llega en 20 segundos siempre?

Ese tiempo corresponde al procesamiento de la transacción dentro de la red digital, no a la velocidad de tu teléfono. Una conexión estable ayuda a que la notificación te llegue al instante.

¿Puedo retirar el dinero en efectivo?

Sí. El dinero disponible en la cuenta se puede retirar en cajeros o con agentes Bi. La tarjeta de débito Mastercard, que se pide desde la misma app, también sirve para retirar y pagar.

¿Es segura para el dinero de una remesa familiar?

La cuenta opera dentro del sistema formal de Banco Industrial, con verificación de identidad biométrica y cumplimiento de la regulación local. Cada quetzal queda con el mismo respaldo que en un banco tradicional.

Persona en Estados Unidos enviando dinero a su familia en Guatemala por remesas

Cómo enviar dinero a Guatemala desde Estados Unidos: guía completa para el remitente

La app, la agencia y el banco no cuestan ni tardan lo mismo cuando enviás dinero a Guatemala desde Estados Unidos. Esta guía te lleva paso a paso: qué necesitás y cómo elegir el canal más conveniente.

Vos hacés el envío desde Estados Unidos a través de una remesadora aliada, como SukuPay o Intermex. Tu familiar en Guatemala recibe ese dinero directo en su cuenta Zigi, respaldada por Banco Industrial.

Qué necesitás para enviar dinero

Antes de enviar, tené a mano estos datos:

  • Una identificación válida en Estados Unidos: licencia de conducir, state ID o pasaporte.
  • El nombre completo de tu familiar en Guatemala, tal como aparece en su DPI.
  • Su número de teléfono celular activo.
  • Un método de fondeo: cuenta bancaria, tarjeta de débito o efectivo en la agencia.

No necesitás que tu familiar tenga cuenta en tu mismo banco, ni que ambos usen la misma app. Cada remesadora trabaja con su propia red de cobro en Guatemala.

Cómo elegir entre app, agencia o banco

La elección depende de cuánto mandás, qué tan rápido lo necesita tu familiar y con qué frecuencia enviás.

Las agencias físicas como Western Union o MoneyGram son la opción más accesible si manejás efectivo sin cuenta bancaria. Sus tarifas cambian según monto y destino: mirá un ejemplo en cuánto cobra Western Union por enviar a Guatemala.

Las transferencias bancarias internacionales dan trazabilidad y respaldo institucional, pero tardan más y suelen tener comisión fija sin contar lo que cobra el banco receptor en Guatemala.

Las apps de remesas digitales, como SukuPay, suelen tener comisiones más bajas y un tipo de cambio más cercano al del mercado. Ese margen cambiario explica buena parte de la diferencia: lo detallamos en tipo de cambio en remesas a Guatemala.

Canal

Costo relativo

Velocidad

Agencia física

Medio a alto: comisión más margen cambiario

Minutos, pero requiere presencia física

App digital (SukuPay)

Bajo

Segundos a minutos

Transferencia bancaria

Alto: comisión fija

Días hábiles

¿Tu familiar en Guatemala todavía no tiene cuenta Zigi? Mirá cómo recibe remesas gratis, 100% digital y con el respaldo de Banco Industrial.

Qué datos pedirle a tu familiar

Antes del primer envío, pedile estos datos concretos:

  • Nombre completo tal como aparece en su DPI.
  • Número de DPI.
  • Número de teléfono celular activo.
  • Número de cuenta, solo si va a recibir en cuenta bancaria.

No hace falta pedirle dirección física, número de pasaporte ni comprobante de ingresos. Con el nombre y el teléfono alcanza para la mayoría de las remesadoras.

Cómo recibe tu familiar el dinero

Cuando tu familiar cobra en ventanilla, tiene que trasladarse y hacer fila. Cuando recibe directo en una cuenta digital, el dinero queda disponible al instante.

Con Zigi, tu familiar recibe remesas enviadas por SukuPay en menos de 20 segundos, por USD 0.99 por transacción. También puede cobrar por Intermex o Amigo Paisano usando solo su número de teléfono.

La cuenta Zigi es gratis, 100% digital y se abre solo con DPI en menos de 3 minutos, sin saldo mínimo ni anualidad. La tarjeta de débito Mastercard tampoco tiene costo de emisión ni mantenimiento.

Si tu familiar todavía no eligió cómo cobrar, compartile esta comparativa de apps para recibir remesas en Guatemala. Y para que después mueva la plata dentro de Guatemala, acá explicamos cómo transferir sin necesitar el número de cuenta.

Verificá siempre los datos del destinatario antes de confirmar el envío: revisá cómo identificar y evitar fraudes con remesas.

Qué canal conviene según tu situación

Si priorizás la velocidad y mandás montos moderados, una app con recepción en cuenta digital suele ser la opción más eficiente. Combina comisión baja, tipo de cambio competitivo y entrega casi inmediata.

Si mandás montos grandes de forma esporádica, una transferencia bancaria puede justificarse porque la comisión fija pesa menos sobre el total enviado.

Si enviás seguido, el ahorro en comisiones se acumula mes a mes. Comparar canales antes de fijar uno solo vale la pena a largo plazo.

Si mandás desde una ciudad puntual, tenemos guías con el detalle local para Los Ángeles, Nueva York y Houston.

Contale a tu familiar en Guatemala que puede recibir sus remesas en Zigi, con el respaldo de Banco Industrial. Que se baje la app gratis y empiece a recibir en segundos.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre enviar dinero a Guatemala

¿Cuál es la forma más barata de enviar dinero?

Depende del monto y de cuánto valorás la rapidez, pero las apps digitales con aliados como SukuPay suelen tener comisiones más bajas que las agencias físicas. Mirá un ejemplo concreto en cuánto cobra Western Union por enviar a Guatemala.

¿Qué necesito para enviar dinero a Guatemala?

Una identificación válida en Estados Unidos y los datos básicos de tu familiar: nombre completo y teléfono. No hace falta que tengan cuenta en el mismo banco.

¿Mi familiar necesita cuenta bancaria para recibir?

No necesariamente. Puede cobrar en ventanilla con su DPI, o recibir directo en una cuenta digital como Zigi, gratis y sin saldo mínimo.

¿Debo pagar impuestos por la remesa que recibe mi familiar?

El tratamiento fiscal de las remesas puede variar y conviene revisarlo con detalle. Lo explicamos en ¿existe un impuesto a las remesas en Guatemala?.

¿Cómo sé si la remesa ya llegó?

Las apps digitales avisan al instante cuando el dinero se acredita. Mirá el detalle en cómo saber si ya llegó tu remesa en Guatemala.

Portada del artículo "¿Qué pasa con tu dinero en Zigi si la app se cae?" con gráficos financieros y un teléfono móvil.

¿Qué pasa con tu dinero en Zigi si la app se cae?

Si la app de Zigi no carga o muestra un error, la primera pregunta que surge es: ¿dónde está mi dinero? La respuesta es que tu dinero nunca vive en la app.

Está en Banco Industrial, el grupo financiero más grande de Guatemala, y tiene la misma protección que cualquier cuenta bancaria formal.

Tu dinero no vive en la app

Imaginá que se apaga tu televisor. La señal del cable sigue llegando, los canales siguen transmitiendo y tu suscripción sigue activa. Lo único que dejó de funcionar es el aparato que te permite verlo.

La app funciona como un control remoto: te permite hacer cosas con tu dinero (transferir, pagar, cobrar una remesa), pero el dinero en sí está guardado en otro lugar.

Ese lugar es una cuenta monetaria dentro de Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica, supervisado por la Superintendencia de Bancos (SIB).

Pensá en un caso concreto. Tu familiar en Estados Unidos te envía una remesa que ya se acreditó en tu cuenta.

Esos fondos están depositados en la infraestructura de Banco Industrial, protegidos por las mismas normas que aplican a millones de cuentas en todo el sistema financiero guatemalteco.

Aunque la app deje de responder por una hora o por un día, ese dinero no se mueve, no se pierde y no queda en ningún limbo digital.

Una falla técnica en Zigi es una molestia temporal, no un riesgo para tu dinero, gracias a la separación entre el canal (la app) y el respaldo real (la cuenta bancaria regulada).

¿Todavía no tenés tu cuenta Zigi? Descargá la app, con el respaldo de Banco Industrial.

Qué hacer si la app deja de funcionar

Saber que tu dinero está seguro no elimina la necesidad de usarlo. Si la app Zigi presenta problemas y necesitás operar, hay una secuencia clara que podés seguir para resolverlo sin estrés.

Lo primero es confirmar si el problema es general o solo tuyo. Revisá la conexión a internet de tu celular y cerrá la app para volver a abrirla.

Si usás Claro, recordá que Zigi no consume tus datos móviles, así que una conexión lenta del operador no debería ser la causa. Mientras la app se restablece, tu dinero sigue disponible por otros caminos.

  • Podés retirar efectivo en cualquier cajero automático de Banco Industrial usando tu tarjeta de débito Zigi.
  • Podés acudir directamente a una agencia del banco con tu DPI para realizar operaciones en ventanilla.
  • Podés hacer transferencias desde la app Bi en Línea si tenés tu cuenta vinculada, porque la cuenta monetaria es la misma sin importar el canal que uses para acceder a ella.

Si la app vuelve a funcionar y notás que alguna transacción no se procesó correctamente, o si el problema persiste más de lo esperado, el paso siguiente es abrir un reclamo formal.

El equipo de soporte atiende a través de los canales en zigi.app/ayuda.

La capa de protección que trabaja aunque no la veas

La regulación de la SIB establece un piso de seguridad para todas las instituciones financieras del país.

Sobre ese piso, Zigi suma SHIELD, una tecnología de inteligencia de riesgo basada en el dispositivo que el banco incorporó en 2024 para prevenir fraude y suplantación de identidad.

Cómo funcionan los tres niveles de SHIELD

  • El monitoreo continuo analiza patrones de comportamiento en tu dispositivo para detectar actividad inusual antes de que se concrete un fraude.
  • El cifrado de datos protege cada transacción que realizás para que la información viaje de forma segura entre tu celular y los servidores del banco.
  • Las políticas operativas definen reglas automáticas que bloquean intentos de acceso no autorizado, suplantación de identidad o abuso de promociones como el programa de referidos.

Esa combinación de regulación bancaria formal y tecnología de prevención de fraude crea un esquema de protección que va más allá de lo que exige la ley.

Y todo esto funciona sin trámites adicionales. No necesitás fiador para abrir tu cuenta ni para solicitar un crédito, y la cuenta se abre en menos de tres minutos con tu DPI. Desde ese momento ya contás con la protección completa del sistema.

Tres cosas que podés hacer ahora

Si querés sentirte todavía más tranquilo, hay tres acciones que toman menos de cinco minutos cada una.

  1. Solicitá tu tarjeta de débito Zigi desde la app si aún no la tenés. Es gratuita y te da un canal alternativo para acceder a tu dinero en cajeros y comercios si la app falla.
  2. Ubicá el botón «Ayuda» en la pantalla de inicio de la app, que reúne los canales de soporte de Zigi, para no tener que buscarlo en un momento de urgencia.
  3. Familiarizate con la opción de retiro sin tarjeta dentro de la app, que genera un código para sacar efectivo en cajeros Bi dentro del límite diario que te muestra la app.

Descargá Zigi hoy y empezá a mover tu dinero fácil: sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre qué pasa con tu dinero en Zigi si la app se cae

¿Zigi es un banco o una billetera digital?

Zigi es una app financiera cuya cuenta monetaria vive dentro de Banco Industrial, supervisado por la SIB. Tu dinero tiene la protección regulatoria de una cuenta bancaria formal, aunque accedas a él desde una aplicación en tu celular.

¿Puedo perder mi dinero si la app tiene una falla larga?

No. El saldo de tu cuenta está almacenado en los sistemas de Banco Industrial, que operan de forma independiente a la app. Una falla en la aplicación no afecta el dinero depositado ni las transacciones ya registradas.

¿Qué pasa si hago una transferencia justo cuando la app se cae?

Si la transacción ya fue procesada, queda registrada en los servidores del banco y es válida.

Si la app falló antes de confirmarla, podés verificar tu saldo a través de Bi en Línea o en un cajero de Banco Industrial, y contactar a soporte si hay alguna inconsistencia.

¿El retiro sin tarjeta funciona aunque la app esté lenta?

El código de retiro sin tarjeta se genera dentro de la app, así que necesitás que cargue correctamente para obtenerlo.

Si la app no responde, la alternativa es usar tu tarjeta de débito Zigi directamente en el cajero o acudir a una agencia con tu DPI.

¿Hay un límite de tiempo para reportar una transacción incorrecta?

Zigi no publica un plazo específico, pero es recomendable reportar cualquier inconsistencia lo antes posible al equipo de soporte, disponible en zigi.app/ayuda.

Portada del artículo sobre SIM swapping y protección del número de celular en Guatemala.

¿Qué es el SIM swapping y cómo proteger tu número de celular en Guatemala?

El SIM swapping es una estafa donde alguien convence a tu operadora móvil de transferir tu número a un chip nuevo.

Con tu número en su poder, puede recibir los códigos SMS de verificación y acceder a tus cuentas bancarias. Esta guía te explica cómo funciona, cómo detectarlo y qué hacés si te pasa, incluyendo cómo proteger tu cuenta Zigi.

Cómo duplican tu número sin tocar tu teléfono

Imaginá que recibís pagos diarios en tu billetera digital, o que tu familia en Estados Unidos te envía una remesa cada mes.

El SIM swapping ocurre cuando un delincuente recopila tus datos personales y convence a tu operadora de transferir tu número a un chip nuevo bajo su control.

Cronograma de un ataque típico

Hora

Qué ocurre

10:00 – 10:15

El delincuente consigue que el operador active la nueva SIM

10:16

Tu teléfono pierde señal por completo

10:20

El atacante solicita códigos de recuperación de tus cuentas bancarias y billeteras digitales

10:30

Si no has reaccionado, puede haber transferido tu saldo a otra cuenta

Diez minutos separan la pérdida de señal de la pérdida de dinero. ¿Todavía no tenés tu cuenta Zigi? Descargá la app, con el respaldo de Banco Industrial.

Las señales que llegan antes del golpe

Ningún SIM swap ocurre sin que antes el delincuente recopile tus datos personales.

Ejemplos de mensajes de phishing

  • «Tu cuenta ha sido bloqueada por actividad sospechosa. Ingresá a este enlace para verificar tu identidad y evitar la suspensión.»
  • «Felicidades, ganaste Q500 en nuestra promoción. Confirma tus datos aquí para reclamar tu premio.»

Estos mensajes buscan que entregues tu nombre, número de DPI, fecha de nacimiento y contraseñas, exactamente la información que el atacante usará para convencer a tu operador telefónico.

Señales de alerta que podés identificar

  • Recibes mensajes de WhatsApp desde números desconocidos que mencionan tu nombre completo y te piden «verificar» información bancaria, lo que indica que alguien ya tiene parte de tus datos y está buscando los que le faltan.
  • Un supuesto agente de servicio al cliente que te pide confirmar tu DPI por teléfono probablemente está preparando el terreno para el swap. Las instituciones financieras legítimas nunca te piden contraseñas, PIN o códigos de verificación por teléfono ni por mensaje.
  • Recibes notificaciones de intentos de inicio de sesión que tú no solicitaste, lo que significa que el atacante ya está probando tus credenciales y podría estar a un paso de solicitar el cambio de SIM para completar la verificación en dos pasos.

Los primeros 30 minutos definen todo

Si tu teléfono pierde señal de forma repentina sin explicación obvia, llamá a tu operadora de inmediato para verificar si hubo cambios en tu línea.

Pasos a seguir de inmediato

  1. Contacta a tu operador telefónico desde otro teléfono o acudiendo a una agencia. Pedí que bloqueen cualquier reposición de SIM reciente asociada a tu número y que desactiven la línea si confirman que hubo un cambio que tú no solicitaste.

    Solicitá también que establezcan un PIN o clave de seguridad para futuras gestiones sobre tu línea.

  2. Congela tus cuentas financieras casi en paralelo. Llamá a tu banco y pide el bloqueo temporal de tu cuenta. Si usás una billetera digital, intenta acceder desde otro dispositivo para cambiar la contraseña antes de que el atacante lo haga.

    Cambiá también las claves de tu correo electrónico, porque muchas plataformas financieras envían enlaces de recuperación al email, y si el delincuente ya tiene acceso a tu correo, el daño se multiplica.

Si no podés acceder a tus cuentas porque el atacante ya cambió las credenciales, documentá todo con capturas de pantalla de las notificaciones recibidas.

Blindar la llave antes de que alguien la copie

La mejor defensa es que tu número de celular no sea la única puerta de entrada. Activá la biometría en cada app financiera y usá contraseñas distintas para cada servicio.

Acciones de protección recomendadas

  • Configura un PIN de seguridad en tu SIM directamente desde los ajustes de tu teléfono. Este PIN se solicita cada vez que alguien inserta el chip en un dispositivo nuevo y agrega una barrera que el atacante no puede saltar solo con convencer al operador.
  • Llamá a tu compañía telefónica y pide que añadan una clave de seguridad para cualquier trámite presencial sobre tu línea, de modo que nadie pueda solicitar una reposición sin esa clave.
  • Usa aplicaciones de autenticación como Google Authenticator o Authy, que generan códigos temporales que viven en tu teléfono y no viajan por la red telefónica.

    Eso significa que un SIM swap no los captura. Activá este tipo de autenticación en tu correo electrónico y en cada plataforma financiera que lo permita.

  • Activá la verificación biométrica donde esté disponible, porque tu cara o tu huella dactilar no se pueden duplicar con una llamada al operador.

Zigi, la app financiera respaldada por Banco Industrial, utiliza verificación por selfie biométrica para operaciones sensibles como la solicitud de créditos.

Revisá hoy mismo la configuración de seguridad de cada app financiera que tengas instalada.

Descargá Zigi hoy y empezá a mover tu dinero fácil: sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre qué es el SIM swapping y cómo proteger tu número de celular en Guatemala

¿Puede ocurrirme un SIM swap si tengo contraseña en mi teléfono?

Sí, porque el ataque no requiere acceder físicamente a tu dispositivo. El delincuente opera directamente con tu operador telefónico usando tus datos personales, por lo que la contraseña de pantalla no ofrece ninguna protección en este caso.

¿Qué datos personales debo proteger con más cuidado para evitar este fraude?

Tu número de DPI, fecha de nacimiento y el nombre de tu operador telefónico son los datos que un atacante necesita para solicitar una reposición de SIM. Nunca los compartas en respuesta a mensajes o llamadas que no hayas iniciado tú.

¿Las billeteras digitales que usan trabajadores independientes también están en riesgo?

Cualquier cuenta que use un código SMS como método de verificación es vulnerable. Quienes reciben pagos o remesas frecuentes en billeteras digitales representan un objetivo atractivo precisamente por el movimiento constante de dinero en esas cuentas.

¿Cuánto tiempo tarda el banco en revertir una transferencia fraudulenta?

El plazo varía según la institución y la rapidez con que se reporte el fraude. Presentar la denuncia formal y contactar al banco dentro de las primeras horas del ataque aumenta significativamente las posibilidades de recuperar los fondos transferidos sin autorización.

¿La verificación biométrica protege completamente contra el SIM swapping?

La biometría elimina el riesgo que existe cuando el SMS es el único factor de verificación, porque un atacante no puede replicar tu rostro o huella dactilar aunque controle tu número. Combinada con una app de autenticación, forma una defensa mucho más robusta que la verificación por SMS.

Guía para detectar estafas de préstamos falsos por WhatsApp en Guatemala, con ejemplos y consejos útiles.

Cómo identificar una estafa de créditos falsos por WhatsApp en Guatemala

Un mensaje de WhatsApp promete un préstamo rápido sin papelería, con solo pagar una comisión por adelantado.

Parece legítimo, pero es una de las estafas más comunes en Guatemala. Esta guía te explica las señales de alerta para identificar préstamos falsos, qué hacer si ya caíste y cómo acceder a créditos legítimos sin arriesgar tu dinero.

El mensaje que llega cuando más lo necesitás

Imaginá que necesitás Q2,000 para cubrir una emergencia y te llega un mensaje de WhatsApp desde un número con foto de perfil corporativa. Las estafas de créditos falsos por WhatsApp en Guatemala siguen un guion casi idéntico.

Señales de alerta que no debés ignorar

  • El número de WhatsApp no tiene la insignia de cuenta verificada y usa un prefijo que cambia cada pocas semanas.
  • No existe un sitio web donde puedas verificar la empresa, o el sitio que te comparten es una página genérica sin datos legales.
  • Te presionan con frases como «esta oferta vence hoy» o «solo quedan tres cupos disponibles» para que actúes sin revisar.
  • Cuando preguntas por un contrato o por las tasas de interés, las respuestas son vagas o te redirigen a otro número.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis, con el respaldo de Banco Industrial.

Cómo verificar antes de confiar

La diferencia entre caer y protegerte está en hacer cuatro preguntas antes de enviar cualquier dato.

Las cuatro preguntas que debés hacer

  1. «¿Pueden enviarme el contrato completo por escrito con las tasas, plazos y condiciones antes de que yo entregue cualquier documento?» Una entidad legítima tiene contratos estandarizados y los comparte sin problema.

    Un estafador se incomoda, cambia el tema o dice que «el contrato se firma después del depósito», y esa respuesta es suficiente para cortar la conversación.

  2. «¿Cuál es su número de registro ante la Superintendencia de Bancos de Guatemala?» Toda entidad que otorga créditos en el país debe estar supervisada o autorizada. Puedes verificar esa información directamente en el sitio de la SIB (sib.gob.gt).

    Si no pueden darte un registro, o si el registro que te dan no aparece en la página oficial, la oferta no tiene respaldo legal.

  3. «¿Puedo llamar a su número oficial para confirmar esta oferta?» Los estafadores operan exclusivamente por chat porque les permite controlar la conversación y desaparecer sin rastro.

    Pedí un número fijo o busca el teléfono de atención al cliente en el sitio web oficial de la supuesta entidad, no en el mensaje que te enviaron. Si el número que aparece en la web no coincide con el que te contactó, ya tenés tu respuesta.

  4. «¿Esta oferta existe en alguna plataforma verificable?» Buscá el nombre de la empresa en Google, en redes sociales con cuentas verificadas y en tiendas de aplicaciones oficiales.

    Las entidades financieras reales tienen presencia pública consistente, reseñas de usuarios (buenas y malas) y canales de contacto que no cambian cada semana. Si la empresa solo existe en el chat de WhatsApp donde te contactaron, no existe en absoluto.

Ante cualquier oferta sospechosa, pedí el número de registro de la Superintendencia de Bancos antes de continuar.

Crédito real sin historial crediticio

Muchas personas caen en ofertas falsas porque sienten que el sistema financiero formal les cerró la puerta.

Las plataformas financieras digitales respaldadas por bancos regulados han cambiado las condiciones de acceso al crédito en Guatemala.

Características que distinguen a una plataforma legítima

  • Tiene presencia en App Store y Google Play con reseñas reales de usuarios.
  • Tiene un número de atención al cliente público y permanente.
  • Nunca te pide dinero por adelantado.
  • Te muestra las condiciones del crédito antes de que aceptes.
  • El dinero llega directamente a una cuenta a tu nombre, no a la cuenta de un tercero.

Si no tenés historial crediticio, ese primer crédito pequeño en una plataforma regulada construye el historial que necesitás para acceder a montos mayores en el futuro.

Si ya compartiste datos o enviaste dinero

Actuar rápido marca la diferencia entre perder un depósito y perder mucho más. Si compartiste fotos de tu DPI, cambia las contraseñas de todas tus cuentas financieras y activa la verificación en dos pasos en WhatsApp y en tu correo electrónico.

Pasos para denunciar y proteger tu identidad

  • Presenta una denuncia formal ante el Ministerio Público (MP) de Guatemala, que recibe reportes de delitos cibernéticos.
  • Reportá el número de WhatsApp directamente en la aplicación seleccionando «Reportar contacto» para que Meta lo investigue y lo bloquee.
  • Guardá capturas de pantalla de toda la conversación, los números involucrados y los comprobantes de cualquier transferencia, porque esa evidencia es lo que permite a las autoridades rastrear la red detrás del mensaje.

Cada denuncia importa aunque tu caso parezca pequeño. Los estafadores operan en volumen, enviando miles de mensajes para captar decenas de víctimas.

Descargá Zigi hoy y empezá a mover tu dinero fácil: sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo identificar una estafa de préstamos falsos por WhatsApp en Guatemala

¿Es ilegal que una entidad me pida un depósito previo para aprobar un crédito?

Ninguna entidad financiera autorizada en Guatemala puede cobrar un depósito, comisión de activación o seguro previo como condición para desembolsar un crédito. Esta práctica es una señal inequívoca de fraude y puede ser denunciada ante el Ministerio Público como delito cibernético.

¿Cómo sé si una empresa de créditos está realmente registrada ante la SIB?

Puedes consultar el listado de entidades supervisadas directamente en el sitio oficial de la Superintendencia de Bancos de Guatemala en sib.gob.gt. Si el nombre o número de registro que te proporcionan no aparece en esa página, la empresa no tiene respaldo legal para operar en el país.

¿Qué riesgo corro si un estafador tiene una foto de mi DPI?

Con una copia de tu DPI, los estafadores pueden intentar abrir cuentas o solicitar créditos a tu nombre en plataformas con controles débiles, lo que genera deudas en tu historial crediticio. Por eso es importante cambiar contraseñas de inmediato y alertar a tu banco si compartiste esa información.

¿Puedo acceder a un crédito en Guatemala si no tengo historial crediticio ni fiador?

Sí. Plataformas digitales reguladas como Zigi permiten solicitar préstamos pequeños con solo el DPI y verificación biométrica. Ese primer crédito, pagado puntualmente, construye el historial que abre acceso a montos mayores en el futuro.

¿Reportar al estafador realmente sirve de algo si solo perdí una cantidad pequeña?

Sí, porque los estafadores operan en volumen y tu denuncia se suma a un patrón que las autoridades necesitan para rastrear la red completa. Reportar el número en WhatsApp y presentar una denuncia ante el MP con capturas de pantalla puede detener que el mismo esquema siga afectando a otras personas.

¡Estamos para ayudarte!

Contáctanos por nuestras redes oficiales o escribiéndonos al WhatsApp 2215-6002

¡Estamos para Ayudarte!

Contactános por nuestras redes oficiales o escribiéndonos a WhatsApp 2215-6002