Blog

Cómo ayudar a un familiar a recibir su primera remesa en Guatemala

Cómo ayudar a un familiar a recibir su primera remesa en Guatemala

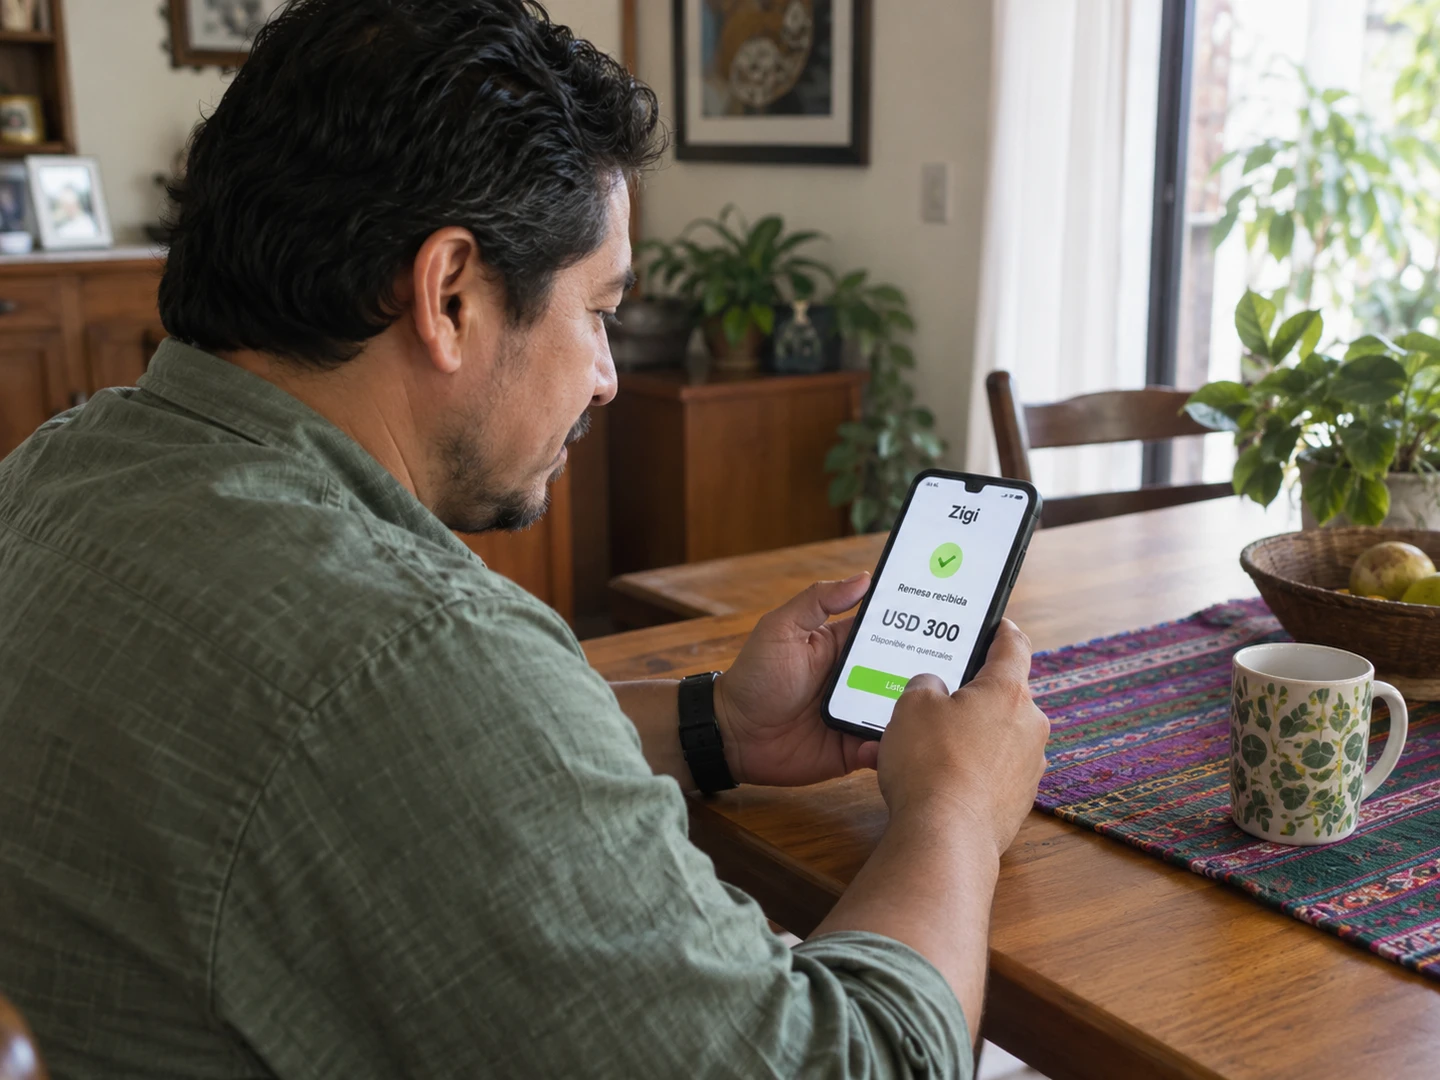
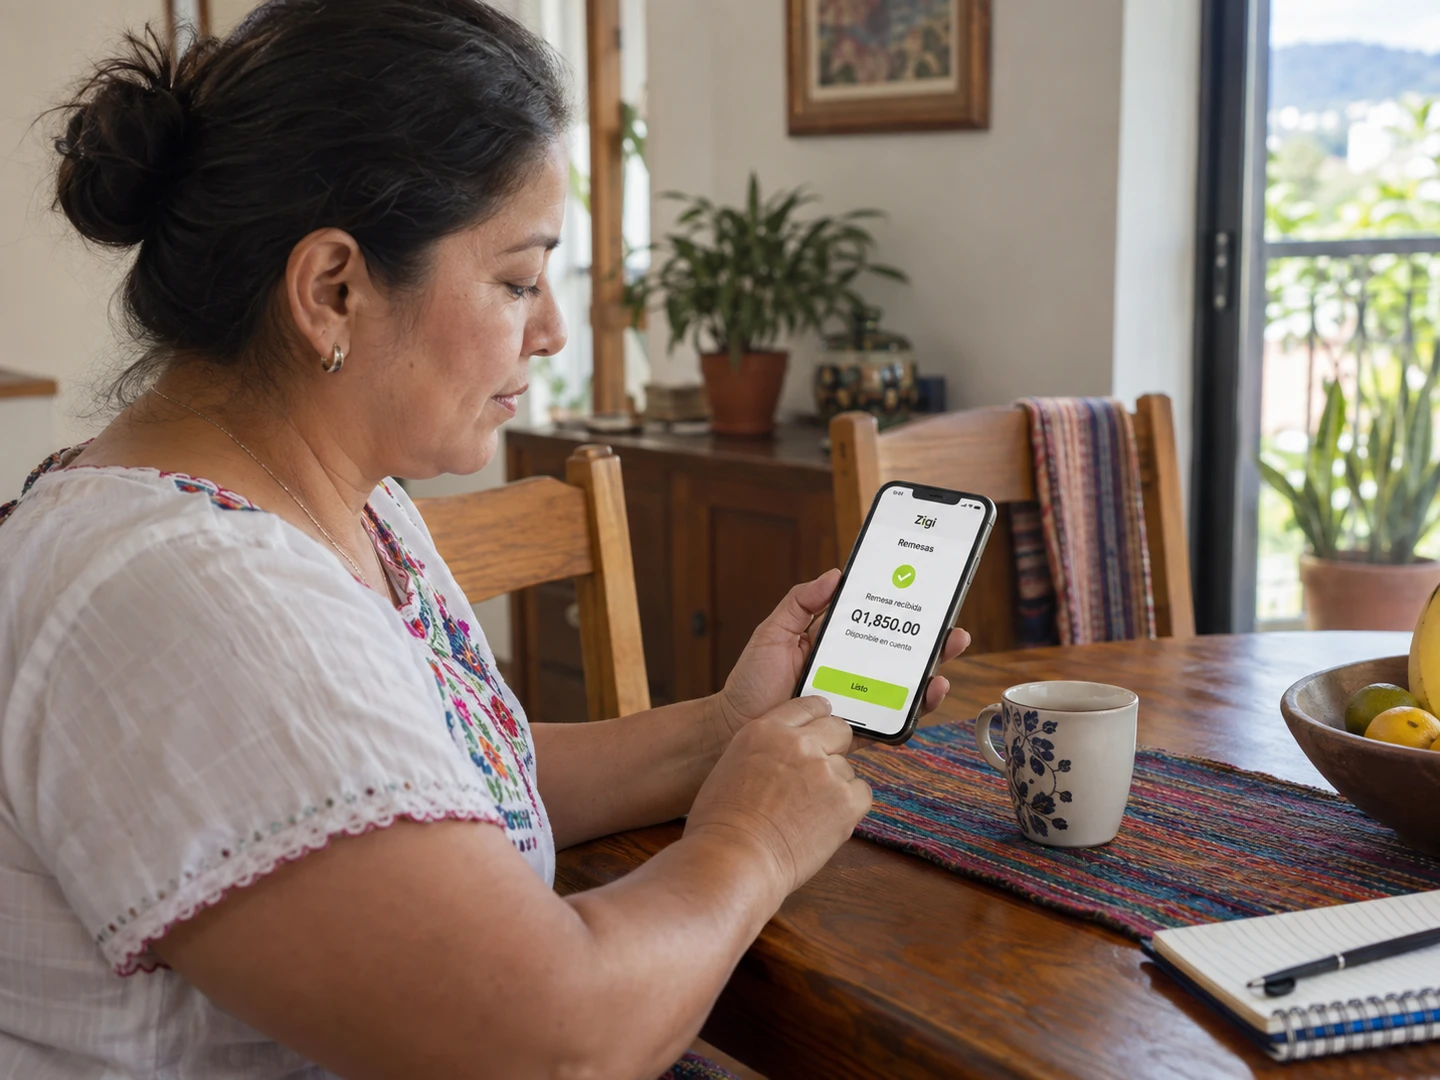
Recibir dinero desde el exterior por primera vez puede generar más dudas de las necesarias.

Esta guía te explica paso a paso cómo preparar a tu familiar para recibir su primera remesa en Guatemala usando Zigi, la app financiera respaldada por Banco Industrial, para que el dinero llegue sin contratiempos desde el primer envío.

Lo que tu familiar necesita antes de enviar

Cada familia que se separa por la distancia conoce ese momento tenso en que todo está listo para enviar dinero, pero nadie sabe si del otro lado van a poder cobrarlo.

Saber cómo ayudar a un familiar recién llegado a Guatemala a recibir su primera remesa empieza mucho antes de tocar el botón de enviar, porque si la cuenta del receptor no está activa, el dinero no tiene adónde llegar.

Lo primero es asegurarte de que tu familiar tenga tres cosas a la mano antes de abrir su cuenta en Zigi Guatemala directamente desde el teléfono, sin ir a ninguna agencia y sin pagar nada.

Documentos y datos que tu familiar necesita tener listos

  • Su DPI (el Documento Personal de Identificación guatemalteco) físico cerca, porque va a necesitar los datos exactos que aparecen ahí
  • Un número de celular activo registrado a su nombre
  • Un correo electrónico al que tenga acceso inmediato

Con eso puede completar el registro en menos de tres minutos si los datos están listos, y la guía paso a paso de Zigi va orientando cada parte del proceso con instrucciones en pantalla. La app está disponible en Google Play, App Store y Huawei AppGallery.

Si tu familiar nunca usó una app financiera, lo mejor es que lo acompañés por videollamada mientras descarga Zigi.

Una vez que completa el registro, la cuenta queda activa de inmediato y ya puede recibir fondos, sin período de espera, sin formularios adicionales y sin saldo mínimo obligatorio.

En cuanto la cuenta esté abierta, pedile dos datos concretos: su número de teléfono registrado en Zigi y su número de cuenta (que empieza con el prefijo 717). Guardá ambos, porque dependiendo del método que usés para enviar, vas a necesitar uno u otro.

¿Tu familiar todavía no tiene cuenta? Descargá Zigi gratis en 3 minutos y recibí la primera remesa sin ir a ninguna agencia.

Cómo coordinar y completar el primer envío

La primera remesa Guatemala genera más nervios de los necesarios cuando el remitente y el receptor no se ponen de acuerdo en qué método van a usar. Hay dos caminos principales y elegir antes de enviar evita confusiones.

Comparación de métodos de envío disponibles

Método

Tiempo de acreditación

Costo para el remitente

SukuPay

Menos de 20 segundos

USD 0.99 fijo por envío

Amigo Paisano (Intermex)

Directo a cuenta Zigi

Según tarifas de Intermex

Si enviás a través de SukuPay, la transferencia llega en menos de 20 segundos con un costo fijo de USD 0.99 sin importar el monto. Tu familiar solo necesita tener su cuenta Zigi activa.

Vos hacés el envío desde la app de SukuPay en Estados Unidos, el dinero se convierte automáticamente y aparece en quetzales en la cuenta de tu familiar.

Imaginá que enviás USD 200 un martes a las 3 de la tarde: antes de que tu familiar termine de leer el mensaje de WhatsApp donde le avisás, los fondos ya están disponibles.

La otra opción es usar Amigo Paisano, la app de Intermex, que también permite enviar remesas directamente a la cuenta Zigi usando solo el número de teléfono del receptor.

En ambos casos, tu familiar cobra la remesa sin hacer fila, sin salir de su casa y sin que le descuenten comisión por recibirla.

Para que la coordinación fluya, mandá un mensaje claro antes de hacer el envío. Algo como: «Te voy a enviar Q1,500 por SukuPay. Fijate que tu cuenta Zigi esté abierta y revisá la notificación cuando te llegue.»

Esa frase hace dos cosas importantes: confirma el monto para que tu familiar pueda verificarlo, y le recuerda que revise la app.

Si tu familiar recibe la remesa con un código, el proceso dentro de Zigi también es directo.

Solo tiene que abrir la app, tocar el botón de «Remesas» en la pantalla principal, ingresar el código que vos le compartiste y confirmar que los datos coinciden. El monto se acredita al instante en su cuenta.

Qué puede salir mal y cómo resolverlo

El error más frecuente en la primera remesa es enviar dinero antes de que el receptor tenga la cuenta lista. Si tu familiar todavía no completó el registro, no hay cuenta donde depositar y el envío puede quedar en espera dependiendo del servicio.

La regla de oro es confirmar por mensaje que la cuenta ya está activa antes de iniciar cualquier transferencia.

Otro problema común es que los nombres no coincidan exactamente. El nombre registrado en Zigi debe ser idéntico al que aparece en el DPI, incluyendo segundos nombres y apellidos.

Si el remitente escribe «María López» pero el DPI dice «María Elena López García», algunos sistemas pueden rechazar la operación.

Si algo falla y necesitás ayuda, el soporte de Zigi está disponible de 8 de la mañana a 11 de la noche por WhatsApp al o por correo a zigi.app/ayuda/.

Sobre cómo confirmar que la remesa llegó, la app envía una notificación instantánea al receptor apenas el dinero se acredita.

Después de la primera remesa

La diferencia entre la primera remesa y todas las que siguen es enorme en esfuerzo, pero nula en tiempo de entrega.

Con el dinero ya en su cuenta Zigi, tu familiar puede aprovechar todos los pagos sin efectivo disponibles desde la app, que incluyen pagar en comercios con QR, transferir a cuentas de otros bancos de forma gratuita, recargar su celular o pagar servicios como luz y agua directamente desde la app.

Todo el sistema está respaldado por Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica. Si querés que el proceso sea aún más fluido, programá un día fijo de envío cada mes.

Ayudá a tu familiar a empezar hoy. Zigi: sin comisiones por recibir y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo ayudar a un familiar a recibir su primera remesa en Guatemala

¿Puede mi familiar abrir una cuenta Zigi si vive en un área rural de Guatemala?

Sí, porque el registro se hace completamente desde el celular sin necesidad de ir a una agencia.

¿Cuánto cobra Zigi por recibir una remesa?

Zigi no descuenta ninguna comisión al receptor por recibir fondos.

¿Qué pasa si mi familiar pierde el celular donde tiene Zigi instalado?

La cuenta Zigi está vinculada al número de teléfono y al DPI, no al dispositivo físico.

¿Puedo enviar remesas a un familiar en Guatemala desde cualquier estado de Estados Unidos?

SukuPay y Amigo Paisano de Intermex operan en Estados Unidos con cobertura amplia, aunque la disponibilidad puede variar según el estado.

¿El tipo de cambio que aplica Zigi es el mismo todos los días?

El tipo de cambio varía porque depende del mercado y del servicio de envío que usés.
Qué es el vishing y cómo identificar una llamada falsa de tu banco

¿Qué es el vishing y cómo identificar una llamada falsa de tu banco?

El vishing es una de las estafas telefónicas más efectivas porque ataca en tiempo real y no te da espacio para pensar.

Esta guía te explica cómo funciona, qué señales buscar y qué hacer si ya compartiste información, para que protejás tu cuenta en Zigi, respaldada por Banco Industrial.

Qué es el vishing y por qué funciona tan bien por teléfono

Suena el celular. El número parece legítimo, y la persona al otro lado se identifica como «departamento de seguridad bancaria». Te dice que detectaron un cargo sospechoso en tu cuenta y que necesitan verificar tu identidad para bloquearlo.

La voz es profesional, el tono es urgente, y vos sentís que cada segundo cuenta. Eso, exactamente, es lo que buscan.

Protegé tu cuenta Zigi y aprendé a identificar una llamada falsa antes de dar información. Descargá la app y activá tus alertas de seguridad.

Entender qué es el vishing empieza por entender ese momento.

El término viene de «voice phishing» (suplantación de identidad por voz) y describe una estafa telefónica donde alguien se hace pasar por tu banco, una institución de gobierno o una empresa de servicios para sacarte información confidencial.

A diferencia de un correo o un mensaje de texto, la llamada te atrapa en tiempo real. No te da espacio para pensar, consultar o buscar.

Esa presión inmediata es la razón por la que el vishing Guatemala sigue siendo una de las técnicas de fraude más efectivas, incluso entre personas que se consideran cuidadosas con su información bancaria digital.

Los estafadores diseñan sus guiones para explotar dos cosas que todos tenemos: miedo a perder nuestro dinero y confianza automática hacia quien se presenta con autoridad. Cuando alguien dice «soy del banco», la primera reacción no es dudar. Es colaborar.

Así suena una llamada falsa de tu banco, paso a paso

Los guiones de las llamadas falsas de bancos siguen un patrón que se repite con variaciones menores. Reconocerlo antes de que la presión te gane es la mejor defensa.

La llamada suele arrancar con algo como: «Buenas tardes, le llamamos del área de monitoreo de fraudes.

Hemos detectado una transacción no autorizada en su cuenta. ¿Usted realizó esta compra?» Cuando decís que no, el tono cambia a urgencia controlada: «Necesitamos verificar su identidad para cancelar la operación.

¿Me puede confirmar su número de DPI y los últimos cuatro dígitos de su tarjeta?» Si cooperás, el siguiente paso es pedir tu contraseña de banca en línea o el código de verificación que te llega por SMS, con frases como «se lo estamos enviando nosotros para validar el bloqueo».

Datos que ningún banco real te va a pedir por llamada

  • Tu contraseña o PIN de acceso a la cuenta
  • Códigos de verificación que lleguen por SMS al momento de la llamada
  • El número completo de tu tarjeta junto con el código CVV
  • Tu token o código de autenticación de dos pasos

Cómo verificar la llamada y qué hacer si ya compartiste información

Si usás Zigi, podés verificar cualquier situación sospechosa en zigi.app/ayuda/. Lo que importa es que el canal de contacto lo elijas vos, no la persona que te llamó.

Abrí tu app y revisá los movimientos recientes de tu cuenta. Si no aparece ningún cargo extraño, ya tenés tu respuesta. Zigi, respaldada por Banco Industrial, nunca va a pedirte contraseñas, códigos de verificación ni tu PIN por llamada telefónica.

Pasos inmediatos si ya compartiste tus datos

  1. Cambiá inmediatamente tus contraseñas de acceso a la app y a cualquier servicio donde uses la misma clave
  2. Contactá al soporte de tu banco para reportar lo ocurrido y pedir el bloqueo preventivo de tu tarjeta y cuenta
  3. Presentá una denuncia formal, que te va a servir como respaldo legal y como registro para que las autoridades identifiquen patrones de fraude

Algo que vale tener en cuenta es que esta misma lógica aplica cuando la estafa llega por mensaje de texto en lugar de llamada.

Lo que se conoce como smishing usa SMS o mensajes de WhatsApp con enlaces falsos que simulan ser de tu banco, y te llevan a páginas donde te piden los mismos datos que un estafador pediría por teléfono.

El canal cambia, pero la mecánica es idéntica.

Reconocer las señales de fraude por WhatsApp resulta igual de valioso que saber cómo funciona una llamada falsa, porque el smishing te da más tiempo para pensar, lo que paradójicamente lo hace menos efectivo que el vishing, donde la presión en tiempo real nubla el juicio.

Convertí la sospecha en un hábito que te protege

Guardá en tus contactos los números oficiales de las instituciones financieras que usás, para que cuando suene el teléfono puedas comparar al instante.

Si recibís una llamada sospechosa, tomá una captura de pantalla del número entrante antes de colgar, porque esa evidencia puede ser útil si decidís denunciar.

Entender cómo funciona la tecnología que protege tu cuenta también ayuda, porque sabés exactamente qué hace tu banco por vos y qué nunca te va a pedir que hagas vos.

Compartí lo que aprendiste con quienes te rodean, porque muchas víctimas de vishing no son descuidadas: simplemente nadie les había explicado cómo funciona el guion antes de que les tocara vivirlo.

Preguntas frecuentes sobre qué es el vishing y cómo identificar una llamada falsa de tu banco

¿Un estafador puede saber mi nombre y datos básicos antes de llamarme?

Sí. Los estafadores obtienen nombres, números de teléfono y datos generales de filtraciones de bases de datos, redes sociales o listas vendidas ilegalmente. Que te llamen por tu nombre no significa que sean de tu banco.

¿Qué pasa si colgué pero el número parecía ser el oficial de mi banco?

Los estafadores usan una técnica llamada spoofing, que les permite mostrar un número falso que parece legítimo en tu pantalla. Colgar y llamar vos al número que figura en el reverso de tu tarjeta o en la app oficial es siempre la acción correcta.

¿El vishing también afecta a personas que usan billeteras digitales?

Sí, y con la misma mecánica. Los estafadores adaptan el guion al servicio que usan sus víctimas, mencionando el nombre de la app o billetera para generar confianza. Las reglas de verificación aplican igual sin importar qué plataforma usés.

¿Tengo que denunciar aunque no haya perdido dinero?

Denunciar es útil incluso si lograste cortar la llamada a tiempo, porque el registro ayuda a las autoridades a identificar patrones y ubicar a las redes de fraude. Podés hacerlo ante el Ministerio Público al 1572.

¿Cómo sé si el WhatsApp que me escribe «del banco» es real?

Los canales oficiales de atención tienen el número publicado en el sitio web y la app del banco, y generalmente cuentan con una marca de verificación. Si recibiste un mensaje primero sin haberlo iniciado vos, tratalo con sospecha y verificá por la app oficial.

Identificar una llamada falsa antes de dar información es la mejor defensa que tenés. Guardá estos señales, compartí la guía con tu familia y revisá la configuración de seguridad de tu cuenta Zigi. Conocé más en zigi.app.

Qué es la selfie biométrica y para qué sirve al pedir un crédito

¿Qué es la selfie biométrica y para qué sirve al pedir un crédito?

La selfie biométrica reemplazó los formularios en papel como método de verificación de identidad para créditos digitales.

Esta guía te explica cómo funciona ese paso, qué hace el sistema con tus datos y por qué es más seguro de lo que parece, aplicado a plataformas como Zigi, respaldada por Banco Industrial.

La selfie que reemplaza tu firma

Imaginá que llegás a una ventanilla de banco a pedir un crédito. Lo primero que hace el ejecutivo es mirarte la cara, pedirte tu DPI y comparar la foto del documento con la persona que tiene enfrente.

Ese acto es exactamente lo que hace una selfie biométrica cuando pedís un crédito desde el celular, solo que en vez de un ejecutivo, lo hace un algoritmo entrenado para detectar coincidencias faciales en fracciones de segundo.

Entender qué es la selfie biométrica para pedir un crédito cambia la percepción de ese paso que muchos ven como raro o invasivo, porque en realidad es la herramienta que permite aprobar créditos sin filas, sin fiador y sin papelería.

Pedí tu crédito en Zigi en minutos, solo con tu DPI y una selfie biométrica. Descargá la app y solicitá tu crédito ahora.

La selfie biométrica resuelve en tiempo real el riesgo de que alguien use los datos de otra persona para sacar un crédito a su nombre.

Cuando alguien solicita dinero desde una app, la plataforma necesita confirmar que quien está del otro lado de la pantalla es efectivamente la persona dueña de ese DPI.

Lo hace comparando los rasgos de tu cara con la fotografía registrada en tu documento de identidad.

Cómo funciona la verificación facial

El proceso arranca dentro de la app, cuando seleccionás el monto del crédito que necesitás y la forma de pago.

Una vez que revisás las condiciones, la app te pide tomarte una selfie. Ahí es donde entra la verificación facial en créditos digitales, que trabaja en tres capas.

Las tres capas de la verificación biométrica

  • La primera capa es la comparación directa. El sistema toma tu selfie y la contrasta con la imagen de tu DPI que ya registraste al abrir la cuenta. Analiza puntos específicos de tu rostro (la distancia entre los ojos, la forma de la mandíbula, la geometría de la nariz) para confirmar que hay coincidencia.
  • La segunda capa es la prueba de vida, conocida como «liveness detection», que verifica que la imagen proviene de una persona real y presente en ese momento, y que nadie está usando una foto impresa o un video para engañar al sistema. Puede pedirte que parpadees, que muevas la cabeza o simplemente detectar indicadores de profundidad que una imagen plana no tiene.
  • La tercera capa es la validación final, donde el sistema cruza toda esa información y emite la aprobación o el rechazo.

En la práctica, todo eso pasa en minutos. El proceso es el mismo sin importar si pedís un crédito pequeño para cubrir un gasto de la semana o si llegás al monto máximo disponible en plataformas como Zigi, donde la selfie biométrica funciona como la única validación de identidad necesaria para acceder a crédito en Guatemala.

El dinero se acredita directamente en tu cuenta una vez que la verificación pasa, sin formularios adicionales ni esperas de días hábiles.

Seguridad de tus datos biométricos

La pregunta más frecuente después de «¿para qué sirve?» es «¿qué hacen con mi cara?». Tiene sentido preguntárselo, porque estás entregando información biométrica, que es un dato más sensible que tu nombre o tu número de teléfono.

Pensalo así. Cuando firmás un documento en papel, ese papel queda en un archivo físico que cualquier persona con acceso a la oficina podría revisar, fotocopiar o perder. Tu firma es relativamente fácil de falsificar.

La selfie biométrica, en cambio, se procesa como un dato cifrado que solo el sistema puede interpretar, y la prueba de vida hace casi imposible que alguien la replique sin tu presencia física.

La verificación digital dejó de ser una alternativa experimental para convertirse en el mecanismo más confiable que existe hoy para confirmar identidad a distancia.

Quiénes ya lo usan y por qué importa

Casos de uso frecuentes

  • Un vendedor de mercado que necesita Q500 para reponer inventario un lunes a las diez de la noche no tiene la opción de esperar a que abra una agencia. Con su DPI registrado y una selfie, puede tener ese dinero en su cuenta en minutos, elegir si lo paga semanal o quincenalmente, y seguir operando sin interrupciones.
  • Una persona que recibe remesas mensuales y enfrenta un gasto médico inesperado puede resolver la emergencia en el mismo tiempo, sin pedirle a nadie que firme como fiador.

La selfie biométrica dejó de ser una curiosidad tecnológica para convertirse en la llave que abre el sistema financiero formal a personas que antes quedaban fuera.

Si querés probar cómo funciona la verificación, podés revisar los requisitos para un crédito digital y descargar la app de Zigi para iniciar el proceso desde tu celular. La verificación toma segundos, y el crédito llega a tu cuenta.

Preguntas frecuentes sobre qué es la selfie biométrica y para qué sirve al pedir un crédito

¿La selfie biométrica funciona si tengo poca luz o uso lentes?

La mayoría de los sistemas biométricos están diseñados para adaptarse a condiciones de iluminación variadas y reconocer el rostro con lentes. Si la imagen no es suficientemente clara, la app te pedirá repetir la selfie antes de continuar.

¿Qué pasa si el sistema no me reconoce?

Cuando la verificación no logra confirmar la coincidencia, la app rechaza la solicitud en ese intento y generalmente te permite volver a intentarlo. Si el problema persiste, el soporte de la plataforma puede orientarte para resolver el inconveniente.

¿Puedo pedir un crédito digital sin cuenta bancaria previa?

Plataformas como Zigi permiten abrir una cuenta y solicitar crédito usando únicamente tu DPI y la selfie biométrica, sin historial bancario previo. Esa es precisamente la ventaja que estas herramientas ofrecen a quienes quedan fuera del sistema financiero tradicional.

¿La biometría facial es válida legalmente en Guatemala?

Una verificación biométrica aprobada tiene el mismo peso legal que una firma manuscrita en el contexto de los contratos digitales habilitados por la normativa de la Superintendencia de Bancos, que regula el uso de datos biométricos en procesos financieros y establece los estándares que las plataformas deben cumplir.

¿Cuánto tiempo se almacena mi selfie tras la verificación?

El tiempo de retención depende de la política de privacidad de cada plataforma, que debe estar disponible para consulta pública. En el caso de entidades supervisadas por la SIB, esa información es de acceso obligatorio para el usuario antes de aceptar los términos del servicio.

La selfie biométrica no es un obstáculo: es el paso que hace posible tener crédito sin fiador, sin papelería y sin esperar días hábiles. Descargá Zigi, completá tu verificación y accedé a crédito en minutos. Conocé más en zigi.app.

pagar una suscripción o membresía mensual con tu tarjeta de débito

Cómo pagar una suscripción o membresía mensual con tu tarjeta de débito

Pagar suscripciones mensuales con una tarjeta de débito guatemalteca tiene sus particularidades: plataformas que no aceptan ciertas tarjetas, cargos en dólares y riesgos de sobregirar la cuenta.

Esta guía explica cómo usar la tarjeta Zigi, respaldada por Banco Industrial, para gestionar tus suscripciones sin complicaciones.

Cómo pagar una suscripción mensual con débito

Cada mes te llegan cobros de Netflix, Spotify, el gimnasio o alguna app que usás a diario.

La mayoría de estos servicios aceptan Mastercard, y eso significa que podés pagar suscripciones directamente con tu tarjeta de débito para compras online, sin necesidad de una tarjeta de crédito.

Autorizar un cobro recurrente funciona igual que cualquier compra en línea, aunque hay una diferencia clave que vale entender antes de ingresar tus datos.

Cuando ingresás tu tarjeta en un servicio como Netflix o en la plataforma de tu gimnasio, estás autorizando un cobro recurrente.

El servicio va a intentar cobrar el monto acordado cada mes de forma automática, directamente desde tu cuenta.

Para que el cobro se procese, necesitás tener saldo disponible en tu cuenta Zigi al momento en que el servicio intente cobrar. Si no hay saldo suficiente, el cobro se rechaza y el servicio puede suspender tu acceso.

Cómo registrar tu tarjeta en un servicio de suscripción

  1. Entrá a la sección de pagos o facturación dentro de la app o sitio del servicio.
  2. Seleccioná «tarjeta de débito» como método de pago.
  3. Ingresá el número de tu tarjeta, la fecha de vencimiento y el código de seguridad (CVV).
  4. Confirmá. A partir de ese momento, el servicio cobra automáticamente cada mes.

Dentro de la app Zigi podés ver cada cobro reflejado en tu historial de movimientos, con el nombre del comercio y el monto exacto. Revisá periódicamente qué servicios te están cobrando para mantener el control de tus suscripciones desde ahí.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Tarjeta física o virtual para suscripciones

Zigi te da acceso a una tarjeta física y también a una virtual. Las dos funcionan para pagar suscripciones, pero la tarjeta virtual tiene una ventaja concreta para este tipo de cobros recurrentes.

Cuando usás la tarjeta física para registrarte en un servicio online, estás exponiendo los datos impresos en el plástico (número, vencimiento, CVV) cada vez que los ingresás en un sitio web.

Si alguno de esos sitios tiene una filtración de datos, tu tarjeta física queda comprometida y necesitás pedir una reposición.

La tarjeta virtual vive dentro de la app y podés consultarla cada vez que la necesités sin exponer un plástico que también usás para compras presenciales o retiros. Si llegara a haber un problema, tus compras del día a día con la tarjeta física no se ven afectadas.

Para suscripciones y membresías mensuales en línea, la virtual es la opción más práctica y segura.

Ambas tarjetas comparten la misma cuenta y el mismo saldo, así que no importa cuál uses para el cobro recurrente, el monto sale del mismo lugar.

La diferencia está en la capa de protección que ganás al separar tus datos digitales de los físicos. Si querés profundizar en cómo funciona y cómo activar tu tarjeta virtual, podés consultar la nota sobre cómo activar tu tarjeta virtual en Guatemala.

Cobros en dólares con tu tarjeta Zigi

Un gimnasio local como los que operan en zona 10 o zona 14 probablemente te cobre en quetzales. Pero servicios internacionales como Netflix o Spotify procesan el cobro en dólares. ¿Qué pasa entonces?

La conversión se realiza automáticamente al momento del cobro, usando el tipo de cambio vigente en ese instante. No tenés que hacer nada adicional, ni convertir moneda previamente, ni autorizar un paso extra.

Ejemplo de conversión por tipo de cambio

Servicio

Precio en USD

Equivalente aprox. en GTQ (Q7.75)

Netflix (plan básico)

USD 6.99

~ Q54.17

Spotify (plan individual)

USD 5.99

~ Q46.42

Gimnasio local

En quetzales

Q250.00 (sin conversión)

Otro detalle que vale aprovechar es que tu tarjeta Zigi te da un 2% de reintegro en todas tus compras, y en el caso de Spotify ese reintegro sube al 10%. Ese porcentaje se acumula mes a mes y al final del año representa un monto que vuelve directo a tu cuenta.

Cómo detectar y cancelar cobros no deseados

El problema con los cobros recurrentes es que se vuelven invisibles. Autorizás un servicio, lo usás un par de meses, dejás de usarlo y el cobro sigue llegando sin que lo notés, porque ya no revisás ese movimiento en tu historial.

La forma más directa de evitarlo es revisar tu historial de movimientos en la app Zigi al menos una vez al mes.

Cada cobro recurrente aparece con el nombre del comercio, así que podés identificar rápidamente si hay algún servicio que ya no usás o un cargo que no reconocés.

Checklist mensual para revisar tus suscripciones

  1. Abrí la app Zigi y dirigite al historial de movimientos.
  2. Filtrá por los últimos 30 días para ver todos los cobros del período.
  3. Verificá que cada cobro corresponda a un servicio que estás usando activamente.
  4. Anotá cualquier nombre de comercio que no te resulte familiar.

Si encontrás un cobro que querés cancelar, el paso es ir directamente al sitio o la app del servicio que te cobra y cancelar la suscripción desde ahí.

Si lo que encontrás es un cargo que no reconocés en absoluto, la situación es distinta. En ese caso, contactá al soporte de Zigi por WhatsApp en zigi.app/ayuda/ o por correo para que revisen el movimiento.

El equipo de soporte está disponible de a y puede ayudarte a identificar el origen del cargo y tomar las medidas necesarias.

Pagá tus suscripciones y membresías con tu tarjeta virtual o física Zigi, y mantené el control de cada cobro desde la app, sin filas, sin papeleos y con la tranquilidad de saber exactamente a dónde va tu plata cada mes.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo pagar una suscripción o membresía mensual con tu tarjeta de débito

¿Puedo usar mi tarjeta Zigi para pagar suscripciones en sitios internacionales como Amazon o Disney+?

Sí. Tu tarjeta Zigi es una Mastercard aceptada en plataformas internacionales que admitan tarjetas de débito.

¿Qué pasa si no tengo saldo suficiente el día que el servicio intenta cobrarme?

El cobro se rechaza y el servicio puede suspender tu acceso hasta que regularices el pago.

¿Puedo tener activas la tarjeta física y la virtual al mismo tiempo?

Sí. Ambas conviven en la misma cuenta y comparten el mismo saldo.

¿Cómo sé exactamente cuánto me cobró un servicio en quetzales si el precio está en dólares?

Cada cobro aparece en tu historial de movimientos dentro de la app Zigi con el monto exacto descontado de tu cuenta en quetzales, ya con la conversión aplicada.

¿El reintegro del 2% aplica también a los cobros en dólares?

Sí. El reintegro aplica sobre todas tus compras, incluyendo suscripciones en moneda extranjera.

Qué comercios podés pagar con QR este Black Friday en Guatemala

Qué comercios podés pagar con QR este Black Friday en Guatemala

El Black Friday llega a Guatemala con más opciones de pago digital cada año.

Esta guía explica qué tipos de comercios aceptan pagos con QR, cómo funciona la interoperabilidad y cómo usar Zigi, respaldada por Banco Industrial, para aprovechar las ofertas sin cargar efectivo.

Imaginá un centro comercial un viernes de noviembre con descuentos en electrónica. La fila para pagar en caja tiene veinte personas, varias rebuscando billetes, otras esperando cambio de Q500, y el cajero contando uno por uno.

Mientras tanto, alguien dos puestos adelante escanea un código con el celular, confirma el monto en tres segundos y sale con la bolsa bajo el brazo.

La diferencia entre esas dos experiencias es saber de antemano qué comercios aceptan pagos QR en Black Friday Guatemala y cómo funciona el proceso antes de llegar a la tienda.

El QR que ves pegado en la caja de un comercio guatemalteco puede pertenecer a distintas redes, y ahí es donde muchos se confunden.

La interoperabilidad entre redes QR significa que un solo código QR puede ser leído y pagado desde diferentes apps financieras.

En Guatemala, los códigos QR de Zigi, CUIK y Bi funcionan entre sí, lo que multiplica los puntos donde podés pagar sin importar cuál de esas plataformas usés.

Zigi, el brazo digital de Banco Industrial, integra esa interoperabilidad directamente en su app, lo que significa que si un comercio tiene QR CUIK (la red de VisaNet que conecta miles de negocios MIPYME), también podés pagar desde Zigi sin ningún paso extra.

Eso cambia completamente la ecuación de dónde podés comprar con QR este Black Friday.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Desde centros comerciales hasta la tienda de barrio

La pregunta de dónde puedo pagar con QR en Black Friday en Guatemala tiene una respuesta más amplia de lo que muchos imaginan.

Los centros comerciales grandes, que concentran el grueso de las ofertas de temporada, fueron los primeros en adoptar QR en sus tiendas ancla. Si comprás una pantalla o unos audífonos, el proceso toma el mismo tiempo que pagar un café.

Pero la red va mucho más allá de los malls. Distintos tipos de establecimientos ya operan con comercios QR interoperable en Guatemala, desde los más grandes hasta los más pequeños.

Dónde podés pagar con QR este Black Friday

  • Supermercados con promociones de temporada que activan descuentos especiales durante la semana de ofertas
  • Gasolineras donde llenás el tanque aprovechando que andás de compras por la ciudad
  • Ferias de emprendedores que montan sus puestos con descuentos especiales para la fecha
  • Microtiendas de barrio que venden accesorios o regalos navideños anticipados y ya adoptaron el cobro digital
  • Tiendas ancla de centros comerciales con ofertas en electrónica, ropa y electrodomésticos

La integración con CUIK es lo que hace posible esta cobertura, porque conecta a miles de pequeños comercios que no necesitan un dispositivo POS físico para aceptar pagos digitales.

Eso también resuelve una duda frecuente sobre compras grandes.

No hay diferencia por monto al pagar con QR: podés pagar desde una abarrotería hasta una tienda de electrodomésticos con el mismo método, sin que el sistema cobre nada extra al comprador.

Ventaja real del QR en días de alta demanda

Un viernes de descuentos masivos tiene un problema que no se resuelve con más cajeros ni más cajas registradoras.

El cuello de botella es el efectivo, porque cada transacción con billetes implica contar, verificar, dar cambio, y a veces pedir cambio a otra caja. Dejar de depender del efectivo en un día así elimina todo ese ciclo.

Pasos para pagar con QR desde la app

  1. Abrís la app y tocás el botón «Paga con ZIGI» en el menú inferior de la pantalla principal
  2. Aceptás los permisos de cámara si es la primera vez que usás la función
  3. Acercás el celular al código QR del comercio
  4. Revisás el monto que aparece en pantalla antes de confirmar
  5. Si el monto es correcto, confirmás y el pago se procesa en segundos. Si hay un error (el comercio ingresó un monto equivocado, por ejemplo), podés cancelar la operación antes de que se procese ningún cargo
  6. Descargás o compartís el comprobante como registro inmediato de la compra

Esa ventana de verificación es lo que hace que el pago con QR sea más seguro que entregar un billete y confiar en que el cambio esté bien. El comprobante digital queda disponible al instante, lo que te da un registro inmediato de cada compra.

Qué hacer si el comercio no tiene QR visible

Hay un escenario que puede pasar, especialmente en ferias o tiendas pequeñas que participan por primera vez en Black Friday. Llegás a la caja, no ves ningún código QR pegado, y asumís que solo aceptan efectivo.

Antes de sacar la billetera, vale la pena preguntar. Muchos comercios tienen el QR disponible pero no lo exhiben de forma prominente, o lo muestran desde la pantalla de su propio celular al momento del cobro.

QR vs. tarjeta física en un día de alta demanda

Aspecto

Pago con QR

Pago con tarjeta física

Dispositivo que necesita el comercio

Solo el código impreso o digital

Terminal POS activo

Lo que necesitás vos

Celular con conexión a internet

Tarjeta física y a veces PIN

Velocidad en horas pico

Confirmación en segundos, sin esperar terminal

Depende de que el dispositivo lea la banda o el chip sin fallas

Una duda que aparece seguido es si cualquier comercio con QR de otro banco funciona para pagar.

Preparar la app antes de salir de casa el viernes de ofertas marca la diferencia. Verificá que tengas saldo suficiente, que la app esté actualizada y que los permisos de cámara estén habilitados.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre qué comercios podés pagar con QR este Black Friday en Guatemala

¿Necesito tener cuenta en el mismo banco que el comercio para pagar con QR?

No. Gracias a la interoperabilidad entre Zigi, CUIK y Bi, podés escanear cualquier código QR de esas redes desde tu app sin importar en qué banco tiene su cuenta el comercio.

¿Hay un monto máximo para pagar con QR en Black Friday?

El sistema QR no tiene un techo de transacción que limite las compras grandes.

¿Qué pasa si escaneo el QR y el monto que aparece es incorrecto?

Antes de confirmar, la app te muestra el monto que el comercio ingresó. Si hay un error, podés cancelar la operación en ese momento sin que se procese ningún cargo.

¿Puedo pagar con QR en puestos de feria o tiendas pequeñas, o solo en malls?

La red alcanza también ferias de emprendedores, microtiendas de barrio y pequeños negocios afiliados a CUIK, que no necesitan un POS físico para cobrar.

¿Qué debo revisar en la app antes de salir de compras el día de Black Friday?

Verificá que tengas saldo suficiente, que la app esté actualizada a la versión más reciente y que los permisos de cámara estén habilitados.

Cómo pagar flores y otros gastos del cementerio sin cargar efectivo

Cómo pagar flores y otros gastos del cementerio sin cargar efectivo

El 1 de noviembre es uno de los días con mayor movimiento de efectivo en Guatemala, y también uno de los que más aprovechan los carteristas.

Esta guía te muestra cómo pagar flores, limpieza y demás gastos del cementerio usando Zigi, respaldada por Banco Industrial, para que llegués preparado y sin exponer tu dinero.

Los gastos que te esperan antes de llegar a la tumba

Un ramo de flores cerca del cementerio en noviembre puede costar entre Q30 y Q80 dependiendo del tipo y del vendedor.

Si a eso le sumás la limpieza de la tumba, las velas, alguna pintura para retocar la lápida o una ofrenda adicional, el total puede superar los Q300 sin que lo hayas planeado.

Son gastos que aparecen uno tras otro mientras caminás entre puestos y pasillos, y que la mayoría de personas resuelve sacando billetes del bolsillo en un lugar donde se acumulan cientos o miles de visitantes.

Preparate antes del 1 de noviembre. Descargá Zigi gratis y pagá en el cementerio sin exponer tu efectivo.

La combinación de multitudes, distracción emocional y efectivo visible crea exactamente el escenario que los carteristas buscan.

Muchos guatemaltecos ya lo saben por experiencia propia o ajena, pero siguen cargando todo en billetes porque asumen que los vendedores informales no aceptan otra cosa.

La realidad está cambiando más rápido de lo que parece, y llegar preparado marca la diferencia entre gastar con control o volver a casa sin saber bien en qué se fue el dinero.

Gastos típicos del cementerio en noviembre

Gasto

Rango estimado

Observación

Ramo de flores

Q30 a Q80

Varía según tipo de flor y vendedor

Limpieza de la tumba

Q50 a Q150

Depende del trabajo que implique

Velas, pintura y ofrendas

Q20 a Q70

Se acumulan fácilmente entre puestos

Total aproximado

Más de Q300

Puede superarse sin haberlo planeado

Cómo pagar flores y gastos del cementerio sin efectivo

La preparación empieza un día antes, no en la puerta del cementerio. Si ya sabés con qué vendedor de flores comprás cada año, mandále un mensaje preguntando algo tan directo como «¿Aceptás pago con QR o transferencia por teléfono?».

Si te dice que sí, ya resolviste el gasto más común sin necesidad de llevar un solo billete. Si no lo conocés, la pregunta funciona igual al llegar al puesto, porque cada vez más vendedores en zonas urbanas de Guatemala aceptan códigos QR o transferencias al número de celular.

Si el vendedor tiene QR, abrís la app, tocás la opción de pago, apuntás la cámara al código y confirmás el monto que aparece en pantalla. Si prefiere transferencia por número de teléfono, solo necesitás su número y el monto exacto.

En ambos casos podés descargar o compartir un comprobante en el momento, lo cual te protege a vos y le da tranquilidad al vendedor.

Con Zigi, por ejemplo, el pago con QR es interoperable entre códigos Zigi, CUIK y Bi, lo que amplía las probabilidades de que el QR que tenga el vendedor sea compatible sin necesidad de instalar otra app.

La cuenta se abre gratis con el DPI en menos de tres minutos, así que incluso si nunca usaste una billetera digital, podés tener todo listo la noche anterior.

Para el servicio de limpieza o mantenimiento de la tumba, la dinámica es similar, aunque conviene confirmarlo con más anticipación porque estos proveedores suelen acordar el trabajo con días de antelación.

Un mensaje como «Te pago por transferencia cuando termine el trabajo, ¿me pasás tu número de cuenta o tu QR?» resuelve la conversación sin incomodidad.

Pedí siempre un comprobante, ya sea captura de pantalla o recibo del proveedor, porque los gastos del cementerio tienden a repetirse cada año y tener un registro te ayuda a presupuestar mejor el siguiente noviembre.

Qué hacer cuando el vendedor solo acepta billetes

No todos los vendedores van a aceptar pago digital, especialmente en cementerios fuera de la capital o en zonas donde la digitalización avanza más lento. Para esos casos, el plan no es rendirse y cargar un fajo de billetes, sino limitar el efectivo al mínimo necesario.

Antes de salir, hacé un cálculo rápido de los gastos que probablemente requieran efectivo. Si estimás que son Q100 o Q150, retirá solo eso.

Desde la app podés generar un código de retiro sin tarjeta y sacar hasta Q2,000 diarios en cajeros Bi, pero la idea es retirar únicamente lo que vas a necesitar en billetes y resolver el resto de forma digital.

Si al llegar un vendedor no acepta QR ni transferencia, una opción es proponerle que le transferís al número de teléfono después, algo que funciona mejor cuando ya tenés relación con la persona o cuando el monto justifica el acuerdo.

Medidas de seguridad que conviene aplicar en el cementerio

  • Llevá el efectivo distribuido en bolsillos internos para reducir el riesgo de que alguien lo detecte con facilidad
  • Evitá contar billetes a la vista, porque hacerlo en un lugar concurrido te expone innecesariamente
  • Mantené el teléfono con el seguro de pantalla activado mientras no lo estés usando para pagar
  • Usá el teléfono con la misma precaución con la que cuidarías una billetera física, ya que también es un objeto valioso en un lugar con mucha gente

El gasto de noviembre que vale la pena registrar

Los gastos del cementerio en Guatemala durante noviembre son predecibles, se repiten cada año con montos similares, y justamente por eso conviene registrarlos.

Si parte del gasto fue en efectivo, anotalo en el teléfono apenas lo hagas, porque esos montos que pagaste en billetes son los que más fácil se olvidan y los que distorsionan tu presupuesto mensual.

Este noviembre, llegá preparado. Zigi: pagos con QR, transferencias y retiro sin tarjeta, con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo pagar flores y otros gastos del cementerio sin cargar efectivo

¿Qué pasa si el vendedor de flores no tiene código QR ni acepta transferencias?

Lo más práctico es retirar desde la app solo el efectivo que calculás necesitar para ese caso, sin cargar más de la cuenta.

¿Necesito tener cuenta en el mismo banco que el vendedor para transferirle?

Con Zigi podés transferir a otros usuarios usando solo el número de teléfono, sin importar qué app o banco use el receptor.

¿Es seguro pagar con el teléfono en un lugar tan concurrido como el cementerio?

Pagar digitalmente evita que tengas que sacar billetes a la vista, lo cual reduce uno de los principales riesgos en espacios con mucha gente.

¿Cómo registro los gastos en efectivo que no quedan en el historial de la app?

La forma más efectiva es anotarlos en el teléfono en el momento en que pagás, antes de que el dato se olvide.

¿Vale la pena coordinar el servicio de limpieza de tumba con anticipación para pagar digital?

Sí, porque estos proveedores suelen acordar el trabajo con días de antelación y están más abiertos a confirmar la forma de pago antes del día.

Qué requisitos piden para aprobarte un crédito digital en Guatemala

¿Qué requisitos piden para aprobarte un crédito digital en Guatemala?

Las apps de crédito digital en Guatemala no piden los mismos requisitos que un banco tradicional, pero sí tienen criterios propios que determinan si te aprueban o no.

Esta guía explica qué evalúa realmente el sistema de Zigi, qué documentos son suficientes y qué factores aumentan tus probabilidades de aprobación.

La brecha entre lo que imaginás y lo que te piden

Muchas personas en Guatemala descartan la idea de un crédito digital antes de siquiera intentarlo.

Asumen que les van a pedir fiador, constancia laboral, estados de cuenta y una fila de documentos que no tienen. Esa suposición frena más solicitudes que cualquier requisito real.

Conocé los requisitos reales antes de pedir tu crédito.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Qué piden para un crédito online Guatemala y por qué alcanza con tan poco

El documento central de todo el proceso es el DPI , el Documento Personal de Identificación que emite el RENAP.

Cuando una app seria te pide el DPI, está validando tres cosas al mismo tiempo: tu identidad legal, tu edad (necesitás ser mayor de 18) y tu domicilio registrado en Guatemala.

El segundo elemento es la selfie biométrica, que no es una foto cualquiera para tu perfil. La cámara compara tus rasgos faciales con la imagen del DPI que acabás de escanear , confirmando que la persona que sostiene el teléfono es la misma del documento.

Tres perfiles que pueden solicitar el crédito con solo DPI y selfie

  • Un trabajador independiente que repara celulares y gana entre Q1,500 y Q4,000 al mes según la temporada puede solicitar un crédito con su DPI y selfie, sin tener que demostrar esos ingresos variables con recibos que nunca le dieron.
  • Una persona que recibe remesas de Estados Unidos y ya tiene su cuenta activa puede acceder a montos iniciales desde Q70 hasta Q3,500 tras completar la verificación, que tarda menos de 3 minutos desde que abrís la app.
  • Un microcomerciante con una tienda de barrio, que mueve efectivo todos los días pero nunca tuvo un crédito formal, entra al proceso con las mismas dos cosas: DPI y selfie, sin papelería, sin formularios, sin fiadores.

Los requisitos crédito digital Guatemala se reducen a eso porque la tecnología detrás del proceso, respaldada por infraestructura bancaria regulada, puede evaluar el riesgo de formas que antes eran imposibles sin un expediente físico.

Lo que no te van a pedir y por qué eso importa

La lista de lo que no necesitás es tan importante como la de lo que sí te piden. No te piden fiador , esa persona que en el modelo tradicional ponía su patrimonio como garantía de tu deuda.

Tampoco te piden comprobante de ingresos como requisito excluyente. Esto no significa que el sistema ignore tu capacidad de pago.

La evaluación ocurre por otros canales, como el comportamiento dentro de la app: si hacés transferencias, si recibís remesas, si pagás con QR en comercios.

No necesitás tener una cuenta bancaria previa. En Zigi podés abrir tu cuenta monetaria gratis y 100% digital desde la app con solo el DPI , y desde ahí acceder al crédito sin haber pisado una agencia.

Esa cuenta, respaldada por Banco Industrial, funciona como tu punto de partida para construir historial.

Por qué desaparece cada requisito tradicional

Requisito que ya no piden

Por qué dejó de ser necesario

Fiador

La biometría y el análisis de comportamiento digital ofrecen una verificación de identidad más confiable que la garantía de un tercero

Comprobante de ingresos

Los patrones de uso dentro de la plataforma generan datos equivalentes a los que antes demostraba un recibo de sueldo

Visita a una agencia

El DPI digital y la selfie biométrica cumplen los estándares de verificación que antes requerían presencia física

Cuenta bancaria previa

Podés abrir una cuenta monetaria digital desde cero con solo el DPI y usarla de inmediato como punto de partida

En Guatemala, el uso extendido del efectivo durante décadas dejó a muchas personas fuera del sistema formal , y ese historial de exclusión es exactamente el problema que este modelo de evaluación está diseñado para sortear.

Cuando la solicitud no pasa y cómo resolverlo

Aun con requisitos mínimos, un rechazo puede ocurrir. Las causas más frecuentes tienen solución práctica. Una foto del DPI borrosa o con reflejos hace fallar la verificación antes de empezar.

La segunda causa común es que la selfie biométrica no coincida bien con la foto del DPI. Esto pasa cuando hay lentes de sol, gorras que cubren la frente o poca luz en la cara.

Una tercera razón, menos obvia, es que la cuenta sea muy nueva y sin actividad. Si acabás de abrir tu cuenta y pedís un crédito de inmediato, el sistema tiene poca información para evaluarte.

Si tu solicitud fue rechazada, podés intentar de nuevo más adelante. Mantené tu cuenta activa, ya que cada transacción suma información a tu perfil. Pedí tu crédito digital desde la app de Zigi.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre qué requisitos piden para aprobarte un crédito digital en Guatemala

¿Puedo solicitar un crédito digital si trabajo de forma independiente y no tengo recibos de sueldo?

Sí. Las plataformas como Zigi no exigen comprobante de ingresos como requisito excluyente. La evaluación se basa en tu comportamiento dentro de la app, como transferencias recibidas o pagos realizados con QR, que reemplazan la documentación que un empleador nunca te emitió.

¿Cuánto tarda el proceso de verificación para obtener el crédito?

La verificación de identidad tarda menos de 3 minutos desde que abrís la app. Solo necesitás escanear tu DPI y completar la selfie biométrica para que el sistema evalúe tu solicitud.

¿Qué pasa si no tengo cuenta bancaria antes de pedir el crédito?

No necesitás una cuenta previa. Podés abrir una cuenta monetaria digital gratis desde la app de Zigi con solo tu DPI, y desde esa misma cuenta solicitar el crédito sin haber pisado ninguna agencia.

¿Por qué me rechazaron si cumplí con el DPI y la selfie?

Los rechazos más frecuentes ocurren por fotos del DPI borrosas, selfies con accesorios que tapan el rostro, o una cuenta muy nueva sin actividad registrada. Corregir esos detalles y usar la app durante unos días antes de volver a intentarlo suele resolver el problema.

¿Qué montos puedo obtener en un primer crédito digital?

Los montos iniciales van desde Q70 hasta Q3,500, dependiendo de la información disponible en tu perfil al momento de la solicitud. A medida que usás la cuenta y construís historial, tu capacidad de acceso puede aumentar.

Boy has problems with bills. Concept of economic trouble and failure

¿Qué pasa si te atrasás en el pago de un préstamo?

Un atraso en el pago de un préstamo en Guatemala genera consecuencias concretas: cargos por mora, impacto en tu historial crediticio y, en algunos casos, restricción para acceder a nuevos créditos.

Esta guía explica qué pasa exactamente si te atrasás con Zigi, en qué orden ocurren las consecuencias y qué podés hacer para minimizar el daño si ya te atrasaste.

Consecuencias según los días de atraso

Te despertás, revisás el celular y ves la notificación que no querías ver. La cuota venció ayer y no tenías saldo. La primera reacción suele ser pensar que ya arruinaste todo, que tu historial se manchó y que te van a llamar cobradores.

Los primeros uno a tres días después del vencimiento, la mayoría de entidades financieras en Guatemala aplican un cargo por mora que se calcula como un porcentaje sobre el monto de la cuota.

Entre la primera y la segunda semana es cuando la situación cambia de categoría. La entidad puede reportar el atraso a las centrales de riesgo crediticio , que son las bases de datos donde se registra tu comportamiento de pago.

Ahí es donde la pregunta sobre si el atraso queda en tu historial crediticio tiene una respuesta que incomoda: sí, queda. A partir del mes de atraso, las consecuencias se vuelven más tangibles.

Muchas plataformas reducen tu límite de crédito disponible o directamente lo congelan, lo que te deja sin acceso a futuros préstamos.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo escalan las consecuencias según el tiempo de atraso

Tiempo de atraso

Consecuencia principal

Impacto estimado

1 a 3 días

Cargo por mora diario sobre la cuota vencida

Menos de Q0.35 por día en una cuota de Q200 con mora del 5% mensual

1 a 2 semanas

Posible reporte a centrales de riesgo crediticio

Marca negativa en el historial que puede durar entre 12 y 60 meses

1 mes o más

Congelamiento del límite de crédito disponible

Sin acceso a futuros préstamos hasta regularizar la situación

60 a 90 días

Traspaso a departamento de cobro activo

Acumulación de cargos que puede representar un porcentaje significativo del monto original

Qué hacer el día que te atrasás

Si ya te atrasaste, lo peor que podés hacer es ignorarlo. Lo segundo peor es entrar en pánico.

Depositá o transferí saldo a la cuenta desde donde se debita tu cuota lo antes posible. Si el débito automático falló por falta de fondos, muchas plataformas lo reintentan en las siguientes 24 a 48 horas.

Si no podés pagar el monto completo hoy, contactá al soporte de tu entidad financiera antes de que ellos te contacten a vos.

Un mensaje directo funciona mejor que esperar. Algo tan concreto como «Hola, tuve un imprevisto con mi cuota del [fecha]. Puedo hacer el pago el [nueva fecha].

Una duda frecuente en estos momentos es si necesitás un fiador, llenar formularios o hacer algún trámite presencial para regularizar tu situación. En la gran mayoría de los créditos digitales, no.

Actuar rápido tiene un impacto real en lo que terminás pagando. Si regularizás en la primera semana, el costo adicional por mora puede ser menor que si dejás pasar un mes completo.

Cómo prevenir un atraso

La mayoría de los atrasos no ocurren porque alguien decida no pagar, sino porque la fecha de vencimiento cayó unos días antes de que le depositaran el sueldo o porque simplemente se olvidó.

Si tu ingreso entra a mediados de mes y tu cuota vence antes, vas a tener un problema recurrente que no se resuelve con buena voluntad. Muchas plataformas permiten elegir la frecuencia de pago (semanal, quincenal o mensual) al momento de solicitar el préstamo.

Tres acciones concretas para evitar un atraso

  • Alinear la fecha de vencimiento de tu cuota con tu ciclo de ingresos, eligiendo la frecuencia de pago (semanal, quincenal o mensual) que mejor se ajuste a cuándo recibís tu sueldo.
  • Activar un recordatorio en el calendario del celular programado dos días antes del vencimiento, de modo que tengas tiempo de revisar tu saldo y hacer un depósito si hace falta.
  • Usar el débito automático para que la cuota se descuente sola el día del vencimiento, sin requerir ninguna acción manual de tu parte más allá de mantener saldo disponible en la cuenta.

Un recordatorio en el calendario del celular, programado dos días antes del vencimiento, te da tiempo para revisar tu saldo y hacer un depósito si hace falta.

El débito automático es probablemente la herramienta más efectiva para evitar un atraso en la cuota. Si tu cuota se debita sola el día del vencimiento, el único requisito de tu parte es mantener saldo disponible en la cuenta.

La combinación de estas tres acciones convierte el pago de tu cuota en algo que casi no requiere intervención manual.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre qué pasa si te atrasás en el pago de un préstamo?

¿Desde qué día exacto empieza a correr el interés moratorio?

El interés moratorio empieza a acumularse desde el primer día después del vencimiento de la cuota, sin período de gracia, en la mayoría de las entidades financieras en Guatemala. Por eso regularizar el pago en los primeros días reduce significativamente el costo adicional.

¿Un solo atraso arruina mi historial crediticio para siempre?

No para siempre, pero sí deja una marca que puede permanecer entre 12 y 60 meses dependiendo de la normativa y el tipo de producto. Regularizar el atraso lo antes posible y mantener pagos puntuales desde ese momento ayuda a reconstruir el historial con el tiempo.

¿Puedo negociar la fecha de pago si ya me atrasé?

Muchas plataformas digitales están abiertas a acordar una nueva fecha si contactás al soporte antes de que la situación escale. Comunicar la intención de pago de forma proactiva, con una fecha concreta, suele ser suficiente para abrir esa conversación.

¿Qué pasa si el débito automático falla por segunda vez?

Si la cuenta no tiene fondos en el segundo intento, el atraso se extiende y los cargos por mora siguen acumulándose. En ese punto es clave contactar directamente al soporte de la entidad para coordinar el pago antes de que el caso pase a un departamento de cobro.

¿Puedo obtener un nuevo préstamo mientras tengo una cuota atrasada?

Una cuota vencida reduce o congela tu límite de crédito disponible en la mayoría de los casos, lo que bloquea el acceso a nuevos préstamos. Regularizar el atraso primero es el requisito habitual para volver a calificar para un crédito adicional.

Podés pedir un préstamo si estás en listas de morosos

¿Podés pedir un préstamo si estás en listas de morosos en Guatemala?

Estar en una lista de morosos en Guatemala no cierra todas las puertas al crédito formal. Las plataformas digitales reguladas evalúan el comportamiento actual de la cuenta, no solo el historial previo.

Con Zigi, respaldada por Banco Industrial, podés acceder a microcréditos desde Q70 con una selfie biométrica, incluso si tuviste deudas en el pasado. Esta guía explica cómo funciona ese proceso.

Qué ven las instituciones financieras cuando consultán tu nombre

Cada vez que alguien solicita un crédito en Guatemala, la entidad financiera consulta las referencias crediticias registradas en sistemas como el buró de crédito.

El buró de crédito en Guatemala registra tanto los pagos a tiempo como los que no se hicieron , y la confusión sobre cómo funciona suele empeorar las cosas.

Las instituciones financieras reguladas por la SIB (Superintendencia de Bancos de Guatemala, el organismo que supervisa el sistema financiero del país) reportan el comportamiento de pago de sus clientes a sistemas de información crediticia.

El problema es que muchas personas descubren su situación cuando ya necesitan el crédito, lo cual las deja sin margen de maniobra. Un registro de morosidad puede seguir visible para cualquier entidad incluso años después de que el cliente asume que «ya pasó».

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cuánto dura una deuda registrada en el buró

Una de las preguntas más urgentes es cuánto tiempo queda una deuda en el buró en Guatemala. Los registros de morosidad suelen mantenerse hasta cinco años después de que la obligación fue cancelada o regularizada .

Para salir de listas de morosos en Guatemala, el proceso tiene una secuencia lógica que vale la pena seguir con disciplina.

  1. Identificá exactamente qué deudas tenés registradas y con qué entidades. Podés solicitar tu información crediticia directamente o consultar con la entidad donde tenés la obligación pendiente.
  2. Una vez que sabés qué debés y a quién, llega el momento de negociar con la entidad acreedora.
  3. Cualquier acuerdo debe quedar por escrito, con el compromiso de la entidad de actualizar tu estatus en el buró una vez que cumplas con lo pactado.

Negociar no requiere un abogado ni frases complicadas. Las entidades financieras prefieren recuperar algo a no recuperar nada , y muchas tienen políticas internas de quitas o reestructuraciones que solo activan cuando el cliente las solicita.

Limpiar tu historial crediticio en Guatemala combina regularización formal con tiempo. No existe un trámite mágico que borre todo de un día para otro, pero cada deuda que regularizás y cada actualización que la entidad reporta va reconstruyendo tu perfil.

Cómo reconstruir un récord crediticio manchado

Una vez que regularizaste tus deudas pendientes, el siguiente desafío es demostrar que podés manejar crédito de forma responsable.

Etapas para reconstruir tu perfil crediticio

  • Empezá con montos pequeños. Un microcomerciante puede solicitar un crédito accesible, pagarlo puntualmente en las cuotas acordadas y repetir el ciclo, porque cada crédito pagado a tiempo agrega una referencia positiva a su historial.
  • Plataformas como Zigi, respaldada por Banco Industrial, permiten acceder a créditos desde montos muy bajos sin necesidad de fiador ni papelería, con aprobación en minutos usando solo el DPI y una selfie, lo que resulta especialmente útil para quien está reconstruyendo su historial.
  • Sostené pagos puntuales durante al menos seis meses consecutivos, porque ese patrón de cumplimiento pesa más que el historial negativo anterior, especialmente si ya pasaron algunos años desde la morosidad original.

Después de varios ciclos de crédito exitosos, las condiciones mejoran porque la entidad ya tiene evidencia de cumplimiento.

Opciones mientras regularizás tu situación

El periodo entre «decidí arreglar mis deudas» y «ya tengo un historial limpio» puede durar meses, y durante ese tiempo la vida sigue pidiendo soluciones financieras.

Una cuenta digital para trabajadores independientes que no requiere historial crediticio te permite recibir pagos, hacer transferencias y ganar trazabilidad mientras trabajás en tu recuperación.

Si recibís remesas del exterior, cobrarlas en una cuenta formal genera un registro de ingresos regulares que complementa tu historial de pagos cuando llegue el momento de pedir montos mayores.

Qué conviene hacer y qué evitar en este periodo

Acción

Recomendación

Por qué importa

Solicitar crédito en múltiples entidades

Evitarlo

Cada consulta queda registrada y un exceso de solicitudes rechazadas deteriora aún más tu perfil

Concentrarse en una sola entidad

Recomendado

Demuestra cumplimiento sostenido y genera un historial positivo que habla por vos en el siguiente paso

Cobrar remesas en cuenta formal

Recomendado

Genera trazabilidad de ingresos regulares, que las entidades valoran al evaluar solicitudes futuras

Consultar tus derechos ante la SIB

Recomendado

Te permite conocer la información oficial y presentar reclamos si una entidad no actualiza tus datos

Concentrá tus esfuerzos en una sola entidad, demostrá cumplimiento ahí, y dejá que ese historial positivo en billeteras digitales y cuentas formales hable por vos cuando necesités dar el siguiente paso .

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre si podés pedir un préstamo si estás en listas de morosos en Guatemala

¿Puedo pedir un préstamo estando en listas de morosos en Guatemala?

Depende de tu situación específica. Algunas entidades, especialmente plataformas digitales con montos bajos, pueden aprobar créditos aunque tengas registros negativos activos. Lo más conveniente es regularizar primero las deudas pendientes y luego solicitar montos pequeños para reconstruir tu perfil.

¿Cuánto tiempo tarda en actualizarse mi información en el buró después de pagar?

El tiempo varía según la entidad que reportó la deuda, ya que cada una tiene sus propios ciclos de actualización. Por eso es importante pedir por escrito que la entidad se comprometa a reportar el cambio de estatus una vez que cumplas con el acuerdo de pago.

¿Qué pasa si la entidad no actualiza mi historial después de que pagué?

Podés presentar un reclamo ante la SIB (Superintendencia de Bancos de Guatemala), que es la autoridad reguladora del sistema financiero. Tener el acuerdo de pago y la carta de finiquito por escrito es fundamental para respaldar tu reclamo.

¿Una cuenta digital me ayuda a reconstruir mi historial crediticio?

No directamente, pero te genera trazabilidad de ingresos y movimientos financieros que las entidades valoran al evaluar solicitudes. Cobrar remesas o pagos en una cuenta formal demuestra que tenés flujo de dinero regular, lo cual complementa tu historial de pagos.

¿Cuánto tiempo lleva recuperar un historial crediticio dañado en Guatemala?

No hay un plazo fijo, pero sostener pagos puntuales durante al menos seis meses consecutivos cambia significativamente cómo te perciben las entidades. Si además la morosidad original ya tiene varios años, el peso del historial positivo reciente puede superar al del negativo.

cómo llega cada remesa a Guatemala y cómo cobrarla

Te enviaron por MoneyGram, Xoom, Remitly o Western Union: cómo llega cada remesa a Guatemala y cómo cobrarla

MoneyGram, Xoom, Remitly y Western Union funcionan de formas distintas en Guatemala: tienen diferentes costos, tiempos de acreditación y opciones de cobro.

Esta guía explica cómo llega cada remesa, qué opciones tenés para cobrarla y cuál es la diferencia entre recibirla en efectivo o directamente en tu cuenta de Zigi.

Tu familiar en Estados Unidos acaba de enviarte dinero y te llegó un mensaje con un código o una confirmación.

Ahora viene la parte que nadie explica bien: según la remesadora que haya usado, ese dinero te llega de forma diferente, a puntos de cobro distintos y con tiempos que pueden variar entre minutos y un día entero.

Cómo entrega el dinero cada operador y dónde lo cobrás

MoneyGram Guatemala trabaja con una red de agentes autorizados que incluye agencias bancarias y puntos de servicio en cabeceras departamentales y municipios.

Cuando tu familiar envía por MoneyGram, recibís un número de referencia de ocho dígitos que necesitás para cobrar en ventanilla.

Western Union Guatemala tiene la red de agentes más extensa del país , con presencia en municipios donde otras remesadoras no llegan. Su modelo clásico es el cash pickup con un código MTCN de diez dígitos.

Xoom Guatemala, que pertenece a PayPal, ofrece tres opciones de entrega: retiro en efectivo en agentes autorizados, depósito a cuenta bancaria y recarga de billetera móvil.

Remitly Guatemala se diferencia por ofrecer dos velocidades con nombre propio : Express (entrega en minutos, tarifa más alta) y Economy (entrega en 3 a 5 días hábiles, tarifa más baja).

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Comparativa rápida de los cuatro operadores

Operador

Velocidad express

Canales de entrega

MoneyGram

Minutos (estándar); hasta 1 día hábil (económico)

Ventanilla con agentes, depósito bancario

Western Union

Minutos (express)

Ventanilla con agentes (red más extensa), depósito bancario

Xoom

Mismo día en horario hábil (depósito bancario)

Ventanilla con agentes, depósito bancario, billetera móvil

Remitly

Minutos (Express); 3 a 5 días hábiles (Economy)

Ventanilla con agentes, depósito bancario, billetera móvil

Qué te piden en ventanilla y cuánto tardás realmente

Si tu familiar envió dinero por cualquiera de estas remesadoras y elegiste cobro en efectivo, el proceso en el punto de pago es prácticamente igual en las cuatro.

¿Cuál llega más rápido? En envíos express, MoneyGram y Western Union suelen acreditar en menos de diez minutos desde que el remitente completa el pago.

Xoom y Remitly Express compiten en ese mismo rango cuando la entrega es a cuenta bancaria, donde el procesamiento puede ser incluso más ágil que en ventanilla porque no dependés de horarios del punto de cobro.

Lo que necesitás para cobrar en cualquier ventanilla

  • Tu DPI vigente, que es el único documento de identidad que aceptan todos los operadores para completar el cobro.
  • El código o número de referencia que te envió tu familiar, ya sea el número de ocho dígitos de MoneyGram, el MTCN de diez dígitos de Western Union o el número de orden de Xoom y Remitly.
  • El nombre completo del remitente y el país desde donde realizó el envío, porque algunos agentes lo solicitan como verificación adicional.

El cobro en ventanilla típicamente toma entre 15 y 45 minutos contando la espera , dependiendo de la agencia y el día. Los viernes y quincenas son los momentos de mayor espera.

Comisiones, tipo de cambio y seguridad

Algo que genera confusión frecuente es quién paga la comisión. En la mayoría de los casos, el costo del envío lo absorbe el remitente en Estados Unidos, y vos como receptor no pagás comisión directa al cobrar.

MoneyGram y Western Union permiten recibir montos altos en agencias bancarias, pero los agentes más pequeños en municipios pueden tener topes de efectivo disponible, lo que puede obligarte a ir temprano o a dividir el cobro en dos visitas.

Nunca compartás el código de referencia por redes sociales o mensajes grupales. Ese código es lo único que se necesita, junto con tu DPI, para cobrar el dinero. Si alguien más lo tiene y se presenta antes que vos con datos que coincidan, podrías perder la remesa.

Cómo recibir tu próxima remesa sin fila

Todas las remesadoras mencionadas ofrecen depósito a cuenta bancaria como alternativa al efectivo, y esa opción cambia completamente la experiencia de recibir remesas en Guatemala .

Si todavía no tenés cuenta bancaria, podés abrir una cuenta digital en Zigi con solo tu DPI desde el celular, sin costo de apertura ni manejo .

Para que tu familiar configure el depósito directo desde Estados Unidos, en la app o sitio de la remesadora que use, al crear el envío debe elegir «depósito a cuenta bancaria» o «billetera móvil» en lugar de «retiro en efectivo», ingresar el número de cuenta o el número de teléfono asociado según el operador, y completar el envío.

Preguntas frecuentes sobre cómo llega cada remesa a Guatemala y cómo cobrarla

¿Puedo cobrar una remesa de MoneyGram o Western Union sin DPI?

No. Todos los operadores exigen un documento de identidad oficial vigente para liberar el pago en ventanilla, y en Guatemala ese documento es el DPI. Sin él, el agente no puede completar la transacción aunque tengas el código de referencia.

¿Qué pasa si pierdo el código de referencia antes de cobrar?

Debés contactar directamente a tu familiar para que lo recupere desde la app o correo de confirmación de la remesadora. El operador no entrega el código al receptor, ya que ese dato solo lo ve quien realizó el envío.

¿Cuánto tiempo tiene validez una remesa que no se cobró?

Cada operador maneja plazos distintos, pero en general las remesas no cobradas se pueden cancelar y reembolsar al remitente después de 30 a 90 días. Tu familiar debe revisar los términos específicos de la remesadora que usó para conocer el plazo exacto.

¿Es más seguro recibir la remesa en cuenta bancaria que en efectivo?

Recibir el dinero directamente en una cuenta elimina el riesgo de que alguien cobre con tu código antes que vos, y también evita tener que transportar efectivo desde el punto de cobro. El depósito bancario o a billetera digital reduce la exposición a los fraudes más comunes con remesas.

¿Todas las billeteras digitales en Guatemala pueden recibir remesas internacionales?

No todas. Algunas billeteras solo operan para transferencias locales, mientras que otras, como Zigi, tienen alianzas con remesadoras específicas que permiten recibir envíos desde el exterior. Antes de compartir los datos de tu billetera con tu familiar, confirmá que el operador que él usa tenga integración con esa plataforma.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Qué es SukuPay y cómo funciona para recibir remesas de Estados Unidos en Zigi

Qué es SukuPay y cómo funciona para recibir remesas de Estados Unidos en Zigi

SukuPay es el canal de remesas digitales que usa Zigi para recibir dinero desde Estados Unidos en menos de 20 segundos, con una tarifa plana de USD 0.99.

Esta guía explica qué es SukuPay, cómo funciona la tecnología detrás del envío y qué necesitás para empezar a recibir hoy mismo.

Cada año, miles de guatemaltecos pagan una parte considerable del monto que reciben en remesas solo por comisiones y tipo de cambio desfavorable .

Para alguien que recibe USD 300 al mes, eso puede significar perder entre USD 9 y USD 21 en cada envío, y acumular más de USD 200 al año que nunca llegan a su bolsillo.

SukuPay y el respaldo detrás de las remesas

SukuPay es una tecnología de envío de remesas desarrollada por Suku Labs, una empresa con sede en Miami, que se integró directamente dentro de Zigi para permitir transferencias de dinero desde Estados Unidos hacia Guatemala.

El respaldo de esta alianza es muy concreto, porque Zigi es la plataforma financiera 100% digital de Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica.

Eso responde la pregunta que muchas personas se hacen cuando escuchan el nombre por primera vez.

SukuPay Guatemala no es una app independiente que maneje tu dinero por su cuenta , sino el motor tecnológico que corre dentro de Zigi y que permite que las remesas lleguen en segundos a una cuenta respaldada por Banco Industrial.

Si te preguntás si es seguro recibir remesas por SukuPay, la respuesta está en esa estructura.

No estás confiando tu dinero a una empresa desconocida, sino recibiéndolo en tu cuenta Zigi, que pertenece al sistema financiero formal guatemalteco y opera bajo la supervisión bancaria correspondiente.

Si querés comparar esta opción con otras plataformas disponibles, podés revisar la guía de apps para recibir remesas en Guatemala y ver cómo se posiciona Zigi frente al resto.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo funciona SukuPay desde Estados Unidos

Entender cómo funciona SukuPay desde el lado del remitente aclara muchas dudas. El proceso empieza desde tu lado, desde Guatemala. 

Vos generás una solicitud de recarga dentro de la app Zigi hacia cualquier número de teléfono en Estados Unidos, y esa solicitud no vence mientras no cambie el número asociado a tu cuenta.

Pedirla no tiene ningún costo para vos, porque las comisiones las asume quien envía.

Formas de fondear el envío desde Estados Unidos

  • En efectivo, visitando puntos físicos como Walgreens, CVS, Dollar General o Walmart, disponibles en 21 estados del país.
  • Con tarjeta de débito desde el celular, sin necesidad de salir de casa.

Después del período promocional inicial, el costo por transacción es de USD 0.99, una tarifa plana que no cambia según el monto enviado.

Límites de transacción

Parámetro

Límite

Transacciones por día

Hasta 2

Transacciones por mes

Hasta 15

Monto máximo por transacción

USD 3,000

Costo por transacción

USD 0.99

Para ponerlo en perspectiva, alguien que envía USD 500 quincenales puede cubrir todo el mes con dos operaciones y pagar un total de USD 1.98 en comisiones, una fracción de lo que costaría por canales tradicionales.

Del envío a tu cuenta Zigi, con números reales

Acá es donde la diferencia se vuelve tangible. Desde que tu familiar completa el envío en Estados Unidos, el dinero se acredita en tu cuenta Zigi en menos de 30 segundos. 

No hay ventana de espera de uno a tres días hábiles, no necesitás presentar papelería adicional ni tener un fiador, y no tenés que hacer fila en ninguna agencia para retirar.

Pensá en un caso concreto. Tu hermano en Texas va a un Walmart, deposita USD 200 en efectivo y paga USD 0.99 de comisión.

Antes de que él termine de guardar el recibo, vos ya tenés ese dinero disponible en tu cuenta Zigi para transferir usando solo tu número de teléfono , pagar con QR en comercios o retirar en cajeros y agentes Bi.

Otro escenario frecuente involucra a alguien que recibe apoyo mensual más alto. Si tu papá envía USD 1,500 desde Nueva York con tarjeta de débito, paga USD 0.99 y vos recibís el monto completo en segundos. 

Por un canal convencional, esa misma operación podría costar bastante más en comisiones dependiendo del proveedor.

El flujo completo, desde cómo generar la solicitud en Zigi hasta los pasos que sigue tu familiar en Estados Unidos, está detallado en la guía sobre cómo recibir dinero de EE.UU. en Guatemala en menos de 20 segundos.

Una vez que el dinero ya esté en camino, también podés consultar cómo saber si ya llegó tu remesa sin salir de casa y en cuestión de segundos.

Un dato importante. Las cifras de costos, límites y cobertura de estados corresponden a la información publicada por Banco Industrial en mayo de 2025. 

Verificá los datos vigentes dentro de la app Zigi o en sus canales oficiales de soporte al momento de hacer tu primera solicitud, porque las condiciones promocionales y la cobertura geográfica pueden actualizarse.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes

¿SukuPay cobra comisión a quien recibe la remesa en Guatemala?

No. La comisión de USD 0.99 por transacción la asume quien envía desde Estados Unidos. Quien recibe en su cuenta Zigi no paga ningún cargo adicional por concepto de recepción.

¿Necesito tener una cuenta bancaria previa en Banco Industrial para usar SukuPay con Zigi?

No es necesario tener una cuenta bancaria tradicional. Zigi es una plataforma 100% digital donde podés abrir tu cuenta desde el celular, y es ahí donde recibís las remesas enviadas a través de SukuPay.

¿Qué pasa si mi familiar en Estados Unidos no vive en uno de los 21 estados con puntos físicos?

Puede usar la opción de tarjeta de débito desde su celular, que no depende de la ubicación geográfica ni requiere visitar ningún punto físico. El costo y la velocidad de acreditación son los mismos.

¿Existe algún impuesto del gobierno guatemalteco sobre las remesas que llegan por Zigi?

Las remesas recibidas en Guatemala no están sujetas a un impuesto directo sobre el monto transferido. Los costos son las comisiones del servicio de envío, no cargas fiscales sobre el dinero recibido.

¿En cuánto tiempo caduca la solicitud de recarga que genero en Zigi?

La solicitud no vence mientras no cambie el número de teléfono asociado a tu cuenta Zigi. Podés generarla una vez y compartirla con tu familiar para que la use cada vez que quiera enviarte dinero.

Cómo cobrar una remesa en Guatemala: con código, directo en cuenta o en ventanilla

En Guatemala podés cobrar una remesa de tres formas: con un código en ventanilla, con depósito directo a cuenta bancaria o con acreditación directa en una cuenta digital.

Esta guía compara las tres opciones en costo, tiempo y comodidad, y explica cómo funciona el proceso de recepción directa en Zigi.

Tenés el código de la remesa que te mandaron desde Estados Unidos, pero al intentar cobrarlo no sabés si va directo a tu cuenta, si tenés que ir al banco o si te estás saltando algún paso.

Cobrar una remesa con código desde el celular

La forma más rápida de cobrar una remesa es usando el código que te comparte quien te envía el dinero. Ese código lo genera la remesadora al momento del envío y funciona como llave única para liberar los fondos.

Abrís la app, tocás el botón «Remesas» en la pantalla principal y después seleccionás «Cobrar ahora». Ahí ingresás el código que te compartieron.

La pantalla te muestra los datos del envío antes de confirmar, y necesitás verificar que el nombre del remitente, el nombre del beneficiario y el monto coincidan con lo que esperás.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Lo que no necesitás para cobrar con código

  • Ir a una agencia ni presentar fotocopias o comprobantes impresos, porque el proceso es completamente digital.
  • Contar con un saldo mínimo previo en tu cuenta, porque la acreditación no depende de eso.
  • Pagar comisión por la recepción, porque ese cargo no existe para el beneficiario.
  • Registrar tu DPI al momento del cobro, porque ese documento ya quedó vinculado cuando abriste tu cuenta digital.

Un detalle que conviene tener claro es que el código de remesa tiene que estar dirigido a Banco Industrial como banco pagador .

Cuando no tenés código o preferís depósito directo

No todos los envíos funcionan con código.

Con SukuPay, la remesa viaja desde Estados Unidos y llega a tu cuenta en menos de 20 segundos , con una tarifa plana que paga quien envía.

Vos no pagás nada por recibir. La tecnología usa rieles digitales que procesan la transacción de forma instantánea, pero desde tu perspectiva lo único que ves es el saldo actualizado en tu cuenta Zigi con la notificación del depósito.

La tercera opción sigue siendo la ventanilla presencial en cualquier agencia de Banco Industrial. Para cobrar en ventanilla necesitás llevar tu DPI vigente en físico, el código de remesa y, en algunos casos, el comprobante que la remesadora le entregó al remitente.

Qué hacer si el código de remesa no funciona

Antes de preocuparte, hay una secuencia de verificaciones que resuelve la mayoría de los problemas. Lo primero es confirmar con la persona que te envió el dinero que el código esté bien escrito, porque un solo dígito cambiado invalida todo.

Los códigos de remesa tienen fecha de vencimiento, que en general oscila entre 24 y 48 horas desde el envío.

El plazo varía según la remesadora, así que si ese tiempo ya pasó, es posible que el código haya caducado y tu familiar necesite solicitar un reenvío o generar uno nuevo desde la remesadora.

Si después de verificar todo el código sigue sin funcionar, el siguiente paso es contactar al soporte. Podés escribir en zigi.app/ayuda y puede rastrear el estado de tu remesa desde el sistema de Banco Industrial.

Cuál vía te conviene según lo que necesitás

La elección entre las tres formas depende de velocidad, control y acceso , tres factores que rara vez coinciden en la misma proporción. Si lo que más te importa es la velocidad, la acreditación directa vía SukuPay gana porque ni siquiera requiere que hagas algo.

Comparación de las tres vías de cobro

Vía

Velocidad

Costo para vos

App con código (Zigi)

Inmediata al confirmar

Sin cargo

Acreditación directa (SukuPay)

Menos de 20 segundos

Sin cargo (quien envía asume la tarifa)

Ventanilla Banco Industrial

Al momento de validar tu DPI

Sin cargo (el costo real es tu tiempo y el traslado)

En términos de costo, recibir remesas a través de Banco Industrial, ya sea por app o por acreditación directa, no tiene cargo para el beneficiario . La tarifa de SukuPay la absorbe quien envía desde Estados Unidos.

Para dar los primeros pasos ahora mismo, descargá Zigi desde App Store, Google Play o Huawei AppGallery, abrí tu cuenta con tu DPI en menos de tres minutos y pedile a tu familiar que dirija la próxima remesa a Banco Industrial.

Si tenés dudas sobre el estado de un envío, podés consultar cómo confirmar que tu remesa ya llegó o cómo recibir tus remesas sin salir de casa.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo cobrar una remesa en Guatemala: con código, directo en cuenta o en ventanilla

¿Qué pasa si mi familiar envió la remesa a otra institución y no a Banco Industrial?

El código no va a funcionar en la app Zigi ni en las agencias de Banco Industrial, porque cada institución solo reconoce los códigos dirigidos a ella. Tu familiar debe contactar a la remesadora para verificar a qué banco fue dirigido el envío y, si es posible, solicitar un cambio de destino o un reenvío.

¿Puedo cobrar la remesa si no tengo cuenta en Zigi ni en Banco Industrial?

Sí, podés hacerlo en ventanilla presentando tu DPI vigente y el código de remesa, siempre que el envío esté dirigido a Banco Industrial. Para usar la app o recibir acreditación directa, necesitás abrir tu cuenta digital primero, lo cual toma menos de tres minutos con tu DPI.

¿Cuánto tiempo tiene vigencia un código de remesa?

El plazo varía según la remesadora, pero en general oscila entre 24 y 48 horas desde el momento del envío. Si el código ya caducó, tu familiar necesita contactar a la remesadora para que generen uno nuevo.

¿Hay algún riesgo de fraude al recibir una remesa con código?

El riesgo existe cuando alguien desconocido te comparte un código y te pide algo a cambio antes de darte acceso a los fondos, ya que ese es un patrón común de estafa. Si el envío viene de un familiar de confianza y el código muestra datos que coinciden con lo que esperás, el proceso es seguro dentro de la app.

¿Puedo usar Zigi para hacer otras transacciones además de cobrar remesas?

Sí. Con la cuenta Zigi también podés pagar con QR, enviar dinero y realizar otras operaciones financieras desde tu celular, sin necesidad de ir a una agencia ni manejar efectivo para cada gestión.

Qué hacer si perdés o te roban el celular con Zigi instalada

Qué hacer si perdés o te roban el celular con Zigi instalada

Perder el celular con Zigi instalada no significa perder el dinero. La app tiene medidas de seguridad que protegen tu cuenta incluso si otra persona tiene el teléfono en la mano.

Esta guía explica los pasos exactos que debés seguir en las primeras horas, qué podés hacer desde otro dispositivo y cómo contactar al soporte para bloquear tu cuenta de inmediato.

Primeros minutos tras perder el celular con Zigi

El momento en que te das cuenta de que no tenés el celular encima, el primer pensamiento no es por el aparato. Es por lo que hay adentro. Contactos, fotos, conversaciones y, sobre todo, la app donde manejás tu plata.

Lo primero es bloquear tu línea telefónica con tu operador (Claro, Tigo, Movistar). Esto impide que alguien reciba códigos de verificación por SMS en tu número, que es la vía más común para intentar acceder a cuentas vinculadas.

El segundo paso es contactar a soporte de Zigi. El canal más rápido es zigi.app/ayuda . Desde ahí podés pedir el bloqueo de tu cuenta para que nadie opere con ella mientras resolvés la situación.

Si tenés tarjeta de débito Mastercard Zigi y los datos estaban guardados en el teléfono, pedí también el bloqueo de la tarjeta en esa misma conversación con soporte .

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Qué tener a mano antes de necesitarlo

  • El número de atención de tu operador de telefonía (Claro, Tigo o Movistar) guardado fuera del celular
  • El número de soporte de Zigi () anotado en un lugar físico como una libreta, la billetera o un papel en tu escritorio
  • Tu correo electrónico asociado a la cuenta Zigi, accesible desde otro dispositivo
  • El número de celular que registraste en Zigi, por si necesitás identificarte ante soporte

Tener esos datos a mano puede ahorrarte minutos valiosos en un momento de estrés.

Por qué tu plata no depende del aparato

La preocupación más grande cuando alguien tiene un celular robado con app bancaria es pensar que la plata se fue con el teléfono. Esa idea tiene sentido intuitivo, porque el celular es donde ves tu saldo, donde hacés transferencias, donde cobrás.

Tu cuenta Zigi es una cuenta monetaria respaldada por Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica , regulada por la Superintendencia de Bancos (SIB). El dinero no se almacena en tu teléfono como se guardan las fotos.

La biometría agrega otra capa que complica mucho las cosas para quien intente usar tu cuenta. Sin tu rostro o tu huella, las operaciones sensibles quedan bloqueadas.

Después de reportar el incidente, tu cuenta queda en un estado de protección donde nadie puede operar con ella, pero tu saldo sigue intacto .

Cómo recuperar el acceso a tu cuenta Zigi

Una vez que tenés un celular nuevo (o uno prestado donde podés instalar la app), el proceso para volver a entrar a tu cuenta es directo. Descargá Zigi desde Google Play, App Store o Huawei AppGallery e iniciá el flujo de recuperación de cuenta.

Si cambiaste de número porque bloqueaste la línea anterior, contactá a soporte para actualizar ese dato antes de intentar ingresar . El equipo puede verificar tu identidad y asociar el nuevo número a tu cuenta existente.

El bloqueo de la cuenta y la recuperación del acceso son dos procesos separados. Primero bloqueás para proteger, después recuperás para volver a operar.

Para quienes manejan un micronegocio con QR Zigi o reciben remesas con frecuencia, este tiempo sin acceso puede generar ansiedad. Pero las remesas que te envíen durante el bloqueo no se pierden.

Cómo prevenir este problema antes de que pase

La mejor respuesta a un celular perdido es la preparación que hiciste cuando todavía lo tenías. Hay tres configuraciones que reducen el riesgo de forma concreta.

  • Activá el bloqueo remoto de tu teléfono. Tanto Android (con «Encontrar mi dispositivo» de Google) como iPhone (con «Buscar mi iPhone») permiten bloquear o borrar el contenido del celular a distancia, de modo que si alguien toma tu teléfono, podés inutilizarlo antes de que intente abrir cualquier app.
  • Configurá la biometría dentro de Zigi. Si todavía no activaste el reconocimiento facial o la huella para confirmar operaciones, hacelo, porque es la barrera más efectiva entre un desconocido y tu cuenta y no se puede replicar con un PIN robado o una contraseña adivinada.
  • Anotá en un lugar seguro, fuera del celular, el número de soporte de Zigi (), tu número de cuenta y el correo asociado, ya que en el momento del robo tener esos datos a mano puede reducir el tiempo de reacción de horas a minutos.

Si en algún momento recibís mensajes pidiendo tu contraseña, PIN o códigos de verificación por parte de alguien que dice ser de Zigi, ignoralos.

Contactá soporte de Zigi si te pasó ahora mismo. Cada minuto cuenta, y el equipo está disponible hasta las 11 de la noche para ayudarte a proteger tu cuenta.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes

¿Cuánto tiempo tengo para reportar el robo antes de que alguien pueda acceder a mi cuenta Zigi?

La ventana crítica se mide en minutos. Reportar el incidente a soporte de Zigi lo antes posible activa el bloqueo de la cuenta, que impide cualquier operación mientras resolvés la situación. Cuanto antes lo hagas, menor es el riesgo.

¿Qué pasa con el dinero que me envíen mientras mi cuenta está bloqueada?

Las remesas y transferencias que recibás durante el bloqueo no se pierden. Quedan pendientes de acreditación y se procesan automáticamente una vez que tu cuenta vuelva a estar activa con el acceso restablecido.

¿Necesito ir a una agencia bancaria para recuperar el acceso a Zigi?

No es necesario. Todo el proceso de verificación de identidad y recuperación de cuenta se resuelve en zigi.app/ayuda, sin filas ni trámites presenciales.

¿Qué información necesito tener lista cuando llame a soporte de Zigi?

Necesitás tu nombre completo, el número de celular asociado a la cuenta y una descripción breve del incidente. Si podés agregar el correo electrónico registrado, el proceso de verificación será más rápido.

¿La biometría es suficiente para proteger mi cuenta si alguien tiene mi teléfono desbloqueado?

La biometría bloquea las operaciones sensibles sin tu rostro o huella, pero combinada con el bloqueo remoto del dispositivo y el reporte inmediato a soporte, la protección es mucho más robusta. Ninguna medida aislada reemplaza actuar rápido.

Persona revisando en su celular si una app de préstamos es segura en Guatemala

Cómo saber si una app de préstamos es segura en Guatemala

En Guatemala circulan apps de crédito sin respaldo real que usan tus datos personales para presionarte a pagar. Te explicamos cómo saber si una app de préstamos es segura Guatemala: qué mirar antes de instalarla y qué hacer si ya lo hiciste.

Esta guía te da las señales concretas para reconocerla, y qué diferencia a una plataforma regulada como Zigi de las que no lo son.

Lo que pasa cuando descargás la app equivocada

Imaginá que necesitás Q500 para cubrir un gasto urgente.

Abrís Facebook y ves un anuncio de «crédito inmediato sin requisitos». La descargás y en menos de dos minutos te pide acceso a tus contactos, tu galería y tus mensajes.

Ese patrón se repite en las apps de préstamos peligrosas. El negocio no está solo en los intereses altos: está en la vergüenza social que generan al amenazarte.

Acceden a tu lista de contactos durante la instalación y, ante cualquier atraso, envían mensajes a tus familiares y conocidos diciendo que debés dinero.

Algunas incluso adjuntan fotos sacadas de tu galería para presionar más.

El problema de una app de crédito que pide contactos está en el uso que le da a esos datos.

Una app legítima puede pedirte acceso a la cámara para verificar tu identidad con biometría, o a tu ubicación para confirmar que estás en Guatemala.

Pero ninguna entidad financiera regulada necesita leer tus contactos, tus SMS o tu galería para evaluar si podés pagar un crédito.

¿Todavía no tenés tu cuenta Zigi? Mirá cómo funciona, con el respaldo de Banco Industrial.

Cómo verificar que una app es segura

Antes de pedir un crédito por app, confirmá que la entidad detrás esté regulada por la Superintendencia de Bancos (SIB).

Buscá el nombre de la entidad en el registro de instituciones supervisadas de la SIB, en sib.gob.gt. Si la app dice pertenecer a un banco o financiera pero ese nombre no aparece, no la instalés.

Después de confirmar el respaldo regulatorio, revisá qué permisos pide la app. En Google Play están en la sección «Permisos» de la ficha, sin necesidad de descargarla.

Si la app pide acceso a contactos, SMS, registro de llamadas o galería, eso ya rompe el patrón de lo que una app financiera legítima necesita.

Cinco verificaciones antes de instalar cualquier app de crédito

  • Buscá el nombre de la entidad en el registro de la SIB, en sib.gob.gt, y confirmá que aparece listada antes de descargar nada.
  • Revisá los permisos que pide la app desde la ficha de Google Play o App Store: si pide contactos, SMS, llamadas o galería, no la instalés.
  • Verificá que tenga una política de privacidad publicada, que explique qué datos recopila y con quién los comparte. Si no existe o es vaga, es mala señal.
  • Comprobá que tenga canales de atención verificables (WhatsApp oficial, correo, redes con historial real). Un perfil recién creado sin actividad es señal de alerta.
  • Rechazá cualquier app que te pida un pago por adelantado para «liberar» tu crédito: ninguna entidad regulada en Guatemala cobra antes de prestarte.

Ese pedido de pago previo es, sin excepción, la señal más clara de fraude.

Ninguna entidad financiera regulada en Guatemala cobra antes de prestarte. Si te piden depositar, por ejemplo, Q50 o Q100 para activar un préstamo, cerrá la app y desinstalala.

Qué hacer si instalaste una app sospechosa

Si ya instalaste una app con estas señales, revocá los permisos desde la configuración del teléfono (Ajustes, Aplicaciones, la app, desactivá todos los permisos) y desinstalala.

Podés denunciar ante la SIB y, si hay amenazas de extorsión o difamación, también ante el Ministerio Público.

Para acceder a crédito de forma segura, buscá apps de bancos o financieras supervisadas por la SIB, con condiciones claras desde el inicio. Zigi, además, opera con SHIELD, su capa de prevención de fraude.

Zigi es la plataforma digital de Banco Industrial que ofrece créditos desde Q70, aprobados con selfie biométrica, sin fiadores ni papelería, y sin pedirte acceso a tus contactos ni a tu galería.

Si el contacto te llegó por WhatsApp, revisá también las señales de estafa por WhatsApp y cómo identificar préstamos falsos ofrecidos por esa vía.

Antes de instalar cualquier app de crédito, dedicá tres minutos a estas verificaciones.

Ese tiempo puede ahorrarte semanas de acoso y pérdida de dinero.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes

¿Cómo sé si una app de préstamos está registrada ante la SIB?

Ingresá a sib.gob.gt y buscá el nombre de la entidad en el registro de instituciones supervisadas. Si no aparece, no descargués la app.

¿Qué permisos puede pedir legítimamente una app de crédito?

Puede pedir cámara para verificación biométrica y ubicación para confirmar que estás en Guatemala. Contactos, SMS, llamadas o galería nunca son necesarios para evaluar un crédito.

¿Qué hago si una app ya accedió a mis contactos?

Revocá todos los permisos desde la configuración del teléfono, desinstalá la app y guardá capturas de las amenazas. Podés denunciar ante la SIB y, si hay extorsión, también ante el Ministerio Público.

¿Es seguro pedir préstamos a través de una app en Guatemala?

Sí, siempre que la app pertenezca a una entidad supervisada por la SIB. Las plataformas reguladas ofrecen condiciones claras desde el inicio y no usan tus datos como herramienta de presión.

¿Cómo reconozco una app fraudulenta antes de descargarla?

Revisá los permisos en la tienda de aplicaciones, buscá la entidad en el registro de la SIB y comprobá que tenga política de privacidad y canales de atención verificables. Pedir un pago previo confirma que es estafa.

Mensaje de WhatsApp fraudulento en Guatemala, con las señales de alerta que lo delatan.

Señales de que te están estafando por WhatsApp en Guatemala

Las estafas por WhatsApp en Guatemala siguen patrones reconocibles: mensajes urgentes, ofertas imposibles y pedidos de dinero por adelantado.

Esta guía te explica las señales más comunes para identificar si te están estafando, qué hacer si ya caíste y cómo proteger tu cuenta en Zigi ante un intento de fraude.

Lo que hace peligrosa a una estafa por WhatsApp no es la sofisticación técnica, sino lo bien que imita situaciones cotidianas.

Un mensaje que parece venir del banco, una oferta de crédito que llega justo cuando hace falta dinero, un enlace que promete un premio.

Son patrones repetitivos, y una vez que los reconocés dejás de ser blanco fácil.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

¿Cuál es el guion típico del fraude por chat?

Casi todo timo por chat arranca con una de tres tácticas, o con una combinación de ellas.

  • La urgencia fabricada, cuando el mensaje exige acción inmediata con frases como «tu cuenta será bloqueada en 30 minutos» o «confirmá tus datos antes de las 5 p.m. o perdés el acceso».
  • La suplantación de identidad, cuando un número desconocido usa el logo de un banco, de una empresa de telecomunicaciones o de una institución pública como foto de perfil.
  • El contacto no solicitado, porque una entidad financiera no arranca una conversación por WhatsApp pidiendo contraseñas, números de cuenta o códigos de verificación.

Esas tres tácticas se combinan en esquemas más específicos. Uno de los más frecuentes es el mensaje de premio, del tipo «felicidades, ganaste», acompañado de un enlace acortado o de un dominio con terminación poco habitual.

Si el enlace no pertenece al dominio oficial de la institución que supuestamente lo manda, es una señal clara de fraude.

El código de seis dígitos: la estafa que roba tu WhatsApp

Otro patrón habitual simula ser soporte técnico y pide que compartas un código de seis dígitos que «por error» llegó a tu teléfono.

Ese código es la verificación de tu propia cuenta de WhatsApp. Compartirlo le entrega el control de tu perfil al estafador, que después escribe a tus contactos haciéndose pasar por vos.

También aparecen mensajes que piden una foto del DPI «para verificar tu identidad», o datos bancarios completos con el pretexto de una actualización del sistema.

Cualquier mensaje que pida número de cuenta, PIN, contraseña, código de verificación o foto de documentos por chat es un fraude, sin importar qué logo tenga en la foto de perfil.

Préstamos falsos y llamadas que suplantan al banco

Una modalidad que creció con fuerza combina WhatsApp con llamadas telefónicas.

Recibís una llamada de alguien que dice ser ejecutivo de tu banco, te avisa de un «movimiento sospechoso» y te pide confirmar datos para «proteger tu dinero». A veces la llamada viene precedida por un mensaje con apariencia institucional.

La estafa de préstamos falsos por WhatsApp sigue un guion igual de predecible. Un número desconocido ofrece créditos «preaprobados» con montos altos, sin requisitos y con desembolso inmediato.

Pero antes pide un depósito por «gastos administrativos», «seguro de vida» o «activación del préstamo». Ese depósito previo es la estafa completa, porque ninguna entidad regulada cobra por adelantado para otorgar un crédito.

Si te llega una oferta así, verificá que la institución aparezca en el listado de entidades autorizadas de la Superintendencia de Bancos antes de responder cualquier cosa.

Cómo verificar, bloquear y reportar

Cuando un mensaje levanta sospechas, hay tres acciones que conviene ejecutar antes de cualquier otra.

  1. Guardá capturas del mensaje completo, con el número del remitente y la hora. Esa evidencia sirve para denunciar y para que la institución suplantada rastree el origen.
  2. Bloqueá y reportá el número desde WhatsApp, con la opción «Reportar contacto» del menú del chat.
  3. Si el mensaje suplantaba a una institución, contactala por sus canales oficiales para alertarla.

Para denunciar formalmente, el trámite se hace ante el Ministerio Público, por los canales de denuncia publicados en su sitio oficial o en sus oficinas de atención. La Policía Nacional Civil también tiene unidades de delitos informáticos.

Un criterio útil para verificar un remitente es buscar el número en el sitio oficial de la institución que dice representar.

En Zigi, el canal oficial de soporte es el WhatsApp +502 2215 6002, de 8:00 a 23:00, junto con el correo zigidudas@zigi.app. Por esas vías nunca pedimos contraseñas, códigos de verificación ni datos bancarios.

Si te queda la duda, hay una respuesta segura para mandar: «Voy a verificar directamente con la institución, por el número de su sitio web oficial».

Un estafador no puede sostener esa verificación y un representante real la entiende sin problema. Ese mensaje corto, enviado sin entregar ningún dato, te da el tiempo para confirmar con quién estás hablando.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre estafas por WhatsApp en Guatemala

¿Cómo sé si un número de WhatsApp es realmente de mi banco?

El único número válido es el que aparece en el sitio oficial del banco o en el reverso de tu tarjeta.

Si el mensaje llega desde un número distinto, aunque use el logo del banco como foto de perfil, no respondás ni compartás datos: contactá al banco por su canal oficial.

Ya compartí un código de verificación con un desconocido. ¿Qué hago?

Es probable que el estafador ya tenga acceso a tu cuenta. Activá la verificación en dos pasos desde la configuración de WhatsApp de inmediato.

Después reportá el acceso no autorizado al soporte de la aplicación y avisale a tus contactos, para que no respondan mensajes que salgan de tu número.

¿Las empresas de crédito reales ofrecen préstamos por WhatsApp?

Algunas entidades usan WhatsApp como canal de contacto, pero ninguna entidad regulada pide un depósito previo para desembolsar un crédito.

Tampoco aprueban montos sin evaluar nada del solicitante. Verificá que la institución aparezca en el listado de la Superintendencia de Bancos antes de seguir con cualquier gestión.

¿Dónde denuncio una estafa por WhatsApp en Guatemala?

La denuncia se presenta ante el Ministerio Público, por los canales publicados en su sitio oficial o en sus oficinas de atención.

Antes de iniciar el trámite, guardá capturas del chat completo con el número del remitente y la hora de los mensajes, para que la denuncia avance con evidencia concreta.

¿Por qué los estafadores usan WhatsApp y no otro canal?

WhatsApp genera una sensación de cercanía que el correo electrónico o una llamada en frío no logran.

Su uso masivo hace que un mensaje fraudulento tenga más chances de llegar a alguien desprevenido, y poder poner cualquier foto de perfil facilita la suplantación.

¡Estamos para ayudarte!

Contáctanos por nuestras redes oficiales o escribiéndonos al WhatsApp 2215-6002

¡Estamos para Ayudarte!

Contactános por nuestras redes oficiales o escribiéndonos a WhatsApp 2215-6002